Jak wcześniej spłacić kredyt i odzyskać prowizję? Instrukcja krok po kroku
Najkrócej: kredyt konsumencki można w każdym czasie spłacić w całości albo częściowo przed terminem. Jeżeli wcześniejsza spłata skraca czas obowiązywania umowy, całkowity koszt kredytu powinien zostać odpowiednio obniżony. Może to oznaczać zwrot proporcjonalnej części prowizji i innych kosztów pozaodsetkowych oraz brak przyszłych odsetek. Przy kredycie hipotecznym trzeba zastosować odrębne zasady, uwzględnić datę umowy i charakter konkretnego kosztu.
Sama wpłata większej kwoty na rachunek kredytu nie zawsze daje oczekiwany efekt. Bank może wymagać technicznej dyspozycji, a przy nadpłacie trzeba zdecydować, czy ma ona obniżyć ratę, czy skrócić okres. Po rozliczeniu należy sprawdzić kwotę zwrotu, uzyskać dokument zamknięcia zobowiązania i zachować całą korespondencję.
Wcześniejsza spłata kredytu w skrócie
- Wcześniejsza spłata może być całkowita albo częściowa, czyli mieć formę nadpłaty.
- Przy kredycie konsumenckim prawo do spłaty przed terminem nie zależy od zgody kredytodawcy.
- Obniżenie kosztów jest pojęciem szerszym niż sam zwrot prowizji.
- Przy całkowitej wcześniejszej spłacie kredytu konsumenckiego kredytodawca powinien rozliczyć umowę w ciągu 14 dni.
- Przy częściowej spłacie zasady obniżenia kosztu stosuje się odpowiednio; techniczny sposób rozliczenia warto sprawdzić w banku.
- Bank może pobrać rekompensatę tylko w przypadkach i granicach przewidzianych prawem oraz umową.
- Kredyt hipoteczny, kredyt firmowy i leasing wymagają osobnej analizy; nie należy automatycznie stosować do nich zasad kredytu konsumenckiego.
Czym jest wcześniejsza spłata kredytu
Całkowita wcześniejsza spłata oznacza uregulowanie całego zadłużenia przed datą wynikającą z harmonogramu. Częściowa wcześniejsza spłata, nazywana nadpłatą, zmniejsza kapitał, lecz umowa nadal trwa. W zależności od dyspozycji klienta i procedury banku nadpłata może zmniejszyć kolejne raty albo skrócić okres kredytowania.
| Pojęcie | Co dzieje się z kredytem | Co trzeba sprawdzić |
|---|---|---|
| Całkowita spłata | Umowa zostaje rozliczona i zobowiązanie powinno zostać zamknięte. | Kwotę na konkretny dzień, rekompensatę, zwrot kosztów i dokument zamknięcia. |
| Nadpłata ze skróceniem okresu | Kapitał maleje, rata często pozostaje podobna, a kredyt kończy się wcześniej. | Czy bank wymaga dyspozycji lub aneksu oraz jaki będzie nowy harmonogram. |
| Nadpłata z obniżeniem raty | Kapitał maleje, okres zwykle pozostaje bez zmian, a kolejne raty są niższe. | Nową ratę, łączny koszt i sposób rozliczenia kosztów. |
Saldo kapitału widoczne w aplikacji nie zawsze jest równe kwocie potrzebnej do zamknięcia kredytu. Do dnia spłaty mogą zostać naliczone odsetki, a przy niektórych umowach także dopuszczalna rekompensata. Dlatego przed dużą wpłatą warto uzyskać wyliczenie na konkretną datę.
Czy każdy kredyt można spłacić wcześniej
| Rodzaj zobowiązania | Wcześniejsza spłata | Najważniejsza uwaga |
|---|---|---|
| Kredyt gotówkowy konsumencki | Tak | Zwykle podlega ustawie o kredycie konsumenckim. |
| Pożyczka konsumencka | Tak | Znaczenie ma status konsumenta i konstrukcja umowy, nie sama nazwa produktu. |
| Kredyt konsolidacyjny | Zasadniczo tak | Trzeba ustalić, czy jest kredytem konsumenckim lub hipotecznym. |
| Kredyt samochodowy | Zasadniczo tak | Należy rozpoznać typ umowy i ewentualne zabezpieczenia. |
| Karta lub limit odnawialny | Możliwe | Spłata wykorzystanego salda nie zawsze oznacza zamknięcie całej umowy. |
| Kredyt hipoteczny | Tak | Obowiązują odrębne reguły, data umowy i możliwa rekompensata. |
| Kredyt firmowy | Według umowy i właściwych przepisów | Ochrona konsumencka co do zasady nie działa automatycznie. |
| Leasing | Według umowy i przepisów o leasingu | Nie jest zwykłym kredytem; wcześniejsze zakończenie może mieć skutki podatkowe i kosztowe. |
Czy moja umowa jest kredytem
konsumenckim
Przed liczeniem zwrotu trzeba zakwalifikować umowę. Kredyt konsumencki to nie tylko produkt nazwany kredytem gotówkowym. Ustawa może obejmować także pożyczkę, odroczenie płatności, kredyt wiązany, kartę lub limit, jeśli spełnione są ustawowe warunki.
- ☐ Kredytobiorca zawarł umowę jako konsument, a nie w ramach działalności gospodarczej.
- ☐ Finansowanie służyło celowi prywatnemu.
- ☐ Umowa mieści się w ustawowym zakresie przedmiotowym i kwotowym.
- ☐ Zobowiązanie nie jest wyłączone z ustawy ani objęte odrębnym reżimem kredytu hipotecznego.
- ☐ Data zawarcia umowy pozwala ustalić właściwe brzmienie przepisów.
Jeżeli umowa łączy cel prywatny i firmowy, ma nietypowe zabezpieczenie albo została zawarta wiele lat temu, kwalifikacja może wymagać analizy dokumentów.
Kredyt konsumencki a zwrot prowizji
Art. 48 ustawy o kredycie konsumenckim daje konsumentowi prawo do spłaty całości lub części kredytu przed terminem. Kredytodawca nie może uzależnić skorzystania z tego prawa od wcześniejszego poinformowania go. Nie oznacza to jednak, że można pominąć procedurę techniczną: dyspozycja może być potrzebna, aby wpłata została potraktowana jako nadpłata lub całkowita spłata, a nie jako środki oczekujące na kolejne raty.
Zgodnie z art. 49 całkowity koszt kredytu ulega obniżeniu o koszty dotyczące okresu, o który skrócono czas obowiązywania umowy, nawet jeśli konsument poniósł je przed spłatą. Przy częściowej spłacie tę zasadę stosuje się odpowiednio. W odniesieniu do kredytu konsumenckiego wykładnia obejmująca koszty pozaodsetkowe została ugruntowana przez wyrok TSUE w sprawie C-383/18 oraz uchwałę Sądu Najwyższego III CZP 45/19.
Zwrot nie oznacza automatycznie oddania całej prowizji. Jeżeli umowa trwała przez część pierwotnie planowanego okresu, najczęściej rozliczana jest proporcjonalna część kosztu przypadająca na okres skrócony.
Jakie koszty mogą zostać rozliczone
| Koszt | Możliwe rozliczenie | Co sprawdzić |
|---|---|---|
| Prowizja za udzielenie | Co do zasady tak przy kredycie konsumenckim | Kwotę prowizji, okres umowy i metodę kalkulacji. |
| Odsetki | Nie są naliczane za niewykorzystany przyszły okres | Datę księgowania spłaty i odsetki naliczone do tego dnia. |
| Opłata przygotowawcza lub administracyjna | Może wchodzić do obniżenia całkowitego kosztu | Czy stanowiła koszt kredytu i kto ją pobrał. |
| Ubezpieczenie | Wymaga analizy polisy i zasad zwrotu składki | Okres ochrony, sposób finansowania składki i możliwość kontynuowania ochrony. |
| Koszty notarialne i sądowe | Nie należy ich automatycznie utożsamiać z prowizją | Komu zapłacono i czy koszt został objęty definicją całkowitego kosztu. |
| Usługa dodatkowa | Zależnie od związku z kredytem | Czy była konieczna do uzyskania finansowania i czy jest kontynuowana. |
Jeżeli prowizja została sfinansowana kredytem i doliczona do kapitału, trzeba oddzielić zwrot proporcjonalnej części prowizji od rozliczenia odsetek naliczonych od finansowanego kosztu. Samo porównanie wypłaconej kwoty z saldem może być mylące.
Czy zwrot należy się po częściowej spłacie
Ustawa przewiduje odpowiednie stosowanie obniżenia kosztu także przy spłacie części kredytu przed terminem. W praktyce sposób wykazania korzyści może być mniej czytelny niż po całkowitym zamknięciu umowy. Bank może uwzględnić ją w nowym harmonogramie, saldzie lub odrębnym rozliczeniu.
Po nadpłacie warto zażądać dokumentu pokazującego: kwotę nadpłaconego kapitału, datę jej zaksięgowania, nowy okres lub ratę, zmianę przyszłych odsetek, rozliczenie kosztów pozaodsetkowych oraz ewentualną opłatę. Bez tych danych trudno zweryfikować, czy wpłata została obsłużona zgodnie z dyspozycją.
Wcześniejsza spłata kredytu hipotecznego
Kredyt hipoteczny trzeba analizować oddzielnie. Ustawa o kredycie hipotecznym obowiązuje od 22 lipca 2017 r. i co do zasady stosuje się do umów zawartych od tego dnia. Starsze umowy wymagają sprawdzenia ich treści oraz wcześniej obowiązujących zasad.
Konsument może w każdym czasie spłacić całość lub część kredytu hipotecznego. Na jego wniosek bank powinien przekazać w terminie 7 dni roboczych informację o kosztach spłaty przed terminem. Art. 39 przewiduje obniżenie całkowitego kosztu o odsetki i inne koszty przypadające za okres, o który skrócono obowiązywanie umowy.
Nie należy jednak automatycznie przenosić na hipoteki wszystkich wniosków dotyczących kredytu konsumenckiego. Przy prowizji hipotecznej znaczenie ma charakter kosztu i jego związek z czasem trwania umowy, a orzecznictwo unijne dotyczące dyrektywy hipotecznej dopuszcza odmienne traktowanie kosztów niezależnych od okresu umowy. W sprawie spornej potrzebna może być indywidualna analiza umowy, prawa krajowego i aktualnego orzecznictwa.
Czy bank może pobrać rekompensatę
Kredyt konsumencki
Rekompensata jest możliwa tylko przy oprocentowaniu stałym w okresie objętym spłatą oraz po przekroczeniu ustawowego progu łącznych wcześniejszych spłat w kolejnych dwunastu miesiącach. Próg odpowiada trzykrotności przeciętnego wynagrodzenia w sektorze przedsiębiorstw za grudzień poprzedniego roku, ogłaszanego przez GUS.
| Pozostały okres | Maksymalna stawka | Dodatkowe ograniczenie |
|---|---|---|
| Więcej niż rok | Do 1% spłacanej przed terminem części | Nie więcej niż odsetki, które przypadłyby od spłaconej kwoty do końca umowy. |
| Nie więcej niż rok | Do 0,5% spłacanej przed terminem części | Także nie więcej niż należne przyszłe odsetki. |
Przed zastosowaniem liczb trzeba sprawdzić aktualny próg, rodzaj oprocentowania oraz treść umowy. Bank nie może stworzyć dowolnej opłaty poza ustawowymi warunkami.
Kredyt hipoteczny
Przy zmiennej stopie bank może przewidzieć rekompensatę wyłącznie, gdy spłata następuje w ciągu 36 miesięcy od zawarcia umowy. Nie może ona przekroczyć odsetek od spłacanej kwoty za rok ani 3% tej kwoty. Przy stałej lub okresowo stałej stopie rekompensata może być pobierana w okresie obowiązywania stałej stopy, ale nie może przewyższać bezpośrednich kosztów banku związanych z wcześniejszą spłatą.
Nadpłacić kredyt czy spłacić go w całości
| Wariant | Korzyść | Ryzyko lub koszt |
|---|---|---|
| Całkowita spłata | Zamknięcie zobowiązania i brak przyszłych odsetek. | Może zużyć znaczną część oszczędności; możliwa rekompensata. |
| Skrócenie okresu | Zwykle większa redukcja przyszłych odsetek niż przy obniżeniu raty. | Miesięczne obciążenie może pozostać podobne. |
| Obniżenie raty | Większa miesięczna nadwyżka i mniejsze ryzyko problemów z budżetem. | Zwykle mniejsza łączna oszczędność odsetkowa. |
| Brak nadpłaty | Zachowanie płynności i poduszki bezpieczeństwa. | Dalsze ponoszenie kosztu kredytu. |
Nie warto przeznaczać na spłatę całej rezerwy. Najpierw trzeba uwzględnić wydatki awaryjne, droższe zadłużenia, koszt rekompensaty, oprocentowanie kredytu oraz alternatywny sposób wykorzystania pieniędzy. Wcześniejsza spłata jest decyzją budżetową, a nie wyłącznie matematycznym porównaniem odsetek.
Jak wcześniej spłacić kredyt krok po kroku
1. Ustal rodzaj i datę umowy. Sprawdź, czy to kredyt konsumencki, hipoteczny, firmowy, limit czy inny produkt. Zapisz datę zawarcia, pierwotny okres i sposób oprocentowania.
2. Przeczytaj procedurę banku. Ustal rachunek do wpłaty, wymagany kanał dyspozycji, termin księgowania, możliwość wyboru skutku nadpłaty i ewentualny koszt aneksu.
3. Poproś o wyliczenie na konkretny dzień. W przypadku pełnej spłaty uzyskaj kwotę obejmującą kapitał, odsetki do dnia rozliczenia oraz ewentualną rekompensatę. Przy hipotece poproś o ustawową informację o kosztach.
4. Porównaj warianty. Sprawdź pełną spłatę, skrócenie okresu i obniżenie raty. Nie opieraj decyzji wyłącznie na wysokości nowej raty.
5. Złóż właściwą dyspozycję. Zachowaj potwierdzenie z bankowości, aplikacji, infolinii lub placówki. W dyspozycji jasno określ oczekiwany skutek.
6. Zapewnij środki. Wpłać kwotę z odpowiednim wyprzedzeniem, uwzględniając sesje i zasady księgowania. Sprawdź, czy rachunek techniczny przyjmuje wpłaty.
7. Odbierz harmonogram lub potwierdzenie zamknięcia. Po nadpłacie pobierz nowy harmonogram. Po pełnej spłacie uzyskaj zaświadczenie o braku zadłużenia.
8. Zweryfikuj rozliczenie kosztów. Porównaj koszt wykazany w umowie z okresem faktycznego korzystania z kredytu. Sprawdź zwrot, rekompensatę i datę wypłaty.
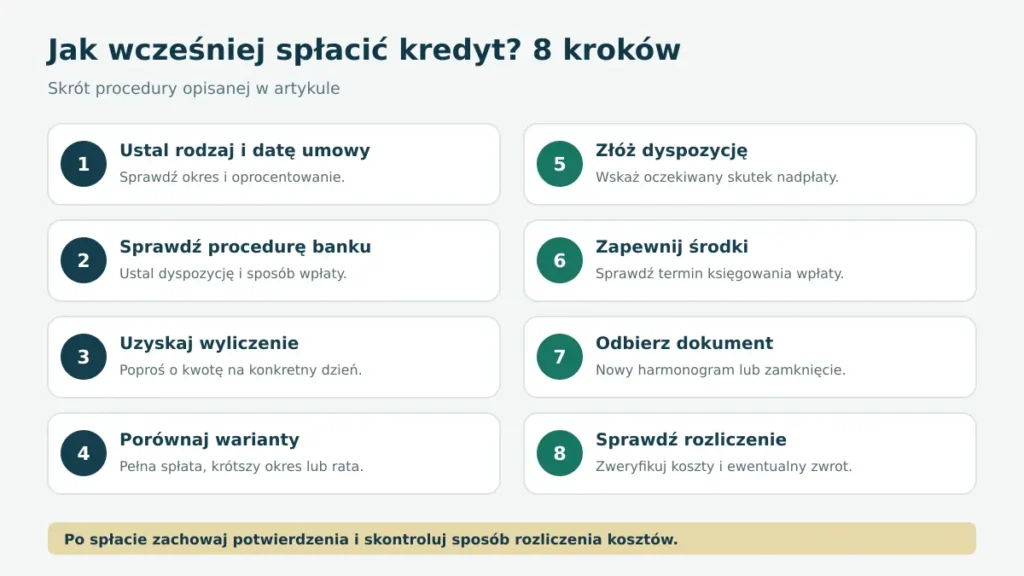
Po spłacie warto zachować potwierdzenia i sprawdzić rozliczenie kosztów.
Ile czasu bank ma na rozliczenie
Przy całkowitej wcześniejszej spłacie kredytu konsumenckiego art. 52 ustawy przewiduje rozliczenie z konsumentem w terminie 14 dni od dokonania spłaty. Rozliczenie powinno pozwalać ustalić, jak zamknięto kapitał, odsetki, koszty oraz ewentualną nadpłatę.
Termin 14 dni dotyczy całkowitej spłaty kredytu konsumenckiego. Nie należy bez dodatkowej analizy przedstawiać go jako identycznej reguły dla każdej częściowej nadpłaty, hipoteki, leasingu albo kredytu firmowego. Jeżeli po upływie terminu nie ma zwrotu lub wyliczenia, warto złożyć formalną reklamację.
Jak obliczyć orientacyjny zwrot prowizji
Najczęściej stosowana metoda liniowa opiera się na liczbie dni. Upraszczając:
orientacyjny zwrot = koszt do rozliczenia × liczba dni skrócenia ÷ pierwotna liczba dni umowy
Metoda dzienna jest dokładniejsza niż dzielenie prowizji przez pełne miesiące. Wynik ma charakter orientacyjny: trzeba jeszcze ustalić, które pozycje są kosztami podlegającymi rozliczeniu oraz czy występuje rekompensata.
Przykład 1 Całkowita spłata kredytu konsumenckiego
| Dane | Wartość |
|---|---|
| Prowizja | 6 000 zł |
| Pierwotny okres | 60 miesięcy |
| Spłata po | 24 miesiącach |
| Okres skrócony | 36 miesięcy |
| Orientacyjna proporcja | 36/60 = 60% |
| Orientacyjny zwrot prowizji | 3 600 zł |
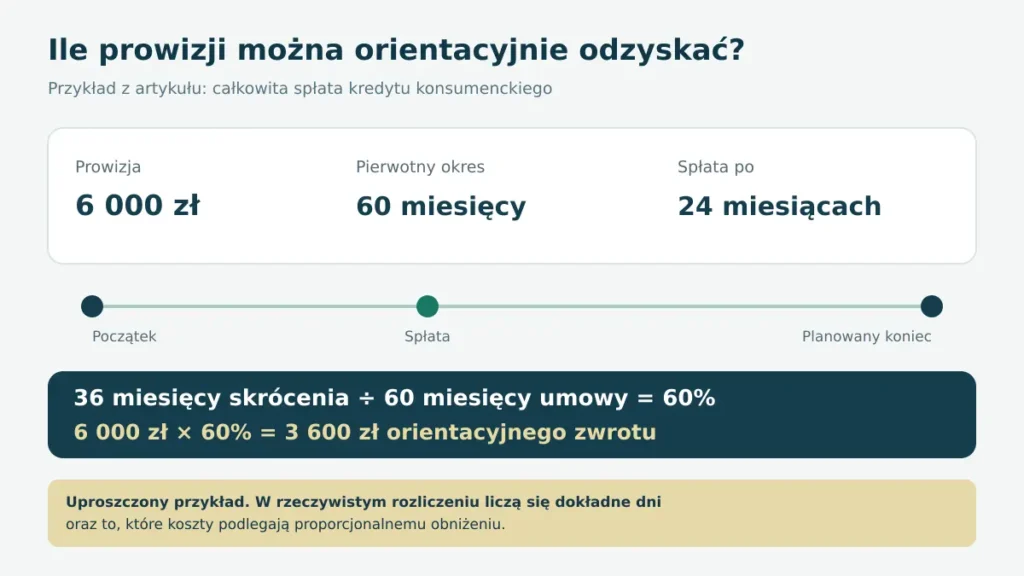
Uproszczony przykład; rzeczywiste rozliczenie uwzględnia dokładną liczbę dni i rodzaj kosztów.
Oprócz orientacyjnego zwrotu prowizji kredytobiorca oszczędza przyszłe odsetki, których bank nie naliczy za niewykorzystany okres. Te dwie korzyści trzeba prezentować oddzielnie.
Przykład 2 Prowizja i opłata przygotowawcza
| Koszt | Kwota pierwotna | Proporcja skrócenia | Orientacyjne rozliczenie |
|---|---|---|---|
| Prowizja | 4 000 zł | 40% | 1 600 zł |
| Opłata przygotowawcza | 800 zł | 40% | 320 zł |
| Razem | 4 800 zł | 40% | 1 920 zł |
Przed dodaniem kosztu do kalkulacji trzeba sprawdzić jego charakter. Ubezpieczenie lub opłata zapłacona podmiotowi trzeciemu może wymagać osobnego rozliczenia.
Przykład 3 Nadpłata kredytu
Kredytobiorca nadpłaca 20 000 zł i wybiera skrócenie okresu. Bank przygotowuje nowy harmonogram, w którym kredyt kończy się 18 miesięcy wcześniej. Do weryfikacji potrzebne są nie tylko kwota nadpłaty i nowa data końcowa, ale również zmiana przyszłych odsetek oraz sposób proporcjonalnego uwzględnienia kosztów pozaodsetkowych. Proste pomnożenie całej prowizji przez 18 miesięcy może być niewystarczające, bo umowa nadal trwa, a częściowa spłata zmienia podstawę dalszych rozliczeń.
Trzy różne wyniki, których nie należy mylić
| Wynik | Co oznacza |
|---|---|
| Zwrot kosztów pozaodsetkowych | Proporcjonalne obniżenie m.in. prowizji i innych kwalifikowanych kosztów. |
| Oszczędność na odsetkach | Odsetki, które nie powstaną dzięki krótszemu okresowi lub mniejszemu kapitałowi. |
| Rekompensata dla banku | Dopuszczalny ustawowo koszt wcześniejszej spłaty, jeśli spełnione są warunki. |
Czy trzeba składać wniosek o zwrot prowizji
Kredytodawca powinien prawidłowo rozliczyć całkowitą wcześniejszą spłatę kredytu konsumenckiego bez przerzucania na klienta obowiązku znajomości wzoru. W praktyce po zamknięciu umowy trzeba jednak sprawdzić rachunek i dokument rozliczeniowy. Jeżeli zwrot nie nastąpił, jest zaniżony albo bank nie pokazał obliczeń, warto wysłać pisemne żądanie.
Najpierw można złożyć wniosek o przedstawienie pełnego rozliczenia i wypłatę należnej kwoty. Jeżeli bank wcześniej odmówił, nie odpowiedział lub podtrzymał wadliwe wyliczenie, pismo należy wyraźnie oznaczyć jako reklamację. Dzięki temu uruchamia się formalna procedura reklamacyjna.
Do kogo wysłać żądanie
Adresatem jest zwykle kredytodawca będący stroną umowy, a nie przypadkowy pośrednik, sprzedawca produktu lub firma pomagająca uzyskać finansowanie. Przy ubezpieczeniu trzeba sprawdzić, kto pobrał składkę, kto jest ubezpieczycielem i czy ochrona ustała wraz ze spłatą. Jeśli wierzytelność została przeniesiona, należy ustalić podmiot odpowiedzialny za rozliczenie wcześniejszej spłaty.
Jakie dokumenty przygotować
- ☐ umowę kredytu wraz z regulaminem i formularzem informacyjnym
- ☐ pierwotny harmonogram spłat
- ☐ potwierdzenie wysokości prowizji i innych kosztów
- ☐ potwierdzenie wcześniejszej spłaty lub nadpłaty
- ☐ dyspozycję dotyczącą skrócenia okresu albo obniżenia raty
- ☐ nowy harmonogram lub zaświadczenie o zamknięciu kredytu
- ☐ rozliczenie otrzymane od banku
- ☐ wyciąg pokazujący otrzymany zwrot
- ☐ wcześniejszą korespondencję i reklamacje
Co zrobić, gdy bank nie zwrócił pieniędzy lub zwrot jest zaniżony
| Problem | Co sprawdzić | Czego zażądać |
|---|---|---|
| Brak zwrotu | Datę pełnej spłaty, rodzaj umowy i rachunek do wypłaty. | Rozliczenia wszystkich kosztów i wypłaty należności. |
| Zaniżona kwota | Liczbę dni, koszty wzięte do kalkulacji i kwotę bazową. | Wzoru, danych wejściowych i korekty. |
| Pominięta opłata | Czy była częścią całkowitego kosztu kredytu. | Podstawy jej wyłączenia z rozliczenia. |
| Zwrot na zamknięty rachunek | Dane wskazane bankowi i los przelewu. | Ponownej wypłaty na aktualny rachunek. |
| Odpowiedź ogólna | Czy bank podał przepisy, metodę i wyliczenie. | Pełnego uzasadnienia stanowiska. |
Ścieżka działania: szczegółowe rozliczenie → reklamacja → po wyczerpaniu reklamacji wniosek o postępowanie interwencyjne lub polubowne przed Rzecznikiem Finansowym → w razie potrzeby sąd. Interwencja Rzecznika nie zastępuje wyroku i nie przerywa automatycznie biegu przedawnienia.
Jak powinna wyglądać dobra odpowiedź banku
Odpowiedź, którą da się zweryfikować, powinna wskazywać pierwotny i faktyczny okres umowy, wszystkie rozpatrywane koszty, pozycje wyłączone wraz z uzasadnieniem, zastosowany wzór, liczbę dni, wysokość zwrotu, ewentualną rekompensatę oraz sposób wypłaty.
Zbyt ogólna odpowiedź: „Kredyt został rozliczony zgodnie z umową i dodatkowy zwrot nie przysługuje”. Takie zdanie nie pozwala ustalić, jakie koszty i okres przyjęto ani dlaczego pominięto prowizję. W reklamacji należy zażądać danych wejściowych i pełnego wyliczenia.
Kredyt spłacony konsolidacją lub refinansowaniem
Jeżeli nowy bank przelał środki na zamknięcie wcześniejszego kredytu, stara umowa mogła zostać spłacona przed terminem. Źródło pieniędzy nie przekreśla automatycznie prawa do rozliczenia kosztów. Trzeba jednak posiadać potwierdzenie daty i kwoty zamknięcia każdej starej umowy oraz oddzielnie ocenić jej rodzaj.
Przy konsolidacji warto sprawdzić dwie strony transakcji: zwrot kosztów ze starych kredytów oraz prowizję i całkowity koszt nowego finansowania. Korzyść z niższej raty nie oznacza jeszcze, że łączny koszt konsolidacji jest niższy.
Czy można odzyskać prowizję od kredytu spłaconego kilka lat temu
Starsza spłata nie oznacza automatycznie utraty roszczenia, ale trzeba zbadać datę zawarcia umowy, datę jej zamknięcia, termin wymagalności zwrotu, przepisy przejściowe oraz ewentualne zdarzenia wpływające na przedawnienie. Nie ma jednej bezpiecznej daty granicznej odpowiedniej dla wszystkich umów.
Samo zapytanie na infolinii lub wniosek o interwencję Rzecznika Finansowego nie powinny być traktowane jako pewny sposób zabezpieczenia roszczenia przed przedawnieniem. Przy starszej lub wartościowej sprawie warto szybko skonsultować dokumenty z prawnikiem.
Czy warto korzystać z firmy odzyskującej prowizje
| Samodzielnie | Z pomocą kancelarii lub firmy |
|---|---|
| Brak wynagrodzenia dla pośrednika. | Koszt stały, procent odzyskanej kwoty albo cesja roszczenia. |
| Dobre rozwiązanie przy prostym rozliczeniu i kompletnej dokumentacji. | Może pomóc przy sporze, dużej kwocie lub nietypowej umowie. |
| Trzeba samodzielnie pilnować terminów i argumentacji. | Zakres usługi, koszty sądowe i pełnomocnictwo wymagają dokładnego sprawdzenia. |
Przed podpisaniem umowy sprawdź wysokość wynagrodzenia brutto, opłatę w razie przegranej, zasady wypowiedzenia, zakres pełnomocnictwa i to, czy sprzedajesz roszczenie. Obietnica „gwarantowanego zwrotu” powinna wzbudzić ostrożność.
Kiedy wcześniejsza spłata może się nie opłacać
- spłata pochłonie całą poduszkę finansową
- występuje dopuszczalna rekompensata znacznie ograniczająca korzyść
- kredyt ma niskie oprocentowanie, a pieniądze są potrzebne na ważny, bliski wydatek
- kredytobiorca ma inne zobowiązanie o wyższym koszcie
- nowe finansowanie zaciągane na spłatę starego kredytu jest droższe
- zamknięcie produktu wpływa na powiązane ubezpieczenie lub inne warunki wymagające sprawdzenia
Najczęstsze błędy
- przelanie pieniędzy bez sprawdzenia sposobu księgowania nadpłaty
- wpłacenie samego salda kapitału bez odsetek naliczonych do dnia zamknięcia
- brak wyboru między skróceniem okresu a obniżeniem raty
- założenie, że każda prowizja hipoteczna zawsze podlega zwrotowi
- pomieszanie zwrotu prowizji z oszczędnością na przyszłych odsetkach
- brak zaświadczenia o całkowitej spłacie
- niekontrolowanie rozliczenia w terminie
- wysłanie zwykłego zapytania zamiast formalnej reklamacji
- oddanie firmie odzyskującej znaczącej części prostego roszczenia bez porównania kosztów
Co zrobić po całkowitej spłacie kredytu
- ☐ Pobierz zaświadczenie o całkowitej spłacie i braku zadłużenia.
- ☐ Sprawdź, czy saldo wynosi zero i umowa ma status zamkniętej.
- ☐ Zweryfikuj zwrot prowizji i innych kosztów.
- ☐ Ustal, co stało się z ubezpieczeniem i ewentualną niewykorzystaną składką.
- ☐ Przy kredycie hipotecznym odbierz dokument potrzebny do wykreślenia hipoteki.
- ☐ Po aktualizacji danych sprawdź, czy zobowiązanie jest prawidłowo oznaczone w BIK.
- ☐ Zachowaj umowę, potwierdzenia i rozliczenie co najmniej do czasu wyjaśnienia wszystkich roszczeń.
Checklista przed wcześniejszą spłatą
- ☐ Ustaliłem rodzaj i datę umowy.
- ☐ Sprawdziłem oprocentowanie i możliwą rekompensatę.
- ☐ Znam kwotę potrzebną do spłaty na konkretny dzień.
- ☐ Porównałem pełną spłatę, skrócenie okresu i obniżenie raty.
- ☐ Zachowuję bezpieczną rezerwę finansową.
- ☐ Złożyłem dyspozycję we właściwym kanale.
- ☐ Mam potwierdzenie wpłaty i zaksięgowania.
- ☐ Odebrałem nowy harmonogram lub potwierdzenie zamknięcia.
- ☐ Sprawdziłem zwrot kosztów i zastosowany wzór.
- ☐ Zabezpieczyłem dokumenty na wypadek reklamacji.
Komentarz redakcyjny Moneta24
Przed wcześniejszą spłatą nie wystarczy sprawdzić samego salda kapitału. Najpierw warto uzyskać od banku wyliczenie na konkretny dzień, ustalić możliwą rekompensatę oraz zdecydować, czy nadpłata ma obniżyć ratę, czy skrócić okres kredytowania. Po rozliczeniu należy skontrolować nie tylko przyszłe odsetki, ale również prowizję i pozostałe koszty uwzględnione w całkowitym koszcie kredytu.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej ani finansowej. W sprawach dotyczących starszej umowy, hipoteki, przedawnienia lub dużej spornej kwoty warto skonsultować dokumenty z prawnikiem.
Powiązane materiały i narzędzia Moneta24
- Ranking kredytów gotówkowych
- Kalkulator pożyczek gotówkowych
- Ranking kredytów hipotecznych
- Kalkulator kredytów hipotecznych
- Ranking kredytów konsolidacyjnych
- Jak poprawić punktację BIK i zdolność kredytową
- Bank odrzucił wniosek o kredyt – jak poznać przyczynę
- Jak pobrać bezpłatną kopię danych BIK
- Checklista wcześniejszej spłaty kredytu
- Wzór: Wniosek o rozliczenie wcześniejszej spłaty kredytu
FAQ – Najczęściej zadawane pytania
Czy bank musi zwrócić prowizję po wcześniejszej spłacie kredytu?
W przypadku kredytu konsumenckiego całkowity koszt kredytu powinien zostać obniżony proporcjonalnie do okresu, o który skrócono umowę; obejmuje to również prowizję zaliczoną do całkowitego kosztu. Nie oznacza to jednak zwrotu całej prowizji ani automatycznego zastosowania identycznej zasady do każdej hipoteki, leasingu lub kredytu firmowego. Najpierw ustal rodzaj i datę umowy, faktyczny dzień spłaty oraz koszt uwzględniony w rozliczeniu. Jeśli bank nie wypłacił należności, zażądaj pełnego wyliczenia.
Czy zwrot obejmuje całą prowizję?
Zwykle nie. Przy całkowitej wcześniejszej spłacie kredytu konsumenckiego rozliczana jest część kosztu odpowiadająca okresowi, o który umowa została skrócona. Przykładowo, spłata po 24 miesiącach umowy zawartej na 60 miesięcy oznacza 36 miesięcy skrócenia, lecz ostateczne obliczenie powinno uwzględniać dokładne dni i kwalifikację kosztu. Pełny zwrot mógłby wystąpić tylko w szczególnej sytuacji wynikającej z konstrukcji umowy i czasu jej wykonania.
Czy zwrot następuje automatycznie?
Kredytodawca powinien sam prawidłowo rozliczyć całkowitą wcześniejszą spłatę kredytu konsumenckiego, ale nie należy zakładać, że każde rozliczenie zostanie wykonane bezbłędnie. Po zamknięciu umowy sprawdź rachunek, historię operacji oraz dokument pokazujący kapitał, odsetki, prowizję i pozostałe koszty. Jeżeli pieniądze nie wpłynęły, kwota jest zaniżona albo bank nie ujawnił sposobu kalkulacji, wyślij pisemne żądanie, a następnie reklamację.
Ile czasu bank ma na rozliczenie?
Przy całkowitej wcześniejszej spłacie kredytu konsumenckiego bank powinien rozliczyć się z konsumentem w ciągu 14 dni od dokonania spłaty. Termin ten nie jest uniwersalną regułą dla każdej częściowej nadpłaty, hipoteki, leasingu czy kredytu firmowego. Jeżeli po 14 dniach nie otrzymasz zwrotu albo przejrzystego rozliczenia właściwej umowy konsumenckiej, złóż formalną reklamację i zachowaj potwierdzenie jej doręczenia.
Czy zwrot należy się po częściowej nadpłacie?
Tak, art. 49 ustawy o kredycie konsumenckim stosuje się odpowiednio również do częściowej spłaty przed terminem. Efekt może być jednak mniej widoczny niż po całkowitym zamknięciu umowy: bank może ująć go w nowym saldzie, harmonogramie, niższej racie lub odrębnym rozliczeniu kosztów. Po nadpłacie poproś o dokument wskazujący datę księgowania, kwotę kapitału, nową ratę lub okres, zmianę przyszłych odsetek i sposób uwzględnienia kosztów pozaodsetkowych.
Czy można odzyskać opłatę przygotowawczą?
Może podlegać proporcjonalnemu obniżeniu, jeżeli była elementem całkowitego kosztu kredytu konsumenckiego. Sama nazwa opłaty nie przesądza wyniku — trzeba sprawdzić, za co ją pobrano, kto był odbiorcą i czy koszt był związany z udzieleniem finansowania. W reklamacji warto poprosić bank o wskazanie podstawy wyłączenia opłaty z kalkulacji, jeżeli została pominięta. Nie należy natomiast automatycznie utożsamiać z prowizją kosztów sądowych, notarialnych lub usług niezależnych.
Czy zwrot obejmuje ubezpieczenie?
Nie zawsze rozlicza się je tak samo jak prowizję. Znaczenie mają warunki polisy, okres faktycznej ochrony, sposób sfinansowania składki, możliwość kontynuowania ubezpieczenia oraz to, kto pobrał pieniądze. Jeżeli ochrona kończy się wraz ze spłatą kredytu, może powstać podstawa do rozliczenia niewykorzystanego okresu, ale trzeba sprawdzić dokumenty ubezpieczeniowe. Oddziel też zwrot składki od odsetek naliczonych od składki, gdy została skredytowana.
Czy bank może naliczyć opłatę za wcześniejszą spłatę?
Tak, lecz wyłącznie po spełnieniu ustawowych warunków i w określonych limitach. Dla kredytu konsumenckiego znaczenie mają m.in. stałe oprocentowanie oraz przekroczenie ustawowego progu wcześniejszych spłat; maksymalna rekompensata zależy też od okresu pozostałego do końca umowy. W kredycie hipotecznym obowiązują inne przesłanki, m.in. dotyczące pierwszych 36 miesięcy przy stopie zmiennej. Sprawdź umowę, rodzaj oprocentowania, aktualny próg i dokładne wyliczenie banku.
Czy konsolidacja daje prawo do zwrotu ze starych kredytów?
Może dawać takie prawo, jeżeli środki z konsolidacji zamknęły stare kredyty przed terminem. Źródło pieniędzy wykorzystanych do spłaty nie odbiera automatycznie prawa do rozliczenia kosztów, ale każdą starą umowę trzeba sprawdzić oddzielnie pod kątem rodzaju, daty i faktycznego dnia zamknięcia. Jednocześnie policz prowizję oraz całkowity koszt nowego kredytu konsolidacyjnego — niższa rata może wynikać z dłuższego okresu i nie musi oznaczać niższego kosztu łącznego.
Czy można odzyskać prowizję po kilku latach?
Może to być możliwe, ale nie da się wskazać jednej bezpiecznej daty granicznej dla wszystkich spraw. Trzeba ustalić datę zawarcia i zamknięcia umowy, moment wymagalności zwrotu, właściwe przepisy przejściowe oraz zdarzenia mogące wpływać na bieg przedawnienia. Zwykłe zapytanie na infolinii lub wniosek do Rzecznika Finansowego nie powinny być traktowane jako pewne zabezpieczenie roszczenia. Przy starszej umowie lub dużej kwocie warto szybko pokazać dokumenty prawnikowi.
Czy zwrot prowizji jest opodatkowany?
Zwrot wcześniej poniesionego kosztu co do zasady nie jest tym samym co nowe wynagrodzenie lub dochód, ponieważ przywraca część wydatku poniesionego przez klienta. Osobnej oceny mogą jednak wymagać odsetki ustawowe za opóźnienie, rozliczenie kosztu wcześniej ujętego podatkowo albo nietypowa sytuacja przedsiębiorcy. Bankowe potwierdzenie wypłaty i opis przelewu warto zachować. W razie wątpliwości podatkowych dotyczących większej kwoty należy skonsultować konkretny stan faktyczny.
Czy wcześniejsza spłata poprawi zdolność kredytową?
Może ją poprawić, ponieważ zamknięcie kredytu usuwa miesięczną ratę, a nadpłata z obniżeniem raty zmniejsza bieżące obciążenie budżetu. Efekt nie musi być natychmiastowy: bank powinien najpierw zamknąć lub przeliczyć umowę, a dane muszą zostać zaktualizowane. Decyzja o nowym kredycie zależy również od dochodu, kosztów utrzymania, limitów, innych zobowiązań i polityki banku. Sama wcześniejsza spłata nie gwarantuje więc przyznania finansowania.
Czy po spłacie trzeba zamknąć rachunek techniczny?
Najpierw trzeba potwierdzić, że kredyt został rozliczony do zera i ma status zamkniętego. Rachunek techniczny służący wyłącznie do obsługi kredytu bank zwykle rozlicza zgodnie ze swoją procedurą, ale powiązane konto osobiste, karta, limit odnawialny lub pakiet usług mogą nadal działać i generować opłaty. Nie zakładaj, że zamknięcie kredytu automatycznie rozwiązało wszystkie umowy. Poproś o listę aktywnych produktów i osobne potwierdzenia ich zamknięcia, jeśli nie są potrzebne.
Co zrobić, gdy bank nie pokazuje sposobu obliczenia?
Zażądaj pełnego, możliwego do zweryfikowania rozliczenia. Powinno ono wskazywać pierwotny i faktyczny czas trwania umowy, liczbę dni, kwotę bazową, wszystkie analizowane koszty, pozycje wyłączone wraz z podstawą, zastosowany wzór, rekompensatę oraz sposób wypłaty. Ogólne stwierdzenie, że kredyt rozliczono zgodnie z umową, nie pozwala ocenić poprawności wyniku. Jeżeli bank nie uzupełni danych, złóż reklamację, a po jej wyczerpaniu rozważ pomoc Rzecznika Finansowego.
Źródła oficjalne
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim – tekst jednolity
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym – ISAP
- Kalkulator wcześniejszej spłaty kredytu konsumenckiego UOKiK
- Rzecznik Finansowy – wcześniejsza spłata kredytu
- Rzecznik Finansowy – zasady postępowań
- Wyrok TSUE C-383/18 Lexitor
- Wyrok TSUE C-555/21 UniCredit Bank Austria