UOKiK, KNF czy Rzecznik Finansowy – gdzie zgłosić problem?
Najkrócej: jeśli chcesz rozwiązać własny spór z bankiem, ubezpieczycielem, firmą pożyczkową albo innym podmiotem rynku finansowego, najpierw złóż reklamację, a po jej odrzuceniu rozważ wniosek do Rzecznika Finansowego. Jeżeli widzisz nieprawidłowość ważną z punktu widzenia nadzoru nad instytucją finansową, przekaż sygnał do Komisji Nadzoru Finansowego. Jeżeli szkodliwa praktyka może dotyczyć szerokiej, potencjalnie nieograniczonej grupy konsumentów, właściwym organem może być Prezes UOKiK.
UOKiK, KNF i Rzecznik Finansowy nie są trzema szczeblami odwoławczymi tej samej procedury. Każda z tych instytucji ma inne zadania. W jednej sprawie można czasem zawiadomić więcej niż jeden organ, ale każde pismo powinno odpowiadać jego kompetencjom. Ten poradnik pomoże Ci wybrać właściwą drogę, przygotować dokumenty i zrozumieć, czego realnie możesz oczekiwać po zgłoszeniu.
Ważne: żadna z opisanych instytucji nie zastępuje natychmiastowego kontaktu z bankiem ani policją, gdy doszło do kradzieży pieniędzy, przejęcia bankowości, utraty karty, wyłudzenia danych albo trwającego oszustwa inwestycyjnego. W pilnej sytuacji najpierw ogranicz szkodę, a dopiero później porządkuj ścieżkę reklamacyjną i urzędową.
UOKiK, KNF czy Rzecznik Finansowy – szybki wybór
| Jeżeli… | Najczęściej wybierz | Dlaczego |
|---|---|---|
| Chcesz odzyskać konkretną kwotę lub zakwestionować decyzję firmy finansowej | Reklamacja, a następnie Rzecznik Finansowy, ADR lub sąd | To indywidualny spór dotyczący Twojej umowy lub usługi. |
| Podejrzewasz nieprawidłowości w działalności nadzorowanego podmiotu | KNF | Informacja może zostać wykorzystana w ramach nadzoru nad rynkiem. |
| Ta sama praktyka może szkodzić wielu konsumentom | UOKiK | UOKiK chroni zbiorowe interesy konsumentów. |
| Podejrzewasz oszustwo, wyłudzenie albo podszywanie się pod instytucję | Bank oraz policja lub prokuratura | Liczy się szybkie zabezpieczenie pieniędzy i dowodów. |
| Problem dotyczy przetwarzania danych osobowych | Bank lub firma, a następnie UODO | UODO jest organem właściwym w sprawach ochrony danych. |
| Potrzebujesz bezpłatnej pomocy w przygotowaniu pisma | Rzecznik konsumentów lub wyspecjalizowana pomoc konsumencka | Możesz uzyskać poradę i pomoc w indywidualnej sprawie. |
Test w 60 sekund – gdzie zgłosić problem finansowy?
- Czy chodzi o Twoją umowę, rachunek, kredyt, pożyczkę, polisę albo transakcję? Zacznij od reklamacji. Po negatywnej odpowiedzi sprawdź pomoc Rzecznika Finansowego.
- Czy praktyka jest powtarzalna i może obejmować wielu klientów, na przykład reklama ukrywa ważne koszty? Rozważ zawiadomienie UOKiK.
- Czy problem może świadczyć o naruszaniu regulacji przez bank, zakład ubezpieczeń, dom maklerski lub inny nadzorowany podmiot? Rozważ sygnał do KNF.
- Czy potrzebujesz wiążącego rozstrzygnięcia i zasądzenia pieniędzy? Organ nadzoru nie zastąpi sądu. Rozważ ADR, ugodę albo pozew.
- Czy właśnie trwa atak, nieautoryzowana transakcja lub kontakt z oszustem? Najpierw bank, blokada dostępu i w razie potrzeby policja.
Jedna sprawa może mieć kilka warstw. Przykładowo bank może odmówić jednej osobie zwrotu opłaty, a jednocześnie stosować ten sam mechanizm wobec tysięcy klientów. Wtedy własne roszczenie klient kieruje ścieżką reklamacyjną, a szerszą praktykę może zgłosić UOKiK lub – jeżeli ma ona znaczenie nadzorcze – KNF.
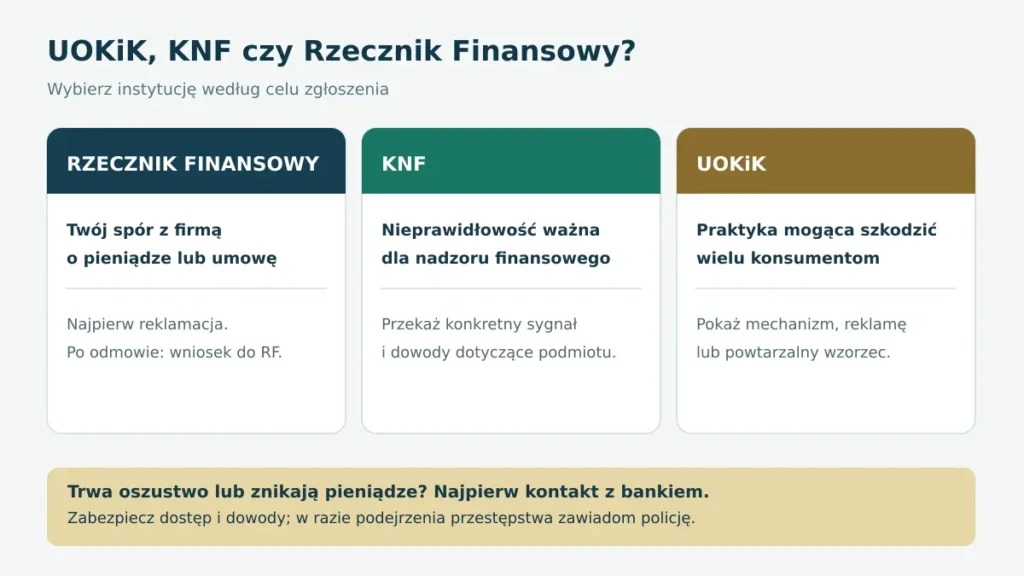
Wybór instytucji zależy od celu zgłoszenia. W pilnej sytuacji najpierw skontaktuj się z bankiem.
Najpierw reklamacja – kiedy jest konieczna?
Jeżeli oczekujesz zwrotu pieniędzy, korekty salda, poprawienia danych, wypłaty odszkodowania albo wykonania umowy, rozpocznij od reklamacji do podmiotu, z którym masz spór. W reklamacji wskaż produkt, daty, kwoty, fakty, dowody i konkretne żądanie. Samo przesłanie opisu problemu do urzędu nie zastępuje żądania skierowanego do przedsiębiorcy.
Wcześniejsza reklamacja jest warunkiem podjęcia postępowania interwencyjnego przez Rzecznika Finansowego. Możesz zwrócić się do Rzecznika, gdy reklamacja została odrzucona albo nie uwzględniono Twoich roszczeń w całości. Podstawą interwencji może być także brak odpowiedzi w obowiązującym terminie, niewykonanie uznanej reklamacji lub niedopełnienie innych obowiązków reklamacyjnych.
Zgłoszenie do UOKiK lub KNF ma inny cel. Może przekazać organowi ważny sygnał, lecz nie powinno usypiać czujności w sprawie Twojego roszczenia. Pilnuj reklamacji, możliwości odwołania, dokumentów oraz przedawnienia. Rzecznik Finansowy wyraźnie informuje, że sam wniosek o postępowanie interwencyjne nie przerywa biegu przedawnienia.
Rzecznik Finansowy – pomoc w indywidualnym sporze
Kiedy Rzecznik Finansowy jest właściwym wyborem?
Rzecznik Finansowy jest najbliżej indywidualnego sporu klienta z podmiotem rynku finansowego. Pomaga między innymi w sprawach dotyczących banków, SKOK-ów, instytucji płatniczych, firm pożyczkowych, zakładów ubezpieczeń i podmiotów rynku kapitałowego, jeżeli dana sprawa mieści się w ustawowym zakresie jego działania.
- bank odrzucił reklamację dotyczącą opłaty, prowizji, salda lub rozliczenia kredytu;
- instytucja odmówiła zwrotu środków po nieautoryzowanej transakcji;
- firma pożyczkowa nieprawidłowo rozliczyła umowę lub koszty;
- ubezpieczyciel odmówił odszkodowania albo zaniżył świadczenie;
- podmiot nie odpowiedział na reklamację w obowiązującym terminie;
- uznana reklamacja nie została wykonana;
- odpowiedź na reklamację jest niepełna, niespójna albo pomija kluczowe dowody.
Postępowanie interwencyjne a postępowanie polubowne
| Cecha | Interwencja RF | Postępowanie polubowne RF |
|---|---|---|
| Główny cel | Przekonanie podmiotu do zmiany stanowiska dzięki argumentacji Rzecznika | Dążenie do porozumienia między klientem a podmiotem |
| Warunek wstępny | Wcześniejsza reklamacja i spór pozostający nierozwiązany | Istnienie sporu po próbie rozwiązania go z podmiotem |
| Rola Rzecznika | Analiza i wystąpienie do podmiotu | Bezstronna pomoc w poszukiwaniu rozwiązania |
| Wiążący rezultat | Rzecznik nie wydaje decyzji wiążącej podmiot | Ugoda wiąże strony, jeśli zostanie zawarta |
| Kiedy rozważyć | Gdy potrzebujesz merytorycznej interwencji i oceny argumentów | Gdy obie strony mogą rozważyć kompromis |
W postępowaniu interwencyjnym Rzecznik analizuje materiały, występuje do instytucji finansowej o stanowisko i dokumenty oraz przedstawia argumentację. Podmiot nie musi jednak zmienić decyzji. Jeżeli spór pozostaje nierozwiązany, pismo kończące może pomóc w ocenie dalszych kroków, w tym postępowania polubownego albo sądowego.
Kto może wystąpić o interwencję?
Rzecznik Finansowy podaje, że pomaga wszystkim osobom fizycznym, również prowadzącym działalność gospodarczą. Nie podejmuje natomiast interwencji na wniosek spółek prawa handlowego, fundacji, stowarzyszeń i innych osób prawnych lub wskazanych jednostek organizacyjnych. Sam fakt, że produkt był wykorzystywany w działalności gospodarczej osoby fizycznej, nie wyklucza więc automatycznie interwencji, ale spółka powinna szukać innej ścieżki ochrony.
Jak złożyć wniosek do Rzecznika Finansowego?
- dołącz reklamację oraz odpowiedź podmiotu albo dowód braku odpowiedzi;
- opisz chronologicznie zdarzenia i wskaż, czego nadal żądasz;
- załącz umowę, regulamin, historię operacji, korespondencję i obliczenia;
- podpisz wniosek odręcznie albo elektronicznie;
- skorzystaj z aktualnego wzoru i kanałów podanych na rf.gov.pl.
Według informacji aktualnych 16 września 2026 r. wniosek można przesłać między innymi przez e-Doręczenia na adres AE:PL-82898-28814-BHBGA-15, przez ePUAP na /RzecznikFinansowy/SkrytkaESP, pocztą na ul. Nowogrodzką 47A, 00-695 Warszawa albo pocztą elektroniczną na biuro@rf.gov.pl. Przed wysłaniem zawsze sprawdź aktualne dane na oficjalnej stronie.
Czego Rzecznik Finansowy nie zrobi?
- nie wyda wyroku nakazującego przedsiębiorcy zapłatę;
- nie zagwarantuje zmiany stanowiska banku lub ubezpieczyciela;
- nie zastąpi natychmiastowej blokady rachunku ani zawiadomienia o przestępstwie;
- nie zatrzyma automatycznie biegu przedawnienia;
- nie poprowadzi interwencji na wniosek spółki prawa handlowego.
Komisja Nadzoru Finansowego – kiedy zgłosić problem do KNF?
Co robi KNF?
Komisja Nadzoru Finansowego sprawuje nadzór nad określonymi segmentami rynku finansowego. Informacje od klientów mogą pomóc w identyfikowaniu nieprawidłowości w działalności nadzorowanych podmiotów. Nadzór nie jest jednak postępowaniem sądowym między klientem a instytucją i nie służy do zasądzania konkretnej kwoty na rzecz zgłaszającego.
W praktyce KNF warto zawiadomić, gdy problem może wskazywać na nieprawidłowy sposób działania instytucji, powtarzalność naruszeń, zagrożenie bezpieczeństwa klientów albo działalność prowadzoną bez wymaganego zezwolenia. Jeżeli równocześnie żądasz zwrotu własnych pieniędzy, prowadź oddzielnie reklamację i dalszą ścieżkę roszczeniową.
Jakie podmioty są związane z nadzorem KNF?
Zakres nadzoru zależy od rodzaju działalności i podstawy prawnej. Obejmuje on między innymi banki, SKOK-i, zakłady ubezpieczeń, podmioty rynku kapitałowego, fundusze, część instytucji płatniczych i inne regulowane podmioty. Nie należy zakładać, że każda firma posługująca się słowami „finanse”, „kredyt” albo „inwestycje” podlega nadzorowi w taki sam sposób.
Przed zgłoszeniem sprawdź podmiot w oficjalnych rejestrach KNF. W przypadku firmy zagranicznej zweryfikuj również, czy działa w Polsce na podstawie zezwolenia, notyfikacji lub innego dopuszczalnego mechanizmu. Brak prostego wyniku w wyszukiwarce nie przesądza jeszcze o legalności albo nielegalności działalności.
Kiedy zawiadomienie KNF ma sens?
- instytucja systemowo nie wykonuje obowiązków wobec klientów;
- występują powtarzalne problemy z bezpieczeństwem usług lub obsługą dyspozycji;
- sposób oferowania produktu może naruszać obowiązki regulacyjne;
- podmiot utrudnia składanie lub rozpatrywanie reklamacji w szerszej skali;
- istnieje podejrzenie działalności bez wymaganego zezwolenia;
- firma podszywa się pod licencjonowaną instytucję albo bezpodstawnie sugeruje nadzór;
- sprawa dotyczy nieprawidłowości mogącej zagrażać większej liczbie klientów lub stabilności działania podmiotu.
Czy KNF odzyska pieniądze klienta?
Nie należy składać skargi do KNF z założeniem, że Komisja wyda decyzję nakazującą bankowi zwrot określonej kwoty. Informacja klienta może być cenna nadzorczo, ale indywidualne roszczenie trzeba prowadzić własną ścieżką: przez reklamację, Rzecznika Finansowego, postępowanie polubowne, mediację lub sąd. W piśmie do KNF skup się więc na charakterze nieprawidłowości, skali, powtarzalności i dokumentach świadczących o sposobie działania podmiotu.
Lista ostrzeżeń publicznych KNF
Lista ostrzeżeń publicznych zawiera informacje o podmiotach, w związku z działalnością których złożono zawiadomienie o podejrzeniu popełnienia określonego przestępstwa albo wystąpiły inne okoliczności wskazane przy danym wpisie. Zawsze przeczytaj pełną treść rekordu, w tym podstawę zawiadomienia, organ prowadzący sprawę i informację o jej wyniku.
Obecność na liście jest poważnym sygnałem ostrzegawczym, ale nie zastępuje analizy wpisu. Z kolei brak firmy na liście nie jest certyfikatem bezpieczeństwa. Oszuści mogą szybko zmieniać nazwy i domeny, podszywać się pod legalne podmioty albo działać z zagranicy.
Sąd Polubowny przy KNF to odrębna droga
Nie należy utożsamiać skargi lub sygnału nadzorczego do KNF z postępowaniem przed Sądem Polubownym przy KNF. Sąd Polubowny umożliwia między innymi mediację i arbitraż w sporach dotyczących rynku finansowego. Przed wyborem procedury sprawdź jej warunki, wymaganą zgodę stron, koszty i skutki prawne. To narzędzie rozwiązywania sporu, a nie część zwykłego zgłoszenia nieprawidłowości nadzorcy.
UOKiK – gdy problem dotyczy zbiorowych interesów konsumentów
Czym jest zbiorowy interes konsumentów?
UOKiK wyjaśnia, że naruszenie zbiorowych interesów konsumentów występuje wtedy, gdy bezprawna lub sprzeczna z dobrymi obyczajami praktyka przedsiębiorcy może dotykać potencjalnie nieograniczonej liczby konsumentów. Kluczowa jest więc nie suma strat jednej osoby, lecz charakter praktyki i możliwość objęcia nią szerszej grupy.
Przykładem może być pomijanie w umowach kredytu konsumenckiego lub formularzach informacyjnych wymaganych danych, wprowadzająca w błąd reklama, systemowe utrudnianie reklamacji albo proponowanie usług finansowych nieodpowiadających potrzebom klientów. Natomiast błędne naliczenie odsetek wyłącznie w jednej konkretnej umowie co do zasady pozostaje sprawą indywidualną.
Kiedy zgłosić firmę finansową do UOKiK?
- reklama kredytu lub pożyczki eksponuje korzyść, a ukrywa istotne koszty albo warunki;
- ten sam wzorzec umowy może zawierać niedozwolone postanowienia;
- przedsiębiorca przekazuje wielu klientom nierzetelne lub niepełne informacje;
- system obsługi utrudnia konsumentom składanie reklamacji lub rezygnację z usługi;
- opłata jest pobierana według tego samego mechanizmu od dużej grupy klientów;
- produkt finansowy jest proponowany w sposób nieadekwatny do jego charakteru lub potrzeb klientów;
- kampania sprzedażowa może wprowadzać konsumentów w błąd co do ryzyka, oprocentowania, kosztów lub gwarancji.
Czy UOKiK rozpatrzy indywidualne żądanie zwrotu?
Zawiadomienie UOKiK nie jest zwykłym odwołaniem od odmownej odpowiedzi banku. Prezes UOKiK działa w interesie publicznym i priorytetowo traktuje praktyki dotyczące szerokiego kręgu konsumentów. Jeżeli Twoim głównym celem jest zwrot 500 zł pobranej opłaty, zadbaj o reklamację i indywidualną ścieżkę dochodzenia roszczenia. Jednocześnie możesz przekazać UOKiK dowody, że ten sam mechanizm dotyczy wielu osób.
W zawiadomieniu wskaż, dlaczego praktyka może być szersza niż Twój przypadek. Dołącz wzorzec umowy, zrzuty reklamy, regulamin, korespondencję, publiczne komunikaty oraz inne materiały potwierdzające powtarzalność. Nie wysyłaj wyłącznie emocjonalnego opisu własnego sporu.
Co dzieje się po zgłoszeniu?
| Instytucja | Co może zrobić | Czego nie należy oczekiwać |
|---|---|---|
| Rzecznik Finansowy | Przeanalizować sprawę, wystąpić do podmiotu, przedstawić argumentację lub prowadzić tryb polubowny | Automatycznie wiążącej decyzji nakazującej zapłatę |
| KNF | Wykorzystać informację w analizie i działaniach nadzorczych | Rozstrzygnięcia prywatnego sporu i zasądzenia kwoty |
| UOKiK | Zbadać praktykę naruszającą zbiorowe interesy i podjąć działania wobec przedsiębiorcy | Typowego prowadzenia pojedynczej reklamacji klienta |
| Sąd | Wydać wiążące rozstrzygnięcie w granicach żądania i dowodów | Szybkiego działania bez kosztów, ryzyka i formalności |
Brak informacji o dalszym biegu zgłoszenia nie zawsze oznacza, że sygnał został zignorowany. Organy nadzoru i ochrony rynku mogą wykorzystywać dane w szerszych analizach, a zakres informacji przekazywanych zgłaszającemu bywa ograniczony. To kolejny powód, aby własne roszczenie prowadzić niezależnie.
Tabela konkretnych problemów – gdzie je zgłosić?
| Problem | Pierwsza droga | Możliwa dodatkowa droga |
|---|---|---|
| Bank odrzucił reklamację o zwrot opłaty | Rzecznik Finansowy lub ADR | Sąd; UOKiK, gdy mechanizm jest masowy |
| Nieautoryzowany przelew lub płatność | Natychmiast bank, zabezpieczenie dostępu i reklamacja | Policja; po odmowie Rzecznik Finansowy |
| Firma pożyczkowa ukrywa koszty w reklamach | Reklamacja w swojej sprawie | UOKiK; KNF zależnie od podmiotu i naruszenia |
| Ubezpieczyciel odmawia świadczenia | Reklamacja, następnie Rzecznik Finansowy | Postępowanie polubowne lub sąd |
| Podejrzenie działalności bez zezwolenia | Weryfikacja rejestrów i sygnał do KNF | Policja lub prokuratura, gdy istnieje podejrzenie przestępstwa |
| Bank systemowo utrudnia reklamacje | Reklamacja i zabezpieczenie dowodów | KNF i UOKiK |
| Błędne dane osobowe lub naruszenie RODO | Żądanie do administratora danych | UODO; RF, jeśli równolegle istnieje spór finansowy |
| Zagraniczny podmiot finansowy z UE | Reklamacja do podmiotu | Właściwy ADR, FIN-NET lub ECK zależnie od sprawy |
| Fałszywy broker żąda kolejnej wpłaty | Nie wpłacać, skontaktować się z bankiem | Policja lub prokuratura; sygnał do KNF |
Przykłady – jak wybrać właściwą instytucję?
Bank nie zwrócił pieniędzy po nieautoryzowanej transakcji
Najpierw zablokuj zagrożony dostęp, zgłoś transakcję bankowi i złóż reklamację. Zabezpiecz historię rachunku, SMS-y, dane urządzeń i korespondencję. Jeżeli bank odrzuci roszczenie, rozważ interwencję Rzecznika Finansowego. Gdy istnieje podejrzenie przestępstwa, zawiadom policję. Zgłoszenie do KNF może mieć sens, jeżeli materiał wskazuje na szersze nieprawidłowości, ale nie zastąpi dochodzenia zwrotu.
Firma pożyczkowa ukryła część kosztów
W swojej sprawie złóż reklamację z żądaniem i wyliczeniem. Jeśli problem nie zostanie rozwiązany, sprawdź właściwość Rzecznika Finansowego oraz drogę sądową. Gdy sposób prezentowania kosztów jest elementem wzorca, reklamy lub powtarzalnej praktyki, przekaż materiały UOKiK.
Ubezpieczyciel zaniżył odszkodowanie
To przede wszystkim indywidualny spór. Złóż reklamację, przedstaw kosztorys, zdjęcia, ekspertyzę i kwotę żądania. Po odmowie możesz skierować sprawę do Rzecznika Finansowego, postępowania polubownego albo sądu. UOKiK będzie właściwy dopiero wtedy, gdy problem wynika z praktyki mogącej dotykać szerokiej grupy konsumentów.
Bank pobiera tę samą opłatę od wielu klientów
Każdy klient powinien zabezpieczyć własne roszczenie w reklamacji. Jednocześnie regulamin, taryfa i komunikaty banku mogą stanowić podstawę zawiadomienia UOKiK o możliwej praktyce zbiorowej. Jeżeli sposób działania ma znaczenie nadzorcze, można również przekazać sygnał KNF.
Podejrzana platforma inwestycyjna obiecuje pewny zysk
Nie wysyłaj kolejnych pieniędzy ani dokumentów. Zweryfikuj firmę w rejestrach nadzorczych i na liście ostrzeżeń, ale pamiętaj, że brak wpisu nie gwarantuje bezpieczeństwa. Skontaktuj się z bankiem, zachowaj wiadomości, numery rachunków, domeny i potwierdzenia. Podejrzenie oszustwa zgłoś organom ścigania, a działalność bez zezwolenia – KNF.
Instytucja nie odpowiedziała na reklamację
Zachowaj dowód wpływu reklamacji i sprawdź właściwy termin. Brak odpowiedzi może mieć określone konsekwencje prawne, ale nie należy opierać dalszych działań na samym przypuszczeniu. W sprawach rynku finansowego możesz zwrócić się do Rzecznika Finansowego także z powodu braku odpowiedzi w obowiązującym terminie.
Czy można zgłosić tę samą sprawę do kilku instytucji?
Tak, jeżeli każda instytucja otrzymuje informację odpowiadającą jej zadaniom. Nie oznacza to jednak, że warto skopiować jedno pismo i wysłać je do wszystkich. Rzecznik Finansowy powinien otrzymać opis indywidualnego roszczenia po reklamacji. UOKiK potrzebuje materiału pokazującego możliwą praktykę zbiorową. KNF powinien dostać konkretny sygnał o nieprawidłowości istotnej nadzorczo.
| Adresat | Co podkreślić w piśmie |
|---|---|
| Rzecznik Finansowy | Umowę, reklamację, odpowiedź, szkodę, własne żądanie i argumenty. |
| KNF | Rodzaj podmiotu, powtarzalność, znaczenie nadzorcze, bezpieczeństwo i dokumenty. |
| UOKiK | Mechanizm praktyki, grupę potencjalnie dotkniętych konsumentów, wzorce i reklamy. |
| Policja lub prokuratura | Okoliczności podejrzenia przestępstwa, przepływy pieniędzy, dane sprawców i dowody. |
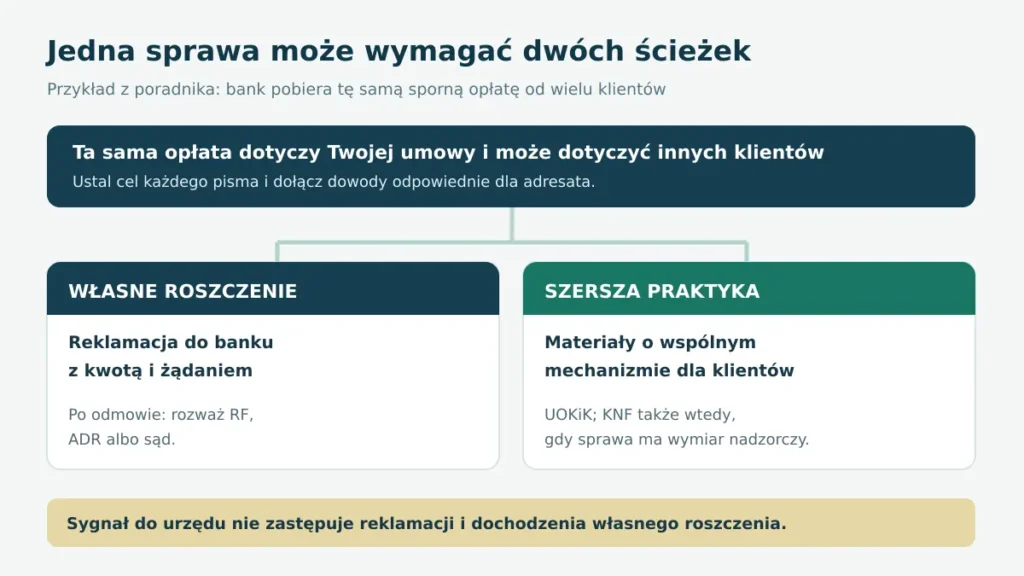
Reklamacja służy dochodzeniu własnego roszczenia; szerszą praktykę można osobno zgłosić właściwemu organowi.
Kiedy trzeba działać natychmiast?
Nie czekaj na odpowiedź urzędu, jeżeli nadal można ograniczyć szkodę. Pilnego działania wymagają zwłaszcza:
- utrata telefonu, karty, dokumentu tożsamości lub danych logowania;
- nieautoryzowana transakcja albo nowy odbiorca dodany bez Twojej wiedzy;
- przekazanie oszustowi kodu, hasła lub zdalnego dostępu do urządzenia;
- żądanie kolejnej wpłaty w celu „odblokowania” inwestycji lub wypłaty;
- podszywanie się pod bank, KNF, policję, pracownika giełdy albo doradcę;
- podejrzenie wykorzystania danych do zaciągnięcia zobowiązania.
Skontaktuj się z bankiem przez oficjalny numer lub aplikację, zablokuj kartę i dostęp, zmień dane uwierzytelniające z bezpiecznego urządzenia oraz zabezpiecz dowody. W zależności od zdarzenia zawiadom policję, operatora, administratora usługi lub CERT Polska. Dopiero potem przygotuj reklamację i dodatkowe zawiadomienia.
Konsument, jednoosobowa działalność czy spółka?
Status zgłaszającego ma znaczenie. UOKiK chroni zbiorowe interesy konsumentów, więc typowy spór między dwoma przedsiębiorcami nie jest sprawą konsumencką. Rzecznik Finansowy dopuszcza interwencje na rzecz osób fizycznych, w tym prowadzących działalność gospodarczą, ale nie na rzecz spółek prawa handlowego i innych osób prawnych. Dostęp do mediacji, arbitrażu lub sądu trzeba oceniać według zasad konkretnego postępowania.
Jeśli umowę zawierała spółka, nie opisuj sprawy tak, jakby klientem był prywatnie wspólnik lub członek zarządu. Wybierz ścieżkę odpowiadającą rzeczywistej stronie umowy. Nieprawidłowe określenie statusu może spowodować przekazanie sprawy, odmowę działania albo stratę czasu.
Problem z zagraniczną firmą finansową
W sporze transgranicznym najpierw ustal pełną nazwę prawną firmy, kraj siedziby, organ nadzoru, numer licencji oraz podmiot będący stroną umowy. Nazwa aplikacji lub marki może różnić się od nazwy przedsiębiorcy. Złóż reklamację zgodnie z procedurą firmy i zachowaj potwierdzenie.
FIN-NET jest europejską siecią krajowych podmiotów pozasądowego rozwiązywania sporów finansowych. Może pomóc w znalezieniu właściwego organu ADR przy sporze z dostawcą usług finansowych z innego państwa Europejskiego Obszaru Gospodarczego. Europejskie Centrum Konsumenckie bezpłatnie pomaga konsumentom w sporach z firmami z innych państw UE, Norwegii i Islandii. Właściwa ścieżka zależy jednak od rodzaju usługi i uczestnictwa danego podmiotu w systemie.
W przypadku firmy spoza EOG możliwości mogą być bardziej ograniczone. Szczególną ostrożność zachowaj przy platformach inwestycyjnych, które podają zagraniczny adres, lecz nie ujawniają pełnych danych prawnych albo utrudniają wypłatę środków.
Jak przygotować skuteczne zgłoszenie?
Co powinien zawierać opis sprawy?
- Twoje dane i bezpieczny sposób kontaktu;
- pełną nazwę podmiotu oraz nazwę produktu;
- numer umowy, rachunku lub sprawy – bez publikowania danych w otwartych kanałach;
- chronologię z konkretnymi datami;
- kwoty, identyfikatory transakcji i sposób obliczenia roszczenia;
- opis wcześniejszej reklamacji i jej wyniku;
- wskazanie, czy problem jest indywidualny, powtarzalny lub może dotyczyć wielu klientów;
- listę załączników i jasno opisany cel pisma.
Jakie dokumenty warto dołączyć?
- umowę, regulamin, taryfę opłat i formularz informacyjny;
- reklamację, potwierdzenie jej złożenia i odpowiedź;
- historię rachunku, potwierdzenia przelewów i rozliczenia;
- korespondencję, zapisy czatu i numery zgłoszeń;
- zrzuty ekranów reklam, komunikatów i stron internetowych;
- kosztorysy, decyzje ubezpieczeniowe, wyliczenia i opinie;
- dowody wskazujące na powtarzalność praktyki.
Nie przesyłaj PIN-u, pełnych haseł, kodów autoryzacyjnych ani danych, które nie są potrzebne do rozpoznania sprawy. Jeżeli dokument zawiera dane osób trzecich, zastanów się, czy powinny zostać ograniczone lub zanonimizowane.
Przykładowa chronologia problemu
| Data | Zdarzenie | Dowód |
|---|---|---|
| 10 maja | Zawarcie umowy lub wykonanie spornej transakcji | Umowa, potwierdzenie, historia rachunku |
| 17 maja | Wykrycie opłaty albo odmowa wykonania usługi | Wyciąg lub komunikat |
| 20 maja | Złożenie reklamacji | Kopia i potwierdzenie wpływu |
| 14 czerwca | Odpowiedź odmowna | Pismo podmiotu |
| 18 czerwca | Uzupełnienie dowodów i wybór dalszej drogi | Lista załączników |
Najczęstsze błędy podczas zgłaszania problemu
- pominięcie reklamacji mimo dochodzenia indywidualnego roszczenia;
- wysłanie identycznego, ogólnego pisma do wszystkich instytucji;
- brak kwoty, dat, numeru umowy i konkretnego żądania;
- oczekiwanie, że KNF lub UOKiK nakaże zwrot pieniędzy w prywatnym sporze;
- przedstawienie wyłącznie ocen i emocji bez dokumentów;
- nieuwzględnienie różnicy między jednym błędem a praktyką systemową;
- brak kopii pisma i dowodu jego wysłania;
- ujawnienie haseł, kodów lub nadmiarowych danych;
- czekanie na działania urzędu mimo biegnącego terminu przedawnienia;
- brak natychmiastowej reakcji na trwające oszustwo.
Instrukcja krok po kroku
- Ustal, czy problem jest indywidualnym sporem, praktyką zbiorową, naruszeniem nadzorczym czy podejrzeniem przestępstwa.
- W pilnej sprawie najpierw zabezpiecz rachunek, kartę, urządzenie i dowody.
- Zbierz umowę, regulamin, historię operacji, reklamę oraz korespondencję.
- Jeżeli masz roszczenie wobec firmy finansowej, złóż precyzyjną reklamację.
- Po odpowiedzi oceń, jaka część problemu nadal pozostaje nierozwiązana.
- W indywidualnym sporze rozważ Rzecznika Finansowego, ADR, arbitraż lub sąd.
- Praktykę obejmującą wielu konsumentów opisz w zawiadomieniu do UOKiK.
- Nieprawidłowość istotną dla nadzoru zgłoś KNF, podając konkretne dowody.
- Podejrzenie przestępstwa zgłoś policji lub prokuraturze.
- Niezależnie od zgłoszeń pilnuj przedawnienia i terminów właściwych dla własnego roszczenia.
Dane kontaktowe i oficjalne kanały
Poniższe dane były aktualne 2 października 2026 r. Przed wysłaniem dokumentów sprawdź je na oficjalnej stronie, ponieważ adresy, formularze i sposób obsługi mogą się zmienić.
| Instytucja | Oficjalna strona | Najważniejsza informacja |
|---|---|---|
| Rzecznik Finansowy | rf.gov.pl | Wzory wniosków, interwencja, postępowanie polubowne i aktualne kanały wysyłki. |
| Komisja Nadzoru Finansowego | knf.gov.pl | Rejestry, lista ostrzeżeń, formularze kontaktowe i Sąd Polubowny przy KNF. |
| UOKiK | uokik.gov.pl | Ochrona zbiorowych interesów, pomoc konsumencka i informacje o ADR. |
| Pomoc konsumencka | dlakonsumentow.pl | Telefoniczna i elektroniczna pomoc w prostych sprawach konsumenckich. |
| Europejskie Centrum Konsumenckie | konsument.gov.pl | Spory konsumenckie z firmami z UE, Norwegii i Islandii. |
| UODO | uodo.gov.pl | Skargi dotyczące ochrony danych osobowych. |
FAQ – Najczęściej zadawane pytania
Czy KNF rozpatruje skargi klientów banków?
Tak, KNF może analizować informacje przekazywane przez klientów i wykorzystywać je w działaniach nadzorczych. Nie jest jednak sądem ani typowym organem odwoławczym, który rozstrzygnie reklamację i nakaże bankowi zwrot konkretnej kwoty. Jeżeli dochodzisz własnego roszczenia, złóż reklamację w banku, a po jej zakończeniu rozważ Rzecznika Finansowego, postępowanie polubowne lub sąd. Do KNF przekaż przede wszystkim dowody nieprawidłowości ważnej z punktu widzenia nadzoru.
Czy UOKiK pomoże odzyskać pieniądze od banku?
Nie bezpośrednio w indywidualnym sporze. UOKiK zajmuje się przede wszystkim praktykami naruszającymi zbiorowe interesy konsumentów, czyli działaniami mogącymi dotyczyć szerokiej grupy klientów. Zawiadomienie może doprowadzić do działań wobec przedsiębiorcy, ale nie zastępuje reklamacji ani postępowania o zapłatę. Jeżeli chcesz odzyskać konkretną kwotę, prowadź równolegle własną ścieżkę roszczeniową.
Kiedy można złożyć wniosek do Rzecznika Finansowego?
Po wcześniejszym złożeniu reklamacji do banku, ubezpieczyciela, firmy pożyczkowej lub innego podmiotu rynku finansowego. Wniosek jest uzasadniony, gdy reklamacja została odrzucona, roszczenie uwzględniono tylko częściowo, odpowiedź nie nadeszła w terminie albo podmiot nie wykonał uznanej reklamacji. Dołącz reklamację, odpowiedź lub dowód jej braku oraz dokumenty potwierdzające roszczenie. Pamiętaj, że wniosek o interwencję nie przerywa automatycznie biegu przedawnienia.
Czy można jednocześnie zawiadomić KNF i UOKiK?
Tak, jeżeli sprawa ma jednocześnie wymiar nadzorczy i konsumencki. Nie wysyłaj jednak identycznego pisma do obu instytucji: KNF powinien otrzymać opis nieprawidłowości istotnej dla nadzoru, a UOKiK materiały pokazujące możliwą praktykę naruszającą interesy wielu konsumentów. Własne żądanie zwrotu pieniędzy nadal prowadź przez reklamację oraz właściwą ścieżkę indywidualną. Rozdzielenie celów zgłoszeń zwiększa ich czytelność.
Gdzie zgłosić nieuczciwą firmę pożyczkową?
Własne roszczenie zacznij od precyzyjnej reklamacji do firmy pożyczkowej. Po odmowie sprawdź możliwość interwencji Rzecznika Finansowego, postępowania pozasądowego lub dochodzenia roszczenia w sądzie. Wprowadzające w błąd reklamy, niedozwolone postanowienia i powtarzalne praktyki konsumenckie można zgłosić UOKiK, a podejrzenie działalności regulowanej bez zezwolenia – KNF. Jeżeli okoliczności wskazują na oszustwo, powiadom policję lub prokuraturę.
Gdzie zgłosić problem z ubezpieczycielem?
Najpierw złóż reklamację bezpośrednio do ubezpieczyciela i wskaż dokładną kwotę oraz podstawę żądania. Po odmowie albo częściowym uwzględnieniu możesz zwrócić się do Rzecznika Finansowego, wybrać postępowanie polubowne lub rozważyć sąd. Dołącz decyzję ubezpieczyciela, polisę, kosztorys, zdjęcia, wyliczenia i inne dowody. UOKiK będzie właściwy wtedy, gdy problem wynika z praktyki mogącej dotykać szerszej grupy konsumentów.
Czy zgłoszenie do Rzecznika Finansowego przerywa przedawnienie?
Nie. Rzecznik Finansowy wyraźnie wskazuje, że wniosek o postępowanie interwencyjne nie przerywa biegu przedawnienia dochodzonego roszczenia. Kontroluj termin niezależnie od korespondencji prowadzonej przez Rzecznika i nie czekaj biernie na zakończenie interwencji. Jeżeli termin może upłynąć wkrótce, ustal, jaka czynność będzie skuteczna w Twojej konkretnej sprawie, i rozważ indywidualną poradę prawną.
Czy osoba prowadząca działalność może skorzystać z interwencji RF?
Tak, jeżeli jest osobą fizyczną. Rzecznik Finansowy podaje, że pomaga również osobom fizycznym prowadzącym działalność gospodarczą, natomiast nie podejmuje interwencji na wniosek spółek prawa handlowego i innych osób prawnych. Znaczenie ma więc to, kto rzeczywiście jest stroną umowy. Do wniosku warto dołączyć dokument pozwalający jednoznacznie ustalić status klienta i produkt, którego dotyczy spór.
Gdzie zgłosić podejrzaną platformę inwestycyjną?
Najpierw nie wpłacaj kolejnych pieniędzy i nie przekazuj dodatkowych dokumentów ani kodów. Sprawdź firmę w rejestrach i na liście ostrzeżeń KNF, zabezpiecz korespondencję, domeny, numery rachunków oraz potwierdzenia przelewów. Podejrzenie działalności bez zezwolenia zgłoś KNF, a podejrzenie oszustwa – policji lub prokuraturze. Skontaktuj się także z bankiem, zwłaszcza jeśli przelew można jeszcze zatrzymać albo rachunek wymaga zabezpieczenia.
Czy brak firmy na liście ostrzeżeń KNF oznacza, że jest bezpieczna?
Nie. Brak wpisu nie stanowi gwarancji legalności, wypłacalności ani uczciwości firmy, ponieważ lista nie obejmuje automatycznie każdego ryzykownego podmiotu, a oszuści często zmieniają nazwy i domeny. Sprawdź pełną nazwę prawną, rejestr, licencję, kraj nadzoru, dane kontaktowe i zasady wypłaty środków. Szczególną ostrożność zachowaj przy obietnicach pewnego lub ponadprzeciętnego zysku oraz presji na szybką wpłatę.
Czy można złożyć anonimowe zgłoszenie?
Czasem można przekazać anonimowy sygnał, ale jego użyteczność zależy od procedury i jakości dowodów. Formalna interwencja w indywidualnym sporze wymaga identyfikacji klienta, wcześniejszej reklamacji i dokumentów dotyczących umowy. Anonimowe zgłoszenie zwykle nie pozwoli instytucji prowadzić Twojego roszczenia ani przekazać szczegółowej odpowiedzi. Jeżeli obawiasz się ujawnienia danych, sprawdź zasady poufności w oficjalnej procedurze właściwego organu.
Kto może wydać wiążące rozstrzygnięcie?
Wiążący rezultat może wynikać z zawartej ugody, orzeczenia właściwego sądu polubownego albo wyroku sądu powszechnego. Rzecznik Finansowy w postępowaniu interwencyjnym, KNF i UOKiK pełnią inne funkcje i co do zasady nie zastępują wyroku w indywidualnym sporze o zapłatę. Przed wyborem arbitrażu lub mediacji sprawdź zgodę stron, koszty i skutki prawne. Przy wysokiej kwocie warto ocenić także ryzyko kosztów postępowania sądowego.
Materiały do pobrania
Mapa wyboru instytucji: Gdzie zgłosić problem finansowy?
Podsumowanie – zapamiętaj cztery zasady
- Własny spór o pieniądze lub wykonanie umowy: reklamacja, a następnie Rzecznik Finansowy, ADR albo sąd.
- Nieprawidłowość ważna dla nadzoru nad instytucją finansową: KNF.
- Praktyka mogąca szkodzić szerokiej grupie konsumentów: UOKiK.
- Podejrzenie oszustwa lub trwające zagrożenie: bank i organy ścigania – bez czekania na odpowiedź urzędu.
Najlepsze zgłoszenie trafia nie do największej liczby instytucji, lecz do właściwego adresata, we właściwym momencie i z dowodami odpowiadającymi jego kompetencjom. Jeśli sprawa ma kilka wymiarów, rozdziel je na odrębne pisma i niezależnie zabezpiecz własne roszczenie.
Źródła i podstawa opracowania
- Rzecznik Finansowy – postępowania interwencyjne
- Rzecznik Finansowy – postępowanie pozasądowe
- UOKiK – naruszanie interesów konsumentów
- UOKiK – pomoc dla konsumentów
- KNF – lista ostrzeżeń publicznych
- KNF – Sąd Polubowny przy KNF
- Europejskie Centrum Konsumenckie
- FIN-NET – Komisja Europejska
Materiał ma charakter informacyjny i edukacyjny. Nie stanowi indywidualnej porady prawnej. Przed podjęciem działania sprawdź aktualne procedury i dane kontaktowe na stronach właściwych instytucji.