Odmowa reklamacji nie zamyka sprawy
Bank odrzucił reklamację? Nie oznacza to automatycznie, że bank ma rację ani że sprawa jest zakończona. Negatywna odpowiedź jest stanowiskiem banku, a nie prawomocnym wyrokiem. Możesz zakwestionować argumentację, przedstawić nowe dowody, skorzystać z pomocy Rzecznika Finansowego, podjąć próbę ugodową albo dochodzić roszczenia przed sądem.
Nie warto jednak od razu wysyłać drugiego pisma o treści „nie zgadzam się z decyzją”. Najpierw sprawdź, na jakie żądania bank odpowiedział, jak uzasadnił odmowę, czy zachował ustawowy termin i czy wskazał dalszą drogę postępowania. Następnie porównaj odpowiedź z umową, regulaminem, historią transakcji i pozostałymi dokumentami.
Najważniejsze: zachowaj reklamację, potwierdzenie jej złożenia i odpowiedź banku. Ustal także termin przedawnienia. Kolejna reklamacja ani wniosek o interwencję Rzecznika Finansowego nie powinny być traktowane jako automatyczne zabezpieczenie roszczenia przed przedawnieniem.
Co zrobić po odrzuceniu reklamacji?
| Twoja sytuacja | Pierwsze działanie | Możliwy następny krok |
|---|---|---|
| Bank pominął ważny dowód | Wskaż pominięcie w odwołaniu lub ponownej reklamacji | Rzecznik Finansowy |
| Pojawiły się nowe dokumenty | Uzupełnij sprawę i przedstaw ich znaczenie | Interwencja Rzecznika |
| Bank nie odpowiedział w terminie | Zabezpiecz daty i potwierdzenia | Wezwij do wykonania roszczenia i rozważ Rzecznika |
| Spór dotyczy wysokiej kwoty | Sprawdź dowody i przedawnienie | Pomoc prawna, ugoda albo sąd |
| Sprawa dotyczy oszustwa | Zabezpiecz rachunek i dowody | Bank, organy ścigania, Rzecznik |
| Dopuszczasz kompromis | Oblicz minimalny akceptowalny rezultat | Postępowanie polubowne |
| Potrzebujesz wiążącego rozstrzygnięcia | Oceń roszczenie, koszty i ryzyko | Sąd |
W praktyce możliwe jest łączenie działań. Przy podejrzeniu przestępstwa zgłoszenie na policję nie zastępuje reklamacji bankowej. Z kolei złożenie wniosku do Rzecznika Finansowego nie powinno powstrzymywać klienta przed pilnowaniem terminu przedawnienia albo wykonaniem obowiązku wynikającego z pisma sądowego.
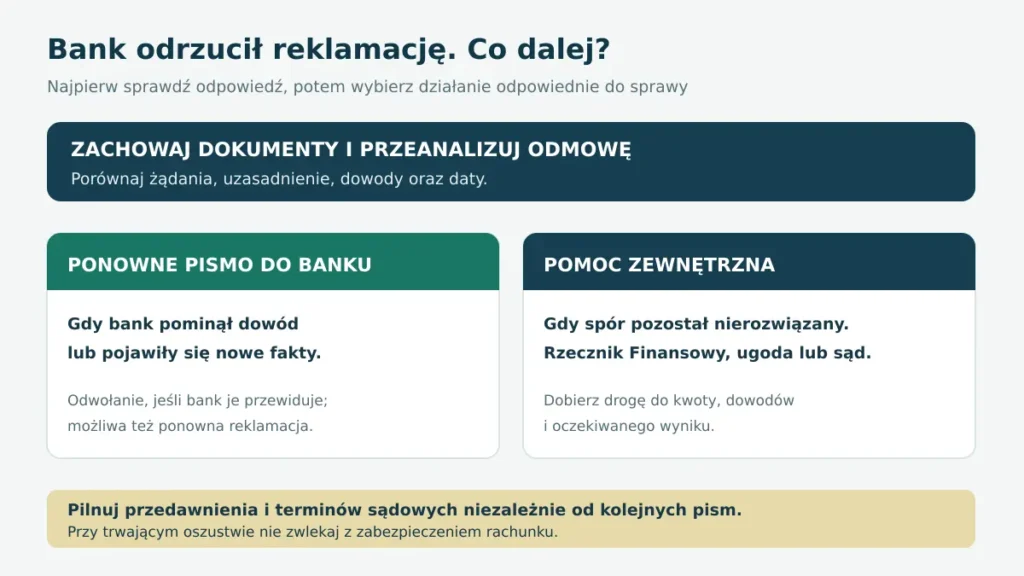
Po sprawdzeniu odmowy wybierz dalszą drogę i niezależnie pilnuj terminów.
Co oznacza odrzucenie reklamacji przez bank?
Odrzucenie reklamacji oznacza, że bank nie zgodził się z całością lub częścią żądania. Może uznać, że wykonał umowę prawidłowo, opłata została naliczona zgodnie z cennikiem, transakcja została autoryzowana albo klient nie przedstawił wystarczających dowodów. Bank może również powołać się na przedawnienie, niespełnienie warunków promocji lub brak odpowiedzialności za określone zdarzenie.
Takie stanowisko nie ma mocy wyroku. Nawet sformułowanie „sprawę uznajemy za zakończoną” oznacza zwykle zakończenie wewnętrznego postępowania w banku, a nie utratę prawa do dalszego dochodzenia roszczenia. Klient może przedstawić nowe argumenty, skorzystać z zewnętrznej pomocy albo wystąpić do sądu.
Reklamacja odrzucona częściowo
Bank może uznać jedno żądanie, a odrzucić pozostałe albo zwrócić tylko część kwoty. Wtedy sprawdź:
- jaka część reklamacji została uznana;
- jak obliczono wypłatę lub korektę;
- czy bank wymaga podpisania ugody;
- czy przyjęcie pieniędzy oznacza zrzeczenie się dalszych roszczeń;
- czy bank wykonał uznaną część w podanym terminie;
- czy nadal możesz dochodzić różnicy.
Samo zaksięgowanie częściowej kwoty nie zawsze oznacza zawarcie ugody. Inaczej może być, gdy klient podpisze dokument zawierający zrzeczenie się roszczeń lub oświadczenie o definitywnym zakończeniu sporu. Taki dokument trzeba przeczytać w całości przed zaakceptowaniem.
Najpierw przeanalizuj odpowiedź banku
Nie oceniaj pisma wyłącznie po pierwszym zdaniu. Rozbij je na elementy i porównaj z tym, czego domagałeś się w reklamacji.
Ustal, czego dokładnie odmówił bank
Zaznacz każde żądanie osobno, np. zwrot 2 400 zł, anulowanie opłaty, korektę harmonogramu, poprawienie danych w BIK albo przekazanie informacji o sposobie autoryzacji. Następnie znajdź fragment odpowiedzi odnoszący się do tego punktu. Brak odpowiedzi na jedno z żądań może być argumentem za ponownym wystąpieniem.
Zidentyfikuj argumenty banku
Najczęstsze uzasadnienia to:
- transakcja została prawidłowo uwierzytelniona;
- klient naruszył zasady bezpieczeństwa;
- opłata wynikała z umowy lub tabeli opłat;
- bank prawidłowo rozliczył kredyt;
- roszczenie jest przedawnione;
- dokumenty są niewystarczające;
- bank nie odpowiada za działanie innego podmiotu;
- klient nie spełnił warunków promocji;
- nie stwierdzono błędu w przekazanych danych;
- pismo klienta potraktowano jako zapytanie, a nie reklamację.
Nie wystarczy napisać, że argument jest „absurdalny”. Trzeba wskazać konkretny błąd: niezgodną datę, pominięty załącznik, niewłaściwy punkt regulaminu, brak wyliczenia lub sprzeczność z dokumentami.
Tabela analizy odpowiedzi
| Moje żądanie | Co odpowiedział bank? | Czego brakuje? | Następne działanie |
|---|---|---|---|
| Zwrot określonej kwoty | Bank odmówił z powodu… | Wyliczenia lub oceny dowodu | Uzupełnienie albo Rzecznik |
| Udostępnienie informacji | Bank pominął punkt | Odpowiedzi na konkretne pytanie | Żądanie doprecyzowania |
| Korekta rozliczenia | Bank podał inną kwotę | Sposobu wyliczenia | Ponowna reklamacja |
Taka tabela porządkuje spór i później może stać się podstawą odwołania, wniosku do Rzecznika lub konsultacji prawnej.
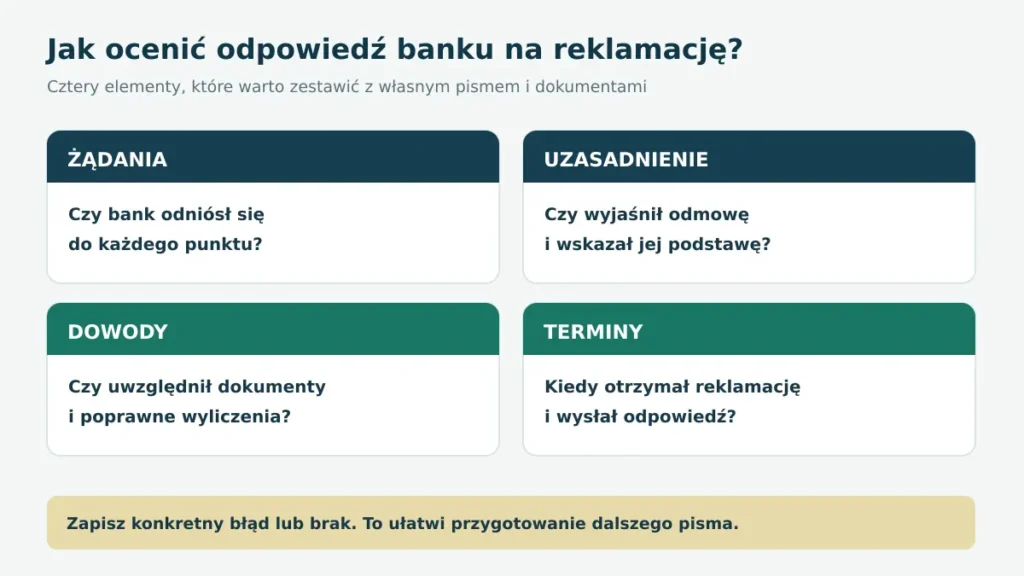
Zapisz konkretne błędy i pominięcia, zanim przygotujesz dalsze pismo.
Jak powinna wyglądać odpowiedź banku?
Odpowiedź na reklamację powinna zawierać w szczególności uzasadnienie faktyczne i prawne, chyba że reklamacja została uwzględniona zgodnie z wolą klienta. Bank powinien wyczerpująco przedstawić swoje stanowisko wobec zgłoszonych zastrzeżeń, w tym wskazać odpowiednie fragmenty umowy lub wzorca umowy. Ustawa wymaga również podania imienia, nazwiska i stanowiska służbowego osoby udzielającej odpowiedzi.
Jeżeli bank uwzględnił reklamację, odpowiedź powinna wskazywać termin wykonania roszczenia, nie dłuższy niż 30 dni od sporządzenia odpowiedzi. Jeśli roszczenia nie zostały uwzględnione, pismo powinno dodatkowo pouczać o dostępnej drodze dalszego działania.
W zależności od procedur banku powinno znaleźć się pouczenie o:
- odwołaniu od stanowiska, jeśli bank przewiduje taki tryb, wraz ze sposobem jego wniesienia;
- mediacji, sądzie polubownym lub innym mechanizmie polubownym, jeżeli jest dostępny;
- wystąpieniu do Rzecznika Finansowego;
- wniesieniu powództwa do sądu powszechnego, ze wskazaniem podmiotu, który powinien być pozwany, oraz sądu miejscowo właściwego.
Ogólnikowe zdanie „brak podstaw do uwzględnienia reklamacji” może nie wyjaśniać, dlaczego bank odrzucił konkretne zarzuty. W takim przypadku warto zażądać pełnego uzasadnienia i wskazać, które elementy reklamacji pozostały bez odpowiedzi.
Bank odpowiedział, ale na inną sprawę
Zdarza się, że bank opisuje ogólne zasady, powołuje niewłaściwą umowę, myli daty lub odpowiada na inne żądanie. W kolejnym piśmie wypunktuj rozbieżności. Zacytuj krótko stanowisko banku i wskaż dokument potwierdzający właściwy stan. Nie wysyłaj jedynie całej historii ponownie bez zaznaczenia błędu.
Ile czasu bank ma na odpowiedź?
Co do zasady odpowiedzi należy udzielić bez zbędnej zwłoki, nie później niż w ciągu 30 dni od otrzymania reklamacji. Do zachowania terminu wystarcza wysłanie odpowiedzi przed jego upływem. Dlatego data sporządzenia pisma nie zawsze jest jedyną datą, którą należy analizować; istotne są również dzień otrzymania reklamacji przez bank i dzień wysłania odpowiedzi.
Kiedy termin może zostać wydłużony do 60 dni?
W szczególnie skomplikowanym przypadku, który uniemożliwia udzielenie odpowiedzi w ciągu 30 dni, bank może wydłużyć postępowanie. Powinien jednak wcześniej:
- wyjaśnić przyczynę opóźnienia;
- wskazać okoliczności wymagające ustalenia;
- określić przewidywany termin rozpatrzenia reklamacji;
- zakończyć sprawę nie później niż w ciągu 60 dni od otrzymania reklamacji.
Samo automatyczne zawiadomienie, że „sprawa wymaga dodatkowej analizy”, warto porównać z ustawowymi wymaganiami. Sprawdź, czy bank rzeczywiście wskazał przyczynę i okoliczności, które musi wyjaśnić.
Co oznacza brak odpowiedzi w terminie?
Ustawa stanowi, że w przypadku niedotrzymania terminu 30 dni, a w szczególnie skomplikowanym przypadku prawidłowo wydłużonego terminu 60 dni, reklamację uważa się za rozpatrzoną zgodnie z wolą klienta. Zabezpiecz wtedy:
- treść reklamacji i dokładne żądanie;
- potwierdzenie daty jej otrzymania przez bank;
- informację o ewentualnym wydłużeniu terminu;
- kopertę, nagłówki wiadomości lub historię z bankowości elektronicznej;
- późniejszą odpowiedź banku, jeżeli ją otrzymałeś.
Następnie możesz zażądać wykonania roszczenia i rozważyć wystąpienie do Rzecznika Finansowego. Nie należy jednak obiecywać, że sam upływ terminu zawsze doprowadzi do natychmiastowego przelewu. Znaczenie może mieć m.in. precyzja żądania i okoliczności sprawy, a spór o skutki uchybienia może ostatecznie wymagać oceny sądu.
Odpowiedź elektroniczna i trwały nośnik
Od 13 lutego 2026 r. przepisy szerzej porządkują formę składania reklamacji oraz sposób udzielania odpowiedzi. Reklamację można złożyć na piśmie w postaci papierowej lub elektronicznej, w tym z wykorzystaniem wskazanego środka komunikacji elektronicznej albo adresu do e-Doręczeń, a także ustnie – telefonicznie lub osobiście do protokołu.
Jeżeli reklamacja została złożona elektronicznie, odpowiedź jest co do zasady udzielana elektronicznie, chyba że klient zażąda postaci papierowej. Przy reklamacji papierowej zasadą jest odpowiedź papierowa, chyba że klient wniesie o elektroniczną. Przy reklamacji ustnej klient może wskazać żądaną postać odpowiedzi.
Po otrzymaniu pisma w bankowości elektronicznej pobierz je na własne urządzenie, zapisz datę udostępnienia i zachowaj plik w niezmienionej postaci. Nie zakładaj automatycznie, że każda informacja widoczna po zalogowaniu spełnia wszystkie wymagania. Znaczenie ma możliwość przechowania treści, dostępu do niej przez odpowiedni czas oraz odtworzenia w niezmienionej postaci.
Czy można odwołać się od decyzji banku?
Tak, jeśli bank przewiduje wewnętrzny tryb odwoławczy. Nie jest to jednak jednolita, obowiązkowa „druga instancja” działająca identycznie w każdym banku. Ustawa nakazuje poinformować o odwołaniu wtedy, gdy dany podmiot taki tryb przewiduje, oraz wskazać sposób jego wniesienia.
Sprawdź końcową część odpowiedzi, regulamin reklamacji i stronę banku. Bank może kierować odwołanie do innej jednostki, rzecznika klienta, zespołu ponownej analizy albo dyrektora odpowiedzialnego za dany obszar.
Odwołanie czy ponowna reklamacja?
| Odwołanie | Ponowna reklamacja |
|---|---|
| Korzysta z trybu przewidzianego przez bank | Jest kolejnym wystąpieniem dotyczącym usługi banku |
| Bezpośrednio podważa konkretną odpowiedź | Może przedstawiać nowe zarzuty i dowody |
| Może trafić do innej jednostki | Może zostać rozpatrzona przez ten sam dział |
| Warto je wybrać, gdy bank podał jasną procedurę | Ma sens, gdy wcześniejsze pismo było niepełne lub sytuacja się zmieniła |
Nazwa pisma nie jest najważniejsza. Ważne, aby wskazać numer wcześniejszej reklamacji, zakwestionowane elementy odpowiedzi, nowe argumenty oraz konkretne żądanie.
Kiedy ponowna reklamacja ma sens?
Kolejne pismo warto rozważyć, gdy:
- bank pominął dokument lub część żądania;
- pojawił się nowy dowód;
- wcześniejsze żądanie było nieprecyzyjne;
- bank popełnił błąd w dacie, kwocie lub numerze umowy;
- odpowiedź odwołuje się do niewłaściwego regulaminu;
- uzyskałeś informację od sprzedawcy, operatora płatności, policji lub innego podmiotu;
- potrafisz teraz przedstawić dokładne wyliczenie;
- odpowiedź jest ogólnikowa i nie zawiera wymaganych informacji.
Ponawianie identycznego pisma może być stratą czasu, jeżeli bank szczegółowo odpowiedział na wszystkie argumenty, nie masz nowych dowodów, stanowisko było już kilka razy podtrzymane albo zbliża się przedawnienie. Wówczas bardziej użyteczna może być interwencja Rzecznika, próba ugodowa lub analiza pozwu.
Jak napisać odwołanie lub ponowną reklamację?
Konstrukcja pisma
- Podaj imię, nazwisko, adres i bezpieczne dane kontaktowe.
- Wskaż bank oraz jednostkę, do której kierujesz pismo.
- Podaj numer reklamacji, umowy, rachunku, kredytu lub transakcji.
- Wskaż datę otrzymania negatywnej odpowiedzi.
- Napisz, że nie zgadzasz się ze stanowiskiem w określonym zakresie.
- Wypunktuj błędy lub pominięte okoliczności.
- Przedstaw nowe dowody i wyjaśnij ich znaczenie.
- Określ dokładne żądanie i kwotę.
- Wymień załączniki.
- Podpisz pismo i zachowaj dowód wysyłki.
Przykład konkretnego zarzutu
Bank stwierdził, że klient zatwierdził transakcję w aplikacji. W odpowiedzi nie wskazał jednak daty, godziny i mechanizmu autoryzacji ani nie odniósł się do zgłoszenia przejęcia danych dostępowych. Klient może zażądać ponownej analizy zapisów uwierzytelnienia oraz wyjaśnienia, na jakiej podstawie bank uznał operację za autoryzowaną.
Czego unikać?
- samego zdania „nie zgadzam się z decyzją”;
- obraźliwego lub grożącego języka;
- kopiowania przypadkowych przepisów bez związku ze sprawą;
- przesyłania nieopisanych załączników;
- zawyżania kwoty „na wszelki wypadek”;
- łączenia kilku niezależnych sporów w jednym piśmie;
- podawania haseł, kodów PIN lub kodów autoryzacyjnych;
- formułowania żądania, którego nie da się wykonać lub wyliczyć.
Reklamacja, odwołanie, skarga i wezwanie do zapłaty
| Rodzaj pisma | Główny cel | Typowy adresat |
|---|---|---|
| Reklamacja | Zgłoszenie zastrzeżeń do usługi lub działania banku | Bank |
| Odwołanie lub ponowna reklamacja | Podważenie wcześniejszego stanowiska i uzupełnienie argumentów | Bank |
| Wniosek albo zawiadomienie | Uzyskanie pomocy lub poinformowanie organu o problemie | Rzecznik, KNF, UOKiK albo inny organ |
| Wezwanie do zapłaty | Formalne żądanie zapłaty przed dalszym dochodzeniem roszczenia | Bank |
Czy warto wysłać wezwanie do zapłaty?
Wezwanie może uporządkować żądanie przed pozwem. Powinno wskazywać strony, podstawę roszczenia, dokładną kwotę, sposób jej wyliczenia, termin zapłaty oraz rachunek do przelewu. Wyślij je w sposób pozwalający wykazać doręczenie.
Nie w każdej sprawie wezwanie jest obowiązkowe, a jego wysłanie nie oznacza automatycznie przerwania przedawnienia. Jeżeli termin jest bliski, kwota wysoka albo podstawa roszczenia niepewna, nie opieraj bezpieczeństwa sprawy wyłącznie na kolejnym piśmie do banku.
Jakie dowody zebrać?
W zależności od problemu mogą to być:
- umowa, aneksy i regulamin;
- tabela opłat i prowizji obowiązująca w danym czasie;
- wyciągi i potwierdzenia transakcji;
- historia logowania, komunikaty i powiadomienia;
- zrzuty ekranu z widoczną datą;
- wiadomości SMS i e-mail;
- potwierdzenie blokady karty lub dostępu;
- dokumenty z policji lub prokuratury;
- regulamin promocji i potwierdzenie spełnienia warunków;
- harmonogram i zaświadczenie o wcześniejszej spłacie;
- korespondencja ze sprzedawcą albo operatorem płatności;
- dokumenty potwierdzające błędny wpis w BIK;
- własna tabela wyliczenia roszczenia.
Uporządkuj załączniki chronologicznie. Ponumeruj je i odwołuj się do numerów w treści. Zachowaj kopię kompletnego pakietu. Jeżeli wysyłasz kilkadziesiąt stron, dodaj spis dokumentów i zaznacz najważniejsze fragmenty bez zmieniania oryginalnej treści.
Bank odrzucił reklamację telefonicznie
Ustna informacja konsultanta nie powinna być jedynym dokumentem, na którym opierasz dalsze działania. Poproś o formalną odpowiedź, pobierz ją z bankowości elektronicznej albo zaczekaj na doręczenie zgodne z wybraną postacią. Zanotuj datę i godzinę rozmowy, numer zgłoszenia oraz imię lub identyfikator konsultanta, jeśli został podany.
Jeżeli reklamację złożyłeś telefonicznie, upewnij się, że została zarejestrowana jako reklamacja, a nie zwykłe zapytanie. Poproś o numer sprawy. W razie sporu przydatne będzie potwierdzenie treści zgłoszenia lub protokół.
Bank twierdzi, że reklamacja trafiła niewłaściwym kanałem
Aktualne przepisy pozwalają składać reklamacje pisemnie w postaci papierowej lub elektronicznej oraz ustnie telefonicznie lub do protokołu. Znaczenie mają jednak informacje o procedurze przekazane w umowie oraz to, czy użyty środek rzeczywiście służy do kontaktu reklamacyjnego.
Sama nazwa wiadomości nie zawsze rozstrzyga o jej charakterze. Reklamacja jest wystąpieniem klienta, w którym zgłasza on zastrzeżenia dotyczące usługi. Jeżeli bank potraktował szczegółowe zastrzeżenia i żądanie jako zwykłe pytanie, wskaż treść wiadomości, datę jej doręczenia i poproś o wyjaśnienie sposobu kwalifikacji.
Rzecznik klienta w banku
Niektóre banki mają rzecznika klienta, klienta premium albo inną jednostkę ponownej analizy. Jest to element struktury banku, a nie Rzecznik Finansowy. Może pomóc w ponownym zbadaniu dokumentów lub usprawnieniu komunikacji, ale zakres kompetencji zależy od zasad konkretnej instytucji.
Skorzystanie z takiego trybu może być rozsądne, jeśli odpowiedź wskazuje wyraźną procedurę i nie zbliża się ważny termin. Nie zakładaj jednak, że wewnętrzny rzecznik może wydać wyrok albo że kolejne bankowe postępowanie zatrzyma przedawnienie.
Wniosek do Rzecznika Finansowego
Po odrzuceniu reklamacji lub częściowym nieuwzględnieniu żądań można wystąpić o postępowanie interwencyjne. Rzecznik przyjmuje również wnioski, gdy podmiot nie udzielił odpowiedzi w obowiązującym terminie, nie wykonał uznanej reklamacji albo naruszył inne obowiązki reklamacyjne.
Do wniosku dołącz reklamację, odpowiedź banku, umowę, dokumenty potwierdzające roszczenie, własne wyliczenie i krótką chronologię. Rzecznik może wystąpić do banku, poprosić o ponowne zbadanie sprawy i przedstawić argumentację. Nie wydaje jednak w tym trybie wiążącej decyzji. Bank może podtrzymać stanowisko.
Złożenie wniosku o interwencję nie przerywa biegu przedawnienia. Szczegółowa instrukcja znajduje się w poradniku Moneta24.pl: Rzecznik Finansowy – jak uzyskać pomoc i złożyć wniosek?
Postępowanie polubowne i ugoda
Jeżeli obie strony są gotowe rozważyć kompromis, możliwe jest pozasądowe postępowanie przy Rzeczniku Finansowym. Osoba prowadząca postępowanie jest neutralna, nie reprezentuje klienta ani banku i pomaga stronom wypracować porozumienie. Wniosek wymaga co do zasady opłaty 50 zł.
Przed zaakceptowaniem ugody sprawdź:
- ile i kiedy bank ma zapłacić;
- które roszczenia obejmuje dokument;
- czy rezygnujesz z odsetek lub dalszych żądań;
- czy ugoda dotyczy tylko jednego zdarzenia, czy całej umowy;
- jakie są skutki niewykonania porozumienia;
- czy treść zawiera obowiązek zachowania poufności;
- czy po podpisaniu będzie możliwe dalsze dochodzenie pozostałej kwoty.
Ugoda może być korzystna, gdy dowody nie są jednoznaczne, postępowanie trwałoby długo lub bank proponuje istotną część roszczenia. Nie należy jej jednak podpisywać wyłącznie pod presją krótkiego terminu bez zrozumienia skutków.
Rzecznik Finansowy, KNF, UOKiK czy sąd?
| Instytucja | Kiedy może pomóc | Czy rozstrzyga indywidualny spór? |
|---|---|---|
| Rzecznik Finansowy | Indywidualny spór klienta z bankiem | Interweniuje, ale nie wydaje wyroku |
| KNF | Informacja o nieprawidłowościach w działaniu nadzorowanego podmiotu | Zawiadomienie nie jest odwołaniem od reklamacji |
| UOKiK | Praktyka mogąca naruszać zbiorowe interesy konsumentów | Nie zastępuje dochodzenia indywidualnej kwoty |
| Rzecznik konsumentów | Pomoc w analizie sprawy i przygotowaniu pisma | Może pomóc, ale nie nakazuje bankowi zapłaty |
| Sąd | Gdy potrzebne jest wiążące rozstrzygnięcie | Może zasądzić świadczenie lub oddalić powództwo |
Więcej informacji znajduje się w poradniku: UOKiK, KNF czy Rzecznik Finansowy – gdzie zgłosić problem?
Kiedy rozważyć pozew przeciwko bankowi?
Droga sądowa może być potrzebna, gdy bank konsekwentnie odmawia zapłaty, interwencja nie przynosi rezultatu, ugoda nie jest możliwa albo konieczne jest wiążące ustalenie praw i obowiązków. Przed pozwem przeanalizuj:
- podstawę prawną i faktyczną roszczenia;
- wartość przedmiotu sporu;
- jakość i kompletność dowodów;
- właściwy podmiot pozwany;
- właściwość sądu;
- opłatę od pozwu i możliwe koszty pełnomocnika;
- ryzyko zwrotu kosztów drugiej stronie;
- odsetki i termin przedawnienia;
- możliwość zawarcia ugody;
- potrzebę wniosku o istotny pogląd Rzecznika Finansowego.
Przy wysokiej kwocie, sporze hipotecznym, zarzucie przedawnienia, nakazie zapłaty lub krótkim terminie procesowym warto uzyskać indywidualną pomoc prawną. Poradnik internetowy nie zastępuje analizy całej dokumentacji.
Przedawnienie – nie składaj pism bez końca
Nie ma jednego terminu właściwego dla wszystkich sporów z bankiem. Zależy on od rodzaju umowy, roszczenia, daty wymagalności, statusu stron i przepisów szczególnych. Reklamacja, ponowna reklamacja, odwołanie i interwencja Rzecznika nie powinny być uznawane bez analizy za czynności, które na pewno przerywają przedawnienie.
Jeżeli bank podniósł zarzut przedawnienia, nie ograniczaj odpowiedzi do zdania, że się z nim nie zgadzasz. Ustal, od jakiej daty bank liczy termin, jakie zdarzenie uważa za początek biegu oraz czy doszło do zawieszenia lub przerwania. To obszar, w którym indywidualna ocena prawna jest szczególnie ważna.
Szczególne rodzaje odrzuconych reklamacji
Nieautoryzowana transakcja lub kradzież pieniędzy
Natychmiast zablokuj instrument płatniczy i dostęp do bankowości, zmień dane dostępowe z bezpiecznego urządzenia oraz zgłoś zdarzenie bankowi. Zachowaj SMS-y, powiadomienia, historię połączeń, wyciągi i korespondencję. Jeżeli zachodzi podejrzenie przestępstwa, rozważ zawiadomienie policji lub prokuratury. W odwołaniu zażądaj wyjaśnienia sposobu uwierzytelnienia, ale nie przekazuj haseł ani kodów.
Błędnie naliczone opłaty i prowizje
Porównaj umowę, tabelę opłat obowiązującą w dacie naliczenia oraz historię zmian. Wskaż każdą operację, datę, pobraną kwotę i kwotę kwestionowaną. Jeżeli bank powołuje się na zmianę cennika, sprawdź sposób poinformowania i podstawę zmiany.
Wcześniejsza spłata kredytu
Zbierz umowę, potwierdzenie całkowitej spłaty, pierwotny harmonogram, rozliczenie banku i dokumenty dotyczące kosztów. Wylicz kwotę sporną i pokaż sposób obliczenia. Powiązany artykuł: Jak wcześniej spłacić kredyt i odzyskać prowizję?
Kredyt hipoteczny
Spory mogą dotyczyć oprocentowania, wskaźnika referencyjnego, marży, ubezpieczenia, wcześniejszej spłaty, aneksu albo restrukturyzacji. Dokumentacja bywa obszerna, dlatego oddziel kwestię naliczeń od oceny ważności postanowień umowy. Nie łącz kilku różnych żądań bez wskazania podstawy każdego z nich.
Błędne dane w BIK
Zidentyfikuj konkretny wpis, numer umowy i nieprawidłową wartość. Dołącz potwierdzenie spłaty lub zamknięcia zobowiązania. Reklamację kieruje się przede wszystkim do instytucji, która przekazała dane. Żądaj zarówno korekty w systemie banku, jak i przekazania aktualizacji do BIK.
Niewypłacona premia z promocji
Pobierz regulamin obowiązujący w chwili przystąpienia. Sprawdź terminy, wymagane wpływy, rodzaje transakcji, zgody marketingowe i wyłączenia. Przedstaw dowody spełnienia każdego warunku. Sama reklama promocji nie zastępuje regulaminu, ale regulamin należy interpretować razem z informacjami przekazanymi klientowi.
Kto może prowadzić sprawę?
Najprostsza sytuacja dotyczy klienta będącego stroną umowy. W przypadku rachunku wspólnego, dodatkowego użytkownika karty, pełnomocnika lub spadkobiercy zakres uprawnień może być inny. Bank może wymagać pełnomocnictwa, dokumentów spadkowych albo potwierdzenia interesu prawnego.
Nie zakładaj, że samo małżeństwo lub pokrewieństwo uprawnia do uzyskania pełnej dokumentacji. Jeżeli roszczenie zostało przeniesione na inną osobę, znaczenie ma także skuteczność i zakres cesji oraz zawiadomienie banku.
Pięć przykładów dalszego działania
Bank pominął dowód
Klient dołączył potwierdzenie z datą, ale odpowiedź banku w ogóle go nie wymienia. Składa odwołanie, wskazuje numer załącznika i wyjaśnia, jaki fakt dokument potwierdza. Nie przepisuje całej reklamacji od początku.
Bank szczegółowo podtrzymał stanowisko
Klient nie ma nowych dokumentów, a odpowiedź odnosi się do wszystkich zarzutów. Zamiast wysyłać trzeci identyczny wniosek, porządkuje dokumentację i występuje do Rzecznika Finansowego albo ocenia możliwość ugody.
Wysoka kwota i bliskie przedawnienie
Klient nie czeka na kolejną wewnętrzną odpowiedź. Równolegle z ewentualną interwencją analizuje pozew oraz czynności potrzebne do skutecznego zabezpieczenia roszczenia.
Sporna transakcja internetowa
Klient zabezpiecza rachunek, zgłasza operację, zachowuje powiadomienia i historię kontaktów oraz składa zawiadomienie o podejrzeniu przestępstwa. Dokument z policji dołącza do dalszego pisma, ale nie traktuje zgłoszenia karnego jako zamiennika sporu z bankiem.
Bank proponuje częściowy zwrot
Klient porównuje pewną wypłatę z czasem i ryzykiem dalszego sporu. Przed podpisaniem sprawdza, czy dokument zamyka wyłącznie wskazane roszczenie, czy wszystkie roszczenia z umowy.
Co zrobić natychmiast, a co może poczekać?
| Działanie pilne | Działanie wymagające analizy |
|---|---|
| Blokada karty lub dostępu | Przygotowanie ponownej reklamacji |
| Zastrzeżenie utraconego dokumentu | Wybór właściwej instytucji |
| Zabezpieczenie wyciągów i komunikatów | Ocena warunków ugody |
| Zgłoszenie podejrzenia oszustwa | Przygotowanie wezwania do zapłaty |
| Sprawdzenie terminów | Decyzja o pozwie |
Plan działania w 10 krokach
- Zachowaj odpowiedź, reklamację i potwierdzenie jej złożenia.
- Ustal datę otrzymania reklamacji przez bank i wysłania odpowiedzi.
- Sprawdź termin 30 dni oraz ewentualne prawidłowe wydłużenie do 60 dni.
- Wypisz każde żądanie oraz odpowiadający mu argument banku.
- Zaznacz błędy, pominięcia i brakujące wyjaśnienia.
- Zbierz nowe dokumenty i przygotuj wyliczenie kwoty.
- Sprawdź wewnętrzny tryb odwoławczy banku.
- Wybierz ponowną reklamację, Rzecznika Finansowego albo próbę ugodową.
- Oceń koszty, dowody i zasadność drogi sądowej.
- Niezależnie pilnuj przedawnienia i terminów procesowych.
Najczęstsze błędy klientów
- wysyłanie identycznej reklamacji bez analizy odpowiedzi;
- ograniczenie pisma do stwierdzenia „nie zgadzam się”;
- brak konkretnego żądania i kwoty;
- pominięcie potwierdzenia złożenia reklamacji;
- brak odpowiedzi banku w dokumentacji przekazywanej Rzecznikowi;
- łączenie kilku niezwiązanych spraw;
- podpisanie ugody bez przeczytania klauzul o zrzeczeniu się roszczeń;
- wysyłanie oryginałów dokumentów zamiast kopii;
- traktowanie zawiadomienia KNF jako indywidualnego odwołania;
- przekazywanie haseł lub kodów uwierzytelniających;
- bierne oczekiwanie mimo zbliżającego się przedawnienia;
- ignorowanie pisma sądowego w czasie prowadzenia reklamacji.
Kiedy potrzebna jest indywidualna pomoc prawna?
Rozważ konsultację szczególnie wtedy, gdy:
- roszczenie ma wysoką wartość;
- bank podniósł zarzut przedawnienia;
- otrzymałeś pozew, nakaz zapłaty lub wezwanie sądu;
- sprawa dotyczy zabezpieczenia hipotecznego;
- masz podpisać ugodę albo zrzeczenie roszczeń;
- w zdarzeniu uczestniczy kilka banków lub innych podmiotów;
- istnieje ryzyko odpowiedzialności karnej;
- dokumenty są sprzeczne albo bardzo obszerne;
- wkrótce upływa termin procesowy.
Najczęściej zadawane pytania
Czy można odwołać się od odrzuconej reklamacji?
Tak, jeżeli bank przewiduje wewnętrzny tryb odwoławczy. Informacja o nim, sposobie wniesienia i adresacie powinna znaleźć się w negatywnej odpowiedzi. Nawet gdy bank nie używa nazwy „odwołanie”, możesz przedstawić pominięte zarzuty, nowy dowód albo zakwestionować błędne wyliczenie. Nie wysyłaj jednak identycznego pisma bez analizy odpowiedzi – wskaż dokładnie, co bank ocenił nieprawidłowo i czego nadal żądasz.
Ile czasu mam na odwołanie?
Sprawdź termin wskazany w pouczeniu, regulaminie reklamacji lub procedurze banku. Nie ma jednego uniwersalnego terminu wewnętrznego odwołania obowiązującego we wszystkich bankach. Niezależnie pilnuj przedawnienia własnego roszczenia oraz ewentualnych terminów sądowych, ponieważ kolejne pismo do banku nie musi ich zatrzymywać. Jeżeli termin jest krótki lub kwota wysoka, nie odkładaj oceny dalszej drogi.
Czy bank musi odpowiedzieć na ponowną reklamację?
Jeżeli kolejne pismo spełnia cechy reklamacji dotyczącej usługi banku, powinno zostać rozpatrzone według obowiązującej procedury. Bank może jednak podtrzymać wcześniejsze stanowisko lub odwołać się do poprzedniej odpowiedzi, zwłaszcza gdy nie przedstawiono nowych okoliczności. Dlatego wskaż numer pierwszej reklamacji, konkretne braki odpowiedzi, nowe dowody i aktualne żądanie. Zachowaj także potwierdzenie złożenia kolejnego pisma.
Co zrobić, jeśli bank nie uzasadnił odmowy?
Zażądaj pełnego uzasadnienia faktycznego i prawnego oraz odpowiedzi na każde istotne zastrzeżenie. Wskaż, których argumentów, dokumentów lub żądań bank nie ocenił i poproś o podanie właściwych postanowień umowy albo regulaminu. Ogólnikowe zdanie o „braku podstaw” może nie spełniać funkcji rzetelnego wyjaśnienia odmowy. Naruszenie obowiązków reklamacyjnych może być również podstawą wniosku o interwencję Rzecznika Finansowego.
Co zrobić, jeśli bank nie odpowiedział w ciągu 30 dni?
Najpierw sprawdź, czy bank przed upływem 30 dni prawidłowo poinformował o szczególnie skomplikowanym przypadku i wskazał termin nieprzekraczający 60 dni. Jeżeli nie, zabezpiecz treść reklamacji, dokładne żądanie oraz dowód daty jej otrzymania przez bank. Następnie zażądaj wykonania roszczenia i rozważ wniosek do Rzecznika Finansowego. Pamiętaj, że spór o skutki uchybienia może wymagać dalszych działań, jeśli bank nie wykona żądania dobrowolnie.
Czy brak odpowiedzi oznacza automatyczny zwrot pieniędzy?
Nie zawsze powoduje natychmiastowy przelew. Ustawa przewiduje uznanie reklamacji zgodnie z wolą klienta po przekroczeniu właściwego terminu, ale bank może nadal kwestionować zakres żądania, sposób jego sformułowania lub skutki prawne uchybienia. Dlatego pierwotna reklamacja powinna zawierać precyzyjną kwotę i wykonalne żądanie. Gdy bank nie realizuje roszczenia, potrzebne może być wezwanie, interwencja Rzecznika albo postępowanie sądowe.
Czy można jednocześnie zgłosić sprawę do banku i na policję?
Tak, ponieważ są to dwa odrębne działania. Reklamacja dotyczy odpowiedzialności banku i żądania klienta, natomiast zawiadomienie policji lub prokuratury dotyczy podejrzenia przestępstwa. W przypadku trwającego oszustwa najpierw zablokuj rachunek, kartę lub dostęp i zabezpiecz dowody. Dokument potwierdzający zgłoszenie organom ścigania możesz później dołączyć do reklamacji lub wniosku do Rzecznika Finansowego.
Czy przyjęcie częściowego zwrotu zamyka sprawę?
Nie zawsze. Samo zaksięgowanie bezspornej części kwoty zwykle nie musi oznaczać rezygnacji z pozostałego roszczenia. Inaczej może być, gdy bank proponuje ugodę zawierającą zrzeczenie się dalszych żądań lub definitywne zamknięcie sporu. Przed podpisaniem sprawdź, jakich zdarzeń i kwot dotyczy dokument, czy obejmuje odsetki oraz czy pozwala dochodzić pozostałej części.
Czy reklamacja przerywa przedawnienie?
Nie należy tego zakładać bez analizy rodzaju roszczenia i właściwych przepisów. Ponowna reklamacja, wewnętrzne odwołanie ani wniosek o interwencję Rzecznika Finansowego również nie powinny być traktowane jako pewny sposób zabezpieczenia terminu. Ustal datę wymagalności roszczenia i możliwe zdarzenia wpływające na bieg przedawnienia. Przy bliskim terminie lub wysokiej kwocie skorzystaj z indywidualnej pomocy prawnej.
Czy Rzecznik Finansowy może nakazać bankowi zapłatę?
Nie w postępowaniu interwencyjnym. Rzecznik analizuje dokumenty, przedstawia argumentację i zwraca się do banku o ponowne zbadanie sprawy, ale nie wydaje wiążącego wyroku ani decyzji nakazującej zapłatę. Bank może więc podtrzymać stanowisko. Wiążący rezultat może wynikać z ugody, orzeczenia właściwego sądu polubownego albo wyroku sądu powszechnego.
Czy interwencja Rzecznika jest bezpłatna?
Tak, postępowanie interwencyjne Rzecznika Finansowego jest bezpłatne. Odrębne postępowanie polubowne, nastawione na wypracowanie ugody, wymaga co do zasady opłaty 50 zł; w szczególnie uzasadnionej sytuacji można ubiegać się o zwolnienie. W obu przypadkach trzeba wcześniej przeprowadzić reklamację w banku. Przed wysłaniem dokumentów pobierz aktualny formularz z oficjalnej strony Rzecznika.
Czy skarga do KNF pomoże odzyskać pieniądze?
Nie bezpośrednio. Zawiadomienie KNF może dostarczyć nadzorcy informacji o nieprawidłowości w działaniu banku, ale nie jest odwołaniem od reklamacji i nie służy zasądzeniu klientowi konkretnej kwoty. Własne roszczenie prowadź przez reklamację, Rzecznika Finansowego, postępowanie polubowne lub sąd. Do KNF kieruj przede wszystkim udokumentowany sygnał istotny z punktu widzenia nadzoru.
Czy po odrzuconej reklamacji można pozwać bank?
Tak, jeżeli istnieje podstawa prawna i faktyczna roszczenia, a spór nie został skutecznie zamknięty ugodą. Przed pozwem oceń dowody, kwotę żądania, właściwy podmiot pozwany, sąd, opłatę, ryzyko kosztów oraz przedawnienie. Odrzucenie reklamacji nie jest wyrokiem i nie blokuje automatycznie drogi sądowej. Przy dużej wartości sporu lub krótkim terminie warto skonsultować całą dokumentację z prawnikiem.
Czy do sporu z bankiem potrzebny jest prawnik?
Nie przy każdej reklamacji, ponownym piśmie ani wniosku do Rzecznika Finansowego. Prostą, dobrze udokumentowaną sprawę można prowadzić samodzielnie, wskazując daty, kwoty, błędy banku i konkretne żądanie. Pomoc profesjonalisty jest szczególnie wartościowa przy wysokiej kwocie, ugodzie ze zrzeczeniem roszczeń, zarzucie przedawnienia, kredycie hipotecznym albo postępowaniu sądowym. Prawnik może też ocenić ryzyko kosztów i właściwą strategię procesową.
Czy przedsiębiorca może skorzystać z pomocy Rzecznika Finansowego?
Tak, jeżeli klientem jest osoba fizyczna prowadząca działalność gospodarczą, a sprawa mieści się w kompetencjach Rzecznika. Rzecznik nie prowadzi natomiast interwencji na wniosek spółek prawa handlowego i innych wskazanych osób prawnych. Znaczenie ma więc to, kto jest stroną umowy z bankiem. Do wniosku warto dołączyć dokumenty pozwalające jednoznacznie ustalić status klienta i charakter produktu.
Podsumowanie
Odrzucenie reklamacji przez bank nie kończy sporu. Najpierw ustal, czy odpowiedź jest kompletna, terminowa i oparta na właściwych dokumentach. Porównaj każde żądanie z uzasadnieniem banku, zbierz nowe dowody i zdecyduj, czy warto wykorzystać wewnętrzne odwołanie lub ponowną reklamację.
Jeżeli kolejne pismo do banku nie rokuje zmiany stanowiska, rozważ pomoc Rzecznika Finansowego, postępowanie polubowne albo sąd. Nie myl kompetencji Rzecznika, KNF i UOKiK. Przez cały czas pilnuj przedawnienia i terminów procesowych.
Najlepsza zasada brzmi: nie odpowiadaj na odmowę emocjonalnie i automatycznie. Najpierw przeanalizuj argumenty, dowody oraz terminy, a potem wybierz działanie, które może rzeczywiście zmienić sytuację.
Źródła i podstawa informacji
- Ustawa o rozpatrywaniu reklamacji przez podmioty rynku finansowego – tekst jednolity (https://eli.gov.pl/eli/DU/2024/1109/ogl)
- Nowelizacja zasad składania reklamacji i udzielania odpowiedzi obowiązująca od 13 lutego 2026 r. (https://eli.gov.pl/eli/DU/2025/1545/ogl)
- Postępowania interwencyjne – Rzecznik Finansowy (https://rf.gov.pl/dla-klientow/postepowania-interwencyjne/)
- Postępowanie polubowne – Rzecznik Finansowy (https://rf.gov.pl/polubowne/dla-klienta/)
- Porady ekspertów – Rzecznik Finansowy (https://rf.gov.pl/dla-klientow/porady-ekspertow/)
Poradnik ma charakter informacyjny i nie stanowi indywidualnej porady prawnej. Przepisy, procedury banków, formularze i dane kontaktowe mogą się zmieniać. Przed podjęciem działania sprawdź aktualne informacje i dokumenty dotyczące swojej sprawy.