Jak sprawdzić, czy firma pożyczkowa działa legalnie? Instrukcja krok po kroku
Pożyczka przez internet może zostać wypłacona szybko, ale równie szybko można przekazać dane lub pieniądze oszustowi. Sam atrakcyjny wygląd strony, numer KRS w stopce, pozytywne opinie, kłódka przy adresie czy nawet dane prawdziwej spółki nie wystarczą, aby uznać ofertę za bezpieczną.
Żeby sprawdzić firmę pożyczkową, trzeba zweryfikować trzy rzeczy: czy wskazana spółka istnieje, czy figuruje we właściwym rejestrze oraz czy konkretna strona i oferta rzeczywiście należą do tej spółki. Dopiero później można przejść do oceny umowy i kosztów pożyczki.
Najważniejsze: znajdź pełną nazwę pożyczkodawcy, sprawdź ją w Rejestrze Pośredników Kredytowych i Instytucji Pożyczkowych KNF, porównaj KRS, NIP i adres z KRS, sprawdź listę ostrzeżeń KNF, a następnie zweryfikuj domenę, dane kontaktowe, dokumenty oraz odbiorcę ewentualnej płatności. Jedna poważna rozbieżność powinna wystarczyć, aby wstrzymać składanie wniosku.
Artykuł dotyczy przede wszystkim kredytów konsumenckich oferowanych osobom fizycznym przez pozabankowe instytucje pożyczkowe. Inne zasady mogą dotyczyć m.in. banków, SKOK-ów, lombardów, pożyczek prywatnych, finansowania działalności gospodarczej oraz niektórych podmiotów zagranicznych.
Jak w 10 minut sprawdzić firmę pożyczkową?
Zanim podasz PESEL, wyślesz zdjęcie dowodu lub wykonasz przelew, przeprowadź następującą kontrolę:
- Ustal pełną nazwę prawną pożyczkodawcy. Szukaj jej w stopce, regulaminie, polityce prywatności, formularzu informacyjnym i projekcie umowy.
- Sprawdź podmiot w rejestrze KNF. Wyszukuj przede wszystkim po numerze KRS albo NIP, a nie tylko po nazwie marki.
- Porównaj dane. Nazwa spółki, KRS, NIP i adres muszą odpowiadać danym przedstawionym w dokumentach oferty.
- Sprawdź spółkę w KRS. Zobacz jej aktualny status, siedzibę, sposób reprezentacji oraz informacje o likwidacji lub upadłości.
- Sprawdź listę ostrzeżeń publicznych KNF. Przeczytaj również, czego dokładnie dotyczy ewentualny wpis.
- Zweryfikuj stronę i kontakt. Porównaj domenę, adres e-mail, telefon i dane administratora danych z oficjalnymi informacjami firmy.
- Sprawdź, komu przekazujesz wniosek. Operator strony może być jedynie pośrednikiem albo serwisem zbierającym dane.
- Przeczytaj dokumenty. Sprawdź RRSO, całkowity koszt, harmonogram, konsekwencje opóźnienia, zasady odstąpienia i reklamacji.
- Zweryfikuj odbiorcę płatności. Szczególną ostrożność zachowaj, jeżeli przelew ma trafić do osoby prywatnej albo podmiotu niewskazanego w umowie.
- Przerwij proces przy poważnej niezgodności. Nie wysyłaj kolejnych danych i nie wpłacaj pieniędzy, dopóki rozbieżność nie zostanie wiarygodnie wyjaśniona.
Co oznacza, że firma pożyczkowa działa legalnie?
Legalności nie da się potwierdzić jednym numerem lub jednym wyszukiwaniem. Trzeba odróżnić cztery kwestie:
- istnienie przedsiębiorcy – potwierdzane m.in. w KRS albo CEIDG;
- status instytucji pożyczkowej – sprawdzany we właściwym rejestrze KNF;
- autentyczność strony lub przedstawiciela – potwierdzana przez porównanie domeny, kontaktu, dokumentów i danych płatności;
- zgodność konkretnej oferty z prawem – oceniana na podstawie dokumentów, kosztów, sposobu prezentacji oferty i praktyk wobec klienta.
Firma może istnieć w KRS, ale nie być instytucją uprawnioną do prowadzenia deklarowanej działalności pożyczkowej. Z drugiej strony legalnie działająca spółka może paść ofiarą podszywania się: przestępcy kopiują jej nazwę, logo, KRS, NIP, adres, a nawet fragmenty dokumentów.
Wpis w rejestrze KNF dotyczy konkretnego podmiotu, a nie każdej witryny, reklamy lub osoby posługującej się jego danymi.
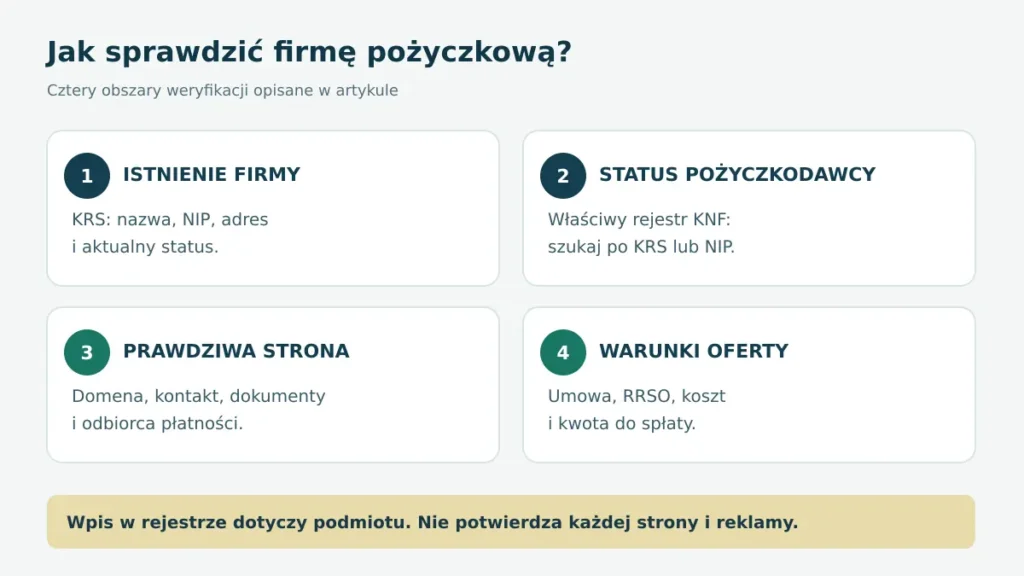
Wpis w rejestrze potwierdza status podmiotu, ale nie autentyczność każdej strony używającej jego danych.
Firma, marka i pożyczkodawca nie zawsze mają tę samą nazwę
Nazwa widoczna w reklamie może być wyłącznie marką handlową. Umowę może zawierać spółka o zupełnie innej nazwie. Nie musi to oznaczać nieprawidłowości, jeżeli powiązanie jest jasno opisane, a wszystkie dane są spójne.
Przed złożeniem wniosku odpowiedz na cztery pytania:
- Kto prowadzi stronę?
- Komu przekazuję dane?
- Kto faktycznie udzieli finansowania?
- Z kim podpiszę umowę i komu będę spłacać zobowiązanie?
Jeżeli nie można znaleźć jednoznacznej odpowiedzi, nie należy kontynuować procesu.
Legalna firma nie oznacza automatycznie korzystnej pożyczki
Wpis do rejestru nie jest oceną ceny produktu ani rekomendacją oferty. Legalnie działający pożyczkodawca może oferować produkt droższy od propozycji konkurencji. Po potwierdzeniu tożsamości firmy trzeba osobno przeanalizować RRSO, całkowitą kwotę do zapłaty, raty, opłaty za opóźnienie i warunki dodatkowych usług.
Gdzie sprawdzić firmę pożyczkową?
| Źródło | Co można sprawdzić? | Czego wynik nie potwierdza? |
|---|---|---|
| Rejestr Pośredników Kredytowych i Instytucji Pożyczkowych KNF | Status podmiotu i jego dane rejestrowe | Autentyczności każdej strony posługującej się danymi firmy |
| Lista ostrzeżeń publicznych KNF | Informacje o określonych zawiadomieniach i postępowaniach | Brak wpisu nie oznacza rekomendacji ani gwarancji bezpieczeństwa |
| Krajowy Rejestr Sądowy | Status spółki, siedzibę, reprezentację, KRS i inne dane | Uprawnienia do każdej deklarowanej działalności oraz uczciwości konkretnej oferty |
| CEIDG | Dane jednoosobowych przedsiębiorców, np. niektórych pośredników | Statusu pozabankowej instytucji pożyczkowej |
| UOKiK | Decyzje, ostrzeżenia konsumenckie i informacje o zakwestionowanych praktykach | Pełnej, bieżącej oceny każdej umowy firmy |
| CRBR | Zgłoszonych beneficjentów rzeczywistych spółki | Bezpieczeństwa produktu lub strony internetowej |
| WHOIS domeny | Podstawowe informacje techniczne, np. datę utworzenia domeny, jeśli są dostępne | Tożsamości operatora w każdym przypadku ani legalności jego działalności |
Podstawowym punktem wyjścia jest oficjalna strona podmiotów sektora instytucji pożyczkowych KNF oraz Rejestr Pośredników Kredytowych i Instytucji Pożyczkowych.
Jak sprawdzić firmę w Rejestrze Instytucji Pożyczkowych KNF?
Krok 1. Znajdź pełną nazwę prawną
Nie ograniczaj się do nazwy z reklamy. Pełnych danych szukaj w:
- stopce serwisu;
- regulaminie;
- polityce prywatności;
- formularzu informacyjnym;
- projekcie umowy;
- klauzuli dotyczącej przetwarzania danych.
Zapisz nazwę spółki, KRS, NIP i adres. Jeżeli strona nie podaje tych informacji albo ukrywa je w trudno dostępnym miejscu, potraktuj to jako sygnał ostrzegawczy.
Krok 2. Wyszukaj podmiot w rejestrze KNF
Otwórz rejestr KNF i wybierz właściwy rodzaj podmiotu. Najbezpieczniej wyszukiwać po:
- numerze KRS;
- numerze NIP;
- pełnej nazwie prawnej.
Nazwa marki może nie występować w rejestrze. Numer identyfikacyjny pozwala ograniczyć ryzyko pomylenia spółek o podobnych nazwach.
Krok 3. Porównaj wynik z dokumentami
Sprawdź co najmniej:
- pełną nazwę podmiotu;
- KRS i NIP;
- adres siedziby;
- numer wpisu do rejestru;
- aktualny status wpisu.
Nie uznawaj weryfikacji za zakończoną tylko dlatego, że numer KRS istnieje. Wszystkie kluczowe dane powinny być ze sobą zgodne.
Krok 4. Sprawdź, czy oferta rzeczywiście pochodzi od znalezionej spółki
To etap najczęściej pomijany. Oszust może skopiować dane legalnej instytucji i umieścić je na fałszywej stronie. Porównaj więc:
- domenę internetową;
- adres e-mail;
- numer telefonu;
- nazwę administratora danych;
- dane w formularzu i umowie;
- nazwę odbiorcy ewentualnej płatności.
Jeżeli masz wątpliwości, znajdź oficjalny numer firmy niezależnie od otrzymanej reklamy, SMS-a lub wiadomości. Zadzwoń i zapytaj, czy wskazana domena, konsultant i numer rachunku rzeczywiście należą do przedsiębiorstwa.
Co oznacza brak firmy w rejestrze?
Brak wyniku nie zawsze pozwala od razu stwierdzić, że podmiot działa nielegalnie. Najpierw trzeba ustalić, z kim mamy do czynienia. Banki i SKOK-i funkcjonują na innych zasadach, pośrednik może występować w innej części rejestru, a KNF publikuje również odrębne zestawienie niektórych podmiotów zagranicznych.
Jeśli jednak podmiot przedstawia się jako polska pozabankowa instytucja pożyczkowa oferująca konsumentom kredyt, a nie można potwierdzić go we właściwym rejestrze, nie należy przekazywać mu pieniędzy ani dokumentów do czasu pełnego wyjaśnienia sytuacji.
Czy wpis do rejestru KNF gwarantuje bezpieczeństwo?
Nie. Wpis potwierdza status oznaczonego podmiotu w chwili sprawdzania rejestru. Nie oznacza natomiast, że:
- KNF poleca jego ofertę;
- każda pożyczka firmy jest tania lub odpowiednia dla klienta;
- wszystkie praktyki spółki są prawidłowe;
- każda strona wykorzystująca jej logo jest prawdziwa;
- osoba dzwoniąca w imieniu firmy rzeczywiście jest jej pracownikiem;
- rachunek przesłany w wiadomości należy do pożyczkodawcy.
Nie należy również nazywać wpisu do rejestru „licencją KNF”, jeżeli przepisy dla danego rodzaju działalności posługują się pojęciem wpisu. Bezpieczniej i precyzyjniej jest napisać, że podmiot figuruje w rejestrze prowadzonym przez KNF.
Od 1 stycznia 2024 r. sektor instytucji pożyczkowych jest objęty nadzorem KNF, a podmioty przekazują Komisji sprawozdania z działalności dotyczącej kredytu konsumenckiego. Nadal nie zwalnia to klienta z weryfikacji konkretnej strony i umowy. KNF opisuje obowiązki sprawozdawcze na swojej stronie poświęconej instytucjom pożyczkowym.
Jak sprawdzić firmę pożyczkową w KRS?
Po znalezieniu podmiotu w rejestrze KNF otwórz oficjalną wyszukiwarkę KRS i ponownie wyszukaj go po numerze KRS.
Sprawdź:
- czy spółka ma status aktywny;
- czy nazwa, NIP i siedziba odpowiadają danym z oferty;
- kto może reprezentować spółkę;
- czy nie otwarto likwidacji;
- czy nie pojawiła się informacja o wykreśleniu albo upadłości.
Dlaczego kod PKD nie wystarcza?
Przedmiot działalności wpisany do rejestru nie jest samodzielną licencją, rekomendacją ani gwarancją, że przedsiębiorca spełnia wszystkie wymagania właściwe dla konkretnej usługi finansowej. KRS potwierdza przede wszystkim istnienie i określone dane spółki. Status instytucji pożyczkowej sprawdza się osobno w rejestrze KNF.
KRS czy CEIDG?
Pozabankowa instytucja pożyczkowa będzie spółką ujawnioną w KRS. W CEIDG można natomiast spotkać przedsiębiorcę prowadzącego serwis, działalność marketingową albo pośrednictwo. Wpis takiej osoby do CEIDG nie oznacza, że jest ona instytucją pożyczkową.
Jak korzystać z listy ostrzeżeń publicznych KNF?
Wyszukaj nazwę firmy, markę, domenę oraz – jeśli jest znane – nazwisko osoby prowadzącej podejrzaną działalność na liście ostrzeżeń publicznych KNF.
Co oznacza znalezienie firmy na liście?
Lista zawiera informacje dotyczące m.in. zawiadomień o podejrzeniu popełnienia przestępstwa złożonych przez KNF oraz określonych postępowań karnych. Znalezienie podmiotu jest poważnym sygnałem ostrzegawczym. Należy jednak przeczytać opis i sprawdzić, czego dotyczy wpis.
Umieszczenie na liście nie jest tym samym co prawomocne skazanie za oszustwo. Trzeba odróżnić zawiadomienie, podejrzenie, prowadzone postępowanie i prawomocne orzeczenie.
Czy brak na liście oznacza, że firma jest bezpieczna?
Nie. KNF wyraźnie informuje, że brak podmiotu na liście ostrzeżeń nie oznacza, iż nie trzeba sprawdzić go w innych wiarygodnych źródłach. Nowa fałszywa strona może działać, zanim ktokolwiek ją zgłosi, a przestępca może stale zmieniać domeny i numery telefonów.
Sprawdź, komu naprawdę przekazujesz wniosek
Nie każdy serwis prezentujący oferty jest pożyczkodawcą. Strona może działać jako:
- pośrednik kredytowy;
- porównywarka;
- serwis afiliacyjny przekierowujący do partnera;
- generator leadów, czyli formularz zbierający dane zainteresowanych osób;
- platforma przekazująca wniosek kilku instytucjom.
Przed zaznaczeniem zgód ustal:
- kto jest administratorem danych;
- komu dane zostaną udostępnione;
- czy lista odbiorców jest zamknięta i dostępna;
- czy wysyłasz wniosek o konkretną pożyczkę, czy zamawiasz kontakt marketingowy;
- kto podejmie decyzję i z kim zostanie zawarta umowa.
W przypadku porównywarki samo korzystanie z serwisu nie powinno być przedstawiane jako zawarcie umowy kredytowej. Po przejściu do partnera dane pożyczkodawcy należy sprawdzić ponownie.
Jak sprawdzić, czy strona nie podszywa się pod prawdziwą firmę?
Sprawdź dokładny adres domeny
Zwróć uwagę na:
- zamienioną, pominiętą lub dodaną literę;
- cyfrę zamiast litery;
- myślnik, którego nie ma w oficjalnej nazwie;
- nietypową końcówkę domeny;
- dodatkowe słowa, np. „bonus”, „kredyt” albo „promocja”;
- przekierowanie na zupełnie inny adres;
- link skrócony w SMS-ie lub komunikatorze.
Jeżeli oferta przyszła w reklamie, nie loguj się i nie przesyłaj dokumentów od razu. Samodzielnie znajdź oficjalną stronę przedsiębiorstwa i porównaj adresy znak po znaku.
Kłódka i HTTPS nie potwierdzają uczciwości
Symbol kłódki oznacza przede wszystkim, że połączenie z daną domeną jest szyfrowane. Oszust również może uruchomić certyfikat HTTPS. Kłódka nie potwierdza, kto prowadzi stronę ani czy oferta jest legalna.
Porównaj dane kontaktowe
Podejrzenia powinien wzbudzić kontakt wyłącznie przez bezpłatną skrzynkę pocztową, komunikator lub prywatny profil. Sprawdź, czy telefon, e-mail i adres wskazane w wiadomości odpowiadają danym z oficjalnej witryny.
Zweryfikuj wiek domeny
Bardzo świeża domena, na której rzekomo działa firma z wieloletnią historią, wymaga wyjaśnienia. Data rejestracji nie przesądza o oszustwie – spółka mogła zmienić serwis – ale w połączeniu z innymi niezgodnościami stanowi ważny sygnał ostrzegawczy.
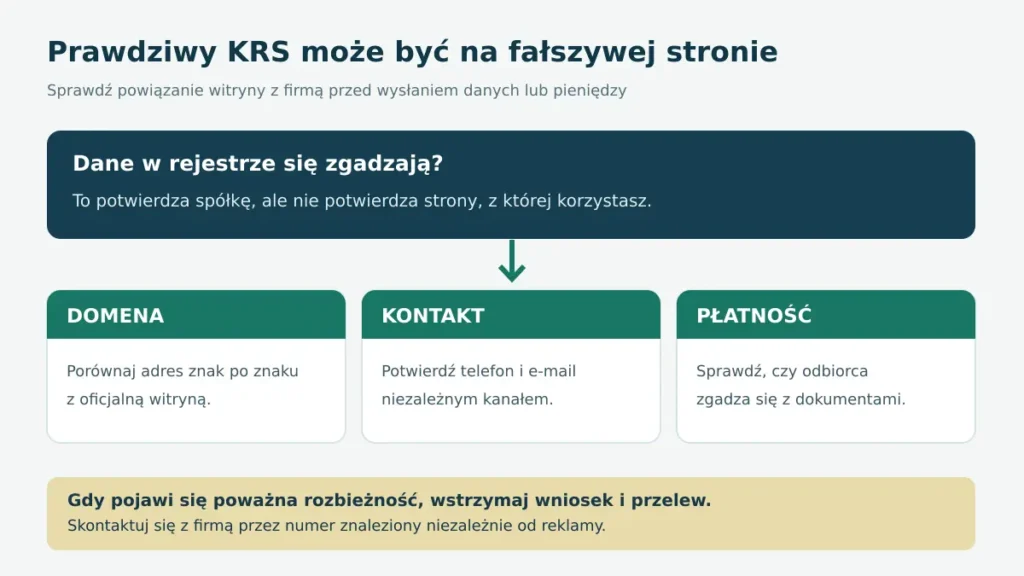
Prawdziwe dane KRS mogą zostać skopiowane. Potwierdź stronę i kontakt niezależnym kanałem.
Pożyczka z reklamy na Facebooku, Instagramie albo TikToku
Reklama zaakceptowana przez platformę społecznościową nie jest potwierdzeniem legalności pożyczkodawcy. Fałszywy profil może wykorzystywać logo prawdziwej firmy, spreparowane komentarze i kupionych obserwujących.
Szczególną ostrożność zachowaj, gdy osoba z reklamy:
- przenosi rozmowę na WhatsApp, Telegram lub Messenger;
- obiecuje wypłatę bez sprawdzenia jakichkolwiek informacji;
- żąda szybkiej opłaty rezerwacyjnej;
- przesyła „certyfikat” zamiast wskazać oficjalny rejestr;
- kontaktuje się z prywatnego profilu;
- naciska, aby nie dzwonić na oficjalną infolinię firmy.
Nie wystarczy kliknąć nazwę profilu. Po zobaczeniu reklamy przejdź samodzielnie do oficjalnej witryny i rozpocznij weryfikację od początku.
Jak sprawdzić aplikację pożyczkową?
Przed instalacją sprawdź:
- czy aplikacja pochodzi z oficjalnego sklepu;
- kto jest wskazany jako jej wydawca;
- czy dane wydawcy odpowiadają firmie z umowy;
- do jakiej strony prowadzi polityka prywatności;
- jakich uprawnień wymaga aplikacja;
- czy opinie nie wyglądają na sztucznie generowane.
Nie instaluj aplikacji z pliku APK przesłanego SMS-em, e-mailem lub komunikatorem. Nie udzielaj nieznanej aplikacji dostępu do funkcji ułatwień dostępu, ekranu, SMS-ów, kontaktów lub powiadomień bez jasnego i uzasadnionego powodu.
Sama obecność programu w oficjalnym sklepie nie daje pełnej gwarancji. Nadal trzeba zweryfikować wydawcę i pożyczkodawcę.
Jakie dokumenty powinna przedstawić firma pożyczkowa?
Przed zawarciem umowy konsument powinien otrzymać informacje pozwalające zrozumieć zobowiązanie i porównać ofertę. Sprawdź przede wszystkim:
- formularz informacyjny dotyczący kredytu konsumenckiego;
- projekt albo treść umowy;
- całkowitą kwotę kredytu;
- całkowity koszt kredytu;
- rzeczywistą roczną stopę oprocentowania;
- wysokość, liczbę i terminy rat;
- prowizje, odsetki i pozostałe opłaty;
- skutki opóźnienia w spłacie;
- zasady odstąpienia od umowy;
- warunki wcześniejszej spłaty;
- procedurę reklamacyjną;
- pełne dane pożyczkodawcy.
W przypadku kredytu konsumenckiego konsument ma co do zasady 14 dni na odstąpienie od umowy bez podawania przyczyny. Nie oznacza to jednak, że można bez konsekwencji zatrzymać wypłacony kapitał – należy go zwrócić zgodnie z zasadami wynikającymi z przepisów i umowy.
Co powinno wzbudzić podejrzenia w dokumentach?
- puste pola przeznaczone do późniejszego uzupełnienia;
- inna nazwa firmy niż na stronie;
- brak KRS, NIP lub adresu;
- inna kwota w reklamie, formularzu i umowie;
- koszty opisane niejasno albo dopiero w załączniku;
- obowiązek zapłaty przed pokazaniem umowy;
- presja na natychmiastowe zaakceptowanie dokumentów;
- plik przesłany z prywatnej skrzynki lub przez komunikator;
- polecenie podpisania weksla albo ustanowienia nieproporcjonalnego zabezpieczenia bez jasnego wyjaśnienia skutków.
Przelew weryfikacyjny – kiedy powinien wzbudzić podejrzenia?
Niektóre legalnie działające firmy stosują symboliczny przelew lub usługę bankową w celu potwierdzenia tożsamości i właściciela rachunku. Taki mechanizm nie powinien być jednak mylony z opłatą za „odblokowanie” pożyczki.
Przed przelewem sprawdź:
- kto jest odbiorcą płatności;
- czy sposób weryfikacji został opisany na oficjalnej stronie i w dokumentach;
- czy kwota odpowiada deklarowanemu celowi;
- czy rachunek lub operator płatności został wskazany przez zweryfikowany podmiot;
- czy logowanie do banku odbywa się na prawdziwej stronie bankowości.
Nawet przelew na 1 zł może prowadzić do oszustwa, jeżeli link otwiera fałszywy panel bankowy służący do wyłudzenia loginu, hasła i kodu autoryzacyjnego.
Nigdy nie podawaj konsultantowi hasła, pełnych danych logowania, PIN-u, kodu CVV/CVC, kodu BLIK ani kodu autoryzującego operację, której samodzielnie nie zleciłeś.
Czy firma pożyczkowa może żądać opłaty przed wypłatą?
Koszty finansowania mogą być legalnym elementem umowy, ale żądanie wpłaty warunkującej samo uruchomienie rzekomo przyznanej pożyczki wymaga szczególnej ostrożności. Oszuści używają nazw brzmiących oficjalnie, takich jak:
- opłata przygotowawcza;
- kaucja zwrotna;
- ubezpieczenie wypłaty;
- podatek od przelewu;
- legalizacja umowy;
- prowizja za odblokowanie środków;
- opłata za podwyższenie scoringu;
- opłata notarialna lub antyfraudowa.
Alarmujące jest zwłaszcza żądanie płatności:
- na konto osoby prywatnej;
- BLIK-iem na telefon;
- kryptowalutą;
- kartą podarunkową;
- przekazem pieniężnym;
- na zagraniczny rachunek bez racjonalnego wyjaśnienia;
- do podmiotu, którego nie ma w umowie.
Nie każda płatność przed wypłatą automatycznie przesądza o przestępstwie. Zanim jednak zapłacisz, musisz znać podstawę opłaty, otrzymać dokumenty i niezależnie potwierdzić odbiorcę. Jeżeli konsultant twierdzi, że po każdej kolejnej wpłacie pieniądze „na pewno zostaną uwolnione”, nie wykonuj następnego przelewu.
Czy firma pożyczkowa może prosić o PESEL i dowód osobisty?
Pożyczkodawca musi potwierdzić tożsamość klienta i może potrzebować danych pozwalających rozpatrzyć wniosek oraz zawrzeć umowę. Nie oznacza to jednak, że dokumenty należy wysyłać każdej osobie, która obiecuje finansowanie.
Przed przekazaniem danych sprawdź:
- tożsamość i status podmiotu;
- adres strony;
- administratora danych;
- cel i zakres przetwarzania;
- odbiorców danych;
- bezpieczny sposób przesłania dokumentu.
Nie przesyłaj skanu dowodu ani selfie z dokumentem przez przypadkowy komunikator. Nie udostępniaj więcej informacji, niż wymaga zweryfikowany proces. Jeżeli ktoś prosi równocześnie o zdjęcie dowodu, nagranie twarzy, dane karty i kod autoryzacyjny, przerwij kontakt i zweryfikuj firmę niezależnym kanałem.
Pożyczka „bez BIK” i „bez sprawdzania zdolności” – co oznaczają takie hasła?
Hasło „bez BIK” może znaczyć, że pożyczkodawca nie korzysta z konkretnej bazy, ale sprawdza inne źródła albo ocenia sytuację klienta w inny sposób. Nie jest równoznaczne z brakiem jakiejkolwiek weryfikacji.
Podejrzenia powinna wzbudzić obietnica, że każdy otrzyma dowolną kwotę bez sprawdzenia tożsamości, dochodów, wydatków, istniejących zobowiązań lub możliwości spłaty. Szczególnie niebezpieczne są komunikaty typu „100% pewności wypłaty”, po których pojawia się żądanie opłaty.
Najważniejsze sygnały ostrzegawcze
| Sygnał | Dlaczego jest niebezpieczny? | Co zrobić? |
|---|---|---|
| „Pożyczka gwarantowana każdemu” | Może służyć skłonieniu do szybkiej opłaty lub przekazania danych | Nie wpłacaj pieniędzy i sprawdź podmiot |
| Opłata na prywatny rachunek | Odbiorca nie odpowiada pożyczkodawcy z dokumentów | Wstrzymaj przelew i zażądaj wyjaśnienia |
| Kontakt wyłącznie przez komunikator | Utrudnia potwierdzenie tożsamości i zachowanie formalnej ścieżki | Skontaktuj się z firmą oficjalnym kanałem |
| Prośba o PIN, CVV, hasło lub kod BLIK | Dane mogą posłużyć do przejęcia pieniędzy | Natychmiast przerwij rozmowę |
| Instalacja AnyDesk, TeamViewer lub podobnego programu | Oszust może uzyskać dostęp do urządzenia i bankowości | Niczego nie instaluj |
| Presja na natychmiastową decyzję | Ma ograniczyć czas na sprawdzenie firmy | Zatrzymaj proces |
| Prawdziwy KRS, ale inna domena i kontakt | Możliwe podszywanie się pod legalny podmiot | Zadzwoń na samodzielnie znaleziony numer firmy |
| Brak umowy przed opłatą | Nie znasz podstawy płatności ani zobowiązania | Nie wykonuj przelewu |
| Rachunek odbiorcy niezgodny z dokumentami | Pieniądze mogą trafić do osoby nieuprawnionej | Potwierdź odbiorcę u pożyczkodawcy |
| Polecenie ukrycia celu przelewu przed bankiem | Może wskazywać na próbę obejścia zabezpieczeń | Przerwij kontakt i powiadom bank |
Czy opinie w internecie potwierdzają wiarygodność firmy?
Opinie mogą pomóc wykryć powtarzające się problemy, ale nie zastąpią rejestrów i analizy dokumentów. Recenzje można kupować, kopiować lub publikować z fikcyjnych kont.
Zachowaj ostrożność, gdy:
- niemal wszystkie komentarze są krótkie i bez konkretów;
- wiele ocen pojawiło się jednego dnia;
- treść opinii powtarza te same zwroty;
- profil firmy jest nowy, choć marka przedstawia się jako wieloletnia;
- ranking nie ujawnia, że zarabia na przekierowaniach;
- negatywne komentarze dotyczą opłat przed wypłatą, braku umowy lub niemożności kontaktu.
Nie zakładaj też, że pojedyncza negatywna opinia przesądza o nielegalności. Szukaj wzorca, konkretów i zgodności relacji z innymi informacjami.
Cztery przykłady weryfikacji firmy pożyczkowej
Poniższe przykłady są fikcyjne.
Przykład 1: marka i nazwa spółki są różne, ale dane się zgadzają
Serwis „Szybka Rata” wskazuje w stopce, że jego operatorem i pożyczkodawcą jest „Finanse Przykład sp. z o.o.”. Ta sama spółka znajduje się w rejestrze KNF, a KRS, NIP, adres, administrator danych i dokumenty są zgodne. Różnica między marką a nazwą prawną została jasno opisana.
Wniosek: sama różnica nazw nie oznacza oszustwa. Trzeba potwierdzić powiązanie marki ze spółką.
Przykład 2: spółka istnieje w KRS, ale nie można potwierdzić jej statusu
„Pożyczka Bez Pytań sp. z o.o.” ma aktywny wpis w KRS i właściwie wyglądającą stronę. Firma twierdzi, że udziela konsumentom pożyczek z własnych środków, ale nie można jej znaleźć w odpowiednim rejestrze KNF. Konsultant unika wyjaśnień i żąda skanu dowodu.
Wniosek: wpis w KRS nie wystarcza. Nie należy przekazywać danych do czasu wyjaśnienia podstawy działalności.
Przykład 3: wykorzystano dane prawdziwej firmy na fałszywej stronie
Witryna zawiera nazwę, KRS i NIP legalnej instytucji. Domena różni się jednak jedną literą od oficjalnej, telefon nie występuje na prawdziwej stronie, a opłata ma trafić do osoby fizycznej. Po kontakcie z firmą okazuje się, że nie prowadzi ona takiej kampanii.
Wniosek: poprawne dane rejestrowe nie potwierdzają autentyczności witryny.
Przykład 4: firma jest legalna, ale oferta pozostaje droga
Podmiot widnieje w rejestrze, strona jest prawdziwa, a dokumenty poprawnie wskazują koszty. Całkowita kwota do zapłaty jest jednak znacznie wyższa niż w innych dostępnych ofertach.
Wniosek: legalność i opłacalność to dwa osobne kryteria.
Checklista przed wysłaniem wniosku
Zatrzymaj się, jeżeli na którekolwiek z najważniejszych pytań odpowiadasz „nie”:
- ☐ Znam pełną nazwę prawną pożyczkodawcy.
- ☐ Znam jego KRS i NIP.
- ☐ Potwierdziłem podmiot we właściwym rejestrze KNF.
- ☐ Dane w rejestrze, KRS, umowie i na stronie są zgodne.
- ☐ Sprawdziłem listę ostrzeżeń publicznych KNF.
- ☐ Wiem, kto prowadzi stronę i komu przekazuję dane.
- ☐ Domena, e-mail i telefon nie wzbudzają podejrzeń.
- ☐ Otrzymałem formularz informacyjny i projekt umowy.
- ☐ Znam RRSO, całkowity koszt oraz kwotę do zapłaty.
- ☐ Rozumiem wszystkie opłaty i ich podstawę.
- ☐ Wiem, kto jest odbiorcą ewentualnego przelewu.
- ☐ Nikt nie prosi mnie o hasło, PIN, CVV ani kod BLIK.
- ☐ Nikt nie nakłania mnie do instalacji programu do zdalnego dostępu.
- ☐ Miałem czas spokojnie przeczytać dokumenty.
Co zrobić, jeśli danych firmy nie można potwierdzić?
- Przerwij wypełnianie formularza.
- Nie wysyłaj kolejnych dokumentów.
- Nie wykonuj żadnej opłaty.
- Zapisz adres strony i zrób zrzuty ekranu reklamy oraz korespondencji.
- Poproś o pełną nazwę podmiotu, KRS, NIP, podstawę działania i projekt umowy.
- Skontaktuj się z firmą przez numer znaleziony niezależnie od podejrzanej wiadomości.
- Wyjaśnij rozbieżności na piśmie.
- Jeżeli odpowiedzi są wymijające, zrezygnuj z oferty.
Rezygnacja z podejrzanej pożyczki jest bezpieczniejsza niż ryzykowanie utraty pieniędzy lub tożsamości.
Co zrobić po przelaniu pieniędzy podejrzanej firmie?
Działaj natychmiast:
- Skontaktuj się z bankiem. Poinformuj o podejrzeniu oszustwa i zapytaj o możliwość zatrzymania, zablokowania albo odzyskania przelewu.
- Zabezpiecz dowody. Zachowaj potwierdzenia, wiadomości, umowy, numery telefonów, adresy e-mail, domenę i dane odbiorcy.
- Zgłoś podejrzaną stronę do CERT Polska. Służy do tego serwis incydent.cert.pl.
- Zawiadom Policję lub prokuraturę. Przekaż komplet zachowanych materiałów.
- Zmień hasła. Zrób to natychmiast, jeżeli wpisałeś je na podejrzanej stronie lub ujawniłeś rozmówcy.
- Sprawdź urządzenie. Jeśli zainstalowałeś program do zdalnego dostępu, odłącz urządzenie od internetu i skorzystaj z profesjonalnej pomocy przed ponownym logowaniem do banku.
Nie wykonuj kolejnej wpłaty tylko dlatego, że rozmówca obiecuje zwrot wcześniejszych pieniędzy po zapłaceniu „ostatniej opłaty”.
Co zrobić po przekazaniu oszustom danych osobowych?
Jeżeli niezweryfikowanej osobie wysłałeś PESEL, zdjęcie dowodu, selfie albo dane bankowe:
- zastrzeż PESEL w aplikacji mObywatel, na gov.pl albo w urzędzie gminy;
- poinformuj bank, jeżeli ujawnione dane mogą zagrozić rachunkowi;
- zmień hasła i nie używaj tego samego hasła w innych serwisach;
- rozważ włączenie Alertów BIK;
- sprawdź dane w BIK i monitoruj pojawienie się nieznanych zobowiązań;
- zachowaj dowody przekazania danych;
- zgłoś próbę oszustwa odpowiednim służbom.
Od 1 czerwca 2024 r. wskazane w przepisach instytucje finansowe mają obowiązek sprawdzać Rejestr Zastrzeżeń Numerów PESEL przed zawarciem m.in. umowy kredytu lub pożyczki. Zastrzeżenie można później czasowo cofnąć, gdy sam chcesz zawrzeć umowę. Szczegóły opisuje oficjalna usługa Zastrzeż PESEL.
Gdzie zgłosić podejrzaną firmę lub stronę?
Właściwe miejsce zależy od rodzaju problemu:
- bank – gdy wykonano podejrzany przelew albo ujawniono dane bankowe;
- CERT Polska – w przypadku fałszywej strony, phishingu, podejrzanego SMS-a lub aplikacji;
- Policja lub prokuratura – gdy istnieje podejrzenie oszustwa albo kradzieży tożsamości;
- KNF – w sprawach dotyczących podmiotów i działalności na rynku finansowym;
- UOKiK lub miejski/powiatowy rzecznik konsumentów – przy możliwym naruszeniu zbiorowych lub indywidualnych praw konsumentów;
- Rzecznik Finansowy – w sporze z podmiotem rynku finansowego, zwykle po wcześniejszym wykorzystaniu procedury reklamacyjnej.
Po utracie pieniędzy zgłoszenie do instytucji nie zastępuje szybkiego kontaktu z bankiem. Pierwsze minuty i godziny mogą mieć znaczenie dla możliwości zatrzymania środków.
Komentarz redakcyjny Moneta24
Znalezienie nazwy pożyczkodawcy w oficjalnym rejestrze jest początkiem, a nie końcem weryfikacji. Trzeba jeszcze upewnić się, że strona, przedstawiciel, dokumenty i rachunek do płatności rzeczywiście należą do wskazanego podmiotu. Oszuści potrafią kopiować prawdziwe dane rejestrowe, dlatego każdą istotną rozbieżność należy wyjaśnić przed przekazaniem dokumentów lub pieniędzy.
FAQ – Najczęściej zadawane pytania
Jak sprawdzić firmę pożyczkową w KNF?
Ustal pełną nazwę prawną, KRS i NIP, a następnie wyszukaj podmiot w Rejestrze Pośredników Kredytowych i Instytucji Pożyczkowych KNF. Porównaj wynik z danymi na stronie, w polityce prywatności, formularzu informacyjnym i projekcie umowy. Nie poprzestawaj na znalezieniu podobnej nazwy.
Czy każda legalna firma pożyczkowa musi znajdować się w rejestrze KNF?
Polska pozabankowa instytucja pożyczkowa udzielająca kredytu konsumenckiego powinna figurować we właściwym rejestrze. Banki i SKOK-i są ujmowane w innych rejestrach, a dla części podmiotów zagranicznych KNF publikuje odrębne zestawienie. Inny status może mieć także pośrednik, który sam nie udziela finansowania.
Czy wpis w KRS wystarcza, aby uznać pożyczkodawcę za legalnego?
Nie. KRS potwierdza istnienie spółki i jej dane, ale nie zastępuje wpisu do właściwego rejestru działalności regulowanej. Trzeba dodatkowo sprawdzić KNF oraz autentyczność strony, kontaktu i dokumentów.
Co oznacza brak firmy w Rejestrze Instytucji Pożyczkowych?
Najpierw ustal, czy podmiot rzeczywiście przedstawia się jako instytucja pożyczkowa, czy jest bankiem, SKOK-iem, podmiotem zagranicznym albo pośrednikiem. Jeżeli ma być polską pozabankową instytucją udzielającą kredytu konsumenckiego, a jego statusu nie można potwierdzić, nie wysyłaj pieniędzy ani dokumentów do czasu uzyskania jednoznacznego wyjaśnienia.
Czy wpis na liście ostrzeżeń KNF oznacza, że firma jest oszustem?
Nie jest równoznaczny z prawomocnym skazaniem. Lista zawiera informacje o określonych zawiadomieniach i postępowaniach. Wpis jest jednak poważnym ostrzeżeniem, dlatego należy przeczytać jego podstawę i zachować szczególną ostrożność.
Czy brak firmy na liście ostrzeżeń KNF potwierdza bezpieczeństwo?
Nie. Brak wpisu nie stanowi rekomendacji KNF. Fałszywa strona może działać krótko, zmieniać domeny albo nie zostać jeszcze zgłoszona. Firmę należy sprawdzić również w rejestrze, KRS i innych wiarygodnych źródłach.
Czy firma pożyczkowa może pobierać opłatę przed wypłatą?
Koszty mogą być elementem legalnej umowy, ale wpłata wymagana przed udostępnieniem dokumentów lub jako warunek „odblokowania” środków jest poważnym sygnałem ostrzegawczym. Zawsze sprawdź podstawę opłaty, dane odbiorcy oraz zgodność z umową. Nie płać na prywatny rachunek, BLIK-iem, kryptowalutą lub kartą podarunkową.
Jak sprawdzić, czy strona nie podszywa się pod legalną firmę?
Porównaj domenę znak po znaku z oficjalnym adresem, sprawdź e-mail, telefon, administratora danych oraz odbiorcę płatności. Następnie skontaktuj się z firmą za pomocą numeru znalezionego niezależnie od reklamy lub wiadomości.
Czy kłódka i HTTPS oznaczają, że strona jest bezpieczna?
Nie. HTTPS szyfruje połączenie z domeną, ale nie potwierdza uczciwości jej właściciela. Fałszywa strona również może mieć certyfikat i ikonę kłódki.
Czy pożyczkodawca może prosić o PESEL i skan dowodu?
Zweryfikowany pożyczkodawca może potrzebować danych do potwierdzenia tożsamości i oceny wniosku. Najpierw należy jednak sprawdzić podmiot, adres strony, administratora danych i sposób przekazania dokumentów. Nie wysyłaj skanu dowodu przez przypadkowy komunikator lub na prywatny adres e-mail.
Czy pożyczka oferowana przez Facebook lub WhatsApp może być legalna?
Sama obecność reklamy w mediach społecznościowych nie przesądza o legalności ani oszustwie. Nie zawieraj jednak umowy wyłącznie na podstawie profilu i rozmowy w komunikatorze. Przejdź samodzielnie do oficjalnej strony, sprawdź firmę w rejestrach i potwierdź kontakt.
Gdzie zgłosić fałszywą stronę pożyczkową?
Podejrzaną stronę lub phishing można zgłosić do CERT Polska przez incydent.cert.pl. Jeżeli doszło do wyłudzenia pieniędzy lub danych, skontaktuj się również z bankiem oraz złóż zawiadomienie Policji lub prokuraturze.
Co zrobić po przesłaniu oszustom pieniędzy albo danych?
Natychmiast skontaktuj się z bankiem, zabezpiecz dowody, zmień zagrożone hasła, zastrzeż PESEL i zgłoś sprawę. Po instalacji programu do zdalnego dostępu nie loguj się ponownie do bankowości z tego urządzenia, dopóki nie zostanie sprawdzone.
Czy KNF nadzoruje firmy pożyczkowe?
Tak. Od 1 stycznia 2024 r. instytucje pożyczkowe podlegają nadzorowi KNF w zakresie określonym przepisami. Nie oznacza to jednak, że KNF zatwierdza każdą ofertę, gwarantuje wypłatę pożyczki albo ręczy za bezpieczeństwo każdej strony używającej danych zarejestrowanej spółki. Dlatego wpis w rejestrze trzeba połączyć z kontrolą domeny, dokumentów i odbiorcy płatności.
Jak sprawdzić, czy aplikacja pożyczkowa jest prawdziwa?
Sprawdź wydawcę aplikacji, link do polityki prywatności i zgodność jego danych z pożyczkodawcą wskazanym w umowie oraz w rejestrze KNF. Instaluj aplikację wyłącznie z oficjalnego sklepu i oceń żądane uprawnienia. Plik APK przesłany SMS-em lub komunikatorem, prośba o dostęp do ekranu albo polecenie instalacji programu do zdalnej obsługi to sygnały, by przerwać proces.
Podsumowanie
Aby sprawdzić, czy firma pożyczkowa działa legalnie, nie wystarczy znaleźć jej KRS albo przeczytać opinie. Trzeba potwierdzić podmiot w rejestrze KNF, sprawdzić spółkę w KRS, zweryfikować listę ostrzeżeń oraz porównać domenę, kontakt, dokumenty i dane płatności.
Najważniejsza zasada brzmi: dane prawdziwej firmy mogą zostać skopiowane przez oszusta. Jeżeli domena, numer telefonu, odbiorca przelewu lub treść dokumentów nie zgadzają się z informacjami uzyskanymi z niezależnych źródeł, przerwij proces. Legalna i rzetelna firma powinna umożliwić spokojne sprawdzenie danych oraz przedstawiać jasne warunki przed zawarciem umowy.
Źródła urzędowe
- Komisja Nadzoru Finansowego, Podmioty sektora instytucji pożyczkowych: https://www.knf.gov.pl/podmioty/sektor_instytucji_pozyczkowych
- KNF, Rejestr Pośredników Kredytowych i Instytucji Pożyczkowych: https://rpkip.knf.gov.pl/
- KNF, Lista ostrzeżeń publicznych: https://www.knf.gov.pl/dla_konsumenta/ostrzezenia_publiczne
- Ministerstwo Sprawiedliwości, Wyszukiwarka KRS: https://wyszukiwarka-krs.ms.gov.pl/
- Portal gov.pl, Zastrzeż PESEL: https://www.gov.pl/web/gov/zastrzez-swoj-numer-pesel-lub-cofnij-zastrzezenie
- CERT Polska, Zgłoś incydent: https://incydent.cert.pl/
- Urząd Ochrony Konkurencji i Konsumentów: https://uokik.gov.pl/
- Rzecznik Finansowy: https://rf.gov.pl/
Nota redakcyjna: materiał ma charakter informacyjny i nie stanowi porady prawnej ani rekomendacji konkretnego produktu finansowego. Rejestry, przepisy oraz dane podmiotów należy sprawdzić ponownie w dniu składania wniosku.