Rzecznik Finansowy – jak uzyskać pomoc i złożyć wniosek?
Najkrócej: jeżeli bank, ubezpieczyciel, firma pożyczkowa lub inny podmiot rynku finansowego naruszył Twoje prawa, możesz najpierw skorzystać z bezpłatnej porady eksperta Rzecznika Finansowego. Gdy wcześniej złożona reklamacja została odrzucona, uwzględniona tylko częściowo albo instytucja nie odpowiedziała w terminie, możesz wystąpić o postępowanie interwencyjne. Jeśli dopuszczasz kompromis, dostępne jest również odpłatne postępowanie polubowne.
Rzecznik Finansowy nie jest sądem. W postępowaniu interwencyjnym analizuje sprawę, przedstawia argumentację i występuje do instytucji finansowej, ale nie wydaje decyzji, która wiąże bank lub ubezpieczyciela. Złożenie wniosku o interwencję nie przerywa też biegu przedawnienia. Dlatego trzeba jednocześnie pilnować terminów i nie odkładać koniecznych działań prawnych.
Najważniejsze: przed wystąpieniem o interwencję należy najpierw złożyć reklamację bezpośrednio do podmiotu rynku finansowego. Do Rzecznika warto przesłać uporządkowaną dokumentację, krótką chronologię oraz dokładnie określone żądanie.
Jakiej pomocy Rzecznika Finansowego potrzebujesz?
| Twoja sytuacja | Najbardziej odpowiednia pomoc | Co możesz uzyskać |
|---|---|---|
| Nie wiesz, jakie masz prawa lub jak zacząć | Porada eksperta | Wyjaśnienie możliwych dalszych działań |
| Reklamacja została odrzucona albo uwzględniona częściowo | Postępowanie interwencyjne | Analiza i wystąpienie Rzecznika do instytucji |
| Jesteś gotów rozważyć kompromis | Postępowanie polubowne | Pomoc w wypracowaniu ugody |
| Sprawa znajduje się już w sądzie | Wniosek o istotny pogląd | Stanowisko prawne odnoszące się do sporu |
| Podejrzewasz przestępstwo lub oszustwo | Także policja lub prokuratura | Postępowanie karne niezależne od pomocy Rzecznika |
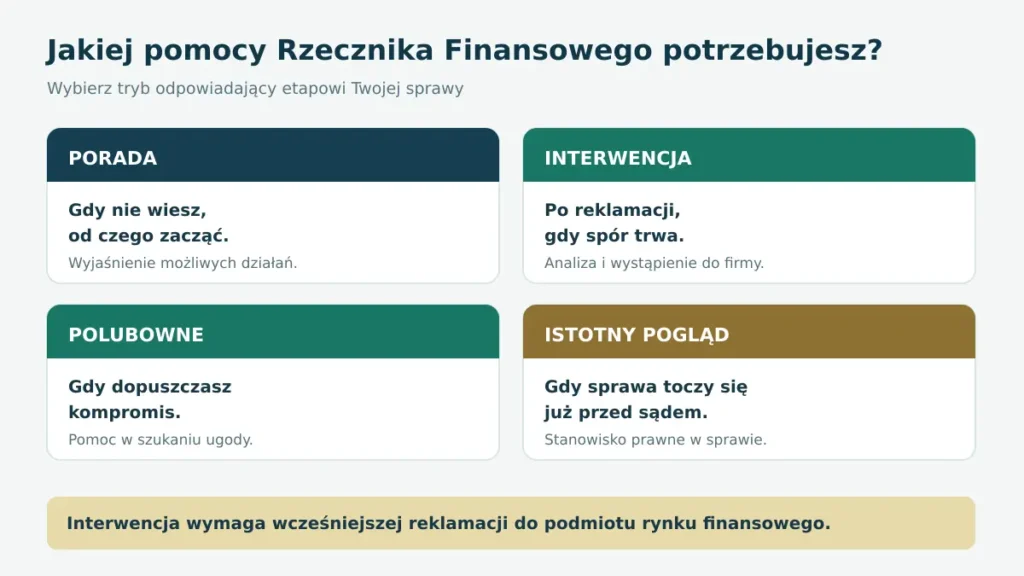
Forma pomocy zależy od etapu sporu. Interwencję poprzedza reklamacja do instytucji finansowej.
Kim jest Rzecznik Finansowy?
Rzecznik Finansowy jest instytucją publiczną powołaną do ochrony klientów podmiotów rynku finansowego. Pomaga w sporach dotyczących m.in. banków, SKOK-ów, firm pożyczkowych, instytucji płatniczych, zakładów ubezpieczeń, funduszy inwestycyjnych, firm inwestycyjnych, pośredników kredytowych i podmiotów prowadzących działalność lombardową.
Pomoc ma kilka poziomów. Najprostszy to informacja i porada. Dalej znajduje się postępowanie interwencyjne, w którym Rzecznik działa na podstawie dokumentów klienta i stanowiska instytucji. Oddzielnym trybem jest postępowanie polubowne nastawione na ugodę. Gdy spór trafił do sądu, klient może zwrócić się o przedstawienie istotnego poglądu w sprawie. W szczególnych sytuacjach ustawa daje Rzecznikowi także inne uprawnienia procesowe, lecz ich wykorzystanie zależy od oceny konkretnej sprawy.
Czego Rzecznik Finansowy nie może zrobić?
- nie wydaje wyroku zastępującego orzeczenie sądu;
- w postępowaniu interwencyjnym nie może nakazać instytucji zwrotu pieniędzy;
- nie gwarantuje zmiany stanowiska banku, ubezpieczyciela lub pożyczkodawcy;
- nie zastępuje reklamacji, którą klient powinien najpierw złożyć do instytucji;
- nie prowadzi postępowania karnego i nie zastępuje policji ani prokuratury;
- nie pełni automatycznie funkcji prywatnego pełnomocnika procesowego klienta;
- nie rozstrzyga sporów niezwiązanych z działalnością podmiotu rynku finansowego.
Kto może skorzystać z pomocy?
Wniosek o interwencję może złożyć osoba fizyczna będąca klientem podmiotu rynku finansowego. Rzecznik wskazuje wprost, że dotyczy to również osób fizycznych prowadzących działalność gospodarczą. Oznacza to, że pomoc nie jest ograniczona wyłącznie do umów konsumenckich, choć zawsze trzeba sprawdzić rodzaj podmiotu i charakter sporu.
Z interwencji nie skorzystają natomiast m.in. spółki prawa handlowego, fundacje, stowarzyszenia, spółdzielnie, jednostki samorządu terytorialnego i inne osoby prawne lub jednostki organizacyjne nieposiadające osobowości prawnej. Inaczej mówiąc: jednoosobowy przedsiębiorca jest osobą fizyczną, lecz spółka z ograniczoną odpowiedzialnością jest odrębną osobą prawną.
W sprawach ubezpieczeniowych uprawnionym może być nie tylko osoba, która zawarła polisę, ale w zależności od sytuacji również ubezpieczony, uposażony, poszkodowany, uprawniony z umowy albo spadkobierca posiadający interes prawny. Jeżeli działasz w imieniu bliskiej osoby, samo pokrewieństwo zwykle nie wystarcza: potrzebne może być pełnomocnictwo oraz dokumenty potwierdzające umocowanie.
W jakich sprawach pomaga Rzecznik Finansowy?
Banki, kredyty i rachunki
Pomoc może dotyczyć m.in. nieprawidłowo rozliczonego kredytu, wcześniejszej spłaty, kosztów i prowizji, odmowy uznania reklamacji, rachunku bankowego, lokaty, karty kredytowej, restrukturyzacji zadłużenia lub sposobu wykonania umowy. Rzecznik nie ocenia jednak, czy bank powinien udzielić nowego kredytu wyłącznie dlatego, że klient go potrzebuje; decyzja kredytowa jest związana z oceną ryzyka i zdolności kredytowej.
Płatności i nieautoryzowane transakcje
Do Rzecznika trafiają spory o przelewy, transakcje kartą, płatności internetowe, działania instytucji płatniczych oraz odmowę zwrotu środków po zgłoszeniu nieautoryzowanej operacji. W razie oszustwa trzeba działać natychmiast: zablokować dostęp lub instrument płatniczy, zawiadomić dostawcę i zabezpieczyć dowody. Interwencja Rzecznika nie zastępuje pilnego zgłoszenia zdarzenia ani zawiadomienia organów ścigania.
Pożyczki pozabankowe i usługi lombardowe
Przedmiotem sporu mogą być pozaodsetkowe koszty, refinansowanie, sposób rozliczenia wcześniejszej spłaty, opłaty, windykacja należności albo odmowa uznania reklamacji. Kompetencje obejmują klientów instytucji pożyczkowych, a w ustawowym zakresie także klientów przedsiębiorców wykonujących działalność lombardową.
Ubezpieczenia
Rzecznik pomaga m.in. w sprawach odmowy wypłaty lub zaniżenia odszkodowania, rozliczenia szkody komunikacyjnej, ubezpieczenia nieruchomości, życia i zdrowia, polis turystycznych oraz świadczeń wynikających z umowy. Wniosek powinien zawierać decyzję ubezpieczyciela, odwołanie lub reklamację, kosztorysy i inne dowody uzasadniające żądaną kwotę.
Inwestycje i produkty emerytalne
Zakres pomocy obejmuje również określone spory z funduszami i firmami inwestycyjnymi, podmiotami rynku kapitałowego oraz instytucjami obsługującymi produkty emerytalne. W tych sprawach szczególne znaczenie mają formularze, ankiety, informacje o ryzyku, potwierdzenia zleceń oraz cała dokumentacja przekazana przed zawarciem umowy.
Najpierw reklamacja do instytucji finansowej
Postępowanie interwencyjne nie jest pierwszym etapem sporu. Rzecznik może podjąć działania, gdy klient wcześniej złożył reklamację, a instytucja ją odrzuciła lub nie uwzględniła roszczeń w całości. Można zwrócić się również wtedy, gdy podmiot nie odpowiedział w obowiązującym terminie, nie wykonał czynności wynikającej z uznanej reklamacji albo naruszył inne obowiązki związane z jej rozpatrywaniem.
Reklamację warto sporządzić tak, aby później mogła stać się podstawą wniosku. Należy wskazać umowę lub zdarzenie, przedstawić najważniejsze fakty, określić żądanie i dołączyć dowody. Zachowaj potwierdzenie nadania, potwierdzenie z formularza, numer zgłoszenia albo kopię pisma ze stemplem przyjęcia.
Jak rozpoznać, że postępowanie reklamacyjne się zakończyło?
- instytucja jednoznacznie odrzuciła reklamację;
- uznała tylko część roszczenia, a z pozostałą częścią nadal się nie zgadzasz;
- odpowiedziała, lecz pominęła istotne zarzuty lub żądania;
- upłynął termin na odpowiedź, a stanowisko nie zostało przekazane;
- reklamacja została uznana, ale instytucja nie wypłaciła pieniędzy lub nie wykonała zapowiedzianej czynności.
Jeżeli otrzymane pismo jest niejasne, przed złożeniem formalnego wniosku można skonsultować je z ekspertem Rzecznika. Nie należy jednak czekać biernie, gdy zbliża się termin przedawnienia albo termin procesowy.
Bezpłatna porada eksperta
Porada jest dobrym pierwszym krokiem, gdy nie wiesz, czy sprawa należy do kompetencji Rzecznika, jak rozumieć odpowiedź instytucji albo jaki tryb dalszego działania wybrać. Ekspert może pomóc uporządkować problem i wskazać możliwe kroki, ale rozmowa telefoniczna lub wiadomość e-mail nie wszczyna automatycznie postępowania interwencyjnego.
| Zakres | Kontakt | Dyżur |
|---|---|---|
| Rynek bankowy i kapitałowy | 22 333 73 25 | poniedziałek, środa i piątek, 10:00–14:00 |
| Rynek ubezpieczeniowo-emerytalny | 22 333 73 28 | poniedziałek, środa i piątek, 10:00–14:00 |
| Porady e-mailowe | porady@rf.gov.pl | wiadomość można wysłać w dowolnym czasie |
Przed rozmową przygotuj nazwę instytucji, rodzaj umowy, datę reklamacji, treść odpowiedzi oraz krótkie pytanie. Nie podawaj haseł, kodów PIN, kodów autoryzacyjnych ani danych, które nie są potrzebne do omówienia problemu. Dane kontaktowe i godziny dyżurów mogą się zmieniać, dlatego przed publikacją lub kontaktem warto sprawdzić oficjalną stronę Rzecznika.
Postępowanie interwencyjne – na czym polega?
Po otrzymaniu wniosku Rzecznik analizuje przekazane informacje. Następnie może zwrócić się do instytucji finansowej o ponowne zbadanie sprawy, zajęcie stanowiska i przekazanie dokumentów. Klient otrzymuje kopię wystąpienia. Eksperci przygotowują argumentację, której celem jest przekonanie podmiotu do zmiany stanowiska.
Jeżeli instytucja nie zmieni stanowiska, Rzecznik przygotowuje pismo kończące. Zawarte w nim argumenty mogą pomóc ocenić, czy warto podjąć próbę ugodową albo skierować sprawę do sądu. Pismo kończące nie jest jednak wyrokiem i samo w sobie nie powoduje wypłaty pieniędzy.
Jak złożyć wniosek o interwencję krok po kroku
- Zakończ postępowanie reklamacyjne. Zachowaj reklamację, potwierdzenie jej złożenia i odpowiedź instytucji. Jeżeli odpowiedzi nie ma, zapisz datę złożenia oraz sposób doręczenia.
- Określ swoje żądanie. Wskaż, czy oczekujesz zwrotu konkretnej kwoty, ponownego przeliczenia kosztów, wypłaty odszkodowania, korekty rozliczenia czy wykonania innej czynności.
- Przygotuj chronologię. Opisz najważniejsze zdarzenia według dat: zawarcie umowy, wystąpienie problemu, zgłoszenie, reklamację, odpowiedź i dalszą korespondencję.
- Zbierz dokumenty. Dołącz kopie umowy, regulaminu, reklamacji, odpowiedzi, wyciągów, decyzji, wyliczeń, kosztorysów i innych dowodów bezpośrednio związanych ze sprawą.
- Pobierz właściwy formularz z oficjalnej strony. Rzecznik publikuje odrębne wzory m.in. dla rynku bankowo-kapitałowego oraz ubezpieczeniowo-emerytalnego.
- Wypełnij dane i uzasadnienie. Upewnij się, że nazwa instytucji, numery umów, daty i kwoty są zgodne z dokumentami.
- Dołącz pełnomocnictwo, jeżeli wniosek składa inna osoba. Pełnomocnik powinien wykazać umocowanie i podpisać wniosek w odpowiedni sposób.
- Podpisz wniosek odręcznie albo elektronicznie zgodnie z wybranym kanałem wysyłki.
- Wyślij kompletny pakiet i zachowaj potwierdzenie. Zanotuj datę oraz spis przekazanych załączników.
- Pilnuj korespondencji. Odpowiadaj na prośby o uzupełnienie dokumentów i zawsze podawaj numer sprawy.
Co powinien zawierać dobry wniosek?
- dane wnioskodawcy i aktualne dane kontaktowe;
- dokładną nazwę podmiotu rynku finansowego;
- numer umowy, rachunku, szkody lub reklamacji;
- krótką, uporządkowaną chronologię zdarzeń;
- informację o wyniku postępowania reklamacyjnego;
- konkretne żądanie, a przy roszczeniu pieniężnym także kwotę i sposób jej wyliczenia;
- najważniejsze argumenty i odniesienie do stanowiska instytucji;
- ponumerowany wykaz załączników;
- podpis klienta albo prawidłowo umocowanego pełnomocnika.
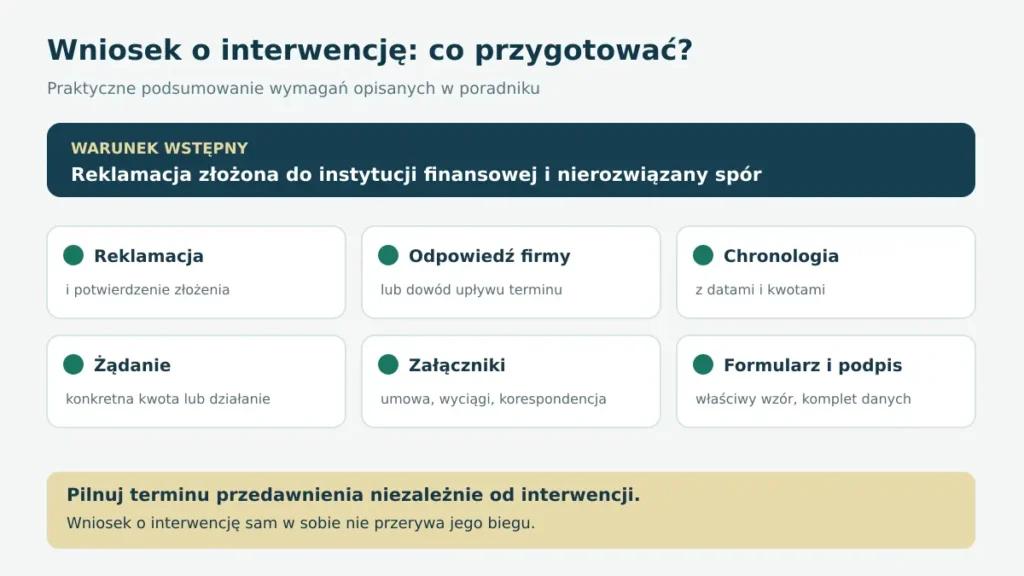
Dołącz dokumentację reklamacyjną i pilnuj terminu przedawnienia niezależnie od interwencji.
Przykład dobrego i złego opisu sprawy
Dobry opis: 12 maja klient zauważył trzy nieautoryzowane transakcje na łączną kwotę 4 850 zł. Tego samego dnia zablokował kartę i zgłosił operacje bankowi. Reklamację złożył 14 maja. Bank odrzucił ją 5 czerwca, powołując się na prawidłowe uwierzytelnienie. Klient żąda zwrotu 4 850 zł i ponownego zbadania sposobu autoryzacji. Dołącza wyciąg, reklamację, odpowiedź banku i potwierdzenie blokady karty.
Zły opis: „Bank mnie oszukał i nie chce oddać pieniędzy. Proszę o pilną pomoc”. Taki tekst nie wskazuje dat, kwoty, przebiegu reklamacji, konkretnych zarzutów ani dokumentów. Emocje są zrozumiałe, ale nie zastępują faktów potrzebnych do analizy.
Jak wyliczyć i opisać roszczenie?
Jeżeli żądasz pieniędzy, podaj konkretną kwotę albo wyjaśnij, dlaczego na tym etapie nie możesz jej dokładnie ustalić. Dołącz proste wyliczenie. W sprawie opłat może to być tabela zawierająca datę, nazwę opłaty, pobraną kwotę, kwotę kwestionowaną i podstawę żądania. Przy szkodzie ubezpieczeniowej pomocne mogą być kosztorysy, faktury lub opinie. Nie zawyżaj kwoty „na zapas” i nie łącz w jednym żądaniu kosztów, które nie mają związku ze sporem.
Jak można wysłać wniosek?
| Kanał | Dane lub wymaganie |
|---|---|
| e-Doręczenia | AE:PL-82898-28814-BHBGA-15 |
| Poczta tradycyjna | Biuro Rzecznika Finansowego, ul. Nowogrodzka 47A, 00-695 Warszawa |
| ePUAP | /RzecznikFinansowy/SkrytkaESP |
| biuro@rf.gov.pl; wniosek powinien być prawidłowo podpisany | |
| Osobiście | Siedziba Biura lub właściwy punkt terenowy – po sprawdzeniu aktualnych zasad |
Przy wysyłce elektronicznej sprawdź format podpisu i wymagania konkretnego trybu. Nie wystarczy przesłać pustej wiadomości z niepodpisanym opisem, jeżeli do skutecznego złożenia wymagany jest podpisany wniosek. Oficjalne wzory i bieżące instrukcje należy pobierać ze strony Rzecznika.
Co dzieje się po wysłaniu wniosku?
- Wniosek zostaje zarejestrowany i poddany wstępnej analizie.
- Jeżeli brakuje istotnych informacji lub dokumentów, klient może zostać poproszony o uzupełnienie.
- Rzecznik analizuje dokumenty i może wystąpić do podmiotu rynku finansowego.
- Instytucja przedstawia stanowisko i dokumenty; w zależności od sprawy możliwa jest dalsza wymiana pism.
- Jeżeli podmiot zmieni stanowisko, sprawa może zakończyć się wykonaniem roszczenia w całości lub części.
- Jeżeli stanowisko nie ulegnie zmianie, klient otrzymuje pismo kończące oraz informacje przydatne przy wyborze dalszej drogi.
Status wniosku o interwencję można sprawdzić w dni powszednie w godzinach 8:00–16:00 pod numerami 22 333 73 26 lub 22 333 73 27. Przed telefonem przygotuj numer sprawy i dane pozwalające ją zidentyfikować.
Ile trwa interwencja?
Nie ma jednego gwarantowanego terminu zakończenia wszystkich interwencji. Czas zależy od liczby spraw, stopnia skomplikowania, kompletności materiału oraz liczby wystąpień niezbędnych w danej sprawie. Rzecznik wyjaśnia, że do postępowań interwencyjnych nie stosuje się terminu załatwienia sprawy z Kodeksu postępowania administracyjnego.
Kompletny wniosek może ograniczyć ryzyko opóźnień wynikających z konieczności uzupełniania dokumentów, ale nie daje gwarancji szybkiego finału. Jeżeli w międzyczasie biegnie ważny termin, nie wolno uzależniać dalszych działań wyłącznie od oczekiwania na wynik interwencji.
Interwencja nie przerywa biegu przedawnienia
To najważniejsze ostrzeżenie w całym poradniku: złożenie wniosku o postępowanie interwencyjne nie przerywa biegu przedawnienia dochodzonego roszczenia. Upływ terminu może później utrudnić skuteczne dochodzenie pieniędzy przed sądem, jeżeli druga strona podniesie odpowiedni zarzut.
Nie istnieje jeden uniwersalny termin dla wszystkich sporów finansowych. Może on zależeć od rodzaju umowy, roszczenia, daty wymagalności i innych okoliczności. Jeżeli termin może być bliski albo kwota jest znaczna, warto skonsultować sprawę z profesjonalnym pełnomocnikiem. Wniosek do Rzecznika nie powinien być traktowany jako automatyczne zabezpieczenie roszczenia.
Postępowanie polubowne przy Rzeczniku Finansowym
Celem postępowania polubownego jest wypracowanie porozumienia między klientem a podmiotem rynku finansowego i uniknięcie drogi sądowej. Osoba prowadząca postępowanie nie reprezentuje żadnej ze stron. Rzecznik podkreśla bezstronność, niezależność i poufność tego trybu.
Postępowanie może służyć zbliżeniu stanowisk albo przedstawieniu stronom propozycji rozwiązania sporu. We wniosku można wskazać jeden lub oba warianty. Ugoda zwykle wymaga ustępstw: klient powinien wcześniej ustalić, jaki minimalny rezultat jest dla niego akceptowalny i jakie są konsekwencje zamknięcia sporu.
Wniosek o postępowanie polubowne
Wniosek powinien oznaczać strony, dokładnie określać żądanie i wartość roszczenia pieniężnego albo oczekiwane zachowanie podmiotu, wskazywać rodzaj postępowania oraz zawierać podpis klienta lub pełnomocnika. Trzeba opisać okoliczności, oczekiwany sposób zakończenia oraz dotychczasowy przebieg sporu. Dołącza się dokumenty potwierdzające okoliczności, dokument zakończenia reklamacji i dowód wniesienia opłaty.
Opłata wynosi 50 zł. W określonych sytuacjach klient może ubiegać się o zwolnienie, jeżeli jej poniesienie wiązałoby się ze znacznym uszczerbkiem utrzymania jego i rodziny. Szczegóły, numer rachunku i aktualny wzór wniosku trzeba sprawdzić na oficjalnej stronie przed dokonaniem wpłaty.
Interwencja czy postępowanie polubowne?
| Kryterium | Interwencja | Postępowanie polubowne |
|---|---|---|
| Rola Rzecznika | Analizuje sprawę i przedstawia argumentację klienta | Jest neutralny i pomaga stronom szukać porozumienia |
| Główny cel | Skłonienie instytucji do ponownej analizy i zmiany stanowiska | Zawarcie ugody |
| Charakter rezultatu | Brak wiążącej decyzji; możliwe pismo kończące | Ugoda, propozycja rozwiązania albo brak porozumienia |
| Opłata | Brak opłaty za postępowanie interwencyjne | Co do zasady 50 zł |
| Kiedy rozważyć | Gdy klient chce podważyć stanowisko instytucji | Gdy istnieje przestrzeń do wzajemnych ustępstw |
Pomoc na etapie sprawy sądowej
Istotny pogląd w sprawie
Jeżeli sprawa jest już rozpatrywana przez sąd, klient może wystąpić do Rzecznika o przedstawienie istotnego poglądu. Jest to stanowisko prawne odnoszące się do zagadnień występujących w konkretnej sprawie. Nie jest opinią prywatnego pełnomocnika i nie zastępuje pism procesowych, dowodów ani obecności na rozprawie. Sąd nie jest związany poglądem, lecz może uwzględnić przedstawioną argumentację.
Do wniosku należy dołączyć dokumenty pozwalające zrozumieć przedmiot i etap postępowania, w szczególności pozew, odpowiedź na pozew, najważniejsze pisma, umowę, dokumentację reklamacyjną, informacje o terminie rozprawy i sygnaturę. Aktualny formularz należy pobrać z oficjalnej strony.
Inne uprawnienia procesowe
Rzecznik może w określonych prawem przypadkach podejmować również inne działania związane z postępowaniem sądowym, w tym rozważyć wytoczenie powództwa lub udział w toczącym się postępowaniu. Nie jest to jednak usługa uruchamiana automatycznie na każde żądanie. Decyzja zależy od przesłanek prawnych, charakteru sprawy i oceny Rzecznika.
Pięć typowych sytuacji
Bank odmówił zwrotu nieautoryzowanej transakcji
Klient powinien niezwłocznie zabezpieczyć rachunek, zgłosić transakcję, złożyć reklamację i zachować historię kontaktów. Po odmowie może zwrócić się o poradę lub interwencję. Jeżeli zdarzenie ma znamiona oszustwa, niezależnie rozważa zawiadomienie organów ścigania. Do wniosku dołącza wyciąg, reklamację, odpowiedź, potwierdzenia blokad i zgłoszeń oraz opis tego, w jaki sposób chronił dane uwierzytelniające.
Bank nie rozliczył wcześniejszej spłaty kredytu
Należy zebrać umowę, harmonogram, potwierdzenie całkowitej spłaty, pierwotne koszty i rozliczenie banku. W reklamacji trzeba wskazać kwestionowaną kwotę oraz sposób jej obliczenia. Jeżeli odpowiedź nie rozwiązuje problemu, dokumenty mogą stać się podstawą wniosku o interwencję.
Ubezpieczyciel zaniżył odszkodowanie
Oprócz decyzji i reklamacji warto dołączyć kosztorys, zdjęcia, faktury, dokumentację medyczną lub niezależną wycenę – zależnie od rodzaju szkody. Żądanie powinno wskazywać różnicę między wypłatą a kwotą dochodzoną. Jeśli klient dopuszcza kompromis, może rozważyć także postępowanie polubowne.
Firma pożyczkowa naliczyła sporne opłaty
Trzeba zestawić umowę, tabelę opłat, harmonogram oraz historię płatności. W wyliczeniu należy oddzielić kapitał, odsetki, prowizje i inne koszty. Sama informacja, że pożyczka była droga, nie wystarczy; potrzebne jest wskazanie konkretnych postanowień, kwot i zastrzeżeń podniesionych wcześniej w reklamacji.
Spór dotyczący produktu inwestycyjnego
Kluczowe są materiały przekazane przed zawarciem umowy, ankiety odpowiedniości lub adekwatności, informacje o ryzyku, potwierdzenia zleceń i korespondencja. Strata inwestycyjna sama w sobie nie oznacza automatycznie naruszenia prawa. Wniosek powinien wskazywać konkretne działanie lub zaniechanie instytucji, które klient kwestionuje.
Jak zwiększyć użyteczność swojego wniosku?
- pisz chronologicznie i używaj konkretnych dat;
- podawaj kwoty zgodne z dokumentami i pokazuj sposób obliczeń;
- sformułuj jednoznaczne żądanie;
- ponumeruj załączniki i odwołuj się do nich w opisie;
- odpowiedz na argumenty instytucji, zamiast powtarzać samą reklamację;
- oddziel fakty od ocen i przypuszczeń;
- dołącz także dokumenty, które są dla sprawy ważne, nawet jeśli nie potwierdzają wszystkich Twoich tez;
- zachowaj kompletną kopię wysłanego pakietu;
- sprawdź podpis, adres i dane kontaktowe;
- nie wysyłaj oryginałów dokumentów, jeżeli wystarczą czytelne kopie.
Najczęstsze błędy
- brak wcześniejszej reklamacji;
- brak odpowiedzi instytucji lub dowodu, że termin na odpowiedź upłynął;
- niejasne żądanie bez kwoty albo oczekiwanego działania;
- wielostronicowy, emocjonalny opis bez chronologii;
- wysłanie wielu nieopisanych plików;
- brak związku między zarzutami a załącznikami;
- wybranie niewłaściwego formularza;
- brak podpisu lub pełnomocnictwa;
- oczekiwanie, że interwencja zakończy się wiążącym nakazem;
- bierne czekanie mimo zbliżającego się przedawnienia;
- przekazywanie haseł, PIN-ów lub kodów autoryzacyjnych.
Niekompletny wniosek i uzupełnienie dokumentów
Jeżeli Rzecznik poprosi o dodatkowe informacje, odpowiedz w sposób uporządkowany i zawsze wskaż numer sprawy. W piśmie wylicz, co dosyłasz, i wyjaśnij, którego elementu sporu dotyczy każdy dokument. Regularnie sprawdzaj pocztę, skrzynkę e-Doręczeń lub ePUAP oraz folder wiadomości niechcianych. Brak niezbędnego uzupełnienia może uniemożliwić rzetelną analizę.
Ochrona danych i bezpieczeństwo
Przekazuj dane potrzebne do identyfikacji sprawy i oceny dokumentów, ale nigdy nie podawaj hasła do bankowości, kodu PIN, kodu BLIK, hasła jednorazowego ani pełnych danych logowania. Zwróć uwagę, czy załączniki nie zawierają informacji o osobach trzecich niezwiązanych ze sporem. Jednocześnie nie zamazuj numerów umowy, dat, kwot i danych niezbędnych do powiązania dokumentów. Kopię całej przesyłki zachowaj w bezpiecznym miejscu.
Kiedy Rzecznik może nie podjąć oczekiwanych działań?
Problem może leżeć poza właściwością Rzecznika, wnioskodawca może nie mieć statusu uprawnionego klienta albo nie przeprowadzić reklamacji. Przeszkodą może być także brak dokumentów pozwalających ustalić przedmiot sporu. Nawet gdy interwencja zostanie przeprowadzona, instytucja nie musi zmienić stanowiska, ponieważ Rzecznik nie wydaje w tym trybie wiążącej decyzji.
Rzecznik nie zastępuje sądu, UOKiK, KNF, UODO ani organów ścigania. Poszczególne instytucje mają inne kompetencje: jedna pomaga w indywidualnym sporze, inna nadzoruje rynek lub zajmuje się praktyką naruszającą zbiorowe interesy, a jeszcze inna prowadzi postępowanie karne. Właściwa droga zależy od celu zgłoszenia.
Co zrobić, jeśli interwencja nie przyniesie rezultatu?
- przeanalizuj pismo kończące i sprawdź, które argumenty Rzecznika możesz wykorzystać;
- rozważ postępowanie polubowne, jeśli realna jest ugoda;
- sprawdź możliwość dochodzenia roszczenia przed sądem powszechnym;
- jeżeli sprawa trafiła do sądu, oceń zasadność wniosku o istotny pogląd;
- zgłoś praktykę do UOKiK, gdy może naruszać zbiorowe interesy konsumentów;
- przekaż informację KNF, gdy dotyczy sposobu funkcjonowania nadzorowanego podmiotu;
- zwróć się do UODO, gdy istotą problemu jest niezgodne przetwarzanie danych;
- zawiadom policję lub prokuraturę, gdy zachodzi podejrzenie przestępstwa;
- skorzystaj z pomocy rzecznika konsumentów albo profesjonalnego pełnomocnika, jeżeli potrzebujesz reprezentacji.
Powiązany poradnik: UOKiK, KNF czy Rzecznik Finansowy – gdzie zgłosić problem?
Powiązany poradnik: Gdzie złożyć skargę na bank?
Rzecznik Finansowy w 10 krokach
- Ustal, czego dokładnie dotyczy problem i czego oczekujesz.
- Zbierz umowę, korespondencję, wyciągi, decyzje i wyliczenia.
- Złóż reklamację bezpośrednio do podmiotu rynku finansowego.
- Zachowaj potwierdzenie i odpowiedź albo dowód upływu terminu.
- Wybierz poradę, interwencję, postępowanie polubowne lub pomoc sądową.
- Pobierz aktualny formularz z oficjalnej strony.
- Przygotuj chronologię, konkretne żądanie i listę załączników.
- Podpisz i wyślij wniosek właściwym kanałem.
- Odpowiadaj na prośby o uzupełnienie i posługuj się numerem sprawy.
- Niezależnie pilnuj przedawnienia i innych terminów.
FAQ – Najczęściej zadawane pytania
Czy pomoc Rzecznika Finansowego jest bezpłatna?
Tak, porady ekspertów i postępowanie interwencyjne są bezpłatne. Opłata w wysokości 50 zł dotyczy co do zasady postępowania polubownego, którego celem jest wypracowanie ugody między klientem a instytucją finansową. W szczególnie uzasadnionej sytuacji można wnioskować o zwolnienie z tej opłaty. Przed wpłatą sprawdź aktualny regulamin, numer rachunku i wzór wniosku na oficjalnej stronie Rzecznika.
Czy przed złożeniem wniosku muszę złożyć reklamację?
Tak, wcześniejsza reklamacja jest warunkiem złożenia wniosku o interwencję. Możesz wystąpić do Rzecznika, gdy reklamacja została odrzucona, uwzględniona tylko częściowo, pozostała bez odpowiedzi w obowiązującym terminie albo uznane rozstrzygnięcie nie zostało wykonane. Do wniosku dołącz kopię reklamacji, potwierdzenie jej złożenia oraz odpowiedź instytucji. Sama porada eksperta może być dostępna wcześniej i pomóc w przygotowaniu reklamacji.
Czy można złożyć wniosek bez odpowiedzi na reklamację?
Tak, jeżeli upłynął termin, w którym instytucja powinna udzielić odpowiedzi. Do wniosku dołącz kopię reklamacji oraz dowód jej złożenia, aby można było ustalić początek biegu terminu. Wskaż także, że do dnia wysłania wniosku odpowiedź nie została doręczona. Nie opieraj się wyłącznie na pamięci lub rozmowie telefonicznej – zachowaj dokument potwierdzający datę zgłoszenia.
Czy wniosek można wysłać e-mailem?
Tak, Rzecznik wskazuje pocztę elektroniczną jako jeden z kanałów, ale wniosek musi zostać prawidłowo podpisany. Zwykły niepodpisany opis w treści wiadomości może nie spełnić wymagań formalnych. Przed wysłaniem sprawdź aktualną instrukcję dotyczącą podpisu, formatów załączników i właściwego adresu. Zachowaj wysłaną wiadomość wraz z pełnym zestawem dokumentów.
Czy trzeba korzystać z oficjalnego formularza?
Warto skorzystać z oficjalnego wzoru, ponieważ prowadzi on przez wymagane dane, żądanie, opis reklamacji i listę załączników. Użycie aktualnego formularza ogranicza ryzyko pominięcia istotnej informacji, choć najważniejsza pozostaje kompletna i zrozumiała treść wniosku. Pobieraj wzór bezpośrednio ze strony Rzecznika, ponieważ formularze mogą być aktualizowane. Wybierz formularz odpowiadający właściwemu rynkowi i rodzajowi postępowania.
Jak długo trwa interwencja?
Nie ma jednego gwarantowanego terminu zakończenia każdej interwencji. Czas zależy od skomplikowania sprawy, kompletności dokumentacji, liczby koniecznych wystąpień oraz czasu oczekiwania na stanowisko instytucji finansowej. Do postępowań interwencyjnych nie stosuje się terminu załatwienia sprawy z Kodeksu postępowania administracyjnego. Kompletny wniosek może ograniczyć opóźnienia, ale nie wolno czekać na wynik kosztem przedawnienia lub terminu sądowego.
Czy Rzecznik może nakazać bankowi zwrot pieniędzy?
Nie w postępowaniu interwencyjnym. Rzecznik analizuje dokumenty, przedstawia argumentację i próbuje skłonić bank do zmiany stanowiska, lecz nie wydaje wiążącego wyroku ani decyzji nakazującej zapłatę. Jeśli bank podtrzyma odmowę, pismo kończące może pomóc w ocenie postępowania polubownego lub sądowego. Wiążący rezultat może wynikać z ugody, orzeczenia właściwego sądu polubownego albo wyroku sądu powszechnego.
Czy Rzecznik pomaga w sporze z firmą pożyczkową?
Tak, osoba fizyczna będąca klientem instytucji pożyczkowej może korzystać z właściwych form pomocy, jeżeli spór mieści się w kompetencjach Rzecznika. Problem może dotyczyć między innymi kosztów, rozliczenia wcześniejszej spłaty, refinansowania, windykacji lub odmowy uwzględnienia reklamacji. Najpierw złóż reklamację bezpośrednio do firmy i dokładnie wskaż kwestionowane kwoty. Następnie dołącz umowę, tabelę opłat, harmonogram, historię płatności i odpowiedź pożyczkodawcy.
Czy Rzecznik pomaga przedsiębiorcom?
Tak, z wnioskiem o interwencję może wystąpić osoba fizyczna, również prowadząca jednoosobową działalność gospodarczą. Pomoc nie jest natomiast kierowana do spółek prawa handlowego i innych osób prawnych wskazanych przez Rzecznika. Kluczowe jest więc to, kto jest stroną umowy, a nie wyłącznie cel produktu. Do wniosku warto dołączyć dokumenty pozwalające jednoznacznie ustalić status klienta.
Czy można działać przez pełnomocnika?
Tak, klient może złożyć wniosek przez pełnomocnika. Do dokumentów trzeba dołączyć pełnomocnictwo określające zakres umocowania, a pełnomocnik powinien podpisać wniosek we właściwy sposób. Samo pokrewieństwo, wspólny adres lub dostęp do dokumentów zwykle nie zastępują formalnego umocowania. W przypadku działania za osobę zmarłą mogą być potrzebne również dokumenty potwierdzające następstwo prawne lub interes prawny.
Czy interwencja przerywa bieg przedawnienia?
Nie, złożenie wniosku o interwencję nie przerywa biegu przedawnienia dochodzonego roszczenia. Kontroluj termin niezależnie od postępowania prowadzonego przez Rzecznika i nie zakładaj, że wymiana pism automatycznie go zabezpiecza. Długość terminu zależy od rodzaju roszczenia i okoliczności sprawy. Jeżeli termin może upłynąć wkrótce albo kwota jest znaczna, ustal właściwe działanie z profesjonalnym pełnomocnikiem.
Czym interwencja różni się od postępowania polubownego?
W interwencji Rzecznik analizuje sprawę klienta i przedstawia argumentację, która ma przekonać instytucję do zmiany stanowiska. W postępowaniu polubownym pozostaje bezstronny i pomaga obu stronom poszukiwać ugody, co zwykle wymaga wzajemnych ustępstw. Interwencja jest bezpłatna, natomiast wniosek o postępowanie polubowne podlega co do zasady opłacie 50 zł. Są to dwa odrębne tryby i wymagają właściwego formularza.
Czy Rzecznik pomaga ofiarom oszustw internetowych?
Może pomóc w późniejszym sporze z podmiotem rynku finansowego, na przykład dotyczącym odmowy zwrotu środków po nieautoryzowanej transakcji. Nie zastępuje jednak natychmiastowej blokady rachunku lub karty, zgłoszenia zdarzenia bankowi ani zawiadomienia policji. Najpierw ogranicz szkodę, zmień dane dostępowe z bezpiecznego urządzenia i zabezpiecz dowody. Po reklamacji możesz przedstawić Rzecznikowi wyciągi, korespondencję, odpowiedź banku i chronologię zdarzeń.
Czy po interwencji można skierować sprawę do sądu?
Tak, niekorzystny wynik interwencji nie zamyka automatycznie drogi sądowej. Przed pozwem oceń podstawę prawną roszczenia, dokumenty, wysokość żądania, przedawnienie oraz możliwe koszty procesu. Pismo kończące Rzecznika może zawierać argumenty przydatne przy podejmowaniu decyzji, ale nie zastępuje pozwu ani dowodów. Jeżeli sprawa już trafiła do sądu, można także rozważyć wniosek o przedstawienie istotnego poglądu.
Czy skorzystanie z pomocy Rzecznika wymaga prawnika?
Nie, klient może samodzielnie skorzystać z porady i złożyć wniosek. Najważniejsze są: wcześniejsza reklamacja, konkretne żądanie, czytelna chronologia, prawidłowy podpis i uporządkowane załączniki. Niezależna pomoc prawna może być potrzebna przy wysokiej wartości sporu, skomplikowanym stanie prawnym, bliskim przedawnieniu albo postępowaniu sądowym. Rzecznik w interwencji nie staje się automatycznie prywatnym pełnomocnikiem klienta.
Podsumowanie
Pomoc Rzecznika Finansowego najlepiej traktować jako uporządkowaną ścieżkę, a nie jedną uniwersalną skargę. Gdy dopiero rozpoznajesz problem, zacznij od porady. Gdy reklamacja została odrzucona lub instytucja nie dopełniła obowiązków, przygotuj wniosek o interwencję. Jeśli jesteś gotów na kompromis, rozważ postępowanie polubowne. Na etapie sądowym możliwe jest wystąpienie o istotny pogląd.
Największe znaczenie mają: wcześniejsza reklamacja, konkretne żądanie, kompletne dokumenty, czytelna chronologia oraz pilnowanie przedawnienia. Rzecznik może wzmocnić argumentację klienta i skłonić instytucję do ponownej analizy, ale nie zastępuje sądu i nie gwarantuje wypłaty.
Źródła i podstawa informacji
- Postępowania interwencyjne – Rzecznik Finansowy: https://rf.gov.pl/dla-klientow/postepowania-interwencyjne/
- Porady ekspertów – Rzecznik Finansowy: https://rf.gov.pl/dla-klientow/porady-ekspertow/
- Postępowanie polubowne – informacje dla klienta: https://rf.gov.pl/polubowne/dla-klienta/
- Wzory wniosków – Rzecznik Finansowy: https://rf.gov.pl/dla-klientow/wzory-wnioskow/
- Kontakt – Rzecznik Finansowy: https://rf.gov.pl/kontakt/
- Ustawa o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej: https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20150001348
Poradnik ma charakter informacyjny i nie stanowi indywidualnej porady prawnej. Procedury, formularze, dane kontaktowe i przepisy mogą się zmieniać. Przed złożeniem wniosku należy sprawdzić aktualne informacje na oficjalnej stronie Rzecznika Finansowego.