
Gdzie złożyć skargę na bank? Reklamacja, Rzecznik Finansowy, UOKiK, KNF i arbitraż
Najkrócej: jeżeli spór dotyczy Twojej umowy, rachunku, kredytu, karty, przelewu albo opłaty, zacznij od reklamacji bezpośrednio w banku. Dopiero po jej odrzuceniu, częściowym uwzględnieniu, braku odpowiedzi w terminie albo niewykonaniu uznanej reklamacji wybierz dalszą drogę. W indywidualnym sporze najczęściej będzie to Rzecznik Finansowy, postępowanie polubowne lub sąd. KNF wykorzystuje skargi przede wszystkim jako informacje nadzorcze, a UOKiK zajmuje się praktykami naruszającymi zbiorowe interesy konsumentów.
Nie ma jednej instytucji właściwej dla każdej skargi na bank. Znaczenie ma to, czego żądasz: zwrotu konkretnej kwoty, poprawienia danych, zbadania praktyki stosowanej wobec wielu klientów, reakcji na naruszenie danych osobowych czy ścigania oszustwa. W tym poradniku znajdziesz kolejność działań, terminy, dokumenty, wzór reklamacji oraz tabelę wyboru właściwej instytucji.
Ważne: w nagłej sprawie bezpieczeństwa – na przykład po kradzieży telefonu, ujawnieniu danych logowania albo nieautoryzowanej transakcji – najpierw zabezpiecz rachunek i skontaktuj się z bankiem. Pisemna reklamacja jest ważna, ale nie może zastąpić natychmiastowego zablokowania dostępu, karty lub instrumentu płatniczego.
Gdzie złożyć skargę na bank – szybka odpowiedź
| Problem | Pierwszy krok | Co dalej |
|---|---|---|
| Niesłuszna opłata, prowizja lub odsetki | Reklamacja do banku | Rzecznik Finansowy, tryb polubowny albo sąd |
| Odmowa zwrotu kosztów lub błędne rozliczenie kredytu | Reklamacja do banku z wyliczeniem żądania | Rzecznik Finansowy, arbitraż lub sąd |
| Nieautoryzowany przelew albo płatność kartą | Natychmiastowe zabezpieczenie dostępu i zgłoszenie do banku; następnie reklamacja | Rzecznik Finansowy; przy podejrzeniu przestępstwa także policja lub prokuratura |
| Błędne dane przekazane do BIK | Reklamacja do banku, który przekazał dane | Rzecznik Finansowy; dalsze środki zależnie od odpowiedzi i podstawy przetwarzania |
| Ta sama nieuczciwa praktyka dotyczy wielu klientów | Zabezpieczenie własnego roszczenia w reklamacji | Sygnał do UOKiK |
| Podejrzenie naruszeń ważnych z punktu widzenia nadzoru | Reklamacja, jeśli masz indywidualne roszczenie | Skarga lub zawiadomienie do KNF |
| Naruszenie danych osobowych | Żądanie do banku lub kontakt z inspektorem ochrony danych | Skarga do Prezesa UODO |
| Podejrzenie oszustwa lub wyłudzenia | Bank i zabezpieczenie rachunku | Policja lub prokuratura; zależnie od sprawy również CERT Polska |
Najważniejsza zasada: instytucja nadzorcza nie zastępuje reklamacji ani sądu. Jeżeli chcesz odzyskać konkretną kwotę od banku, musisz przede wszystkim jasno zgłosić roszczenie bankowi i zabezpieczyć możliwość dalszego dochodzenia go.
Skarga czy reklamacja na bank – jaka jest różnica?
W języku potocznym klient zwykle mówi o skardze na bank. Ustawa posługuje się jednak pojęciem reklamacji: jest to wystąpienie klienta do podmiotu rynku finansowego, w którym zgłasza zastrzeżenia dotyczące świadczonych usług. Liczy się zatem treść zgłoszenia, a nie sam tytuł pisma.
Jeżeli opisujesz błąd w rozliczeniu i żądasz zwrotu pieniędzy, pismo powinno zostać potraktowane jako reklamacja nawet wtedy, gdy zatytułujesz je „skarga”. Dla przejrzystości najlepiej użyć słowa „Reklamacja” i w pierwszych zdaniach wskazać, jakiej umowy lub transakcji dotyczy sprawa oraz czego dokładnie oczekujesz.
| Rodzaj działania | Cel | Możliwy rezultat |
|---|---|---|
| Reklamacja do banku | Rozwiązanie indywidualnego problemu klienta | Zwrot pieniędzy, korekta, wyjaśnienie albo odmowa |
| Wniosek o interwencję RF | Ponowne zbadanie indywidualnego sporu po reklamacji | Argumentacja i wystąpienie do banku; bez wiążącej decyzji |
| Postępowanie polubowne | Próba ugodowego zakończenia sporu | Ugoda albo opinia po braku porozumienia |
| Skarga lub sygnał do KNF | Przekazanie informacji ważnej dla nadzoru | Możliwe działania nadzorcze, ale nie zasądzenie indywidualnej kwoty |
| Zawiadomienie UOKiK | Zgłoszenie praktyki mogącej naruszać zbiorowe interesy | Postępowanie wobec przedsiębiorcy, nie automatyczny zwrot dla zgłaszającego |
| Pozew | Wiążące rozstrzygnięcie roszczenia | Wyrok lub ugoda sądowa |
W jakich sprawach można złożyć reklamację do banku?
Reklamacja może dotyczyć zarówno sposobu wykonania umowy, jak i jakości obsługi związanej z usługą bankową. Najczęstsze sprawy to:
- nieprawidłowo pobrana opłata, prowizja albo składka związana z produktem bankowym;
- błędne naliczenie odsetek lub nieprawidłowe saldo zadłużenia;
- odmowa proporcjonalnego rozliczenia kosztów po wcześniejszej spłacie kredytu;
- nieautoryzowana płatność kartą, przelew, wypłata lub transakcja BLIK;
- podwójne obciążenie karty albo nierozliczona wpłata;
- niewykonany, opóźniony lub błędnie wykonany przelew;
- blokada rachunku, karty albo środków wymagająca wyjaśnienia;
- niewykonanie złożonej dyspozycji;
- błędne dane o zobowiązaniu przekazane do BIK;
- nieprawidłowe rozliczenie kredytu po wypowiedzeniu umowy lub zmianie harmonogramu;
- brak realizacji warunków promocji, jeśli klient je spełnił;
- niezgodna z umową obsługa rachunku, lokaty, karty lub kredytu;
- brak informacji, niepełna odpowiedź albo nieprawidłowa obsługa wcześniejszego zgłoszenia.
Nie każda odmowa banku oznacza naruszenie prawa. Bank może zgodnie z umową odmówić produktu, wypowiedzieć usługę w przewidzianych przypadkach albo odrzucić nieudokumentowane żądanie. Reklamacja powinna zatem wskazywać nie tylko niezadowolenie, lecz także konkretną czynność, kwotę, postanowienie umowy lub obowiązek, który – zdaniem klienta – został wykonany nieprawidłowo.
Zanim złożysz reklamację – zabezpiecz dowody
Dobra reklamacja zaczyna się przed napisaniem pierwszego zdania. Zbierz materiały, zanim historia operacji, komunikat w aplikacji albo korespondencja przestaną być łatwo dostępne.
- pobierz umowę, regulamin, taryfę opłat i harmonogram obowiązujące w dacie zdarzenia;
- zapisz historię rachunku oraz potwierdzenia operacji;
- wykonaj czytelne zrzuty ekranu z datą i komunikatem błędu;
- zachowaj SMS-y, wiadomości e-mail i korespondencję w bankowości;
- zapisz daty rozmów, numery zgłoszeń oraz informacje przekazane przez konsultanta;
- oblicz żądaną kwotę i pokaż sposób wyliczenia;
- ustal chronologię zdarzeń: co, kiedy i w jakiej kolejności się wydarzyło;
- zachowaj kopie dokumentów; oryginały wysyłaj tylko wtedy, gdy jest to rzeczywiście konieczne.
Jeżeli sprawa dotyczy bezpieczeństwa, najpierw ogranicz szkodę. Zastrzeż kartę, zmień dane dostępowe, wyloguj urządzenia, zgłoś utratę telefonu i poinformuj bank niezwłocznie. Nie czekaj z blokadą do czasu przygotowania idealnego pisma.
Jak złożyć reklamację do banku krok po kroku
1. Ustal przedmiot reklamacji. Wskaż rachunek, umowę, kredyt, kartę albo konkretną transakcję. Oddziel kilka niezależnych problemów lub wyraźnie je ponumeruj.
2. Opisz zdarzenie chronologicznie. Podaj daty, kwoty, numery transakcji i wcześniejszych zgłoszeń. Unikaj ogólnych zdań typu „bank mnie oszukał” bez opisu faktów.
3. Sformułuj żądanie. Napisz, czy oczekujesz zwrotu określonej kwoty, korekty salda, poprawienia danych, anulowania opłaty, wydania dokumentu czy wykonania dyspozycji.
4. Dołącz dowody. Załącz tylko materiały związane ze sprawą i nazwij je tak, aby bank mógł łatwo połączyć dokument z opisanym zdarzeniem.
5. Wybierz dopuszczalny kanał. Sprawdź procedurę banku w umowie, regulaminie lub na oficjalnej stronie. Ustawa dopuszcza formę pisemną, ustną oraz elektroniczną w kanałach wskazanych przez bank.
6. Zachowaj potwierdzenie. Zapisz numer reklamacji, datę przyjęcia, potwierdzenie wysłania i pełną kopię treści wraz z załącznikami.
7. Pilnuj terminu i wykonania. Kontroluj nie tylko datę odpowiedzi, ale również to, czy bank faktycznie zwrócił pieniądze lub wykonał zapowiedzianą korektę.
W jaki sposób można złożyć reklamację?
Reklamację można złożyć w każdej jednostce banku obsługującej klientów. Ustawa przewiduje formę pisemną – osobiście lub przesyłką pocztową – formę ustną, czyli telefonicznie albo do protokołu podczas wizyty, oraz formę elektroniczną, jeżeli bank wskazał odpowiedni środek komunikacji.
| Kanał | Zaleta | Na co uważać |
|---|---|---|
| Bankowość internetowa lub aplikacja | Szybkie złożenie i zwykle automatyczny numer sprawy | Zapisz pełną treść i potwierdzenie; formularz może ograniczać liczbę znaków |
| Formularz lub e-mail wskazany przez bank | Możliwość dołączenia dokumentów | Nie wysyłaj danych na przypadkowy adres; sprawdź oficjalny kanał |
| Placówka | Możliwość złożenia pisma lub reklamacji do protokołu | Poproś o kopię z datą i potwierdzeniem przyjęcia |
| Infolinia | Przydatna w pilnych lub prostych sprawach | Zapisz numer zgłoszenia, datę i zakres żądania |
| List polecony | Czytelny ślad nadania i komplet dokumentów | Zachowaj kopię pisma i potwierdzenie; termin odpowiedzi liczy się od otrzymania reklamacji |
Co powinna zawierać skuteczna reklamacja do banku?
- imię, nazwisko i dane pozwalające bankowi zidentyfikować klienta;
- adres lub inny wskazany kanał odpowiedzi;
- numer rachunku, umowy, kredytu, karty lub reklamowanej transakcji;
- zwięzły, chronologiczny opis zdarzenia;
- daty, kwoty i numery wcześniejszych zgłoszeń;
- konkretne żądanie oraz – jeśli to możliwe – sposób jego wyliczenia;
- uzasadnienie wynikające z dokumentów, umowy lub przepisów;
- listę załączników;
- wniosek o odpowiedź pocztą elektroniczną, jeżeli chcesz otrzymać ją e-mailem;
- datę i podpis, gdy forma złożenia tego wymaga.
Nie wpisuj pełnego numeru karty, kodu PIN, hasła ani kodów autoryzacyjnych. Bank nie potrzebuje takich danych do rozpatrzenia reklamacji. Jeśli dokument zawiera więcej danych niż jest potrzebne, rozważ zasłonięcie informacji niezwiązanych ze sprawą.
Wzór reklamacji do banku
Poniższy wzór należy dopasować do konkretnego problemu. Treści w nawiasach kwadratowych trzeba uzupełnić albo usunąć.
[Imię i nazwisko]
[Adres korespondencyjny]
[Telefon lub e-mail]
[Numer klienta / rachunku / umowy]
[Miejscowość, data]
[Nazwa banku]
[Adres lub nazwa jednostki rozpatrującej reklamacje]
REKLAMACJA
Składam reklamację dotyczącą [nazwa produktu, numer umowy, rachunku lub transakcji].
Opis zdarzenia:
[Przedstaw kolejno daty, kwoty, wykonane czynności, komunikaty banku i wcześniejsze zgłoszenia.]
Moje żądanie:
Wnoszę o [zwrot kwoty … zł / korektę salda / anulowanie opłaty / poprawienie danych / wykonanie dyspozycji / inne konkretne działanie].
Uzasadnienie:
[Wyjaśnij, dlaczego żądanie jest zasadne. Wskaż dokumenty, postanowienia umowy lub przepisy, jeśli są znane.]
Proszę o przekazanie odpowiedzi [na trwałym nośniku / pocztą elektroniczną na mój wniosek] oraz o odniesienie się do każdego z przedstawionych zarzutów.
Załączniki:
1. [nazwa dokumentu]
2. [nazwa dokumentu]
[Podpis – jeżeli wymagany]
Materiał do pobrania: do publikacji dołączony jest edytowalny Wzór reklamacji do banku w DOCX oraz wersja Wzór reklamacji do banku PDF do wydruku.
Ile czasu bank ma na odpowiedź na reklamację?
Zasadniczo bank powinien odpowiedzieć bez zbędnej zwłoki, nie później niż w ciągu 30 dni od otrzymania reklamacji. Do zachowania tego terminu wystarczy wysłanie odpowiedzi przed jego upływem.
W szczególnie skomplikowanej sprawie bank może wydłużyć termin, ale musi przed upływem 30 dni wyjaśnić przyczynę opóźnienia, wskazać okoliczności wymagające ustalenia oraz podać przewidywany termin odpowiedzi. Termin ten nie może przekroczyć 60 dni od otrzymania reklamacji.
Jeżeli reklamacja dotyczy usług płatniczych, mogą obowiązywać krótsze terminy wynikające z ustawy o usługach płatniczych: co do zasady 15 dni roboczych, a w szczególnie skomplikowanych przypadkach maksymalnie 35 dni roboczych. Dlatego przy sporze o przelew, kartę, BLIK albo inną transakcję należy sprawdzić, czy zgłoszenie mieści się w tym szczególnym reżimie.
| Rodzaj sprawy | Termin podstawowy | Termin wyjątkowy |
|---|---|---|
| Reklamacja klienta podmiotu rynku finansowego | 30 dni od otrzymania reklamacji | Do 60 dni w szczególnie skomplikowanym przypadku |
| Reklamacja dotycząca usług płatniczych | Co do zasady 15 dni roboczych | Do 35 dni roboczych w szczególnie skomplikowanym przypadku |
| Realizacja roszczenia po uznaniu reklamacji | Termin wskazany w odpowiedzi | Nie dłużej niż 30 dni od sporządzenia odpowiedzi |
Jeżeli bank nie dotrzyma właściwego terminu, ustawa o reklamacjach przewiduje, że reklamację uważa się za rozpatrzoną zgodnie z wolą klienta. Nie oznacza to jednak, że pieniądze zawsze pojawią się automatycznie. Gdy bank nie wykonuje roszczenia, trzeba wezwać go do realizacji, a następnie rozważyć interwencję Rzecznika Finansowego lub dochodzenie roszczenia inną drogą.
Jak sprawdzić, czy odpowiedź banku jest kompletna?
Odmowna lub częściowo odmowna odpowiedź nie powinna ograniczać się do jednego zdania. Sprawdź, czy bank:
- odniósł się do wszystkich zarzutów i żądań;
- przedstawił uzasadnienie faktyczne i prawne;
- wskazał właściwe fragmenty umowy lub wzorca umownego;
- podał imię, nazwisko oraz stanowisko osoby udzielającej odpowiedzi;
- przy uznaniu reklamacji podał termin wykonania roszczenia;
- przy odmowie wskazał tryb odwoławczy, jeśli bank go przewiduje;
- poinformował o możliwości skorzystania z postępowania polubownego, Rzecznika Finansowego i sądu;
- wskazał podmiot, który powinien być pozwany, oraz sąd miejscowo właściwy – zgodnie z obowiązkiem wynikającym z ustawy.
Co zrobić, gdy bank uznał reklamację?
Sprawdź nie tylko samą treść decyzji, lecz także jej wykonanie. Porównaj zwróconą kwotę z żądaniem, skontroluj saldo, harmonogram, historię transakcji lub dane przekazane do rejestru. Jeżeli bank uznał reklamację, powinien wskazać termin realizacji roszczenia – nie dłuższy niż 30 dni od sporządzenia odpowiedzi.
Gdy termin minął, wyślij krótkie wezwanie do wykonania uznanej reklamacji, podając numer sprawy, datę decyzji i niewykonaną czynność. Brak wykonania może być podstawą zwrócenia się do Rzecznika Finansowego.
Bank odrzucił reklamację albo uznał ją tylko częściowo – co dalej?
Najpierw porównaj odpowiedź z każdym żądaniem. Jeżeli bank zwrócił część kwoty, napisz, jaka część sporu pozostała i dlaczego nie akceptujesz rozliczenia. Następnie wybierz tryb odpowiadający celowi sprawy.
- Odwołanie wewnętrzne lub Rzecznik Klienta banku – jeżeli bank przewiduje taki tryb i widzisz realną możliwość uzupełnienia argumentów.
- Postępowanie interwencyjne Rzecznika Finansowego – gdy potrzebujesz niezależnej analizy i wystąpienia do banku.
- Postępowanie pozasądowe przy Rzeczniku Finansowym – gdy chcesz podjąć próbę ugodowego zakończenia sporu.
- Bankowy Arbitraż Konsumencki – w sporze konsumenckim spełniającym warunki regulaminu i dotyczącym banku objętego systemem.
- Miejski lub powiatowy rzecznik konsumentów – gdy potrzebujesz bezpłatnej pomocy w analizie sprawy lub przygotowaniu pisma.
- Sąd powszechny – gdy potrzebujesz wiążącego rozstrzygnięcia roszczenia.
Nie zakładaj, że każde kolejne pismo w banku zatrzymuje terminy dochodzenia roszczeń. Złożenie reklamacji ani wniosku o interwencję Rzecznika Finansowego nie powinno być traktowane jako automatyczne zabezpieczenie przed przedawnieniem. Przy wysokiej kwocie albo zbliżającym się terminie potrzebna może być indywidualna porada prawna.
Odwołanie w banku i Rzecznik Klienta
Niektóre banki przewidują ponowne rozpatrzenie sprawy, odwołanie do wyższej jednostki albo kontakt z wewnętrznym Rzecznikiem Klienta. Informacja o takim trybie powinna znaleźć się w odmownej odpowiedzi, jeżeli bank go stosuje.
Odwołanie ma sens, gdy możesz wskazać pominięty dokument, błąd w wyliczeniu albo brak odpowiedzi na konkretny zarzut. Nie powtarzaj bez zmian pierwszej reklamacji. Rzecznik Klienta banku pozostaje częścią organizacji banku i nie jest tym samym co niezależny Rzecznik Finansowy.
Kiedy zwrócić się do Rzecznika Finansowego?
Rzecznik Finansowy pomaga w sporach klientów będących osobami fizycznymi, także prowadzącymi działalność gospodarczą. Nie prowadzi postępowania interwencyjnego na wniosek spółki prawa handlowego ani innej osoby prawnej. Warunkiem interwencji jest wcześniejsze złożenie reklamacji do banku.
Postępowanie interwencyjne
W postępowaniu interwencyjnym Rzecznik analizuje dokumenty i zwraca się do instytucji finansowej o zbadanie sprawy, stanowisko i dokumenty. Przedstawia argumentację, która może skłonić bank do zmiany stanowiska, ale nie wydaje decyzji wiążącej bank. Jeżeli stanowisko banku się nie zmieni, klient otrzymuje pismo kończące z argumentami przydatnymi przy wyborze dalszej drogi.
Wniosek można złożyć po odrzuceniu reklamacji, częściowym nieuwzględnieniu roszczeń, braku odpowiedzi w terminie, niewykonaniu uznanej reklamacji albo innym naruszeniu obowiązków reklamacyjnych. Postępowanie interwencyjne jest nieodpłatne, lecz samo złożenie wniosku nie przerywa biegu przedawnienia.
Jak złożyć wniosek o interwencję
- skorzystaj z aktualnego wzoru opublikowanego przez Rzecznika Finansowego;
- dołącz reklamację, odpowiedź banku i dokumenty potwierdzające roszczenie;
- podpisz wniosek odręcznie albo elektronicznie;
- jeżeli działa pełnomocnik, dołącz pełnomocnictwo;
- wniosek można przesłać m.in. przez e-Doręczenia, ePUAP, pocztą tradycyjną lub e-mailem zgodnie z aktualnymi instrukcjami Rzecznika.
Aktualne dane wskazane przez Rzecznika Finansowego: adres e-Doręczeń AE:PL-82898-28814-BHBGA-15, ePUAP /RzecznikFinansowy/SkrytkaESP, adres korespondencyjny ul. Nowogrodzka 47A, 00-695 Warszawa oraz e-mail biuro@rf.gov.pl. Przed wysłaniem wniosku warto ponownie sprawdzić dane na stronie urzędu.
Postępowanie polubowne przy Rzeczniku Finansowym
Postępowanie pozasądowe służy próbie ugodowego rozwiązania sporu między klientem a podmiotem rynku finansowego. Wcześniej trzeba wyczerpać drogę reklamacyjną. Udział banku w postępowaniu jest obowiązkowy, ale zawarcie ugody wymaga porozumienia stron.
Opłata za wniosek wynosi 50 zł. W szczególnie uzasadnionych przypadkach klient może zostać z niej zwolniony. W toku postępowania Rzecznik przedstawia stronom przepisy mające zastosowanie i propozycję rozwiązania sporu. Jeśli ugoda nie zostanie osiągnięta, sporządzana jest opinia zawierająca ocenę prawną sprawy.
Interwencja i postępowanie polubowne to dwa różne tryby. Interwencja ma przekonać bank do ponownego spojrzenia na sprawę; postępowanie polubowne zmierza do porozumienia stron. Przed złożeniem wniosku trzeba wybrać formularz odpowiadający celowi.
Bankowy Arbitraż Konsumencki – kiedy może pomóc?
Bankowy Arbitraż Konsumencki działa przy Związku Banków Polskich i jest podmiotem uprawnionym do pozasądowego rozwiązywania sporów konsumenckich. Może być rozważany w sporze konsumenta z bankiem objętym systemem, po zakończeniu postępowania reklamacyjnego.
Przed złożeniem wniosku sprawdź aktualny regulamin, listę banków, limit wartości przedmiotu sporu, opłatę oraz wymagane dokumenty. Parametry te mogą się zmieniać, dlatego nie należy opierać wniosku na starym artykule lub dawnym wzorze. Jeżeli sprawa nie spełnia warunków arbitrażu, pozostają inne tryby, w tym Rzecznik Finansowy lub sąd.
Czy można złożyć skargę na bank do KNF?
Można przekazać Urzędowi Komisji Nadzoru Finansowego skargę lub informację o działaniu podmiotu nadzorowanego. Taka informacja może być cenna dla oceny sposobu funkcjonowania banku oraz działań nadzorczych. KNF nie zastępuje jednak banku w rozpatrywaniu reklamacji i nie jest sądem rozstrzygającym indywidualny spór o zapłatę.
Skarga do KNF ma największy sens, gdy problem może wskazywać na nieprawidłowość istotną z punktu widzenia nadzoru, powtarzalną praktykę, naruszenie obowiązków informacyjnych albo ryzyko dotyczące większej grupy klientów. Jeżeli oczekujesz zwrotu konkretnej kwoty, równolegle zabezpiecz własne roszczenie przez reklamację i właściwą drogę indywidualną.
Kiedy zgłosić problem do UOKiK?
Prezes UOKiK zajmuje się między innymi praktykami naruszającymi zbiorowe interesy konsumentów oraz niedozwolonymi postanowieniami wzorców umów. Sygnał może dotyczyć działania stosowanego wobec wielu klientów, a nie tylko pojedynczego błędu technicznego na jednym rachunku.
Zawiadomienie UOKiK nie jest indywidualnym odwołaniem od odpowiedzi banku i nie gwarantuje zgłaszającemu zwrotu pieniędzy. Własne roszczenie trzeba dochodzić odrębnie. W indywidualnej sprawie konsumenckiej bezpłatnej pomocy może udzielić miejski lub powiatowy rzecznik konsumentów albo system porad konsumenckich wskazany przez UOKiK.
Gdzie zgłosić naruszenie danych osobowych przez bank?
Jeżeli problem dotyczy dostępu do danych, ich udostępnienia niewłaściwej osobie, poprawienia danych albo realizacji praw wynikających z RODO, w pierwszej kolejności skieruj żądanie do banku lub skontaktuj się z jego inspektorem ochrony danych. Opisz, jakiego działania oczekujesz i zachowaj odpowiedź.
Jeżeli bank nie rozwiąże problemu, można złożyć skargę do Prezesa Urzędu Ochrony Danych Osobowych. Skarga klienta do UODO nie jest tym samym co zgłoszenie naruszenia dokonywane przez administratora danych. Korzystaj z aktualnego formularza i instrukcji UODO.
Oszustwo, BLIK lub nieautoryzowana transakcja – kolejność działań
- natychmiast skontaktuj się z bankiem i zablokuj zagrożony dostęp, kartę lub instrument;
- zmień hasła z bezpiecznego urządzenia i zabezpiecz pocztę elektroniczną oraz numer telefonu;
- zapisz godziny zdarzeń, potwierdzenia, numery telefonów, wiadomości i adresy stron;
- zgłoś bankowi nieautoryzowane transakcje i złóż reklamację;
- w przypadku podejrzenia przestępstwa złóż zawiadomienie policji lub prokuraturze;
- zgłoś fałszywą stronę lub wiadomość do CERT Polska, jeśli sytuacja tego dotyczy;
- nie prowadź dalszej rozmowy z osobą podszywającą się pod bank i nie instaluj wskazanego przez nią oprogramowania.
Nie czekaj na formalną odpowiedź reklamacyjną przed zawiadomieniem organów ścigania. Reklamacja dotyczy relacji z bankiem, natomiast zawiadomienie dotyczy podejrzenia popełnienia przestępstwa – te działania mogą być prowadzone równolegle.
Konsument, przedsiębiorca i spółka – kto może skorzystać z pomocy?
| Status klienta | Reklamacja do banku | Rzecznik Finansowy | Pomoc konsumencka |
|---|---|---|---|
| Osoba fizyczna – konsument | Tak | Tak, po reklamacji | Tak |
| Osoba fizyczna prowadząca działalność | Tak | Rzecznik wskazuje, że pomaga również takim osobom | Zakres ochrony konsumenckiej zależy od charakteru umowy |
| Spółka prawa handlowego | Tak, według zasad właściwych dla relacji z bankiem | Brak postępowania interwencyjnego na wniosek spółki | Nie jest konsumentem |
Przedsiębiorca powinien dokładnie sprawdzić, czy określone uprawnienie dotyczy klienta będącego osobą fizyczną, konsumenta czy każdego użytkownika danej usługi. Nie wszystkie przepisy i podmioty pomocy mają identyczny zakres.
Czy reklamacja wstrzymuje ratę, opłatę albo windykację?
Samo złożenie reklamacji nie oznacza automatycznie, że można przestać płacić ratę albo ignorować wezwania. Jeżeli umowa nadal obowiązuje, zaprzestanie płatności może spowodować odsetki, działania windykacyjne, wypowiedzenie umowy lub przekazanie danych do odpowiednich baz.
Jeśli kwestionujesz tylko część należności, rozważ zapłatę części bezspornej i wyraźne opisanie stanowiska. Przy sporze o dużą kwotę, wypowiedzeniu kredytu lub zagrożeniu egzekucją warto skonsultować strategię z prawnikiem przed wstrzymaniem płatności.
Do której instytucji zgłosić problem – porównanie
| Instytucja | Kiedy pomaga | Czego nie zastępuje | Koszt |
|---|---|---|---|
| Bank | Pierwszy etap indywidualnej sprawy | Niezależnego rozstrzygnięcia | Reklamacja bezpłatna |
| Rzecznik Finansowy – interwencja | Spór osoby fizycznej po reklamacji | Wiążącego wyroku | Bez opłaty |
| Rzecznik Finansowy – postępowanie polubowne | Próba ugodowego zakończenia sporu | Ugody bez zgody stron | 50 zł; możliwe zwolnienie |
| Bankowy Arbitraż Konsumencki | Wybrane spory konsumentów z bankami systemu | Spraw poza regulaminem | Według aktualnego regulaminu |
| Rzecznik konsumentów | Bezpłatna pomoc w indywidualnej sprawie konsumenckiej | Wyroku sądu | Bez opłaty |
| UOKiK | Praktyka dotycząca zbiorowych interesów | Indywidualnego zasądzenia zwrotu | Bez opłaty za zawiadomienie |
| KNF | Informacja ważna dla nadzoru | Reklamacji i sądu | Bez opłaty za skargę |
| UODO | Naruszenie praw dotyczących danych osobowych | Sprawy o typowe rozliczenie bankowe | Bez opłaty za skargę |
| Sąd | Wiążące rozstrzygnięcie roszczenia | Pomocy w napisaniu reklamacji | Możliwe koszty |
Drzewo decyzji – gdzie skierować sprawę?
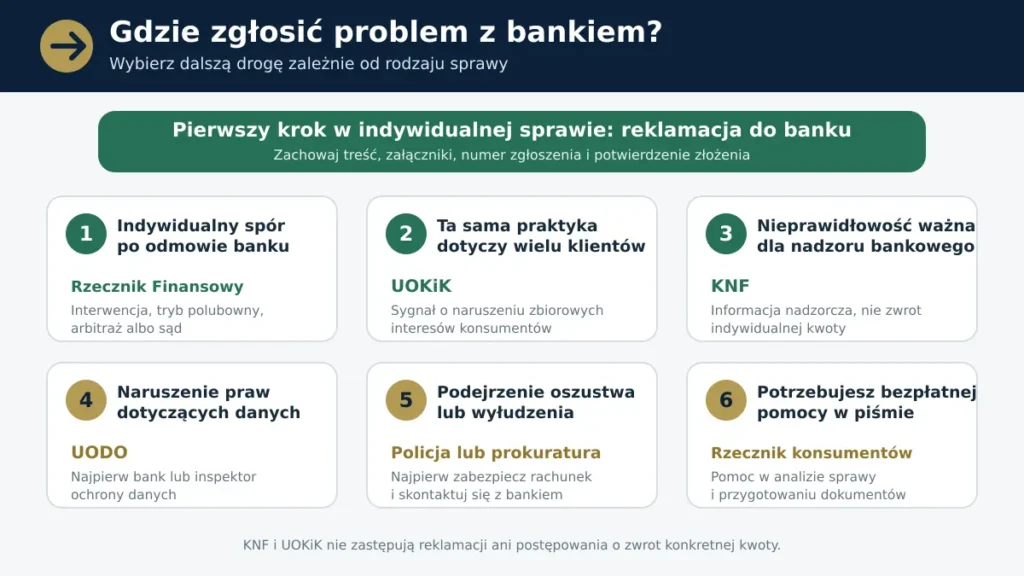
Własne roszczenie zacznij od reklamacji do banku, a dalszą instytucję wybierz zależnie od rodzaju problemu.
- Chcesz odzyskać pieniądze lub poprawić indywidualne rozliczenie? Zacznij od reklamacji do banku.
- Bank odrzucił reklamację i potrzebujesz niezależnych argumentów? Rozważ interwencję Rzecznika Finansowego.
- Chcesz spróbować ugody? Rozważ postępowanie polubowne przy Rzeczniku Finansowym albo właściwy arbitraż.
- Problem dotyczy wielu klientów i wspólnej praktyki? Przekaż sygnał do UOKiK, ale osobno dochodź swojego roszczenia.
- Problem wskazuje na nieprawidłowość nadzorczą? Przekaż informację do KNF.
- Problem dotyczy danych osobowych? Skieruj żądanie do banku lub IOD, a następnie rozważ skargę do UODO.
- Podejrzewasz przestępstwo? Zabezpiecz rachunek i powiadom policję lub prokuraturę.
- Potrzebujesz wiążącego rozstrzygnięcia? Rozważ postępowanie sądowe.
Najczęstsze błędy przy składaniu skargi na bank
- wysłanie sprawy od razu do KNF lub UOKiK bez złożenia reklamacji dotyczącej własnego roszczenia;
- brak konkretnego żądania;
- opis emocji bez dat, kwot i dokumentów;
- połączenie wielu niezależnych spraw w jeden nieczytelny tekst;
- brak kopii reklamacji i potwierdzenia jej przyjęcia;
- przesyłanie wrażliwych danych, których bank nie potrzebuje;
- nieuwzględnienie szczególnego terminu dotyczącego danej transakcji;
- uznanie, że ponowne pismo automatycznie przerywa przedawnienie;
- wstrzymanie rat lub płatności bez oceny konsekwencji;
- oczekiwanie, że zawiadomienie organu nadzoru automatycznie przyniesie zwrot pieniędzy.
Checklista przed wysłaniem reklamacji
☐ Mam umowę, regulamin i dokumenty obowiązujące w dacie zdarzenia.
☐ Zabezpieczyłem historię operacji, korespondencję i zrzuty ekranu.
☐ Podałem numer umowy, rachunku albo transakcji.
☐ Opisałem zdarzenie chronologicznie.
☐ Wskazałem dokładną kwotę i konkretne żądanie.
☐ Wyjaśniłem sposób obliczenia żądanej kwoty.
☐ Ponumerowałem załączniki.
☐ Wybrałem oficjalny kanał składania reklamacji.
☐ Zachowałem kopię pisma oraz potwierdzenie złożenia.
☐ Zapisałem datę, od której liczę termin odpowiedzi.
☐ Po odpowiedzi sprawdzę również wykonanie decyzji.
Materiał do pobrania: do publikacji dołączona jest osobna, dwustronicowa Checklista reklamacji na bank PDF do wydruku.
Komentarz redakcyjny Moneta24
Najskuteczniejsza skarga na bank nie jest najdłuższa ani najbardziej stanowcza. Jest uporządkowana, udokumentowana i kończy się żądaniem, które da się wykonać. Bank powinien wiedzieć, jakiej czynności dotyczy spór, jaka kwota pozostaje do rozliczenia i które dokumenty potwierdzają stanowisko klienta.
Drugim kluczowym elementem jest wybór właściwej drogi. Rzecznik Finansowy, KNF i UOKiK nie są trzema zamiennymi adresami do wysłania tego samego pisma. Każda z tych instytucji ma inny cel. Własne roszczenie zabezpieczaj przez reklamację i procedurę indywidualną, a organom nadzoru lub ochrony zbiorowej przekazuj informacje odpowiadające ich kompetencjom.
Powiązane materiały Moneta24
Po publikacji warto sprawdzić powiązane tematy poradników:
- Jak złożyć reklamację do banku lub firmy pożyczkowej? Terminy i wzór pisma
- Bank odrzucił reklamację – gdzie można się odwołać?
- Rzecznik Finansowy – w jakich sprawach pomaga i jak złożyć wniosek?
- UOKiK, KNF czy Rzecznik Finansowy – do której instytucji zgłosić problem?
- Bankowy Arbitraż Konsumencki – jak złożyć wniosek?
- Nieautoryzowana transakcja – jak złożyć reklamację i odzyskać pieniądze?
- Błędny wpis w BIK – gdzie złożyć reklamację?
- Bezpłatna pomoc prawna w sprawach kredytowych i bankowych.
FAQ – Najczęściej zadawane pytania
Gdzie najlepiej złożyć skargę na bank?
Najpierw złóż reklamację bezpośrednio w banku, jeżeli problem dotyczy Twojej umowy, opłaty, kredytu, rachunku, karty albo transakcji. Dopiero po odrzuceniu reklamacji, jej częściowym uwzględnieniu, braku odpowiedzi w terminie lub niewykonaniu uznanego żądania wybierz dalszą drogę. W indywidualnym sporze najczęściej będzie to Rzecznik Finansowy, postępowanie polubowne, Bankowy Arbitraż Konsumencki albo sąd. KNF i UOKiK pełnią inne funkcje i nie zastępują reklamacji.
Czy można od razu zgłosić bank do KNF?
Tak, możesz przekazać KNF informację istotną z punktu widzenia nadzoru, ale nie jest to zamiennik reklamacji ani sposób na uzyskanie indywidualnego zwrotu pieniędzy. KNF analizuje sygnały o nieprawidłowościach w działalności nadzorowanych podmiotów, lecz nie rozstrzyga sporu klienta z bankiem jak sąd. Jeżeli żądasz zwrotu konkretnej kwoty, równolegle złóż reklamację w banku i zabezpiecz dalszą drogę dochodzenia roszczenia.
Czy UOKiK rozpatrzy indywidualną reklamację?
Nie, UOKiK nie jest organem odwoławczym od decyzji banku w pojedynczej sprawie. Urząd koncentruje się na praktykach naruszających zbiorowe interesy konsumentów oraz działaniach mogących dotyczyć większej grupy klientów. Sygnał do UOKiK może być uzasadniony, ale własnego roszczenia nadal trzeba dochodzić przez reklamację, Rzecznika Finansowego, postępowanie polubowne lub sąd.
Ile czasu bank ma na odpowiedź?
Zasadniczo bank ma 30 dni od otrzymania reklamacji. W szczególnie skomplikowanej sprawie termin może zostać wydłużony do 60 dni, pod warunkiem że bank przed upływem 30 dni wyjaśni przyczynę opóźnienia, wskaże ustalane okoliczności i poda przewidywany termin odpowiedzi. Przy usługach płatniczych, takich jak przelew, karta lub BLIK, co do zasady obowiązuje 15 dni roboczych, a wyjątkowo do 35 dni roboczych.
Co zrobić, jeśli bank nie odpowiedział w terminie?
Co do zasady reklamację uważa się wtedy za rozpatrzoną zgodnie z wolą klienta. Wyślij do banku wezwanie do wykonania żądania, wskaż datę złożenia reklamacji, właściwy termin i zachowaj dowody doręczenia. Jeżeli bank nadal nie realizuje roszczenia, rozważ interwencję Rzecznika Finansowego albo dochodzenie roszczenia w innym właściwym trybie. Sam upływ terminu nie zawsze powoduje automatyczny zwrot środków.
Czy reklamacja do banku jest bezpłatna?
Tak, złożenie i rozpatrzenie reklamacji przez bank jest bezpłatne. Koszty mogą pojawić się dopiero przy wyborze niektórych dalszych dróg, na przykład postępowania polubownego, pomocy pełnomocnika lub sprawy sądowej. Przed podjęciem kolejnego kroku sprawdź aktualne opłaty oraz ryzyko poniesienia kosztów.
Czy można złożyć reklamację przez internet?
Tak, jeżeli bank wskazał elektroniczny kanał przyjmowania reklamacji, na przykład bankowość internetową, aplikację, formularz lub określony adres e-mail. Zachowaj pełną treść zgłoszenia, listę załączników, datę wysłania i potwierdzenie przyjęcia. Zwykła wiadomość wysłana na przypadkowy adres banku może nie zostać obsłużona właściwą ścieżką, dlatego korzystaj z kanału podanego w oficjalnej procedurze.
Czy trzeba używać formularza banku?
Nie zawsze. Formularz banku może ułatwić identyfikację klienta i sprawy, ale najważniejsze są: dopuszczalny kanał, jasny opis zdarzenia, konkretne żądanie i dowody. Jeżeli własne pismo zawiera wszystkie potrzebne informacje, jego inna forma nie powinna sama w sobie przesądzać o zasadności reklamacji. Zachowaj jednak potwierdzenie, że bank otrzymał zgłoszenie.
Czy Rzecznik Finansowy może nakazać bankowi zwrot pieniędzy?
Nie w postępowaniu interwencyjnym. Rzecznik może przeanalizować dokumenty, przedstawić argumentację i zwrócić się do banku o ponowne zbadanie sprawy, ale nie wydaje w tym trybie decyzji wiążącej bank. Jeżeli stanowisko banku się nie zmieni, argumenty z postępowania mogą pomóc w mediacji, arbitrażu lub sądzie. Wiążące rozstrzygnięcie indywidualnego roszczenia może wymagać drogi sądowej.
Ile kosztuje postępowanie polubowne przy Rzeczniku Finansowym?
Opłata za wniosek wynosi 50 zł. W szczególnie uzasadnionym przypadku klient może zostać z niej zwolniony, dlatego warto sprawdzić aktualny formularz i zasady Rzecznika Finansowego. Opłata nie gwarantuje zawarcia ugody: postępowanie służy wypracowaniu porozumienia, a jego wynik zależy od stanowisk obu stron.
Czy reklamacja wstrzymuje spłatę kredytu?
Nie, samo złożenie reklamacji nie wstrzymuje automatycznie rat, opłat ani windykacji. Dopóki umowa obowiązuje, zaprzestanie płatności może prowadzić do odsetek, wypowiedzenia umowy i innych konsekwencji. Jeśli kwestionujesz tylko część należności, rozważ zapłatę części bezspornej, a przy dużej kwocie lub ryzyku wypowiedzenia skonsultuj konkretną strategię przed wstrzymaniem płatności.
Czy reklamacja przerywa bieg przedawnienia?
Nie należy zakładać, że sama reklamacja albo wniosek o interwencję Rzecznika Finansowego automatycznie przerywa bieg przedawnienia. Pilnuj terminu niezależnie od prowadzonej korespondencji. Jeżeli przedawnienie może nastąpić wkrótce, ustal, jaka czynność prawna będzie skuteczna w Twojej sprawie, i rozważ indywidualną pomoc prawną.
Czy przedsiębiorca może zwrócić się do Rzecznika Finansowego?
Tak, jeżeli jest osobą fizyczną prowadzącą działalność gospodarczą i sprawa mieści się w zakresie pomocy Rzecznika Finansowego. Rzecznik nie prowadzi postępowania interwencyjnego na wniosek spółki prawa handlowego ani innej osoby prawnej. Przed wysłaniem wniosku trzeba więc sprawdzić zarówno status klienta, jak i rodzaj produktu oraz aktualne zasady danego postępowania.
Czy potrzebny jest prawnik?
Nie przy każdej reklamacji. Prostą i dobrze udokumentowaną sprawę można zgłosić samodzielnie, podając daty, kwoty, dowody oraz konkretne żądanie. Pomoc prawnika warto rozważyć przy wysokiej wartości sporu, wypowiedzeniu umowy, postępowaniu sądowym lub egzekucyjnym, skomplikowanym stanie prawnym albo ryzyku przedawnienia.
Podsumowanie
Skargę dotyczącą własnego rachunku, kredytu, karty, opłaty lub transakcji zacznij od reklamacji do banku. Opisz zdarzenie chronologicznie, wskaż konkretne żądanie, dołącz dowody i zachowaj potwierdzenie złożenia. Następnie sprawdź nie tylko termin odpowiedzi, ale także jej kompletność i wykonanie.
Po odmowie nie wysyłaj automatycznie tego samego pisma do każdej instytucji. Rzecznik Finansowy pomaga w indywidualnych sporach po reklamacji, postępowanie polubowne służy próbie ugody, KNF wykorzystuje informacje nadzorcze, UOKiK zajmuje się zbiorowymi interesami konsumentów, a UODO sprawami dotyczącymi danych osobowych. Jeżeli potrzebujesz wiążącego rozstrzygnięcia, konieczna może być droga sądowa.
Źródła oficjalne
- Ustawa o rozpatrywaniu reklamacji przez podmioty rynku finansowego i o Rzeczniku Finansowym
- Ustawa o usługach płatniczych
- Rzecznik Finansowy – postępowania interwencyjne
- Rzecznik Finansowy – postępowanie pozasądowe
- Rzecznik Finansowy – wzory wniosków
- UOKiK – polubowne rozwiązywanie sporów konsumenckich
- UOKiK – pomoc dla konsumentów
- Komisja Nadzoru Finansowego – informacje dla konsumentów
- Urząd Ochrony Danych Osobowych – składanie skarg
- CERT Polska – zgłoszenie incydentu
Informacje sprawdzono 19 września 2026 r. Procedury, formularze, dane kontaktowe i regulaminy mogą się zmieniać. Poradnik ma charakter informacyjny i nie zastępuje indywidualnej porady prawnej.