
Bank odrzucił wniosek o kredyt – jak poznać przyczynę odmowy?
Najkrócej: nie musisz poprzestać na komunikacie „decyzja negatywna”. Możesz złożyć do kredytodawcy wniosek o pisemne wyjaśnienie dokonanej oceny zdolności kredytowej. Masz na to rok od otrzymania oceny, a odpowiedź powinna zostać udzielona niezwłocznie, najpóźniej w ciągu 30 dni. Wyjaśnienie powinno wskazywać czynniki i konkretne dane, które wpłynęły na ocenę.
Odmowa nie zawsze oznacza zły BIK. Powodem może być zbyt niska nadwyżka dochodu, wysoki limit na karcie, krótki staż pracy, nieakceptowane źródło dochodu, błąd we wniosku, zastrzeżony PESEL albo wewnętrzna polityka ryzyka danego banku. Najpierw ustal powód, dopiero później składaj kolejny wniosek.
Czy bank musi podać powód odmowy kredytu
Tak, ale pełne wyjaśnienie oceny zdolności kredytowej otrzymuje się na wniosek. Art. 70a Prawa bankowego zobowiązuje banki i inne instytucje uprawnione do udzielania kredytów do przekazania pisemnego wyjaśnienia. Przepisy te stosuje się odpowiednio również przy odmowie kredytu konsumenckiego. Kredytodawca powinien też pouczyć wnioskodawcę o prawie do złożenia takiego wniosku oraz o terminie.
Wyjaśnienie ma obejmować czynniki, w tym dane osobowe wnioskującego, które miały wpływ na ocenę. Rzecznik Finansowy podkreśla, że odpowiedź nie powinna ograniczać się do ogólnego stwierdzenia. Powinna wskazać konkretne okoliczności i dane stojące za odmową.
| Rodzaj sytuacji | Co powinien przekazać kredytodawca |
|---|---|
| Kredyt bankowy | Na wniosek: pisemne wyjaśnienie oceny zdolności kredytowej wraz z czynnikami i danymi wpływającymi na ocenę. |
| Kredyt konsumencki lub pożyczka | Przy odmowie stosuje się odpowiednio prawo do wyjaśnienia z art. 70a. Jeśli wykorzystano bazę danych, konsument powinien niezwłocznie i bezpłatnie otrzymać wynik sprawdzenia oraz nazwę bazy. |
| Kredyt hipoteczny | Przy negatywnej ocenie zdolności kredytodawca niezwłocznie informuje o odrzuceniu. Jeżeli podstawą były dane z bazy lub zbioru kredytodawcy, przekazuje bezpłatnie wynik i wskazuje źródło. |
| Decyzja całkowicie automatyczna | Wnioskodawca ma prawo do stosownych wyjaśnień, interwencji człowieka prowadzącej do ponownej decyzji oraz przedstawienia własnego stanowiska. |
Jak uzyskać wyjaśnienie odmowy krok po kroku
- Zapisz decyzję i datę jej otrzymania. Zachowaj e-mail, wiadomość w bankowości, SMS i numer wniosku. Od daty otrzymania oceny biegnie roczny termin na wystąpienie o wyjaśnienie.
- Sprawdź pouczenie. W informacji o ocenie bank powinien wskazać prawo do złożenia wniosku i termin. Brak pouczenia warto odnotować w korespondencji.
- Złóż wyraźny wniosek z art. 70a. Nie pytaj ogólnie, dlaczego system odrzucił wniosek. Zażądaj pisemnego wyjaśnienia dokonanej oceny zdolności kredytowej oraz wskazania czynników i danych, które wpłynęły na wynik.
- Poproś o wskazanie użytych baz. Jeżeli decyzja opierała się na danych z BIK, BIG albo wewnętrznego zbioru, poproś o nazwę źródła i wynik sprawdzenia.
- Zażądaj ponownej analizy przy decyzji automatycznej. Jeśli decyzję wydał wyłącznie algorytm, poproś o interwencję człowieka, przedstaw swoje stanowisko i dołącz dokumenty wyjaśniające błędne lub nietypowe dane.
- Przeanalizuj odpowiedź przed kolejnym wnioskiem. Popraw konkretną przyczynę. Składanie wielu następnych wniosków bez diagnozy może nie rozwiązać problemu i generuje kolejne zapytania kredytowe.
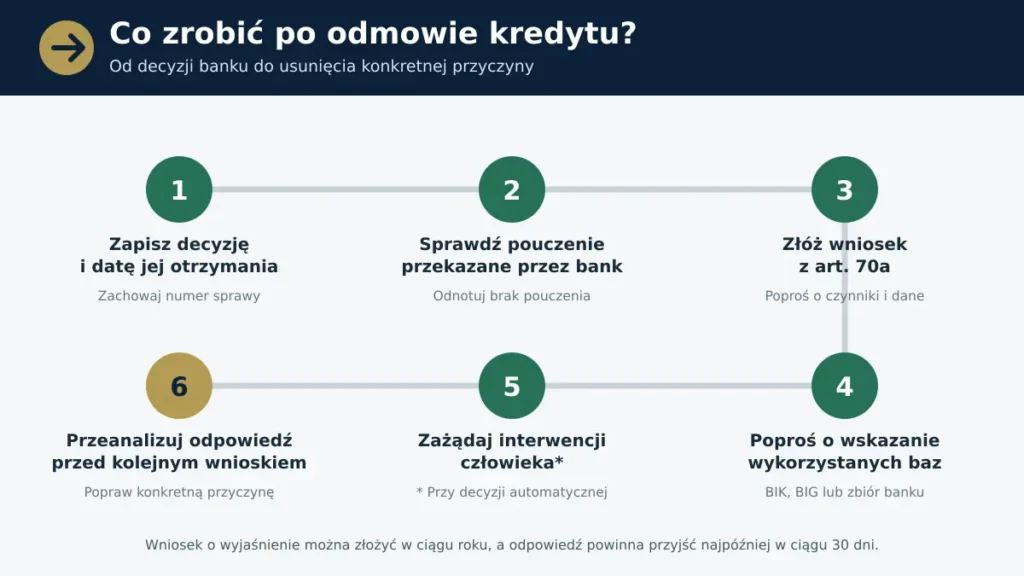
Po odmowie najpierw uzyskaj wyjaśnienie i usuń konkretną przyczynę, a dopiero później składaj kolejny wniosek.
Gotowy wzór wniosku o wyjaśnienie odmowy
Wniosek najlepiej wysłać kanałem wskazanym przez bank do reklamacji lub korespondencji: przez bankowość elektroniczną, formularz, e-mail, w oddziale albo listownie. Zachowaj potwierdzenie wysłania.
| W związku z otrzymaną odmową udzielenia kredytu w sprawie wniosku nr [numer] z dnia [data], na podstawie art. 70a ustawy – Prawo bankowe, wnoszę o przekazanie w formie pisemnej wyjaśnienia dotyczącego dokonanej oceny mojej zdolności kredytowej. Proszę o wskazanie konkretnych czynników oraz danych, w tym danych osobowych, które miały wpływ na ocenę i decyzję odmowną. Jeżeli wykorzystano informacje z zewnętrznej bazy danych lub wewnętrznego zbioru kredytodawcy, proszę o wskazanie tej bazy lub zbioru oraz przekazanie wyniku sprawdzenia. Jeżeli decyzję podjęto wyłącznie w sposób zautomatyzowany, proszę również o stosowne wyjaśnienie podstaw decyzji, interwencję człowieka i ponowne rozpatrzenie mojego stanowiska wraz z załączonymi dokumentami. |
Wniosek nie gwarantuje zmiany decyzji. Jego celem jest poznanie przesłanek, sprawdzenie poprawności danych i ustalenie, czy ponowna analiza ma sens.
Materiał do pobrania: do publikacji dołączono osobny, edytowalny plik DOCX z tym wzorem. Użytkownik uzupełni w nim dane wniosku, zaznaczy potrzebne żądania i zapisze dokument przed wysłaniem do banku.
Pobierz: Wzór wniosku o wyjaśnienie odmowy kredytu
Jak powinna wyglądać dobra odpowiedź banku
Dobra odpowiedź nie musi ujawniać całego modelu scoringowego ani tajemnicy przedsiębiorstwa, ale powinna pozwolić zrozumieć, jakie elementy faktycznie obniżyły ocenę. Samo zdanie „wniosek nie spełnia polityki kredytowej” nie wskazuje danych ani czynników, które doprowadziły do wyniku.
- wskazanie głównych czynników wpływających na ocenę, np. relacji rat do dochodu, wysokości limitów albo formy i stażu zatrudnienia,
- podanie konkretnych danych użytych w analizie, jeżeli dotyczą wnioskodawcy, np. przyjętego dochodu, liczby osób w gospodarstwie lub sumy miesięcznych zobowiązań,
- wskazanie wykorzystanej zewnętrznej bazy lub wewnętrznego zbioru oraz wyniku sprawdzenia, gdy miał znaczenie dla odmowy,
- informację, czy decyzję podjęto wyłącznie automatycznie oraz jak skorzystać z interwencji człowieka,
- wyjaśnienie na tyle konkretne, aby można było wykryć błąd, przedstawić dokumenty albo zdecydować, czy ponowny wniosek ma sens.
| Rodzaj odpowiedzi | Przykład | Ocena |
|---|---|---|
| Zbyt ogólna | „Wniosek został odrzucony z powodu niespełnienia wewnętrznych kryteriów banku.” | Nie wskazuje żadnego czynnika ani danych. Warto ponowić żądanie i powołać się na art. 70a Prawa bankowego. |
| Użyteczna | „Na ocenę wpłynęły: przyjęty dochód netto 5 800 zł, miesięczne raty 1 650 zł, limit karty 12 000 zł oraz sześciomiesięczny staż działalności. Po zastosowaniu kosztów utrzymania i bufora banku nadwyżka była niższa od wymaganej.” | Pozwala sprawdzić poprawność danych i ustalić, czy problemem jest dochód, zadłużenie, limit czy staż działalności. |
Najczęstsze przyczyny odmowy kredytu
| Możliwa przyczyna | Co mogło zadecydować | Co możesz zrobić |
|---|---|---|
| Za niska zdolność kredytowa | Po odjęciu kosztów utrzymania, rat, limitów i planowanej raty bank uznał, że pozostaje zbyt mała nadwyżka. | Zmniejsz kwotę, wydłuż okres tylko po analizie kosztu, spłać część zobowiązań albo zwiększ udokumentowany dochód. |
| Opóźnienia w BIK | Historia pokazuje zaległości lub niedawne problemy ze spłatą. | Pobierz aktualne dane, sprawdź poprawność wpisów i ureguluj zaległości. Błędny wpis reklamuj u instytucji, która go przekazała. |
| Wysokie limity kart i kont | Bank może uwzględniać dostępne limity jako potencjalne obciążenie, nawet gdy nie są wykorzystane. | Rozważ obniżenie lub zamknięcie niepotrzebnego limitu i poczekaj na aktualizację danych. |
| Niestabilny lub nieakceptowany dochód | Krótki staż pracy, okres próbny, nieregularna działalność albo trudny do udokumentowania dochód zwiększa ryzyko. | Przygotuj dłuższą historię wpływów i dokumenty podatkowe; sprawdź wymagany staż dla danej formy zatrudnienia. |
| Zbyt wiele aktualnych zobowiązań | Duża suma rat obniża miesięczną nadwyżkę, nawet przy terminowej spłacie. | Spłać najmniejsze zobowiązania lub przeanalizuj konsolidację, ale porównaj łączny koszt. |
| Błędy lub niespójności we wniosku | Kwoty dochodu, zatrudnienie, adres albo liczba osób w gospodarstwie nie zgadzają się z dokumentami. | Popraw dane i wyjaśnij rozbieżności. Nie zawyżaj dochodów ani nie pomijaj zobowiązań. |
| Niska ocena wewnętrzna banku | Klient może nie spełniać polityki ryzyka konkretnego banku mimo poprawnej historii BIK. | Poproś o konkretne wyjaśnienie. Różne banki stosują odmienne modele, ale nie wysyłaj wielu wniosków naraz. |
| Problem z zabezpieczeniem | Przy hipotece przyczyną może być niska wycena, stan prawny nieruchomości, wkład własny lub nieakceptowany typ nieruchomości. | Oddziel ocenę klienta od oceny zabezpieczenia. Poproś o wskazanie, który element nieruchomości był problemem. |
| Zastrzeżony PESEL | Instytucje finansowe mają obowiązek sprawdzać zastrzeżenie przy zawieraniu umowy kredytu. | Cofnij zastrzeżenie przed finalizacją wniosku i zastrzeż PESEL ponownie po zakończeniu czynności. |
| Wymogi bezpieczeństwa lub zgodności | Wniosek może wymagać dodatkowej weryfikacji tożsamości, źródła środków albo ryzyka nadużycia. | Zapytaj, jakie dokumenty lub wyjaśnienia są potrzebne. Nie próbuj obchodzić procedur bezpieczeństwa. |
Odmowa zależy także od rodzaju kredytu
| Rodzaj finansowania | Co najczęściej wymaga osobnej kontroli | Co przygotować przed kolejnym wnioskiem |
|---|---|---|
| Kredyt gotówkowy | Miesięczna nadwyżka, aktualne raty, limity odnawialne, historia spłaty, stabilność i dokumentowanie dochodu. | Potwierdzenia dochodu, zestawienie rat i limitów, aktualne dane BIK oraz wyjaśnienie rozbieżności we wniosku. |
| Kredyt hipoteczny | Oprócz zdolności klienta: wkład własny, wycena i stan prawny nieruchomości, rodzaj budynku, powierzchnia oraz akceptowalność zabezpieczenia. | Dokumenty dochodowe i kredytowe oraz osobny komplet dotyczący nieruchomości: księga wieczysta, umowa, wycena i dokumenty wymagane przez bank. |
| Kredyt firmowy | Długość prowadzenia działalności, wyniki finansowe, zaległości publicznoprawne, przepływy, sezonowość, branża i cel finansowania. | Dokumenty podatkowe i księgowe, wyciągi firmowe, zaświadczenia lub oświadczenia o braku zaległości oraz opis celu i źródła spłaty. |
Przy działalności gospodarczej część ochrony konsumenckiej może nie mieć zastosowania. Prawo do wyjaśnienia oceny z art. 70a obejmuje jednak również przedsiębiorcę, przy czym instytucja może pobrać opłatę odpowiednią do wysokości kredytu.
Przykład jak bank może ocenić miesięczny budżet
Załóżmy, że gospodarstwo osiąga 6 500 zł dochodu netto. Bank przyjmuje 2 500 zł kosztów utrzymania, 900 zł obecnych rat i obciążenie wynikające z limitów kart. Planowana rata nowego kredytu wynosi 2 200 zł. Po uwzględnieniu tych pozycji nadwyżka może okazać się za niska według modelu banku.
| Pozycja | Przykładowa kwota |
|---|---|
| Dochód netto | 6 500 zł |
| Koszty utrzymania | −2 500 zł |
| Obecne raty | −900 zł |
| Planowana rata | −2 200 zł |
| Nadwyżka przed dodatkowymi buforami banku | 900 zł |
To jedynie przykład, nie kalkulator decyzji kredytowej. Bank może inaczej przyjąć koszty utrzymania, obciążenie limitów, stabilność dochodu i wymagany bufor. Dlatego sama symulacja z reklamy lub porównywarki nie przesądza o pozytywnej decyzji.
Czy zły BIK zawsze jest powodem odmowy
Nie. Pozytywna historia BIK nie zastępuje zdolności kredytowej. Możesz spłacać wszystkie zobowiązania terminowo, a mimo to nie mieć wystarczającej nadwyżki na kolejną ratę. Odwrotnie, wysoki dochód nie usuwa skutków poważnych opóźnień lub nieprawidłowości w danych.
Przed ponownym wnioskiem sprawdź zarówno historię kredytową, jak i bieżące obciążenia.
Zobacz: jak pobrać kopię danych BIK za darmo.
Czy warto od razu składać wniosek do innego banku
Nie przed poznaniem przyczyny. Jeśli problemem jest błędny wpis, zastrzeżony PESEL, brak dokumentu albo zbyt wysoka suma rat, inny bank może wydać podobną decyzję. Gdy odmowa wynika wyłącznie z wewnętrznej polityki danego banku, porównanie innej oferty może mieć sens, ponieważ modele ryzyka i sposób liczenia zdolności różnią się między instytucjami.
Nie składaj jednak serii przypadkowych wniosków. Najpierw pobierz wyjaśnienie, sprawdź BIK, uporządkuj limity i przygotuj dokumenty. Dopiero potem wybierz jedną lub kilka najlepiej dopasowanych ofert.
Czy można odwołać się od odmowy kredytu
Nie istnieje ogólne prawo zmuszające bank do udzielenia kredytu. Możesz jednak złożyć wniosek o wyjaśnienie, przedstawić poprawione dane, zażądać interwencji człowieka przy decyzji automatycznej oraz złożyć reklamację, gdy bank nie wykonał obowiązków albo oparł się na błędnych informacjach.
Jeżeli reklamacja zostanie odrzucona lub bank nie odpowie w wymaganym terminie, konsument może zwrócić się do Rzecznika Finansowego o postępowanie interwencyjne. Rzecznik analizuje sprawę i występuje do instytucji, ale nie wydaje decyzji nakazującej bankowi udzielenie kredytu.
Wniosek, reklamacja i Rzecznik Finansowy – właściwa kolejność
1. Wniosek o wyjaśnienie. Najpierw zażądaj pisemnego wyjaśnienia oceny zdolności kredytowej. Jego celem jest poznanie danych i czynników, a nie automatyczna zmiana decyzji.
2. Reklamacja do banku. Złóż ją, jeżeli odpowiedź jest ogólna, zawiera błędne dane, pomija żądane informacje albo bank nie wykonał obowiązku. Wskaż, czego konkretnie brakuje i czego oczekujesz: pełnego wyjaśnienia, korekty danych lub ponownej analizy.
3. Odpowiedź na reklamację. Zachowaj reklamację, potwierdzenie złożenia oraz odpowiedź banku. Od 13 lutego 2026 r. przy składaniu reklamacji obowiązują zmienione zasady opisane przez Rzecznika Finansowego, dlatego sprawdź aktualne kanały i terminy wskazane przez instytucję.
4. Wniosek do Rzecznika Finansowego. Po wyczerpaniu postępowania reklamacyjnego konsument może złożyć wniosek o interwencję. Dołącza się korespondencję, decyzję, reklamację, odpowiedź banku i dokumenty potwierdzające zarzuty.
5. Granice interwencji. Rzecznik może przygotować argumentację i zwrócić się do instytucji, lecz nie może nakazać przyznania kredytu. Interwencja ma sens przede wszystkim przy naruszeniu obowiązków, błędnych danych lub nierzetelnym wyjaśnieniu.
Checklista przed ponownym wnioskiem kredytowym
- Mam pisemne wyjaśnienie odmowy albo przynajmniej wskazaną główną przyczynę.
- Sprawdziłem aktualność danych w BIK i zareklamowałem wykryte błędy u instytucji, która je przekazała.
- Zweryfikowałem wszystkie raty, karty, debety i limity, także te niewykorzystywane.
- Nie mam aktywnego zastrzeżenia PESEL w momencie czynności, przy której bank musi je zweryfikować.
- Dochód, forma zatrudnienia, staż pracy lub działalności oraz liczba osób w gospodarstwie są zgodne z dokumentami.
- Przygotowałem wyciągi, zaświadczenia, dokumenty podatkowe i potwierdzenia spłaty wymagane dla mojego źródła dochodu.
- Przy hipotece sprawdziłem oddzielnie zdolność kredytową i możliwość zaakceptowania nieruchomości jako zabezpieczenia.
- Nie składam serii przypadkowych wniosków; wybieram oferty dopasowane do kwoty, celu i mojej sytuacji.
- Porównałem nie tylko ratę, lecz również RRSO, prowizję, całkowity koszt oraz warunki wcześniejszej spłaty.
Komentarz redakcyjny Moneta24
Po odmowie najgorszym ruchem jest natychmiastowe wysłanie identycznego wniosku do wielu banków. Najpierw trzeba rozdzielić trzy możliwe problemy: błędne dane, za małą zdolność oraz politykę ryzyka konkretnej instytucji. Każdy z nich wymaga innego działania.
Jeśli przyczyną jest miesięczny budżet, często większy efekt daje zamknięcie nieużywanego limitu albo spłata małej raty niż kosmetyczna zmiana kwoty wniosku. Przy hipotece osobno przeanalizuj zdolność klienta i akceptowalność nieruchomości. Pozytywna ocena jednego elementu nie naprawia automatycznie drugiego.
Powiązane materiały Moneta24
Po usunięciu przyczyny odmowy możesz porównać pożyczki gotówkowe albo sprawdzić kalkulator kredytów hipotecznych. Porównanie parametrów nie zastępuje indywidualnej oceny zdolności, ale ogranicza składanie wniosków do ofert dopasowanych do potrzeb.
Najczęściej zadawane pytania
Czy bank musi podać konkretną przyczynę odmowy kredytu?
Tak, ale szczegółowe wyjaśnienie oceny zdolności kredytowej otrzymuje się na wniosek. Kredytodawca powinien wskazać czynniki i konkretne dane, które wpłynęły na ocenę, a nie ograniczać się do komunikatu „brak zdolności” lub „niespełnienie polityki banku”. Nie oznacza to obowiązku ujawnienia całego modelu scoringowego. Odpowiedź powinna jednak pozwolić sprawdzić, czy problemem były np. dochód, raty, limit karty, dane z bazy, staż zatrudnienia albo zabezpieczenie.
Ile czasu mam na złożenie wniosku o wyjaśnienie?
Wniosek można złożyć w ciągu roku od dnia otrzymania oceny zdolności kredytowej. Nie warto jednak czekać, ponieważ szybkie poznanie przyczyny ułatwia poprawienie błędów i przygotowanie kolejnego wniosku. Kredytodawca powinien przekazać wyjaśnienie niezwłocznie, najpóźniej w ciągu 30 dni od otrzymania żądania. Zachowaj decyzję odmowną, numer sprawy, datę wysłania wniosku oraz potwierdzenie jego przyjęcia przez bank.
Czy wyjaśnienie odmowy jest płatne?
Dla konsumenta pisemne wyjaśnienie oceny zdolności kredytowej powinno być bezpłatne. Inaczej może wyglądać sytuacja przedsiębiorcy: bank lub inna instytucja uprawniona do udzielania kredytów może pobrać opłatę odpowiednią do wysokości kredytu. Przedsiębiorca nadal może jednak wystąpić o wyjaśnienie na podstawie art. 70a Prawa bankowego. Jeżeli bank żąda opłaty od konsumenta albo uzależnia podanie przyczyn od zakupu usługi, poproś o podstawę takiego działania na piśmie.
Czy bank może odmówić mimo dobrej historii BIK?
Tak. Dobra historia BIK nie jest równoznaczna z wystarczającą zdolnością kredytową. Bank sprawdza również wysokość i stabilność dochodu, koszty gospodarstwa, raty, limity kart i kont, liczbę osób na utrzymaniu, dane z wniosku oraz własną politykę ryzyka. Przy kredycie hipotecznym osobno ocenia także nieruchomość i zabezpieczenie. Możesz więc spłacać wszystko terminowo, a mimo to nie mieć miesięcznej nadwyżki wymaganej dla nowej raty.
Czy odmowa kredytu obniża scoring BIK?
Sama odmowna decyzja banku nie jest zaległością i nie obniża scoringu w taki sposób jak nieterminowa spłata. W procesie może jednak powstać zapytanie kredytowe związane ze złożonym wnioskiem. Znaczenie zapytań zależy od modelu oceny i całej historii klienta. Dlatego po odmowie nie warto wysyłać wielu kolejnych formularzy na chybił trafił. Najpierw poznaj przyczynę, popraw dane lub obciążenia i dopiero później wybierz najlepiej dopasowaną ofertę.
Czy po odmowie kredytu warto od razu złożyć wniosek w innym banku?
Nie przed ustaleniem przyczyny odmowy. Jeśli problemem jest błędny wpis w BIK, aktywne zastrzeżenie PESEL, za wysokie raty, brak dokumentu albo niespójność we wniosku, kolejny bank może wydać podobną decyzję. Inna oferta ma większy sens dopiero wtedy, gdy odmowa wynikała z polityki ryzyka konkretnej instytucji lub odmiennego sposobu liczenia zdolności. Najpierw uzyskaj wyjaśnienie, uporządkuj dane i wybierz ofertę odpowiadającą Twojej sytuacji.
Co zrobić, gdy decyzję kredytową podjął algorytm?
Jeżeli decyzję podjęto wyłącznie automatycznie, poproś o stosowne wyjaśnienie jej podstaw, interwencję człowieka oraz możliwość przedstawienia własnego stanowiska. Dołącz dokumenty wyjaśniające błędne lub nietypowe dane, np. nieregularne wpływy, zamknięty limit albo spłacone zobowiązanie. Interwencja człowieka nie gwarantuje przyznania kredytu, ale powinna prowadzić do rzeczywistego ponownego przeanalizowania sprawy, a nie tylko powtórzenia tego samego komunikatu wygenerowanego przez system.
Czy zastrzeżony PESEL może być powodem problemu z kredytem?
Tak. Instytucje finansowe mają obowiązek sprawdzić Rejestr Zastrzeżeń Numerów PESEL przy określonych czynnościach związanych z zawarciem umowy kredytu lub pożyczki. Jeśli sam składasz wniosek, może być konieczne czasowe cofnięcie zastrzeżenia przed finalizacją procesu. Po zakończeniu czynności możesz ponownie zastrzec PESEL. Nie cofaj zastrzeżenia na prośbę niezweryfikowanej osoby ani przez link otrzymany w SMS-ie – skorzystaj z oficjalnej aplikacji lub serwisu.
Czy można odwołać się od odmowy kredytu?
Możesz zakwestionować błędy i sposób przeprowadzenia oceny, ale nie ma ogólnego prawa pozwalającego zmusić bank do zawarcia umowy kredytowej. Najpierw złóż wniosek o wyjaśnienie, a następnie przedstaw poprawione dane lub dokumenty. Jeżeli bank udzieli ogólnej odpowiedzi, pominie obowiązkowe informacje albo oprze się na błędnych danych, złóż reklamację i zażądaj pełnego wyjaśnienia, korekty oraz – jeśli ma to sens – ponownej analizy.
Kiedy w sprawie odmowy kredytu pomaga Rzecznik Finansowy?
Do Rzecznika Finansowego warto zwrócić się po wyczerpaniu postępowania reklamacyjnego, szczególnie gdy bank nie wyjaśnił oceny, wykorzystał błędne dane lub nie zapewnił wymaganej interwencji człowieka. Do wniosku należy dołączyć decyzję, żądanie wyjaśnienia, reklamację, odpowiedź banku i dokumenty potwierdzające zarzuty. Rzecznik może przeanalizować sprawę i wystąpić do instytucji, ale nie może nakazać bankowi udzielenia kredytu.
Czy bank może odrzucić kredyt hipoteczny z powodu nieruchomości?
Tak. Przy kredycie hipotecznym bank ocenia nie tylko zdolność klienta, lecz także możliwość przyjęcia nieruchomości jako zabezpieczenia. Problemem może być m.in. niska wycena, nieuregulowany stan prawny, niewystarczający wkład własny, rodzaj budynku albo cecha nieruchomości nieakceptowana przez bank. Poproś o wskazanie, czy odmowa dotyczyła klienta, zabezpieczenia czy obu elementów. Poprawa dochodu nie rozwiąże problemu prawnego lub technicznego nieruchomości.
Co poprawić przed ponownym złożeniem wniosku kredytowego?
Popraw dokładnie ten element, który wskazano w wyjaśnieniu. Może to oznaczać korektę danych w BIK, spłatę małego zobowiązania, zamknięcie nieużywanego limitu, uzupełnienie dokumentów dochodowych, czasowe cofnięcie zastrzeżenia PESEL albo wybór niższej kwoty. Nie zmieniaj wszystkiego przypadkowo i nie ukrywaj zobowiązań. Po korekcie poczekaj, aż dane zostaną zaktualizowane, a następnie wybierz ofertę dopasowaną do dochodu, celu oraz rodzaju zatrudnienia.
Podsumowanie
Po odmowie kredytu złóż wniosek o pisemne wyjaśnienie oceny zdolności kredytowej. Poproś o konkretne czynniki, dane oraz wskazanie wykorzystanych baz. Przy decyzji automatycznej zażądaj interwencji człowieka i przedstaw własne stanowisko. Następnie popraw rzeczywistą przyczynę odmowy: dane w BIK, wysokość zobowiązań, limity, dokumentację dochodu, zastrzeżenie PESEL albo problem z zabezpieczeniem. Dopiero po tej diagnozie wybierz kolejną ofertę.
Źródła oficjalne
- Prawo bankowe – art. 70 i 70a
- Ustawa o kredycie konsumenckim – art. 10
- Ustawa o kredycie hipotecznym – art. 24
- Rzecznik Finansowy – prawo do wskazania przyczyn odmowy
- Rzecznik Finansowy – postępowanie interwencyjne
- Rzecznik Finansowy – jak złożyć reklamację od 13 lutego 2026 r.
- Rzecznik Finansowy – wzory wniosków
- Gov.pl – zastrzeganie i cofanie zastrzeżenia numeru PESEL
Informacje sprawdzono 19 września 2026 r. Przepisy i procedury instytucji mogą się zmieniać, dlatego przed podjęciem działań warto potwierdzić aktualne zasady w banku i oficjalnych źródłach.
