Problem z bankiem lub kredytem? Najpierw sprawdź terminy
Problemu z bankiem lub kredytem nie trzeba od razu przekazywać płatnej kancelarii. W Polsce działają punkty nieodpłatnej pomocy prawnej i nieodpłatnego poradnictwa obywatelskiego, miejscy i powiatowi rzecznicy konsumentów oraz Rzecznik Finansowy. W prostej sprawie konsumenckiej można również skorzystać z infolinii albo e-formularza. Najlepsze miejsce zależy jednak od tego, czy potrzebujesz wyjaśnienia umowy, pomocy w reklamacji, planu wyjścia z zadłużenia, interwencji po odmowie banku czy wsparcia po otrzymaniu pisma z sądu.
Najważniejsza zasada brzmi: najpierw ustal etap sprawy i termin, którego musisz dopilnować. Umówienie porady, wysłanie pytania do rzecznika albo złożenie wniosku o interwencję nie zatrzymuje automatycznie terminu na sprzeciw, odpowiedź na pozew, przedawnienia, wypowiedzenia umowy ani egzekucji. Jeżeli otrzymałeś nakaz zapłaty, pozew, wypowiedzenie kredytu lub pismo komornicze, zabierz je na poradę w pierwszej kolejności i pokaż pouczenie o terminie.
Ten poradnik pokazuje, gdzie szukać bezpłatnej pomocy, jak zapisać się do właściwego punktu, jakie dokumenty przygotować oraz czego można oczekiwać od prawnika, doradcy obywatelskiego i instytucji finansowych. Informacje dotyczą zasad obowiązujących w październiku 2026 roku.
Szybka mapa pomocy gdzie zgłosić konkretny problem
Jeżeli nie wiesz, od czego zacząć, dopasuj problem do pierwszego właściwego miejsca. W jednej sprawie możesz później skorzystać z kilku ścieżek, ale każda z nich ma inny cel.
| Problem | Gdzie zacząć | Jakiej pomocy szukać |
|---|---|---|
| Nie rozumiesz umowy, aneksu albo rozliczenia kredytu | Punkt nieodpłatnej pomocy prawnej | Wyjaśnienie praw i obowiązków, ocenę dokumentów oraz wskazanie dalszych kroków |
| Masz kilka kredytów i nie radzisz sobie ze spłatą | Nieodpłatne poradnictwo obywatelskie | Analizę sytuacji, plan działania i wsparcie w jego realizacji |
| Chcesz przygotować pierwszą reklamację do banku | Prawnik, rzecznik konsumentów lub poradnictwo konsumenckie | Pomoc w sformułowaniu faktów, żądania i listy dowodów |
| Bank odrzucił reklamację | Rzecznik Finansowy | Poradę, a po spełnieniu warunków także postępowanie interwencyjne |
| Bank pobrał sporną opłatę lub nie rozliczył wcześniejszej spłaty | Rzecznik konsumentów albo punkt pomocy prawnej | Analizę roszczenia i pomoc w kolejnym piśmie |
| Otrzymałeś pozew lub nakaz zapłaty | Punkt nieodpłatnej pomocy prawnej | Pilną analizę pisma, pouczenia, zarzutów i możliwej odpowiedzi |
| Umowa została wypowiedziana lub trwa windykacja | Pomoc prawna i poradnictwo obywatelskie | Ocenę dokumentów oraz uporządkowanie możliwych działań |
| Trwa egzekucja komornicza | Punkt pomocy prawnej | Ocenę podstaw egzekucji, doręczeń i dostępnych środków prawnych |
| Kredyt zaciągnięto w wyniku oszustwa | Najpierw bank i policja, następnie prawnik | Ograniczenie szkody, zabezpieczenie dowodów i wybór dalszej ścieżki |
| Rozważasz upadłość konsumencką | Poradnictwo obywatelskie lub dyżur specjalistyczny | Wstępną ocenę sytuacji, alternatyw i dokumentów potrzebnych do dalszej decyzji |
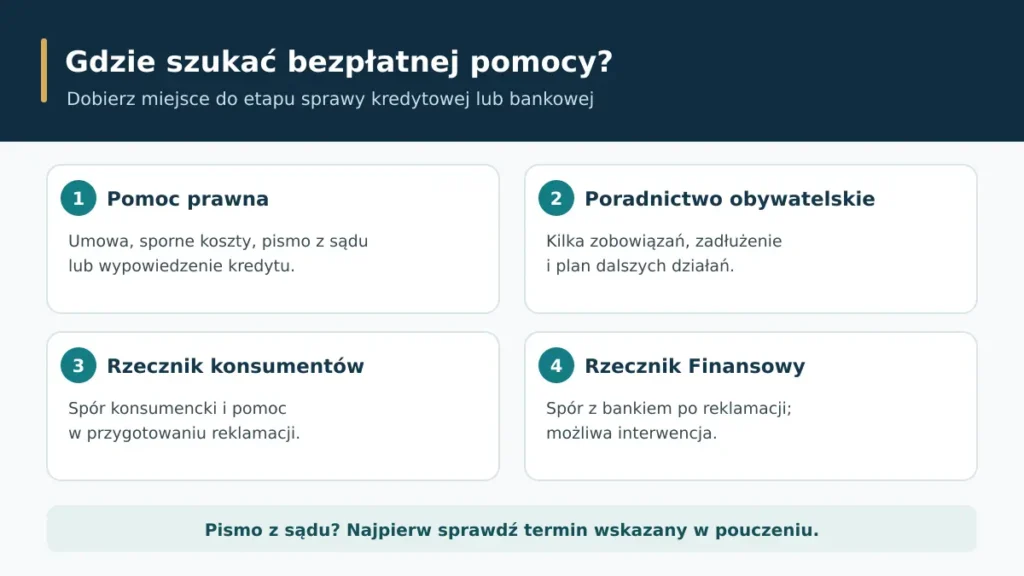
Wybierz miejsce pomocy według etapu sprawy. Jeśli otrzymałeś pismo z sądu, sprawdź termin w pouczeniu.
Na czym polega nieodpłatna pomoc prawna
Nieodpłatna pomoc prawna jest przeznaczona dla osoby, która ma problem o charakterze prawnym i nie może ponieść kosztów odpłatnej usługi prawnika. Porady udzielają m.in. adwokaci, radcowie prawni oraz uprawnieni aplikanci. Prawnik wyjaśnia prawa i obowiązki, wskazuje sposób rozwiązania problemu oraz może pomóc sporządzić odpowiednie pismo.
W sprawie bankowej prawnik może pomóc zrozumieć umowę, regulamin, odpowiedź reklamacyjną, wypowiedzenie, wezwanie do zapłaty albo pismo sądowe. Może też wskazać, czy kolejnym krokiem powinna być reklamacja, wezwanie, wniosek do Rzecznika Finansowego, próba ugodowa lub działanie przed sądem. Sama porada nie oznacza jednak automatycznego przejęcia całej sprawy.
Nieodpłatne poradnictwo obywatelskie przy zadłużeniu
Poradnictwo obywatelskie ma szerszy charakter niż pojedyncza analiza przepisu. Doradca pomaga rozpoznać całą sytuację życiową, ustalić dostępne uprawnienia, przygotować plan działania i wspierać w jego realizacji. Ta forma pomocy jest szczególnie przydatna osobom zadłużonym, które mają kilka zobowiązań, zaległości, problem z budżetem domowym albo rozważają upadłość konsumencką.
Jeżeli problem polega nie tylko na sporze o jeden zapis umowy, lecz na braku możliwości regulowania wielu rat, poradnictwo obywatelskie może być lepszym pierwszym wyborem. Doradca nie umorzy długu ani nie nakaże wierzycielowi przyjęcia propozycji, ale pomoże uporządkować zobowiązania, pisma, dochody, wydatki i priorytety.
Nieodpłatna mediacja czy pomoże w sporze z bankiem
Mediacja służy poszukiwaniu dobrowolnego porozumienia przy udziale bezstronnego mediatora. Może mieć sens wtedy, gdy obie strony są gotowe rozmawiać o sposobie zakończenia sporu. Nie zastępuje jednak reklamacji wymaganej przed skorzystaniem z pomocy Rzecznika Finansowego i nie daje gwarancji zawarcia ugody.
Przed wyborem mediacji trzeba ustalić, jaki tryb będzie właściwy dla konkretnej sprawy. Spory finansowe mogą trafiać również do wyspecjalizowanych postępowań pozasądowych, dlatego nie należy zakładać, że każda mediacja w publicznym systemie będzie odpowiednia dla każdego sporu z bankiem.
Kto może skorzystać z nieodpłatnej pomocy
Z publicznego systemu może skorzystać osoba, która nie jest w stanie ponieść kosztów odpłatnej pomocy prawnej. Przy poradzie stacjonarnej składa pisemne oświadczenie o braku możliwości poniesienia takich kosztów, a przy poradzie zdalnej – oświadczenie ustne. System nie opiera dostępu na jednym sztywnym progu dochodowym podanym w formularzu rezerwacji.
Pomoc przysługuje również samozatrudnionemu prowadzącemu jednoosobową działalność gospodarczą, jeżeli spełnia aktualne warunki. Przedsiębiorca składa dodatkowo oświadczenie o niezatrudnianiu innych osób w ciągu ostatniego roku oraz dokumenty albo oświadczenia dotyczące pomocy de minimis. Dlatego przy kredycie firmowym trzeba podczas zapisu zaznaczyć, że sprawa wiąże się z działalnością gospodarczą.
Osoba ze szczególnymi potrzebami powinna zgłosić potrzebne udogodnienia już podczas umawiania wizyty. System przewiduje m.in. pomoc zdalną, możliwość skorzystania z tłumacza języka migowego oraz w określonych sytuacjach poradę poza punktem.
Jak znaleźć punkt i zapisać się na poradę
Punkty działają w każdym powiecie, a od 2026 roku osoba uprawniona może skorzystać z porady stacjonarnej albo zdalnej w dowolnie wybranym dostępnym punkcie, niezależnie od miejsca zamieszkania. Dzięki temu nie trzeba ograniczać się do najbliższego urzędu, jeżeli dogodniejszy termin lub specjalizacja są dostępne gdzie indziej.
- Wejdź na oficjalną stronę zapisów: zapisy-np.ms.gov.pl.
- Wybierz poradę stacjonarną albo zdalną oraz dogodny obszar i termin.
- Jeżeli znasz rodzaj problemu, wybierz dyżur specjalistyczny i wpisz interesującą dziedzinę.
- Przy rezerwacji opisz sprawę krótko, bez wysyłania zbędnych danych wrażliwych.
- Potwierdź, jakie dokumenty można przesłać zdalnie albo przynieść na spotkanie.
Zapisu można dokonać również telefonicznie przez powiatowy numer do zapisów, e-mailem wskazanym przez powiat albo osobiście w starostwie. Jeżeli zdalna porada wymaga dokładnego obejrzenia obszernej dokumentacji, możliwe jest skierowanie na spotkanie stacjonarne.
Jak znaleźć specjalistę od kredytów zadłużenia lub upadłości
Wyszukiwarka umożliwia wybór dyżuru według specjalizacji. Ministerstwo Sprawiedliwości wskazuje wśród dostępnych specjalizacji m.in. kredyty frankowe, ubezpieczenia i upadłość konsumencką. Dostępność konkretnego dyżuru zależy od terminów i obsady punktów, dlatego warto przeszukać także inne lokalizacje oraz porady zdalne.
- kredyty konsumenckie i hipoteczne;
- zadłużenie, windykacja i egzekucja;
- kredyty frankowe lub inne kredyty walutowe;
- upadłość konsumencka;
- ochrona konsumenta i spory z instytucjami finansowymi;
- ubezpieczenia oraz nieautoryzowane transakcje.
Brak dyżuru oznaczonego dokładnie jako „prawo bankowe” nie oznacza, że punkt nie może udzielić pomocy. Wszystkie punkty mają ogólny zakres tematyczny, a specjalizacja pomaga przede wszystkim znaleźć osobę z dodatkowym doświadczeniem w danej dziedzinie.
W jakich sprawach kredytowych i bankowych można uzyskać pomoc
Analiza umowy kredytowej i aneksu
Prawnik może wyjaśnić znaczenie postanowień umowy, sposób naliczania kosztów, konsekwencje aneksu, zasady zmiany oprocentowania oraz prawa związane z wcześniejszą spłatą. Nie należy jednak oczekiwać, że podczas krótkiej porady zostanie wykonany pełny audyt wieloletniej umowy i wszystkich rozliczeń. Wybierz najważniejsze postanowienia i przygotuj konkretne pytania.
Opłaty prowizje odsetki i wcześniejsza spłata
Jeżeli bank pobrał sporną opłatę, błędnie rozliczył spłatę albo nie zwrócił części kosztów po wcześniejszej spłacie, zabierz umowę, tabelę opłat, historię rachunku, harmonogram i rozliczenie banku. Prawnik pomoże ustalić, jak sformułować żądanie i jakie wyliczenia trzeba zweryfikować.
Odrzucona reklamacja
Po odmowie trzeba porównać odpowiedź banku z treścią reklamacji. Pomoc powinna skupić się na argumentach pominiętych przez bank, brakujących dowodach, błędnych wyliczeniach i dalszym trybie. Jeżeli procedura reklamacyjna została wyczerpana, właściwym kolejnym krokiem może być Rzecznik Finansowy.
Problemy ze spłatą i restrukturyzacja
Nie czekaj na narastanie zaległości, jeżeli już wiesz, że kolejna rata będzie problemem. Przygotuj zestawienie dochodów, podstawowych wydatków, wszystkich zobowiązań i korespondencji z wierzycielami. Poradnictwo obywatelskie może pomóc przygotować realistyczny plan, a prawnik ocenić pisma i konsekwencje proponowanych rozwiązań.
Wypowiedzenie kredytu windykacja i nakaz zapłaty
W tych sprawach znaczenie mają daty doręczeń i treść pouczeń. Zrób kopię koperty, zapisz dzień odbioru i nie odkładaj konsultacji. Doradca powinien zobaczyć umowę, historię spłat, wezwania, wypowiedzenie oraz każde pismo z sądu. Nie zakładaj, że rozmowa z windykatorem zastępuje formalną odpowiedź na pismo sądowe.
Błędne dane w BIK i odmowa kredytu
Pomoc może dotyczyć również błędnych danych przekazanych do BIK, niewłaściwej informacji o zadłużeniu albo braku konkretnego wyjaśnienia oceny zdolności kredytowej. Przygotuj raport, korespondencję z bankiem, wniosek o wyjaśnienie i odpowiedź. Prawnik może pomóc ustalić adresata żądania oraz właściwy tryb korekty.
Oszustwo kredytowe i nieautoryzowane transakcje
Jeżeli oszustwo trwa, pierwszym celem jest ograniczenie szkody: kontakt z bankiem, blokada dostępu lub instrumentu płatniczego, zmiana danych dostępowych z bezpiecznego urządzenia i zawiadomienie organów ścigania. Porada prawna jest ważna, ale nie powinna opóźniać zabezpieczenia rachunku i dowodów.
Jak przygotować się do bezpłatnej porady
Dobrze przygotowana dokumentacja pozwala wykorzystać czas spotkania na analizę, a nie na odtwarzanie podstawowych faktów. Nie zabieraj wyłącznie kilkudziesięciu nieuporządkowanych zrzutów ekranu. Przygotuj krótką chronologię, listę spornych kwot, cel porady oraz indeks załączników.
- umowa kredytu lub rachunku wraz z aneksami i regulaminem;
- formularz informacyjny, tabela opłat i harmonogram spłaty;
- historia wpłat, wyciągi i rozliczenia dotyczące spornych kwot;
- reklamacja oraz dowód jej wysłania lub przyjęcia;
- odpowiedź banku, firmy pożyczkowej albo windykatora;
- wezwania do zapłaty, propozycje ugody i wypowiedzenie umowy;
- pozew, nakaz zapłaty, zawiadomienia sądu oraz koperty;
- pisma komornicze, jeśli egzekucja już się rozpoczęła;
- raport BIK lub dokumenty dotyczące spornej informacji;
- własne wyliczenia oraz krótką listę pytań.
Na spotkanie zabierz dokument tożsamości. Samozatrudniony powinien przygotować również wymagane oświadczenia i dokumenty dotyczące pomocy de minimis. Przed wysłaniem skanów zdalnie zapytaj, jaki kanał i format są akceptowane.
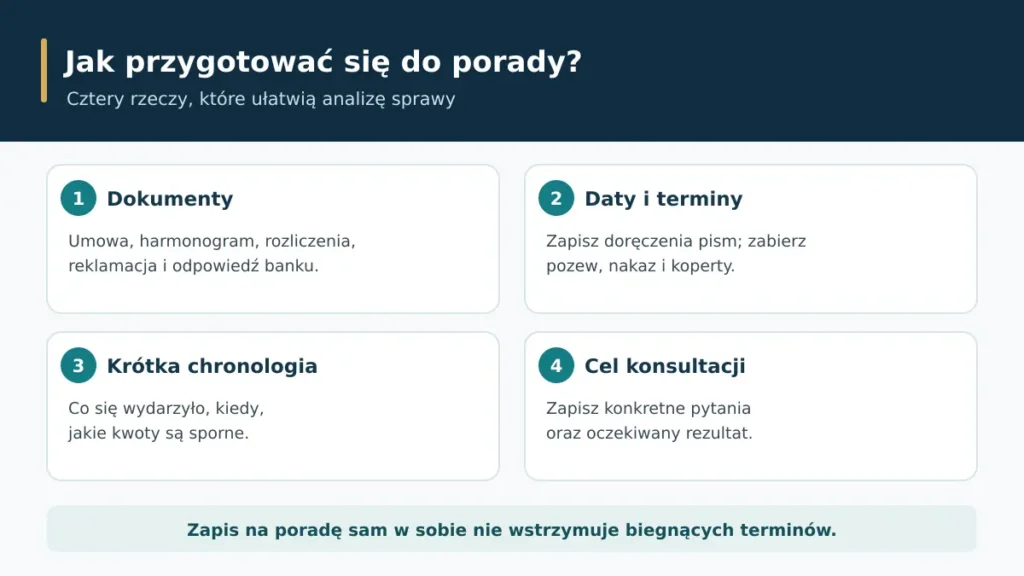
Zbierz dokumenty i daty, opisz przebieg sprawy oraz zapisz pytania. Sam zapis na poradę nie wstrzymuje terminów.
Jak opisać problem żeby prawnik mógł skutecznie pomóc
Opis powinien być krótki, chronologiczny i oparty na dokumentach. Zamiast ogólnego zdania „bank mnie oszukał” przygotuj konkret: data umowy, rodzaj produktu, zdarzenie, sporna kwota, wykonane działania, odpowiedź banku i oczekiwany rezultat.
- Co dokładnie się wydarzyło i jakiego produktu dotyczy sprawa?
- Kiedy wystąpił problem i kiedy odebrałeś najważniejsze pisma?
- Jakie kwoty są sporne i w jaki sposób je obliczyłeś?
- Czy złożyłeś reklamację i masz potwierdzenie?
- Jak odpowiedział bank i których argumentów nie wyjaśnił?
- Czy biegnie termin z pisma, sądu lub egzekucji?
- Czego oczekujesz: wyjaśnienia, korekty, zwrotu kwoty, rat czy ugody?
Co prawnik lub doradca może zrobić podczas bezpłatnej porady
- wyjaśnić prawa i obowiązki wynikające z przedstawionej sytuacji;
- wskazać możliwe sposoby rozwiązania problemu i ich konsekwencje;
- pomóc zidentyfikować właściwe przepisy, instytucję i kolejność działań;
- pomóc przygotować reklamację, wezwanie albo inne pismo;
- pomóc sporządzić projekt pozwu, wniosku o zwolnienie od kosztów lub o pełnomocnika z urzędu;
- wyjaśnić, jakie dowody należy zabezpieczyć i jak pilnować terminów;
- wskazać, czy właściwa jest reklamacja, Rzecznik Finansowy, mediacja albo sąd.
Czego bezpłatna pomoc może nie obejmować
Zakres pomocy trzeba odróżnić od stałej obsługi kancelarii. Prawnik w punkcie może pomóc przygotować pismo, ale nie staje się automatycznie pełnomocnikiem klienta i nie ma obowiązku prowadzić całej sprawy aż do wyroku. Nie zagwarantuje także pozytywnego wyniku, anulowania długu ani zaakceptowania ugody przez bank.
| Miejsce pomocy | Czego zasadniczo nie należy oczekiwać |
|---|---|
| Punkt nieodpłatnej pomocy prawnej | Automatycznego przejęcia całej sprawy i stałej reprezentacji przed sądem |
| Nieodpłatne poradnictwo obywatelskie | Wiążącej decyzji nakazującej bankowi zmianę umowy lub umorzenie długu |
| Rzecznik konsumentów | Wyroku albo administracyjnego nakazu zapłaty w indywidualnym sporze |
| Rzecznik Finansowy w interwencji | Wiążącej decyzji nakazującej instytucji wypłatę pieniędzy |
| KNF | Rozstrzygnięcia reklamacji i odzyskania konkretnej kwoty dla klienta |
| UOKiK | Rozpoznania indywidualnego roszczenia jak przez sąd |
Kiedy zwrócić się do rzecznika konsumentów
Miejski lub powiatowy rzecznik konsumentów pomaga bezpłatnie osobom występującym jako konsumenci. Może udzielić porady, pomóc napisać reklamację lub pismo procesowe, a w określonych sprawach wystąpić z powództwem albo wstąpić do postępowania za zgodą konsumenta. Nie jest to jednak automatyczna reprezentacja dostępna w każdej sprawie.
Rzecznik będzie szczególnie przydatny, gdy spór dotyczy konsumenckiej umowy z bankiem lub firmą pożyczkową, potrzebujesz pomocy przy pierwszej reklamacji albo chcesz ocenić odpowiedź przedsiębiorcy. Dane właściwego rzecznika można znaleźć w wyszukiwarce UOKiK.
Kiedy lepszy będzie Rzecznik Finansowy
Rzecznik Finansowy specjalizuje się w sporach klientów z podmiotami rynku finansowego, m.in. bankami, firmami pożyczkowymi i ubezpieczycielami. Zanim wystąpisz o interwencję lub postępowanie polubowne, musisz najpierw złożyć reklamację bezpośrednio do instytucji i poczekać na odpowiedź albo upływ terminu.
Co do zasady instytucja ma 30 dni na odpowiedź, a w szczególnie skomplikowanej sprawie termin może zostać wydłużony do 60 dni po spełnieniu obowiązków informacyjnych. Dla reklamacji dotyczących usług płatniczych obowiązują krótsze terminy: zasadniczo 15 dni roboczych, wyjątkowo do 35 dni roboczych. Zachowaj treść reklamacji, potwierdzenie jej złożenia i odpowiedź.
Porada konsumencka telefonicznie i przez formularz
W prostej sprawie konsumenckiej można zacząć od infolinii konsumenckiej lub formularza na dlakonsumentow.pl. Infolinia jest formą poradnictwa, ale połączenie może być płatne według taryfy operatora. Bardziej złożone dokumenty i spory lepiej skierować do lokalnego rzecznika konsumentów albo wyspecjalizowanej instytucji.
Bezpłatna pomoc gdy sprawa trafiła do sądu
Pozew lub nakaz zapłaty
Najpierw przeczytaj pouczenie i ustal termin liczony od prawidłowego doręczenia. Nie ograniczaj się do kontaktu z bankiem lub windykatorem, jeżeli równolegle biegnie termin sądowy. W punkcie pomocy prawnej pokaż całe pismo, załączniki i kopertę oraz przynieś dokumenty potwierdzające zarzuty.
Zwolnienie od kosztów sądowych
Osoba fizyczna może ubiegać się o zwolnienie od kosztów sądowych, jeżeli nie jest w stanie ich ponieść bez uszczerbku dla koniecznego utrzymania siebie i rodziny. Sąd ocenia wniosek oraz oświadczenie o stanie rodzinnym, majątku, dochodach i źródłach utrzymania. Pomoc w sporządzeniu takiego wniosku może być udzielona w punkcie nieodpłatnej pomocy prawnej.
Adwokat lub radca prawny z urzędu
Pełnomocnik z urzędu nie jest przyznawany automatycznie tylko dlatego, że strona nie ma pieniędzy na kancelarię. Sąd bada sytuację finansową oraz to, czy udział profesjonalnego pełnomocnika jest w danej sprawie potrzebny. Wniosek można złożyć razem z wnioskiem o zwolnienie od kosztów albo osobno.
Istotny pogląd Rzecznika Finansowego
Jeżeli sprawa przeciwko podmiotowi rynku finansowego już toczy się przed sądem, można sprawdzić możliwość wystąpienia do Rzecznika Finansowego o przedstawienie istotnego poglądu. Taki pogląd nie zastępuje pozwu, odpowiedzi ani dowodów i nie wiąże sądu, ale może przedstawiać specjalistyczną argumentację dotyczącą rynku finansowego.
Pilna sprawa kiedy nie czekać na termin porady
Nie odkładaj działania do dnia umówionej konsultacji, jeżeli biegnie krótki termin albo trwa zdarzenie zwiększające szkodę. Podczas zapisu powiedz, jaki dokument otrzymałeś i do kiedy trzeba odpowiedzieć. Jeżeli najbliższy termin jest zbyt późny, poszukaj innego punktu, porady zdalnej albo pilnej pomocy w innej właściwej instytucji.
- otrzymałeś pozew, nakaz zapłaty albo inne pismo z pouczeniem o terminie;
- bank wypowiedział umowę kredytu lub postawił całość zadłużenia w stan wymagalności;
- komornik zajął rachunek, wynagrodzenie albo wyznaczono dalsze czynności;
- zbliża się przedawnienie albo termin na wniesienie środka zaskarżenia;
- trwa oszustwo, wyłudzenie kredytu lub nieautoryzowane transakcje;
- bank proponuje ugodę i wyznaczył krótki termin na podpis;
- windykator żąda podpisania uznania długu lub nowego porozumienia.
Bezpieczeństwo dokumentów przekazywanych do analizy
Dokumenty bankowe zawierają dane osobowe, numery rachunków, informacje o dochodach i historii zadłużenia. Korzystaj wyłącznie z oficjalnych adresów punktu lub instytucji, potwierdź sposób przekazania załączników i nie wysyłaj ich na adres otrzymany z przypadkowej reklamy.
- nie podawaj PIN-u, hasła, pełnych danych logowania ani kodów autoryzacyjnych;
- nie instaluj programu do zdalnego pulpitu na polecenie osoby oferującej pomoc;
- sprawdź domenę i adres e-mail odbiorcy;
- wyślij tylko dokumenty potrzebne do konkretnej konsultacji;
- zachowaj kopię przesłanych plików i korespondencji;
- zapytaj, czy plik powinien zostać zabezpieczony hasłem i jak przekazać hasło innym kanałem.
Jak rozpoznać czy bezpłatna pomoc rzeczywiście jest bezpłatna
Publiczny system nieodpłatnej pomocy prawnej, poradnictwa obywatelskiego i mediacji nie pobiera opłaty za poradę. Podobnie rzecznik konsumentów i porady Rzecznika Finansowego są bezpłatne. Nie oznacza to jednak, że każda reklama „bezpłatnej analizy” prowadzi do bezpłatnego prowadzenia sprawy.
Komercyjna kancelaria lub firma odszkodowawcza może nie pobierać opłaty za pierwszą rozmowę, ale przewidywać wynagrodzenie za analizę, przygotowanie pisma, prowadzenie procesu albo procent od odzyskanej kwoty. Przed podpisaniem przeczytaj zasady wynagrodzenia, koszty dodatkowe, warunki rozwiązania umowy, zakres pełnomocnictwa i postanowienia dotyczące cesji roszczenia.
Inne źródła bezpłatnej pomocy
Jeżeli publiczny punkt nie ma szybkiego terminu albo sprawa wymaga innego rodzaju wsparcia, można sprawdzić akademickie poradnie prawne, organizacje konsumenckie, fundacje zajmujące się zadłużeniem oraz okresowe akcje pro bono samorządów zawodowych. Zakres, terminy i kryteria przyjmowania spraw są ustalane przez poszczególne podmioty.
Kliniki prawa zwykle działają przy uczelniach i przygotowują opinię pod nadzorem merytorycznym. Nie są rozwiązaniem dla każdej pilnej sprawy, ponieważ analiza może trwać, a poradnia może stosować własne kryteria. Jeżeli biegnie termin sądowy, nie czekaj na przyjęcie sprawy bez równoległego zabezpieczenia terminu.
Jak wybrać właściwą pomoc w konkretnej sytuacji
Dopiero zauważyłeś problem w umowie
Zbierz umowę, załączniki i własne pytania. Zacznij od punktu nieodpłatnej pomocy prawnej albo rzecznika konsumentów. Nie składaj przypadkowej reklamacji przed ustaleniem, czego konkretnie żądasz.
Chcesz napisać pierwszą reklamację
Skorzystaj z pomocy prawnika, rzecznika konsumentów lub poradnictwa konsumenckiego. Reklamacja powinna zawierać opis zdarzenia, daty, kwoty, dowody i wykonalne żądanie. Zachowaj potwierdzenie jej złożenia.
Bank odrzucił reklamację
Przeanalizuj odpowiedź, a następnie rozważ Rzecznika Finansowego, właściwe postępowanie pozasądowe albo sąd. Nie wysyłaj identycznego pisma bez wskazania, co bank pominął lub ocenił błędnie.
Nie jesteś w stanie spłacać rat
Przygotuj pełną listę zobowiązań i realny budżet. Umów poradnictwo obywatelskie, a dokumenty umów i windykacji pokaż prawnikowi. Nie zaciągaj kolejnej drogiej pożyczki wyłącznie po to, aby odsunąć problem o kilka tygodni.
Otrzymałeś wypowiedzenie umowy lub nakaz zapłaty
Potraktuj sprawę jako pilną. Ustal dzień doręczenia i termin z pouczenia, zabezpiecz kopertę i wszystkie załączniki, a następnie jak najszybciej skorzystaj z pomocy prawnej. Nie czekaj wyłącznie na wynik rozmów ugodowych.
Rozważasz upadłość konsumencką
Najpierw zestaw cały majątek, dochody, koszty utrzymania, wierzycieli, zabezpieczenia i toczące się postępowania. Porada powinna obejmować nie tylko możliwość złożenia wniosku, lecz także skutki upadłości oraz możliwe alternatywy.
Najczęstsze błędy osób szukających pomocy
- czekanie z poradą do ostatniego dnia terminu;
- przyniesienie nieuporządkowanych dokumentów bez chronologii;
- brak konkretnego pytania, kwoty i żądania;
- mylenie jednorazowej porady z pełną reprezentacją kancelarii;
- wysyłanie tej samej skargi do banku, KNF, UOKiK i rzecznika bez dopasowania celu;
- zaprzestanie spłaty kredytu tylko dlatego, że złożono reklamację;
- podpisanie ugody, uznania długu albo cesji bez przeczytania skutków;
- przekazywanie dokumentów i kodów osobie podszywającej się pod prawnika lub urząd.
Bezpłatna pomoc prawna krok po kroku
- Ustal etap sprawy: umowa, reklamacja, odmowa, windykacja, sąd czy egzekucja.
- Sprawdź wszystkie biegnące terminy i zapisz daty doręczeń.
- Zbierz umowę, korespondencję, wyliczenia i pisma urzędowe.
- Przygotuj jednostronicową chronologię oraz konkretne pytania.
- Wybierz pomoc prawną, poradnictwo obywatelskie, rzecznika konsumentów albo Rzecznika Finansowego.
- Umów poradę stacjonarną lub zdalną i zgłoś potrzebną specjalizację.
- Podczas porady zapisz zalecane działania, dokumenty i terminy.
- Wyślij przygotowane pismo właściwym kanałem i zachowaj potwierdzenie.
- Kontroluj odpowiedź oraz kolejne terminy niezależnie od prowadzonej korespondencji.
- Jeżeli sprawa trafia do sądu, rozważ zwolnienie od kosztów i pełnomocnika z urzędu.
Najczęściej zadawane pytania
Kto może skorzystać z nieodpłatnej pomocy prawnej?
Z publicznego systemu może skorzystać osoba, która nie jest w stanie ponieść kosztów odpłatnej pomocy prawnej. Przy poradzie stacjonarnej składa w tym celu pisemne oświadczenie, a przy poradzie zdalnej – oświadczenie ustne. Pomoc jest dostępna w punktach działających w każdym powiecie, a poradę można wybrać niezależnie od miejsca zamieszkania. Przed wizytą trzeba się zapisać i przygotować dokumenty dotyczące problemu.
Czy trzeba przedstawiać zaświadczenie o dochodach?
W zwykłej procedurze składa się oświadczenie o braku możliwości poniesienia kosztów odpłatnej pomocy prawnej. Nie oznacza to jednak, że każda inna procedura jest pozbawiona dokumentów finansowych. Przy wniosku o zwolnienie od kosztów sądowych albo pełnomocnika z urzędu sąd wymaga szczegółowego oświadczenia o stanie rodzinnym, majątku, dochodach i źródłach utrzymania. Samozatrudniony przygotowuje też dokumenty dotyczące pomocy de minimis.
Czy przedsiębiorca może otrzymać bezpłatną poradę?
Tak, pomoc może otrzymać samozatrudniona osoba fizyczna prowadząca jednoosobową działalność gospodarczą, która spełnia aktualne warunki systemu. Musi złożyć dodatkowe oświadczenie o niezatrudnianiu innych osób w ciągu ostatniego roku oraz dokumenty lub oświadczenia dotyczące pomocy de minimis. Podczas zapisu trzeba wskazać, że problem dotyczy działalności gospodarczej.
Czy mogę wybrać punkt w innym powiecie?
Tak. Możesz zapisać się do dowolnego dostępnego punktu w Polsce, niezależnie od miejsca zamieszkania. Jest to przydatne, gdy w najbliższym punkcie nie ma szybkiego terminu albo szukasz dyżuru specjalistycznego. Sprawdź również porady zdalne, ponieważ od 2026 roku są one dostępne przez cały rok dla osób uprawnionych.
Czy porada może odbyć się przez telefon lub internet?
Tak. System przewiduje porady zdalne przez środki porozumiewania się na odległość, a przy zapisie można wskazać preferowaną formę kontaktu. Jeżeli jednak prawnik musi dokładnie obejrzeć obszerną dokumentację, możesz zostać skierowany na poradę stacjonarną. Przy poradzie zdalnej potwierdź wcześniej bezpieczny sposób przekazania plików.
Czy prawnik bezpłatnie przeanalizuje umowę kredytową?
Może przeanalizować dokumenty potrzebne do rozwiązania konkretnego problemu i wyjaśnić prawa oraz obowiązki wynikające z umowy. Zakres spotkania nie musi jednak odpowiadać pełnemu audytowi całej wieloletniej relacji z bankiem. Zaznacz najważniejsze postanowienia, przygotuj sporne wyliczenia i zapisz konkretne pytania, aby efektywnie wykorzystać czas porady.
Czy otrzymam pomoc w napisaniu reklamacji do banku?
Tak. Prawnik albo rzecznik konsumentów może pomóc uporządkować fakty, wskazać podstawę żądania i przygotować reklamację. Dokument powinien określać produkt, daty, sporne kwoty, dowody oraz konkretny rezultat, którego oczekujesz. Po wysłaniu zachowaj pełną treść reklamacji i potwierdzenie jej przyjęcia przez bank.
Czy prawnik może negocjować z bankiem w moim imieniu?
Sama porada w publicznym punkcie nie oznacza automatycznego prowadzenia negocjacji ani stałej reprezentacji. Prawnik może pomóc ocenić propozycję banku i przygotować odpowiedź, ale zakres dalszych działań zależy od właściwego trybu i konkretnej instytucji. Nie podpisuj ugody przed sprawdzeniem kwot, zrzeczeń, kosztów i skutków niewykonania porozumienia.
Czy bezpłatna pomoc obejmuje kredyt hipoteczny lub frankowy?
Tak, problem dotyczący kredytu hipotecznego albo walutowego może być przedmiotem porady prawnej. W wyszukiwarce działają także dyżury specjalistyczne dotyczące kredytów frankowych. Przygotuj umowę, aneksy, regulamin, historię spłat, korespondencję i aktualne rozliczenie. Złożona sprawa może wymagać więcej niż jednej czynności lub dalszej specjalistycznej pomocy.
Czy można uzyskać pomoc po wypowiedzeniu umowy kredytu?
Tak, ale taką sprawę trzeba potraktować pilnie. Zabierz wypowiedzenie, dowód doręczenia, umowę, historię spłat i wcześniejsze wezwania. Prawnik oceni treść dokumentów i możliwe działania, natomiast samo umówienie porady nie zatrzymuje skutków wypowiedzenia ani innych biegnących terminów. Równolegle nie ignoruj korespondencji z banku i sądu.
Czy otrzymam pomoc po odebraniu nakazu zapłaty?
Tak. Punkt nieodpłatnej pomocy prawnej może pomóc przeanalizować nakaz, pozew, pouczenie oraz podstawy ewentualnej odpowiedzi. Najważniejsze jest ustalenie daty doręczenia i terminu wskazanego w pouczeniu. Nie czekaj z rezerwacją, a na spotkanie zabierz całe pismo, załączniki, kopertę i dokumenty potwierdzające Twoje stanowisko.
Czy prawnik z punktu będzie reprezentował mnie w sądzie?
Nie automatycznie. Nieodpłatna pomoc może obejmować przygotowanie projektu pisma, pozwu, wniosku o zwolnienie od kosztów albo o ustanowienie pełnomocnika z urzędu. O przyznaniu adwokata lub radcy prawnego z urzędu decyduje sąd, badając sytuację finansową oraz potrzebę udziału profesjonalnego pełnomocnika. Sama porada nie tworzy stałego pełnomocnictwa procesowego.
Czy skorzystanie z porady zatrzymuje przedawnienie?
Nie należy tego zakładać. Zapisanie się na poradę, rozmowa z doradcą, ponowna reklamacja albo wniosek o interwencję Rzecznika Finansowego nie są uniwersalnym sposobem zatrzymania biegu przedawnienia. Ustal właściwy termin i czynność skuteczną w Twojej sprawie. Przy bliskim terminie powiedz o nim już podczas rezerwacji i nie czekaj biernie na konsultację.
Czym różni się pomoc prawna od pomocy Rzecznika Finansowego?
Punkt nieodpłatnej pomocy prawnej pomaga zdiagnozować problem, wyjaśnić przepisy i przygotować działania lub pismo. Rzecznik Finansowy jest wyspecjalizowaną instytucją dla klientów rynku finansowego i może podjąć interwencję po zakończeniu postępowania reklamacyjnego. Przed wnioskiem do Rzecznika trzeba złożyć reklamację w banku i poczekać na odpowiedź albo upływ terminu.
Jak długo czeka się na bezpłatną poradę?
Czas zależy od liczby zgłoszeń, dostępnych punktów, wybranej formy i specjalizacji. Termin może być dostępny tego samego dnia albo w kolejnych dniach, ale nie ma gwarancji natychmiastowej porady w wybranym miejscu. Jeśli sprawa jest pilna, sprawdź inne punkty i porady zdalne oraz od razu wskaż biegnący termin.
Jakie dokumenty zabrać na spotkanie?
Zabierz dokument tożsamości oraz materiały związane z problemem: umowę i aneksy, regulamin, harmonogram, historię spłat, reklamację, odpowiedź banku, wezwania, wypowiedzenie, pisma sądowe i dowody doręczenia. Przygotuj także krótką chronologię, listę spornych kwot i oczekiwany rezultat. Nie przekazuj haseł, PIN-ów ani kodów autoryzacyjnych.
Podsumowanie
Bezpłatna pomoc w sprawie kredytowej lub bankowej może pochodzić z kilku źródeł. Prawnik w publicznym punkcie pomoże ocenić dokumenty i przygotować działania, doradca obywatelski wesprze w uporządkowaniu zadłużenia, rzecznik konsumentów pomoże w sporze konsumenckim, a Rzecznik Finansowy może interweniować po zakończeniu reklamacji. Wybór powinien zależeć od etapu sprawy, a nie od samej nazwy instytucji.
Najpierw zabezpiecz terminy i dokumenty. Następnie przygotuj chronologię, określ żądanie i wybierz właściwą pomoc. Porada nie zastąpi działania, które trzeba wykonać w terminie, ale może uchronić przed wysłaniem niewłaściwego pisma, podpisaniem niekorzystnej ugody albo skierowaniem sprawy do niewłaściwej instytucji.
Materiały do pobrania
Karta przygotowania sprawy kredytowej lub bankowej
Źródła oficjalne
- Ministerstwo Sprawiedliwości – Nieodpłatna pomoc prawna – https://www.gov.pl/web/nieodplatna-pomoc/npp
- Ministerstwo Sprawiedliwości – Nieodpłatne poradnictwo obywatelskie – https://www.gov.pl/web/nieodplatna-pomoc/npo
- Ministerstwo Sprawiedliwości – Dyżury specjalistyczne – https://www.gov.pl/web/nieodplatna-pomoc/dyzury-specjalistyczne
- Ministerstwo Sprawiedliwości – porady zdalne od 2026 roku – https://www.gov.pl/web/nieodplatna-pomoc/porady-zdalne-w-systemie-nieodplatnej-pomocy-dla-wszystkich-beneficjentow
- Oficjalna wyszukiwarka i zapisy na porady – https://zapisy-np.ms.gov.pl/
- UOKiK – Pomoc dla konsumentów – https://uokik.gov.pl/pomoc-dla-konsumentow
- UOKiK – Rzecznicy konsumentów – https://uokik.gov.pl/rzecznicy-konsumentow
- Rzecznik Finansowy – reklamacje od 13 lutego 2026 roku – https://rf.gov.pl/jak-zlozyc-reklamacje-do-banku-lub-ubezpieczyciela-wazne-zmiany-od-13-lutego-2026-r/
- Rzecznik Finansowy – pomoc w sporze z bankiem lub ubezpieczycielem – https://rf.gov.pl/spor-z-bankiem-lub-ubezpieczycielem-kiedy-po-pomoc-do-rzecznika-finansowego/
- Sąd Rejonowy w Łobzie – pełnomocnik z urzędu w sprawach cywilnych – https://lobez.sr.gov.pl/pelnomocnik-z-urzedu-w-sprawach-cywilnych,m,mg,161,217
Informacje sprawdzono 17 października 2026 r. Procedury, dane kontaktowe i formularze mogą się zmieniać, dlatego przed wysłaniem dokumentów należy potwierdzić aktualne zasady w oficjalnym źródle. Materiał ma charakter edukacyjny i nie stanowi indywidualnej porady prawnej.