Jak poprawić punktację BIK i zdolność kredytową? Skuteczne sposoby krok po kroku
Najkrócej: punktację BIK poprawia przede wszystkim prawidłowa, terminowa obsługa zobowiązań oraz rozsądne korzystanie z kart, limitów i nowych kredytów. Zdolność kredytową zwiększa się natomiast przez poprawę miesięcznej nadwyżki: ograniczenie rat i limitów, stabilny udokumentowany dochód, dopasowanie kwoty oraz okresu finansowania. To dwa różne problemy, dlatego przed działaniem trzeba ustalić, który z nich faktycznie blokuje kredyt.
Nie istnieje legalny przycisk „podnieś scoring” ani jedna liczba gwarantująca akceptację wniosku. Ocena widoczna w Raporcie BIK jest przeznaczona dla klienta i przybliża sposób oceny danych kredytowych. Banki mogą korzystać z innych ocen BIK, a następnie interpretują je według własnych zasad, łącząc historię spłat z dochodem, wydatkami, ratami, liczbą osób na utrzymaniu, zabezpieczeniem oraz polityką ryzyka.
Punktacja BIK i zdolność kredytowa to nie to samo
Najczęstszy błąd polega na traktowaniu punktacji BIK jako gotowej decyzji banku. Tymczasem historia kredytowa opisuje dotychczasowe zobowiązania i sposób ich spłaty, punktacja BIK szacuje prawdopodobieństwo terminowej spłaty, a zdolność kredytowa odpowiada na pytanie, czy bieżący budżet pozwala obsłużyć nową ratę wraz z odsetkami.
| Pojęcie | Co oznacza | Kto je ustala | Co ma znaczenie |
|---|---|---|---|
| Historia kredytowa | Dane o kredytach, pożyczkach, kartach, limitach i przebiegu spłat. | Powstaje z danych przekazywanych do BIK przez instytucje. | Terminowość, zaległości, aktywne i zamknięte zobowiązania. |
| Punktacja BIK | Ocena prawdopodobieństwa terminowej spłaty na podstawie danych kredytowych. | BIK; wynik widoczny klientowi jest przeznaczony dla niego. | Historia i bieżące spłaty, staż, nowe kredyty, limity i kredyty gotówkowe. |
| Scoring bankowy | Wewnętrzna ocena ryzyka związana z konkretnym wnioskiem. | Bank lub firma pożyczkowa. | Dane z BIK, informacje z wniosku i reguły danej instytucji. |
| Zdolność kredytowa | Możliwość spłaty nowego kredytu wraz z odsetkami w terminie. | Kredytodawca. | Dochód, wydatki, raty, limity, gospodarstwo domowe, kwota i okres kredytu. |
Możliwa jest więc dobra punktacja i jednocześnie za mała zdolność, np. przy wysokich ratach. Możliwa jest też wystarczająca nadwyżka finansowa, ale problematyczna historia opóźnień. Każdy z tych przypadków wymaga innego planu.
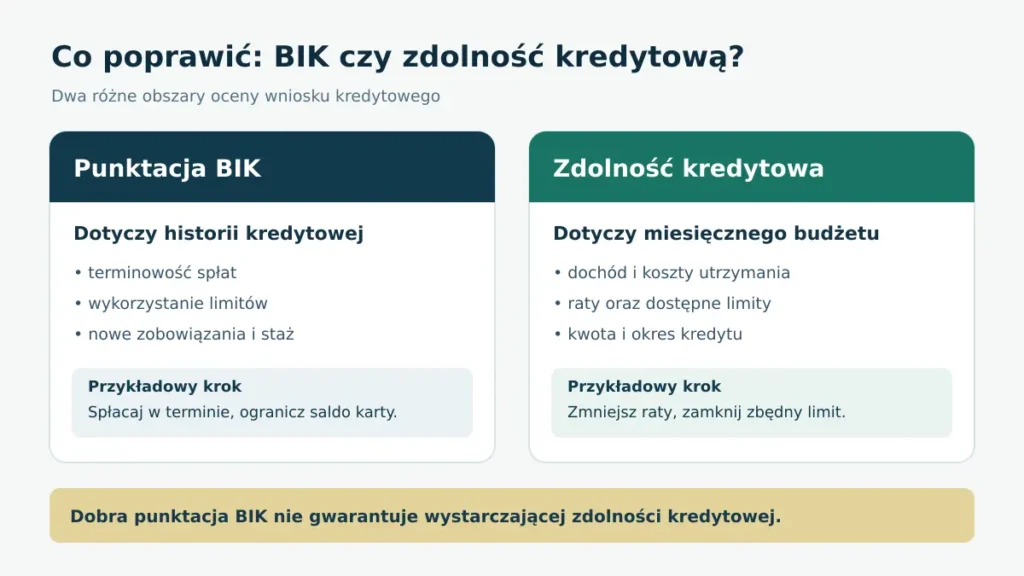
Punktacja BIK opisuje historię kredytową, a zdolność kredytowa zależy także od miesięcznego budżetu.
Punktacja BIK od lipca 2026 roku
W materiałach opublikowanych 28 czerwca 2026 r. BIK wyjaśnia, że ocena punktowa widoczna w Raporcie BIK jest udostępniana tylko klientowi. Stanowi przybliżenie tego, jak banki i firmy pożyczkowe mogą ocenić go na podstawie danych BIK. Dla profesjonalnych uczestników rynku BIK wylicza inne rodzaje ocen punktowych, a poszczególne instytucje wybierają wersje stosowane w ich procesach.
To oznacza, że wynik widoczny przez klienta nie musi być identyczny z oceną wykorzystaną przez bank. Ostateczny sposób interpretacji danych i oceny ryzyka należy do kredytodawcy. Dlatego pytanie „od ilu punktów bank da kredyt?” nie ma jednej prawidłowej odpowiedzi.
Co widać w nowym objaśnieniu oceny
BIK grupuje czynniki wpływające na ocenę klienta w sześciu kategoriach:
- historia spłat
- bieżące spłaty
- staż kredytowy
- nowe kredyty
- wykorzystanie limitów
- kredyty gotówkowe
W Raporcie BIK można rozwinąć szczegóły i sprawdzić, które obszary wpływają na konkretny wynik. Jeżeli naliczenie oceny nie było możliwe, raport powinien także wyjaśnić przyczynę. Samodzielne sprawdzanie swojej oceny nie obniża jej wysokości.
Jak sprawdzić punktację i historię w BIK
1. Pobierz aktualny dokument. Do ogólnej kontroli danych można wykorzystać kopię danych, a do wygodnego sprawdzenia aktualnej oceny, czynników i historii służy Raport BIK. Nie są to identyczne dokumenty.
2. Sprawdź aktywne zobowiązania. Porównaj numery umów, salda, raty, statusy oraz limity z własnymi dokumentami i bankowością.
3. Przejrzyj zobowiązania zamknięte. Zobacz, czy terminowo spłacone umowy pozostają widoczne i czy nie ma błędnej informacji o zaległości.
4. Oceń sześć kategorii. Nie patrz wyłącznie na liczbę punktów. Sprawdź historię i bieżące spłaty, staż, nowe zobowiązania, wykorzystanie limitów i liczbę kredytów gotówkowych.
5. Sprawdź zapytania. Zidentyfikuj instytucje, które pytały o dane w związku z wnioskami. Samodzielne pobranie własnych danych nie jest wnioskiem kredytowym.
6. Zapisz rozbieżności. Przy każdej niezgodności zanotuj nazwę instytucji, numer umowy, błędną wartość i prawidłowy stan potwierdzony dokumentem.
Powiązany poradnik: jak pobrać bezpłatną kopię danych BIK.
Co wpływa na punktację BIK
Historia i bieżąca terminowość spłat
Najważniejszą zasadą jest regulowanie rat zgodnie z harmonogramem. Znaczenie mogą mieć długość i częstotliwość opóźnień, ich kwota oraz liczba zobowiązań, których dotyczą. Uregulowanie zaległości zatrzymuje jej dalsze narastanie, ale nie oznacza automatycznego wymazania prawidłowej historii opóźnienia.
Staż kredytowy
Dłuższa historia prawidłowo obsługiwanych zobowiązań dostarcza więcej danych o zachowaniu klienta. Po terminowej spłacie warto rozważnie podchodzić do zgody na dalsze przetwarzanie pozytywnych danych, ponieważ ich usunięcie może skrócić widoczną historię.
Nowe kredyty i pożyczki
Duża liczba świeżo otwartych zobowiązań może sygnalizować szybki wzrost zadłużenia. Nie należy brać kolejnych produktów wyłącznie po to, aby „nabijać punkty”. Każdy nowy kredyt tworzy koszt i ryzyko opóźnienia.
Wykorzystanie kart i limitów
Częste wykorzystywanie niemal całego dostępnego limitu może być odbierane jako zachowanie bardziej ryzykowne. Spłacenie salda karty ogranicza aktualne zadłużenie, ale nie zamyka umowy. Dla zdolności kredytowej nadal może mieć znaczenie sam dostępny limit.
Kredyty i pożyczki gotówkowe
Liczba oraz świeżość takich zobowiązań może wpływać na ocenę. Kilka równoległych pożyczek nie staje się korzystną historią tylko dlatego, że każda rata jest płacona na czas; zwiększa także miesięczne obciążenia i ryzyko utraty płynności.
Wnioskowanie i zapytania
Starsze materiały BIK wskazują, że wiele wniosków w krótkim czasie może obniżać ocenę, a zapytania o ten sam rodzaj kredytu złożone do 14 dni są traktowane w ocenie jako jedno. Jednocześnie UOKiK prowadzi postępowanie dotyczące wykorzystywania informacji o zapytaniach przy kredytach hipotecznych. W praktyce warto porównywać oferty świadomie, a przed wysłaniem formularza sprawdzać, czy powstaje formalny wniosek i zapytanie kredytowe.
Jak poprawić punktację BIK krok po kroku
1. Zdiagnozuj konkretny problem. Zacznij od danych, nie od przypadkowego zamykania produktów. Sprawdź, czy problemem są opóźnienia, wysokie wykorzystanie limitów, nowe zobowiązania, błędny wpis czy zbyt krótka historia.
2. Ureguluj zaległości. Najpierw zatrzymaj dalsze pogarszanie historii. Jeżeli nie możesz spłacić wszystkiego, skontaktuj się z wierzycielem przed kolejnym terminem i ustal możliwe rozwiązania.
3. Włącz automatyczne spłaty i przypomnienia. Ustaw zlecenie z bezpiecznym wyprzedzeniem i zostaw środki na rachunku. Sprawdzaj, czy rata rzeczywiście została pobrana.
4. Ogranicz wykorzystanie limitów. Spłać część zadłużenia na kartach i nie wracaj natychmiast do maksymalnego wykorzystania. Nie ma jednej oficjalnej wartości procentowej gwarantującej poprawę.
5. Nie otwieraj kilku produktów naraz. Nowa pożyczka może pogorszyć miesięczny budżet, nawet gdy jest spłacana terminowo. Nie zadłużaj się tylko dla samej historii.
6. Zachowaj wartościową pozytywną historię. Przed cofnięciem zgody na przetwarzanie danych o terminowo spłaconej umowie sprawdź, czy nie usuwasz ważnego dowodu rzetelności.
7. Zareklamuj błędy u źródła. Wniosek składa się do banku, SKOK-u lub firmy, która przekazała dane. BIK nie może samodzielnie poprawić informacji bez dyspozycji instytucji.
8. Daj danym czas na aktualizację. Po spłacie lub zamknięciu produktu sprawdź dokument potwierdzający i poczekaj na przekazanie aktualizacji. Dopiero potem oceń efekt.
Jak poprawić zdolność kredytową
Zdolność nie wynika z samej historii BIK. Bank porównuje dochody z kosztami utrzymania, obecnymi zobowiązaniami i ratą planowanego kredytu, a także bada stabilność dochodu i ryzyko. Sposób kalkulacji różni się między instytucjami.
Spłać zobowiązania, które uwalniają miesięczną ratę
Jeżeli celem jest zwiększenie miesięcznej nadwyżki, często większy efekt daje całkowite zamknięcie małego kredytu z wysoką ratą niż częściowa nadpłata dużego zobowiązania bez obniżenia raty. Przed nadpłatą sprawdź, czy bank skróci okres, czy zmniejszy ratę i kiedy zmiana będzie widoczna w danych.
Zamknij niepotrzebne limity, a nie tylko wyzeruj saldo
Karta z saldem zero nadal ma aktywny limit. Kredytodawca może uwzględnić część przyznanej kwoty jako potencjalne obciążenie. Jeżeli nie potrzebujesz produktu, poproś o zamknięcie umowy i zachowaj potwierdzenie. Nie zamykaj jednak mechanicznie najstarszego produktu bez sprawdzenia wpływu na historię i budżet.
Ustabilizuj i udokumentuj dochód
Znaczenie ma nie tylko kwota, lecz również źródło, regularność i okres uzyskiwania dochodu. Przygotuj wyciągi, zaświadczenia, umowy, dokumenty podatkowe lub księgowe odpowiednie dla swojej sytuacji. Nie zawyżaj dochodu i nie pomijaj przerw czy zobowiązań.
Dopasuj parametry planowanego kredytu
Niższa kwota, większy wkład własny lub dłuższy okres mogą obniżyć miesięczną ratę, ale wydłużenie spłaty zwykle zwiększa łączny koszt. Wspólny kredytobiorca może pomóc tylko wtedy, gdy jego dochody, zobowiązania i historia rzeczywiście poprawiają wspólny profil.
Uporządkuj koszty i poręczenia
Bank może uwzględniać stałe wydatki, raty zakupowe, alimenty, limity, debety oraz poręczone zobowiązania. Sprawdź także liczbę osób pozostających na utrzymaniu. Rzetelne dane są ważniejsze niż próba chwilowego upiększenia wyciągu.
Co spłacić najpierw
Nie ma jednej kolejności właściwej dla każdego. Trzeba rozdzielić bezpieczeństwo finansowe, koszt długu i wpływ na miesięczną nadwyżkę.
| Sytuacja | Najczęściej pierwszy krok | Dlaczego |
|---|---|---|
| Zaległość | Uregulowanie lub uzgodnienie sposobu spłaty. | Zatrzymuje narastanie problemu i dalsze opóźnienia. |
| Mały kredyt z wysoką ratą | Spłata w całości, jeśli pozostaje poduszka finansowa. | Może usunąć całą ratę z miesięcznych obciążeń. |
| Drogi dług | Analiza wcześniejszej spłaty lub tańszego rozwiązania. | Ogranicza koszt, ale konsolidacja może wydłużyć okres. |
| Karta z dużym zadłużeniem | Zmniejszenie salda i ograniczenie ponownego wykorzystania. | Obniża aktualne zadłużenie i ryzyko ciągłego wykorzystania limitu. |
| Nieużywany limit | Obniżenie lub zamknięcie umowy. | Może zmniejszyć potencjalne obciążenie przy liczeniu zdolności. |
Nie przeznaczaj całej gotówki na spłatę tylko po to, aby lepiej wyglądać we wniosku. Brak rezerwy może doprowadzić do kolejnego zadłużenia po pierwszym niespodziewanym wydatku.
Problem i właściwe działanie
| Wykryty problem | Co zrobić najpierw | Czego unikać |
|---|---|---|
| Opóźnienie | Ureguluj zaległość i sprawdź aktualizację. | Kolejnych wniosków przed diagnozą. |
| Błędny wpis | Złóż reklamację do instytucji przekazującej dane. | Żądania korekty tylko od BIK. |
| Wysokie wykorzystanie karty | Spłać saldo i ogranicz wykorzystanie. | Powrotu do maksymalnego zadłużenia. |
| Zbyt duże limity | Obniż lub zamknij niepotrzebny limit. | Mylenia wyzerowania salda z zamknięciem umowy. |
| Wiele nowych produktów | Wstrzymaj dalsze zadłużanie i ustabilizuj spłaty. | Brania pożyczki wyłącznie dla punktów. |
| Dobra historia, mała zdolność | Zmniejsz raty i limity lub zwiększ udokumentowany dochód. | Skupienia wyłącznie na punktacji BIK. |
| Brak punktacji | Sprawdź przyczynę podaną w Raporcie BIK. | Zakładania, że brak wyniku oznacza negatywną historię. |
Co daje większy efekt
| Działanie | Możliwy wpływ na punktację i historię | Możliwy wpływ na zdolność |
|---|---|---|
| Spłata zaległości | Zatrzymuje dalsze narastanie opóźnienia; historia nie znika automatycznie. | Usuwa zaległe obciążenie, ale trzeba sprawdzić pozostałe raty. |
| Spłata kredytu w całości | Zamyka aktywne zobowiązanie; terminowe dane mogą pozostać w historii. | Może usunąć miesięczną ratę. |
| Wyzerowanie karty | Zmniejsza bieżące wykorzystanie limitu. | Limit nadal może być uwzględniany. |
| Zamknięcie karty | Kończy umowę po rozliczeniu salda. | Może usunąć obciążenie wynikające z dostępnego limitu. |
| Wzrost dochodu | Nie poprawia bezpośrednio historii spłat. | Może poprawić zdolność, jeśli dochód jest akceptowany i udokumentowany. |
| Wydłużenie okresu nowego kredytu | Nie naprawia historii BIK. | Może obniżyć ratę, lecz zwykle zwiększa całkowity koszt. |
Dwa przykłady liczbowe
Przykład poprawy zdolności
Gospodarstwo osiąga 7 000 zł dochodu netto, spłaca 1 600 zł rat, ma kartę z limitem 15 000 zł i planuje ratę 2 300 zł. Bank dodatkowo przyjmuje koszty utrzymania oraz własny bufor. Zamknięcie małego kredytu z ratą 450 zł i niepotrzebnej karty może poprawić miesięczny obraz budżetu, ale nie gwarantuje decyzji.
| Pozycja | Przed zmianą | Po zmianie |
|---|---|---|
| Dochód netto | 7 000 zł | 7 000 zł |
| Obecne raty | 1 600 zł | 1 150 zł |
| Limit karty | 15 000 zł | 0 zł po zamknięciu |
| Planowana rata | 2 300 zł | 2 300 zł |
| Wniosek | Duże obciążenia bieżące | Większa nadwyżka przed kosztami i buforem banku |
Przykład poprawy zachowań widocznych w BIK
Klient ma kilka drobnych opóźnień, wykorzystuje 95% limitu karty i w ostatnich tygodniach otworzył dwa nowe zobowiązania. Najpierw reguluje zaległości, ustawia automatyczne spłaty, obniża saldo karty i nie składa kolejnych wniosków. Po aktualizacji danych obserwuje raport. Nie można z góry podać, o ile punktów i w jakim dniu zmieni się wynik, ponieważ zależy on od całej historii i modelu oceny.
Jak szybko można poprawić BIK
Część działań można wykonać od razu, ale wynik nie musi zmienić się natychmiast. Najpierw instytucja musi zaksięgować spłatę lub zamknąć produkt, następnie przekazać aktualizację, a model musi przeliczyć sytuację na podstawie całego zestawu danych.
| Horyzont | Działania | Realistyczne oczekiwanie |
|---|---|---|
| Dzisiaj | Pobranie danych, spisanie zobowiązań, ustawienie przypomnień, zatrzymanie nowych wniosków. | Lepsza diagnoza, bez gwarancji zmiany wyniku. |
| Do 7 dni | Spłata zaległości, złożenie reklamacji błędów, dyspozycja zamknięcia limitu. | Rozpoczęcie korekty; dane mogą jeszcze nie być zaktualizowane. |
| Do 30 dni | Kontrola aktualizacji, zebranie dokumentów dochodowych, ograniczenie sald kart. | Możliwa poprawa obrazu bieżących zobowiązań. |
| 3–6 miesięcy | Terminowe spłaty, brak szybkiego przyrostu długów, stabilizacja dochodu i budżetu. | Więcej pozytywnych danych, lecz bez obietnicy konkretnej liczby punktów. |
| Długoterminowo | Utrzymywanie płynności, rozsądna liczba produktów i stała kontrola danych. | Trwalsza wiarygodność zamiast jednorazowej kosmetyki. |
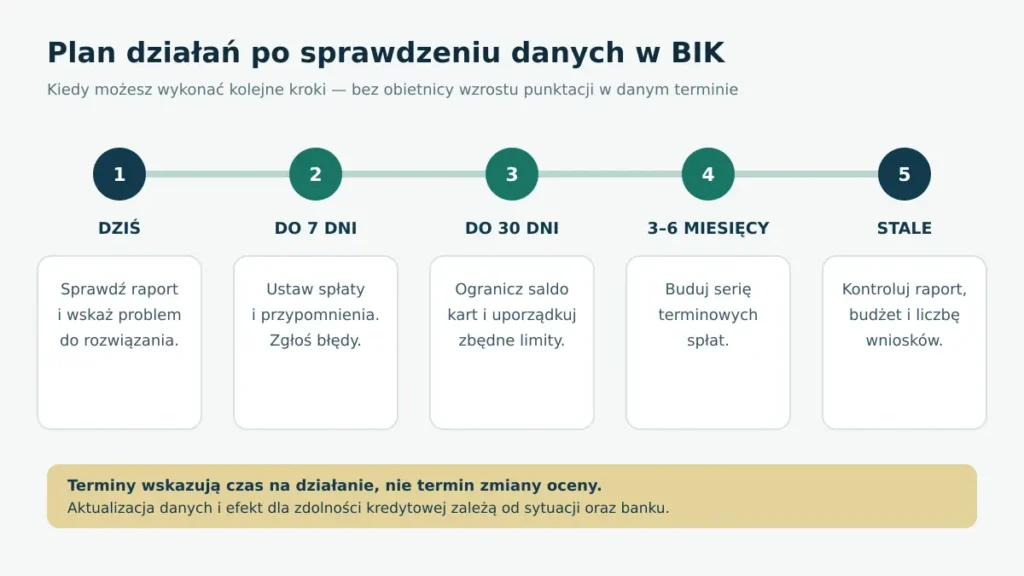
Wskazane terminy dotyczą wykonania działań, a nie gwarantowanej zmiany punktacji.
Czy warto wziąć mały kredyt dla historii
Zaciąganie płatnego zobowiązania wyłącznie dla punktów nie jest uniwersalną ani bezpieczną poradą. Jeżeli nie potrzebujesz finansowania, odsetki i ryzyko opóźnienia mogą przewyższać potencjalną korzyść. Gdy masz już kartę lub niewielki produkt, ważniejsze może być spokojne, terminowe zarządzanie nim niż otwieranie kolejnej umowy.
Brak punktacji nie musi oznaczać odmowy kredytu. BIK wskazuje, że brak oceny w Raporcie nie musi stanowić przeszkody; kredytodawca nadal przeprowadza własną analizę. Dlatego decyzji o zadłużeniu nie należy opierać wyłącznie na chęci wygenerowania wyniku.
Czyszczenie BIK i usuwanie danych
Nie można po prostu usunąć prawidłowych, niekorzystnych informacji na życzenie. Zasady przetwarzania danych określa Prawo bankowe. BIK podkreśla, że sam nie może zmieniać ani usuwać informacji przekazanych przez instytucję; korekta błędu wymaga działania banku, SKOK-u lub firmy, która przekazała dane.
Po spłacie zobowiązania dane mogą być nadal przetwarzane bez zgody klienta, jeżeli spełnione są ustawowe warunki dotyczące opóźnienia przekraczającego 60 dni i poinformowania klienta; taki okres wynosi do pięciu lat od wygaśnięcia zobowiązania. Każdy przypadek trzeba sprawdzić w dokumentach i aktualnym art. 105a Prawa bankowego. Cofnięcie zgody może dotyczyć danych przetwarzanych na jej podstawie, ale nie usuwa informacji przechowywanych na innej podstawie prawnej.
Uwaga: firma reklamująca „czyszczenie BIK” nie może zagwarantować usunięcia prawidłowo przetwarzanych danych. Może natomiast wysłać wniosek, który klient często jest w stanie złożyć samodzielnie. Szczególną ostrożność zachowaj, gdy usługa polega na masowym cofnięciu zgód – może to ukryć również pozytywną historię.
Co zrobić, gdy dane w BIK są błędne
1. Zidentyfikuj wpis. Zapisz nazwę instytucji, numer umowy, datę i dokładną niezgodność.
2. Zgromadź dowody. Dołącz potwierdzenia płatności, zaświadczenie o zamknięciu, harmonogram, wyciągi i wcześniejszą korespondencję.
3. Złóż reklamację do źródła. Zażądaj sprawdzenia danych, korekty w systemie instytucji i przekazania aktualizacji do BIK.
4. Poproś o odpowiedź na piśmie. Zachowaj datę złożenia, numer sprawy oraz informację, co i kiedy zostanie poprawione.
5. Sprawdź aktualizację. Po potwierdzeniu korekty pobierz aktualne dane i porównaj wpis.
Materiał do pobrania: do publikacji dołączony jest edytowalny wzór reklamacji błędnych danych w BIK.
Wzór reklamacji błędnych danych BIK
Różne rodzaje kredytu wymagają różnych przygotowań
| Rodzaj | Co najczęściej ogranicza zdolność | Co przygotować |
|---|---|---|
| Kredyt gotówkowy | Raty, limity, niestabilny dochód, krótki staż i duża liczba świeżych zobowiązań. | Potwierdzenia dochodu, aktualne zestawienie rat i limitów oraz spójne dane we wniosku. |
| Kredyt hipoteczny | Poza budżetem: wkład własny, okres, bufor, wycena i akceptowalność nieruchomości. | Dokumenty dochodowe, historię zobowiązań i osobny komplet dotyczący nieruchomości. |
| Kredyt firmowy | Staż działalności, podatki, ZUS, wyniki, przepływy, sezonowość i branża. | Dokumenty podatkowe i księgowe, wyciągi, opis celu oraz źródła spłaty. |
| Karta lub limit | Dostępna miesięczna nadwyżka i istniejące limity odnawialne. | Zestawienie aktywnych produktów i decyzję, które są naprawdę potrzebne. |
Trzy typowe scenariusze
Dobra punktacja, ale za mała zdolność
Klient spłaca terminowo, lecz ma wysokie raty, kartę i debet. Problemem nie jest przeszłość, ale miesięczny budżet. Najpierw należy zamknąć zbędne limity, zmniejszyć raty lub kwotę nowego kredytu.
Wystarczający dochód, ale problematyczna historia
Dochód pozwalałby obsłużyć ratę, lecz raport zawiera niedawne opóźnienia. Priorytetem jest uregulowanie zaległości, sprawdzenie poprawności danych i czas terminowej obsługi, a nie natychmiastowy kolejny wniosek.
Brak punktacji BIK
Raport nie pokazuje wyniku, ponieważ danych może być za mało do jego wyliczenia. Nie jest to automatycznie negatywna historia. Kredytodawca nadal analizuje dochody, wydatki, informacje z wniosku i dostępne dane. Nie warto brać drogiej pożyczki tylko po to, by utworzyć wynik.
Co możesz zrobić samodzielnie
| Masz wpływ | Nie masz pełnej kontroli |
|---|---|
| Spłacić zaległość i ustawić terminowe płatności. | Natychmiast usunąć prawidłową historię opóźnienia. |
| Zareklamować błędne dane u instytucji. | Nakazać BIK samodzielną zmianę danych przekazanych przez bank. |
| Ograniczyć karty, raty i limity. | Poznać pełny model scoringowy każdej instytucji. |
| Poprawić dokumentowanie dochodu. | Zagwarantować wzrost o określoną liczbę punktów. |
| Dopasować kwotę i okres finansowania. | Zagwarantować identyczną decyzję w każdym banku. |
Czego nie robić przed wnioskiem
- Nie składaj wielu przypadkowych wniosków bez sprawdzenia, czy każdy tworzy zapytanie kredytowe.
- Nie zawyżaj dochodu ani nie pomijaj rat, alimentów, poręczeń i liczby osób na utrzymaniu.
- Nie bierz kosztownej pożyczki tylko po to, aby wygenerować historię lub punkty.
- Nie płać za gwarancję usunięcia prawidłowych negatywnych danych.
- Nie cofaj zgód dotyczących pozytywnie spłaconych umów bez analizy skutków.
- Nie myl spłaty salda karty z zamknięciem limitu.
- Nie przeznaczaj całej poduszki finansowej na spłatę przed wnioskiem.
- Nie zakładaj, że wynik kalkulatora zdolności odtwarza model konkretnego banku.
Checklista przed ponownym wnioskiem
- ☐ Sprawdziłem aktualne dane, zobowiązania i wyjaśnienie czynników w Raporcie BIK.
- ☐ Uregulowałem zaległości i mam potwierdzenia płatności.
- ☐ Zareklamowałem błędne dane w instytucji, która je przekazała.
- ☐ Zweryfikowałem raty, karty, debety, limity i poręczenia.
- ☐ Zamknąłem produkty, których nie potrzebuję, i sprawdziłem aktualizację.
- ☐ Dochód, zatrudnienie lub działalność są prawidłowo udokumentowane.
- ☐ Mam rezerwę finansową po planowanych spłatach.
- ☐ Kwota, rata i okres kredytu są dopasowane do budżetu.
- ☐ Nie wysyłam serii przypadkowych wniosków.
- ☐ Przed hipoteką sprawdziłem również wkład własny i nieruchomość.
Do publikacji dołączona jest także osobna checklista 90 dni w edytowalnym pliku DOCX.
Checklista 90 dni poprawy BIK i zdolności
Komentarz redakcyjny Moneta24
Najlepsza poprawa nie zaczyna się od polowania na punkty, tylko od ustalenia przyczyny. Jeżeli raport pokazuje opóźnienie, naprawiasz historię i płynność. Jeżeli budżet nie mieści kolejnej raty, ograniczasz miesięczne obciążenia. Jeżeli wpis jest błędny, reklamujesz go u źródła. Te działania mogą się uzupełniać, ale nie są zamienne.
Przed złożeniem kolejnego wniosku sprawdź, czy zmiana jest już widoczna w danych i dokumentach. Spłata wykonana wczoraj, karta z saldem zero, lecz nadal aktywną umową, albo dochód bez właściwego potwierdzenia mogą nie dać efektu oczekiwanego przez klienta.
Powiązane materiały Moneta24
Najpierw sprawdź jak pobrać kopię danych BIK za darmo, a jeżeli wniosek został odrzucony, przeczytaj: bank odrzucił wniosek o kredyt – jak poznać przyczynę.
Po uporządkowaniu sytuacji możesz porównać kredyty gotówkowe albo sprawdzić ranking kredytów hipotecznych. Porównanie ofert nie zastępuje indywidualnej oceny zdolności.
FAQ – Najczęściej zadawane pytania
Jak szybko można poprawić punktację BIK?
Nie ma gwarantowanego terminu ani bezpiecznego sposobu na podniesienie wyniku „od ręki”. Najpierw bank lub firma pożyczkowa musi zaksięgować spłatę albo zamknięcie produktu i przekazać aktualizację, a później ocena jest liczona na podstawie całej historii. Zaległość można uregulować dziś, lecz prawidłowa informacja o wcześniejszym opóźnieniu nie znika automatycznie. W praktyce najpierw zatrzymaj nowe opóźnienia, ogranicz wysokie wykorzystanie limitów i po aktualizacji ponownie sprawdź Raport BIK.
Ile punktów BIK potrzeba do kredytu?
Nie istnieje jedna oficjalna granica punktów, po której każdy bank udzieli kredytu. Ocena widoczna klientowi w Raporcie BIK nie jest gotową decyzją kredytową, a instytucje mogą stosować inne modele i własne progi ryzyka. Bank bada również dochód, koszty utrzymania, raty, limity, rodzaj zatrudnienia, kwotę i okres kredytu. Dlatego ten sam klient może otrzymać różne decyzje w różnych bankach, nawet gdy jego dane w BIK się nie zmieniły.
Czy bank widzi tę samą ocenę co klient?
Nie musi widzieć tej samej liczby. BIK wyjaśnia, że ocena prezentowana klientowi w Raporcie BIK jest przeznaczona dla niego i przybliża sposób oceny danych kredytowych. Dla banków i firm pożyczkowych mogą być wyliczane inne rodzaje ocen, a kredytodawca łączy je z danymi z wniosku oraz własnymi regułami. Wniosek praktyczny: traktuj wynik jako narzędzie diagnostyczne, a nie obietnicę decyzji konkretnej instytucji.
Czy spłata kredytu od razu zwiększy punktację?
Nie ma gwarancji natychmiastowego wzrostu punktacji po spłacie kredytu. Najpierw spłata musi zostać zaksięgowana i przekazana do BIK, a wpływ zamknięcia umowy zależy od całego profilu: historii terminowości, wieku zobowiązań, nowych kredytów i wykorzystania limitów. Spłata może natomiast poprawić zdolność kredytową, jeżeli usuwa miesięczną ratę. Zachowaj potwierdzenie zamknięcia i sprawdź później, czy status produktu został prawidłowo zaktualizowany.
Czy zamknięcie karty poprawi zdolność?
Może poprawić zdolność, ponieważ bank może traktować aktywny limit karty jako potencjalne miesięczne obciążenie nawet wtedy, gdy saldo wynosi zero. Samo spłacenie zadłużenia nie oznacza zamknięcia umowy — potrzebna jest dyspozycja zamknięcia lub obniżenia limitu i potwierdzenie jej wykonania. Efekt zależy od modelu banku oraz pozostałych rat i wydatków. Nie zamykaj jednak mechanicznie najstarszej karty bez oceny, czy jest potrzebna i jak wpływa na historię.
Czy wcześniejsza spłata kredytu poprawia BIK?
Terminowa wcześniejsza spłata zamyka zobowiązanie bez nowego opóźnienia, ale nie gwarantuje wzrostu punktacji o określoną liczbę punktów. Model bierze pod uwagę cały przebieg historii, a zamknięcie produktu może jednocześnie zmienić długość i strukturę aktywnych zobowiązań. Dla zdolności efekt bywa bardziej bezpośredni, bo znika miesięczna rata — pod warunkiem że umowa została rozliczona, a dane zaktualizowane. Warto zachować zaświadczenie o całkowitej spłacie.
Czy własne sprawdzanie BIK obniża wynik?
Nie. Samodzielne pobranie Raportu BIK i sprawdzenie własnej oceny nie jest wnioskiem o kredyt i nie obniża punktacji. To ważne rozróżnienie: czym innym jest kontrola własnych danych, a czym innym zapytanie instytucji powstające przy formalnym wniosku kredytowym. Regularna kontrola może pomóc wcześniej wykryć błędny status umowy, nieznane zobowiązanie albo zaległość, zanim złożysz kolejny wniosek.
Czy zapytania kredytowe obniżają ocenę?
Mogą mieć znaczenie, zwłaszcza gdy wiele formalnych wniosków pojawia się w krótkim czasie, ale wpływ zależy od stosowanego modelu. BIK opisuje grupowanie zapytań o ten sam rodzaj kredytu złożonych w ciągu 14 dni, natomiast nie należy zakładać, że każda sytuacja i każdy model bankowy zadziałają identycznie. Przed podaniem danych sprawdź, czy wykonujesz jedynie symulację, czy składasz pełny wniosek generujący zapytanie. Porównuj oferty świadomie, bez seryjnego wysyłania formularzy.
Czy brak punktacji oznacza zły BIK?
Nie. Brak punktacji zwykle oznacza, że dostępnych danych nie wystarcza do obliczenia wyniku, a nie że historia jest automatycznie negatywna. Kredytodawca nadal może analizować dochód, wydatki, informacje z wniosku i dostępne wpisy, dlatego brak oceny nie przesądza ani o odmowie, ani o akceptacji. Sprawdź w Raporcie BIK podaną przyczynę braku wyniku i nie zaciągaj drogiej pożyczki wyłącznie po to, aby wygenerować punktację.
Czy można usunąć opóźnienia z BIK?
Można żądać korekty danych błędnych, ale prawidłowo raportowanego opóźnienia nie usuwa się tylko dlatego, że utrudnia uzyskanie kredytu. Reklamację składa się do banku, SKOK-u lub firmy pożyczkowej, która przekazała informację; BIK nie może samodzielnie zmienić jej treści. Po spłacie dane mogą być nadal przetwarzane bez zgody, jeśli spełnione są warunki ustawowe, m.in. dotyczące opóźnienia przekraczającego 60 dni i uprzedniego poinformowania klienta. Każdy wpis trzeba ocenić indywidualnie.
Czy chwilówki wpływają na BIK i zdolność?
Mogą wpływać na oba obszary. Jeżeli pożyczkodawca raportuje zobowiązanie do BIK, widoczne mogą być jego otwarcie i przebieg spłaty, w tym opóźnienia. Niezależnie od raportowania rata oraz pozostałe zadłużenie obciążają miesięczny budżet i mogą zostać uwzględnione w ocenie zdolności oraz ryzyka. Kilka pożyczek zaciągniętych w krótkim czasie może też sugerować problemy z płynnością. Nie ukrywaj ich we wniosku i nie spłacaj jednej chwilówki kolejną bez planu wyjścia z zadłużenia.
Czy wysoka punktacja gwarantuje kredyt?
Nie. Wysoka punktacja BIK może wspierać ocenę wiarygodności, ale nie zastępuje badania zdolności kredytowej ani polityki ryzyka banku. Instytucja sprawdzi m.in. dochód i jego stabilność, koszty utrzymania, raty, limity, liczbę osób na utrzymaniu, kwotę i okres finansowania, a przy hipotece również wkład własny i nieruchomość. Dlatego dobry wynik może współistnieć z odmową, jeśli budżet nie mieści nowej raty lub wniosek nie spełnia innych warunków.
Podsumowanie
Aby poprawić sytuację, najpierw sprawdź dane i ustal, czy problem dotyczy historii kredytowej, bieżącego zadłużenia czy zdolności. Ureguluj zaległości, popraw błędy u instytucji, ogranicz wykorzystywanie kart, zamknij zbędne limity i zmniejsz miesięczne raty. Ustabilizuj oraz udokumentuj dochód, zachowaj rezerwę finansową i dopasuj kwotę kredytu do realnego budżetu. Dopiero po aktualizacji danych wybierz kolejną ofertę.
Źródła oficjalne
- BIK – czy banki widzą taką samą ocenę jak klient
- BIK – czy ocena klienta jest udostępniana bankom
- BIK – samodzielne sprawdzanie oceny
- BIK – co wpływa na wysokość oceny punktowej
- BIK – jak poprawić zdolność kredytową
- BIK – czyszczenie BIK
- BIK – kiedy można prosić o usunięcie danych
- UOKiK – ocena zdolności kredytowej pod lupą
- Prawo bankowe – art. 70, 105 i 105a
- Ustawa o kredycie konsumenckim – art. 9 i 9a
Informacje sprawdzono 27 września 2026 r. Modele oceny, procedury instytucji oraz przepisy mogą się zmieniać. Artykuł ma charakter informacyjny i nie gwarantuje uzyskania finansowania.