Credityes – pożyczka przez internet do 100 000 zł
Credityes to serwis dopasowujący oferty pożyczek online współpracujących instytucji, z kwotami w głównym wyborze od 100 zł do 100 000 zł. Platforma komunikuje decyzję nawet w 15 minut i RRSO od 0,01% dla nowych klientów, zależnie od warunków partnera. Ostateczną cenę, wymagania i harmonogram ustala podmiot udzielający finansowania.
Sprawdź teraz
Credityes – szybka pożyczka online z dopasowaniem oferty
Credityes umożliwia rozpoczęcie poszukiwania szybkiej pożyczki online przez jeden formularz internetowy. Użytkownik wskazuje potrzebną sumę i przekazuje informacje, na podstawie których serwis dopasowuje propozycję współpracującej instytucji. Następnie można zapoznać się z warunkami partnera i przejść jego procedurę zawarcia umowy. Taki sposób wnioskowania pozwala rozpocząć proces z domu, również poza standardowymi godzinami pracy placówek.
Strona Credityes komunikuje kwoty do 100 000 zł, decyzję nawet w 15 minut oraz RRSO nawet od 0,01% dla nowych klientów. Każda z tych informacji wymaga jednak odczytania w kontekście konkretnego produktu. Maksymalna suma nie jest przyznanym limitem, szybkie dopasowanie nie przesądza o terminie wypłaty, a najniższe reklamowane RRSO nie stanowi ceny każdej dostępnej pożyczki.
W opisie na Moneta24.pl przedstawiamy warunki korzystania z platformy, sposób przejścia do pożyczkodawcy oraz elementy, które należy porównać przed podpisaniem. Najważniejsze są kwota do dyspozycji, pełny koszt i harmonogram. Ostateczną decyzję podejmuje finansujący podmiot, z którym klient zawiera umowę i później rozlicza należności.
Najważniejsze parametry pożyczki przez Credityes
Poniższe zestawienie porządkuje informacje na stronie Credityes. Dotyczy działania serwisu i komunikowanego zakresu poszukiwania, a nie jednej umowy obowiązującej wszystkich klientów. Indywidualna oferta może mieć inną kwotę, koszt lub wymagania niż początkowe oczekiwania wskazane w formularzu.
| Parametr | Informacja |
|---|---|
| Rodzaj usługi | Dopasowanie ofert finansowania współpracujących partnerów |
| Operator | DoAff SIA |
| Kwoty w głównym wyborze i stopce | 100-100 000 zł |
| Kwota w części opisów | Wzmianki o finansowaniu do 10 000 zł |
| Okres spłaty | Wynika z konkretnej propozycji partnera |
| Cena reklamowana dla nowych klientów | RRSO nawet od 0,01%, zależnie od oferty |
| Deklaracja szybkości | Decyzja nawet w 15 minut |
| Dostęp do formularza | Online, przez 7 dni w tygodniu |
| Wiek w opisie procesu | 18-75 lat |
| Wiek w stopce | 18-80 lat |
| Pozostałe warunki na stronie | Polskie obywatelstwo w opisie procesu; stały pobyt w Polsce w stopce |
| Weryfikacja | Według procedury finansującego podmiotu |
| Opłata za usługę platformy | Brak opłaty dla użytkownika |
| Prezentacja ofert | Jedna propozycja jednocześnie, z możliwością kolejnej |
| Wypłata | Według umowy partnera; strona opisuje wpływ na konto bankowe |
| Obsługa pożyczki | Po stronie wierzyciela wskazanego w umowie |
W Credityes trzeba potwierdzić szczególnie warunki wieku, dostępność oczekiwanej kwoty i dokładny okres. Rozbieżne zapisy strony nie pozwalają wybrać automatycznie najszerszego zakresu dla każdej osoby. Znaczenie mają dokumenty otrzymane po analizie własnego wniosku.
Jak działa Credityes i kto udziela pożyczki?
Credityes jest platformą pomagającą znaleźć propozycję finansowania. Regulamin opisuje pozyskanie danych użytkownika, przekazanie określonych informacji partnerowi i uzyskanie wstępnej oferty. Operator, DoAff SIA, nie jest podmiotem udzielającym pożyczek ani innych produktów finansowych i nie podejmuje decyzji kredytowej.
Po dopasowaniu klient przechodzi do instytucji, która może udzielić pieniędzy. To ona analizuje wniosek, ustala końcowe warunki i zawiera umowę. Może również poprosić o dodatkowe informacje, których nie było w formularzu Credityes. Wstępna propozycja platformy nie zamyka więc wszystkich czynności potrzebnych do uruchomienia finansowania.
Przed podpisaniem należy odczytać nazwę pożyczkodawcy lub banku, jego dane i kanały obsługi. Po wypłacie ten podmiot rozlicza raty, nadpłaty i reklamacje dotyczące umowy. Z kolei problem z usługą serwisu można zgłosić operatorowi. Rozdzielenie tych ról pomaga kierować pytania do właściwego odbiorcy już od początku procesu.
Pożyczka pozabankowa czy kredyt bankowy przez Credityes?
Strona Credityes opisuje współpracę z podmiotami z branży finansowej, w tym firmami pożyczkowymi i bankami. O rodzaju konkretnej propozycji decyduje jednak instytucja wskazana w dokumentach. Określenie pożyczka online mówi o sposobie rozpoczęcia procesu, a nie o jednolitej cenie lub wymaganiach wszystkich partnerów.
Pożyczka pozabankowa może różnić się od kredytu bankowego zakresem kwot, dokumentacją i harmonogramem. Nie należy zakładać, że prostszy formularz oznacza brak analizy klienta albo że bankowa propozycja będzie dostępna dla każdego użytkownika. Każdy finansujący podmiot stosuje własną procedurę w granicach właściwych przepisów.
Przy ofercie otrzymanej przez Credityes warto najpierw ustalić, kto udziela finansowania i jak wygląda spłata. Następnie można ocenić koszt i dostępność produktu. Porównanie powinno dotyczyć tej samej potrzebnej wypłaty, a nie wyłącznie nazwy bankowej lub pozabankowej. To warunki umowy pokazują rzeczywiste obciążenie budżetu.
Kwota pożyczki od 100 zł do 100 000 zł
Główny wybór kwoty i stopka Credityes przedstawiają zakres 100-100 000 zł. Jednocześnie część opisów nadal wskazuje finansowanie do 10 000 zł. Te różne informacje należy zachować jako rozbieżność komunikacji, zamiast uznawać niższy zapis za limit każdej oferty lub wyższy za gwarancję dostępności.
Kwota wnioskowana wyraża potrzebę klienta. Partner może zaproponować mniej, przedstawić inny produkt albo nie udzielić finansowania. Jeśli potrzebne jest 12 000 zł, propozycja na 8 000 zł wymaga ponownego sprawdzenia planu wydatku. Nie należy zakładać, że brakująca część zostanie automatycznie uzupełniona w ramach tej samej umowy.
W Credityes ważna jest także kwota faktycznie wypłacana. Jeżeli dokumenty przewidują potrącenia, finansowanie prowizji lub dodatkowych usług, trzeba ustalić ich wpływ na gotówkę do własnej dyspozycji i zadłużenie. Dwie propozycje z podobną kwotą w nagłówku mogą wymagać oddania innych sum lub zapewniać inną rzeczywistą wypłatę.
Okres spłaty i harmonogram pożyczki
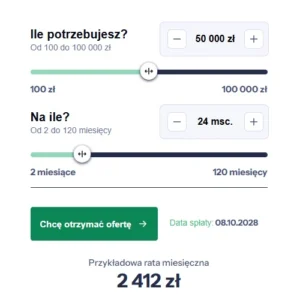
Credityes nie przedstawia na stronie głównej jednego jednoznacznego zakresu okresów, który można przypisać wszystkim partnerom. Przykład na 24 miesiące pokazuje konkretną kalkulację, ale nie potwierdza minimalnego i maksymalnego czasu każdej pożyczki. Okres należy sprawdzić w propozycji otrzymanej dla własnego wniosku.
Przy finansowaniu ratalnym warto odczytać liczbę rat, ich częstotliwość i terminy. Istotne są data pierwszej płatności, kwoty kolejnych należności oraz ostatnia rata. Przy spłacie jednorazowej trzeba zaplanować zwrot pełnej sumy w oznaczonym dniu. Sam opis szybkiej pożyczki nie rozstrzyga sposobu oddawania pieniędzy.
Dłuższy okres może obniżyć bieżącą ratę, ale zwiększyć łączną cenę. Porównując propozycje przez Credityes, należy sprawdzić całkowity koszt przy tej samej wypłacie. Harmonogram powinien odpowiadać regularnym dochodom i uwzględniać inne należności. Przystępna pierwsza rata nie wystarcza do oceny całej umowy.
Na co można przeznaczyć pożyczkę znalezioną przez Credityes?
Szybka pożyczka online może pomóc sfinansować wydatek konsumpcyjny, na przykład naprawę sprzętu, przeprowadzkę lub zakup potrzebnego wyposażenia. Credityes dopasowuje propozycje partnerów, więc dokładny zakres wykorzystania pieniędzy trzeba ustalić w dokumentach wybranego produktu. Ogólna możliwość poszukiwania gotówki nie zastępuje zapisów umowy.
Warto najpierw określić konkretny koszt i udział własnych środków. Jeśli wydatek wynosi 3 500 zł, pożyczanie 6 000 zł zwiększa kapitał do oddania, nawet gdy rata nadal wygląda przystępnie. Kwota finansowania powinna odpowiadać potrzebie oraz temu, ile klient może regularnie przeznaczać na spłatę.
Osobnej oceny wymaga pokrywanie dawnych długów nową wypłatą z Credityes. Zwykła pożyczka gotówkowa nie jest automatycznie kredytem konsolidacyjnym. Jeśli starsze umowy pozostaną aktywne, do dotychczasowych rat dojdzie kolejna płatność. Trzeba sprawdzić faktyczne rozliczenie zobowiązań i pełny koszt późniejszej spłaty.
Wybór kwoty i formularz Credityes
Na stronie Credityes można wskazać oczekiwaną kwotę, a następnie rozpocząć uzupełnianie formularza. Ten etap służy przekazaniu potrzeb i danych do dopasowania. Nie jest przyznaniem limitu ani zawarciem umowy finansowania. Właściwy partner przeprowadza dalszy proces i może zmienić dostępne warunki.
Przy wprowadzaniu informacji warto posługiwać się aktualnymi danymi o zatrudnieniu, adresie i sytuacji finansowej. Stare wynagrodzenie albo pominięta rata mogą powodować rozbieżność z późniejszą weryfikacją. Dobrze także sprawdzić poprawność danych kontaktowych, aby nie utracić informacji dotyczącej dopasowanej propozycji.
W procesie Credityes należy odczytać wymagane oświadczenia i zasady przekazywania danych. Akceptacja regulaminu usługi oraz dobrowolny marketing mają różne znaczenie. Przed przejściem do końcowej umowy trzeba ponownie porównać kwotę i cenę, zwłaszcza jeśli propozycja partnera odbiega od początkowych oczekiwań.
Koszty pożyczki: prowizja, odsetki i RRSO
Cena pożyczki znalezionej przez Credityes wynika z oferty finansującej instytucji. Może obejmować prowizję, odsetki i inne należności przewidziane dokumentami. Przy dodatkach trzeba sprawdzić, czy są dobrowolne i jak ich wybór zmienia pełne zobowiązanie. Serwis nie ustala jednej taryfy dla wszystkich produktów.
Oprocentowanie nominalne określa stopę stosowaną do naliczania odsetek. RRSO ujmuje koszty w rocznej wartości procentowej, uwzględniając ich rozłożenie w czasie. Wskaźniki nie zastępują kwoty w złotych, którą trzeba oddać. Do planowania budżetu potrzebne są także raty, ich liczba i wysokość płatności końcowej.
Propozycje z Credityes najlepiej porównywać dla takiej samej wypłaty i podobnego okresu. Niższa rata może wynikać z dłuższej umowy, a niska stopa z większego udziału prowizji w cenie. Przed podpisaniem należy uzgodnić całkowity koszt, sumę do zapłaty i harmonogram, a wszelkie różnice wyjaśnić z partnerem.
Przykład kosztów pożyczki na stronie Credityes
W stopce Credityes opublikowano przykład dla 5 000 zł na 24 miesiące, z kalkulacją wykonaną 20 marca 2026 r. Zestawienie poniżej zachowuje źródłowe parametry. Jest informacją o określonym wariancie, a nie aktualną indywidualną wyceną każdego wniosku i każdej instytucji współpracującej z platformą.
| Element | Wartość w przykładzie |
|---|---|
| Kwota pożyczki bez kredytowanych kosztów | 5 000 zł |
| Okres spłaty | 24 miesiące |
| Oprocentowanie nominalne | 14,5%, zmienne |
| RRSO | 47,17% |
| Prowizja operacyjna | 1 483,74 zł |
| Odsetki | 780,32 zł |
| Całkowity koszt | 2 264,06 zł |
| Całkowita kwota do zapłaty | 7 264,06 zł |
| Pierwsze 23 raty | Po 303,07 zł |
| Ostatnia rata wyrównująca | 293,45 zł |
| Data kalkulacji | 20.03.2026 r. |
Prowizja i odsetki sumują się do 2 264,06 zł. Po dodaniu kapitału otrzymujemy 7 264,06 zł do zapłaty. Taką samą kwotę daje suma 23 rat po 303,07 zł i ostatniej płatności 293,45 zł. Podane liczby są arytmetycznie zgodne.
Przykład Credityes pokazuje, dlaczego trzeba analizować więcej niż samo oprocentowanie. Nie jest jednak wyceną reklamowanego minimum RRSO 0,01% i nie należy łączyć tych parametrów. Historyczna stopa 14,5% opisuje tę kalkulację; aktualne warunki własnej umowy należy odczytać w dokumentach partnera.
Oprocentowanie zmienne i ostatnia rata wyrównująca
Przykład na stronie Credityes przewiduje oprocentowanie zmienne. Dla własnej umowy trzeba ustalić podstawę aktualizacji stopy, terminy i wpływ zmian na odsetki oraz harmonogram. Sam napis „zmienne” nie wyjaśnia całego mechanizmu i nie pozwala określić przyszłej należności.
Osobnym elementem jest ostatnia rata wyrównująca. W opublikowanej kalkulacji wynosi ona 293,45 zł i jest niższa od poprzednich płatności. Dlatego mnożenie raty 303,07 zł przez 24 nie daje prawidłowej sumy tego przykładu. Należy użyć wszystkich kwot zgodnie z harmonogramem.
W innych ofertach z Credityes stopa lub sposób rozliczenia mogą być odmienne. Oprocentowanie zmienne dotyczy naliczania odsetek, a rata wyrównująca konstrukcji płatności. Nie należy zakładać, że końcowa rata będzie zawsze mniejsza ani że każdy partner stosuje taki sam mechanizm zmiany ceny.
RRSO od 0,01% dla nowych klientów – co oznacza?
Credityes wyróżnia propozycje partnerów z RRSO nawet od 0,01% dla nowych klientów. Jest to informacja o możliwym dolnym poziomie wskaźnika, nie jednolita oferta dla całej platformy. Nie oznacza też RRSO równego 0% ani potwierdzenia, że klient nie poniesie żadnej należności związanej z finansowaniem.
Przy takiej propozycji trzeba sprawdzić cenę w złotych, kwotę, termin i definicję nowego klienta. Decydują warunki instytucji udzielającej pieniędzy. Pierwsza wizyta na platformie nie musi oznaczać pierwszej pożyczki u partnera, jeśli wcześniej zawarto z nim inną umowę. Ważne są również warunki zachowania niskiej ceny, opisane w dokumentach produktu.
Nie należy obliczać kosztu jako 0,01% kapitału bez uwzględnienia konstrukcji umowy. RRSO jest wskaźnikiem rocznym, a nie prostą opłatą od wypłaty. Oferta z Credityes powinna przedstawiać konkretną sumę do zwrotu. To ona, razem z harmonogramem i warunkami, pozwala ocenić rzeczywiste obciążenie klienta.
Bezpłatna usługa Credityes a płatna pożyczka
Regulamin Credityes wskazuje, że opisane usługi platformy są bezpłatne dla użytkownika. Operator może otrzymywać wynagrodzenie od wybranych pożyczkodawców za wskazanie promowanej oferty. Taki model nie oznacza, że klient zawiera umowę pożyczki bez prowizji, odsetek lub innych kosztów.
Bezpłatność dotyczy wyszukania i przedstawienia propozycji. Cena finansowania wynika z umowy partnera i powinna być odczytana oddzielnie. Również niski poziom RRSO dla wybranych nowych klientów nie jest dowodem, że wszystkie produkty dostępne za pośrednictwem serwisu mają takie same warunki.
Przy ofercie z Credityes warto porównać pełną należność z kwotą otrzymywaną na własne wydatki. Jeśli pojawiają się usługi dodatkowe, należy sprawdzić ich cenę, dobrowolność i sposób rozliczenia. Brak opłaty za formularz nie zastępuje takiej analizy i nie określa kosztu późniejszej spłaty.
Jak porównać ofertę otrzymaną przez Credityes?
Credityes dopasowuje propozycje wybranych partnerów, a regulamin nie gwarantuje najkorzystniejszej ceny całego rynku. Dlatego otrzymaną ofertę trzeba ocenić na podstawie dokumentów i własnego budżetu. W pierwszej kolejności warto ustalić, czy kwota oraz harmonogram odpowiadają potrzebie, a następnie porównać pełny koszt.
| Kryterium | Co sprawdzić |
|---|---|
| Środki dla klienta | Kwotę rzeczywistej wypłaty |
| Koszt w złotych | Całkowity koszt kredytu lub pożyczki |
| Całość należności | Całkowitą kwotę do zapłaty |
| Wskaźnik ceny | RRSO dla podobnej kwoty i okresu |
| Harmonogram | Liczbę rat, daty i płatność końcową |
| Rodzaj oprocentowania | Stałą lub zmienną stopę i zasady naliczania |
| Dodatkowe produkty | Cenę, dobrowolność i warunki rezygnacji |
| Obsługa | Kontakt, nadpłatę i procedury reklamacyjne |
Przy dwóch propozycjach z Credityes należy użyć tej samej kwoty do dyspozycji. Porównanie raty pożyczki 3 000 zł z ratą finansowania 5 000 zł nie pokazuje ceny tej samej potrzeby. Podobnie dłuższy okres może poprawić miesięczną płynność, ale zwiększyć sumę do oddania.
Kto może złożyć wniosek przez Credityes?
Opis procesu Credityes wskazuje polskiego obywatela w wieku 18-75 lat. Stopka podaje natomiast 18-80 lat i stały pobyt w Polsce. Regulamin usługi wyszukiwania wymaga pełnoletności i uprawnienia do samodzielnego korzystania. Te zapisy nie tworzą jednego potwierdzonego zestawu wymagań dla wszystkich ofert.
Osoba w wieku 76-80 lat powinna zweryfikować dostępność konkretnego produktu zamiast opierać się wyłącznie na szerszym zakresie ze stopki. Podobnie zapis o pobycie nie usuwa wskazanego w opisie procesu warunku obywatelstwa. Partner może określać dodatkowe kryteria dotyczące dochodu, dokumentu i rachunku.
Credityes umożliwia rozpoczęcie poszukiwania, ale spełnienie podstawowego warunku wieku nie zapewnia finansowania. Trzeba odróżnić wymagania korzystania z platformy od oceny wniosku przez instytucję. Jeżeli dana sytuacja nie została jednoznacznie opisana, warto potwierdzić warunki przed końcowym etapem podpisania umowy.
Dokumenty i dane potrzebne do wniosku
Strona Credityes prosi o przygotowanie podstawowych informacji dotyczących adresu, zatrudnienia i sytuacji życiowej. Polityka prywatności obejmuje również dane identyfikacyjne, kontaktowe i finansowe. Nie oznacza to, że wszystkie opisane kategorie występują jako obowiązkowe pola każdego wariantu formularza.
Należy mieć aktualne informacje o własnej sytuacji i dokument potrzebny do potwierdzenia tożsamości zgodnie z procedurą partnera. Jeśli pożyczkodawca zażąda kopii lub skanu, warto sprawdzić wymaganą jakość i sposób przekazania. Poprawność danych jest ważna zarówno dla dopasowania, jak i późniejszej analizy.
Przed wysłaniem zapytania przez Credityes dobrze skontrolować numery i adresy. Błędny kontakt może utrudnić otrzymanie informacji o propozycji, a rozbieżność w danych dokumentu wymagać wyjaśnienia. Nie należy traktować podstawowego formularza jako kompletnej listy formalności dla każdej pożyczki: partner może oczekiwać dodatkowego potwierdzenia.
Dochód, zatrudnienie i potwierdzenie wypłacalności
Credityes wskazuje, że na żądanie finansującego podmiotu może być potrzebny dowód wypłacalności. W praktyce zakres informacji i dokumentów ustala partner. Znaczenie mogą mieć źródło i regularność dochodów, wysokość wydatków oraz obecne zobowiązania. Platforma nie potwierdza jednego minimalnego wynagrodzenia obowiązującego wszystkie propozycje.
Umowa o pracę, umowa zlecenia, działalność gospodarcza lub świadczenia mają różny sposób dokumentowania. Ich akceptację trzeba sprawdzić przy wybranym produkcie. Nie ma podstaw do obietnicy, że każdy rodzaj wpływu pozwala uzyskać tę samą kwotę albo że brak etatu automatycznie oznacza odmowę.
Przy wniosku przez Credityes warto policzyć środki po kosztach życia i wcześniejszych ratach. To ta kwota pozwala ocenić przestrzeń na nowe zobowiązanie. Jednorazowy duży wpływ nie musi odpowiadać regularnym możliwościom spłaty, szczególnie przy umowie na kilkanaście lub kilkadziesiąt miesięcy.
Pożyczka bez zaświadczeń a ograniczone formalności
Pożyczka bez zaświadczeń oznacza w konkretnej ofercie brak określonego standardowego dokumentu, a nie brak jakiegokolwiek sprawdzania sytuacji klienta. Credityes opisuje prosty formularz, lecz dopuszcza potrzebę dalszego potwierdzenia danych u finansującego podmiotu. Nie można uznać, że każdy partner udziela pieniędzy wyłącznie na podstawie pierwszego ekranu.
Pożyczkodawca może wymagać dodatkowych informacji lub dokumentów zgodnie z własną procedurą. Istotne jest sprawdzenie, czy wstępna propozycja uwzględnia już wszystkie warunki, czy pozostaje zależna od analizy. Uproszczony początek procesu może oszczędzić czas, ale nie jest bezwarunkową decyzją o wypłacie.
Korzystając z Credityes, należy podać rzeczywisty dochód i aktualne obciążenia. Jeśli pojawi się prośba o potwierdzenie, warto odczytać dokładny zakres. Nie należy utożsamiać finansowania bez pisma od pracodawcy z pożyczką bez zdolności kredytowej, bez dokumentu tożsamości ani bez kontaktu telefonicznego.
BIK, BIG i ocena zdolności kredytowej
Regulamin Credityes wskazuje, że operator nie analizuje zdolności kredytowej. Ten zapis dotyczy roli platformy, a nie rezygnacji z oceny przez partnera. Analizę wniosku prowadzi pożyczkodawca. Dla umów objętych ustawą o kredycie konsumenckim kredytodawca ma obowiązek ocenić zdolność kredytową przed zawarciem umowy.
BIK i BIG są odrębnymi źródłami informacji, a ich użycie zależy od procedury finansującej instytucji. Partner może sprawdzać także dochód, wydatki i inne zobowiązania. Strona nie potwierdza jednej wspólnej oferty bez BIK lub bez wszystkich baz, dlatego takich warunków nie należy przypisywać całej platformie.
W Credityes trzeba rozróżnić dopasowanie propozycji od decyzji dotyczącej umowy. Nawet brak zaległości w jednej bazie nie gwarantuje możliwości spłaty, jeśli obecne raty pochłaniają większość wolnych środków. Z kolei dawne opóźnienie nie opisuje całej aktualnej sytuacji. Wynik wymaga analizy właściwej instytucji.
Własny rachunek i weryfikacja tożsamości
W opisie kroków Credityes wskazuje otrzymanie pieniędzy na konto bankowe. Inne fragmenty strony posługują się określeniem karty bankowej. Nie jest to wystarczające potwierdzenie odrębnej wypłaty na numer karty. Dokładną metodę przekazania środków i wymagania dotyczące rachunku trzeba ustalić w ofercie partnera.
Pożyczkodawca określa również sposób weryfikacji tożsamości. Może wymagać potwierdzenia informacji w formularzu, dokumentu lub rachunku. Nie potwierdzono jednego narzędzia identyfikacji wspólnego dla wszystkich produktów. Nie należy więc obiecywać określonego przelewu weryfikacyjnego ani gotówkowego odbioru pieniędzy.
Przy propozycji z Credityes warto sprawdzić, czy rachunek musi być indywidualny i jak potwierdzana jest jego własność. Nie wolno zakładać, że konto innej osoby zostanie zaakceptowane. Instrukcja instytucji powinna wyjaśniać kolejność czynności, a dane muszą odpowiadać rzeczywistej sytuacji klienta.
Jak złożyć wniosek przez Credityes?
Proces Credityes rozpoczyna się od wskazania potrzebnej kwoty i uzupełnienia formularza. Po dopasowaniu propozycji klient może zapoznać się z warunkami partnera i przejść do jego procedury. Kolejność dalszej weryfikacji i zawarcia umowy zależy od finansującego podmiotu.
- Określ potrzebną wypłatę oraz środki dostępne na spłatę.
- Wybierz kwotę w Credityes, traktując ją jako swoje oczekiwanie.
- Uzupełnij wymagane dane zgodnie z aktualną sytuacją.
- Przeczytaj regulamin i oświadczenia, w tym zasady udostępnienia danych.
- Zapoznaj się z propozycją partnera, jeśli zostanie przedstawiona.
- Przejdź dalszą weryfikację, dostarczając potrzebne potwierdzenia.
- Sprawdź końcowy koszt i harmonogram w dokumentach umowy.
- Zaakceptuj wybrane warunki i oczekuj wypłaty według procedury partnera.
Wysłanie formularza Credityes nie oznacza samo w sobie zawarcia umowy pożyczki. Warto zatrzymać się przed końcowym potwierdzeniem, jeśli zmieni się wypłata, okres lub cena. Prosta obsługa procesu nie ogranicza znaczenia dokumentów przedstawianych przed podpisaniem.
Wstępna oferta, przekierowanie i kolejne propozycje
Credityes przedstawia zgodnie z regulaminem jedną ofertę pożyczkodawcy jednocześnie. Jeśli użytkownik nie skorzysta z pierwszej lub zostanie ona odrzucona, serwis ma wskazać kolejną. Nie jest to równoczesna lista wszystkich produktów na rynku ani zapewnienie, że każda następna propozycja zakończy się wypłatą.
Po przekierowaniu partner może poprosić o dodatkowe dane i przedstawić inne finalne warunki. Wstępna oferta powinna być porównana z dokumentami końcowymi. Jeśli zamiast 10 000 zł dostępne będzie 7 000 zł, trzeba ocenić, czy wypłata wystarczy na planowany wydatek. Nie należy zakładać automatycznego zwiększenia tej samej umowy.
Kolejna propozycja w Credityes może pochodzić od innego podmiotu i oznaczać jego własną ocenę. Jeżeli klient przyjmie kilka odrębnych umów, należy zsumować raty, koszty i terminy. Wspólna platforma rozpoczęcia procesu nie tworzy jednego wierzyciela ani jednego harmonogramu spłaty.
Dlaczego wniosek przez Credityes może zostać odrzucony?
Strona Credityes wymienia między innymi błędne dane, niespełnione kryterium wieku i niespłaconą wcześniejszą pożyczkę w danym podmiocie. Nie jest to pełna lista przyczyn dla wszystkich partnerów. Ostateczny wynik zależy od procedury instytucji i sytuacji klienta, w tym jego możliwości spłaty.
Warto rozróżnić błąd możliwy do poprawienia od ograniczenia wynikającego z budżetu. Literówka w dokumencie wymaga sprostowania, ale wysokie dotychczasowe raty nie znikają po ponownym przesłaniu formularza. Rzetelne dane pomagają w analizie, nie zapewniają jednak pozytywnej decyzji ani maksymalnej kwoty.
Po odmowie w Credityes można zapoznać się z kolejną propozycją, jeżeli zostanie przedstawiona. Powrót do tego samego partnera podlega jego zasadom, a strona nie potwierdza wspólnego terminu ponownego wniosku. Jeśli powód dotyczy błędnych informacji o zadłużeniu, trzeba skorzystać z odpowiedniej procedury sprostowania danych.
Decyzja nawet w 15 minut – kiedy pieniądze trafią na konto?
Credityes komunikuje decyzję nawet w 15 minut. Nie należy z tej deklaracji wyprowadzać gwarantowanej wypłaty po kwadransie od wejścia na stronę. Czas obejmuje różne etapy: formularz, dopasowanie, dalszą analizę, dokumenty i uruchomienie przelewu. Każdy może zależeć od kompletności informacji oraz procedury partnera.
Strona dopuszcza również telefoniczne potwierdzenie danych. Jeśli instytucja musi wyjaśnić informację lub otrzymać dokument, wstępna propozycja nie kończy procesu. Warto podać aktywny numer i sprawdzać wiadomości, aby nie opóźniać czynności potrzebnych do rozpatrzenia własnego wniosku.
Po zawarciu umowy termin wpływu środków zależy od metody wypłaty i banków. Przelew natychmiastowy oraz zwykły przelew nie działają identycznie. Credityes nie wskazuje wspólnej listy godzin i banków dla wszystkich partnerów. Jeśli wydatek ma bliski termin, trzeba potwierdzić warunki realizacji konkretnej wypłaty.
Credityes online 24/7, wieczorem i w weekend
Formularz Credityes jest komunikowany jako dostępny o każdej porze przez 7 dni w tygodniu. Pozwala to rozpocząć poszukiwanie bez wizyty w placówce. Dostępność strony nie potwierdza jednak całodobowej pracy wszystkich instytucji, w szczególności gdy potrzebna będzie dodatkowa rozmowa lub ręczna analiza.
Wniosek złożony wieczorem może wymagać dalszych czynności w godzinach obsługi partnera. Podobnie pożyczka w weekend zależy od dostępności decyzji, dokumentów i sposobu przelewu. Samo przedstawienie propozycji w sobotę nie gwarantuje wpływu pieniędzy tego samego dnia.
Korzystając z Credityes, warto ustalić termin planowanego wydatku i porównać go z deklaracjami finansującego podmiotu. Jeśli brak wspólnej gwarancji czasu, budżet nie powinien opierać się na najszybszym możliwym wariancie. Należy sprawdzić, od którego momentu partner liczy czas wypłaty i jakie warunki muszą być wcześniej spełnione.
Umowa online i dokumenty przed podpisaniem
Umowa online znaleziona przez Credityes jest zawierana według rozwiązania partnera. To on określa sposób potwierdzenia i udostępnienia dokumentów. Nie należy przypisywać wszystkim ofertom jednej metody podpisu lub kodu. Klient powinien wiedzieć, która czynność prowadzi do zawarcia zobowiązania.
Przed akceptacją trzeba przeczytać formularz informacyjny, umowę i harmonogram oraz ewentualne warunki dodatków. Ważne są kwota do dyspozycji, kredytowane koszty, prowizja, oprocentowanie i pełna suma należności. Warto również odczytać zasady odstąpienia, nadpłaty, opóźnienia i reklamacji.
Dokumenty z procesu Credityes należy zachować do późniejszego odczytu. Jeśli końcowe parametry odbiegają od początkowej propozycji, trzeba je ponownie ocenić przed podpisaniem. Zmiana kwoty lub okresu może wpływać zarówno na koszt, jak i możliwość zrealizowania wydatku. Ekran platformy nie zastępuje ostatecznych dokumentów partnera.
Profilowanie, dane osobowe i zgody marketingowe
Operator Credityes może tworzyć profil użytkownika na podstawie przekazanych danych, preferencji i zachowań. Regulamin opisuje kierowanie zapytania do wybranych partnerów z uwzględnieniem danych historycznych dotyczących ich decyzji. Profilowanie służy dopasowaniu, ale nie przenosi decyzji o udzieleniu pożyczki na platformę.
Polityka prywatności wskazuje DoAff SIA i Kredora sp. z o.o. jako współadministratorów danych. Rozróżnia cele związane z usługą, przekazaniem informacji pożyczkodawcom, analizą i marketingiem. Regulamin przewiduje także SMS lub e-mail dotyczące przerwanego procesu, jego dokończenia albo innej propozycji. Nie określa jednolitego limitu liczby i okresu takich wiadomości.
W Credityes należy oddzielić zgody marketingowe od innych podstaw przetwarzania. Wycofanie reklamy nie oznacza automatycznie zakończenia zapytania, usunięcia wszystkich informacji ani odstąpienia od pożyczki. W sprawach praw do danych można korzystać z kontaktu dpo@doaffiliate.net, wskazując konkretny proces i oczekiwany skutek.
Spłata rat, nadpłata i wcześniejsza spłata
Pożyczkę znalezioną przez Credityes spłaca się zgodnie z umową finansującej instytucji. Należy sprawdzić rachunek, tytuł wpłaty, harmonogram i sposób uznania płatności. Zlecenie przelewu w dniu raty może nie zapewnić terminowego dotarcia środków, dlatego warto uwzględnić czas realizacji operacji.
Przy umowie objętej ustawą o kredycie konsumenckim przysługuje prawo do wcześniejszej spłaty całości lub części. Skrócenie okresu wiąże się z odpowiednim obniżeniem kosztów, również wcześniej poniesionych, takich jak prowizja. Pełną wcześniejszą spłatę kredytodawca powinien rozliczyć w ciągu 14 dni.
Przed nadpłatą warto potwierdzić aktualne saldo i sposób zaliczenia środków. Po częściowej wpłacie należy sprawdzić nowy harmonogram, a po pełnym rozliczeniu ewentualny zwrot kosztów. Credityes nie ustala wspólnej procedury dla partnerów. Jeśli umowa przewiduje prowizję za wcześniejszą spłatę, jej podstawę i warunki trzeba zweryfikować według przepisów oraz dokumentów produktu.
Opóźnienie, przedłużenie i refinansowanie
Opóźnienie w spłacie zobowiązania znalezionego przez Credityes podlega umowie i właściwym przepisom. Może wiązać się z należnościami za opóźnienie, czynnościami w celu odzyskania długu oraz konsekwencjami dla historii płatniczej. Platforma nie przedstawia jednej wspólnej procedury ani taryfy partnerów.
Przy ryzyku zaległości warto skontaktować się z finansującą instytucją przed terminem. Można zapytać o zmianę harmonogramu lub inne dostępne rozwiązanie, ale zgoda nie jest gwarantowana. Przedłużenie, restrukturyzacja i refinansowanie różnią się konstrukcją. Ewentualny koszt i nowe terminy wymagają osobnej oceny.
Kolejna propozycja z Credityes nie rozlicza automatycznie starej pożyczki. Jeżeli poprzednie zobowiązanie pozostanie aktywne, nowa umowa dodaje własne raty. Należy sprawdzić pełną sumę należności oraz to, czy regularne wpływy wystarczą na późniejszą spłatę. Dostępność gotówki nie jest sama w sobie potwierdzeniem poprawy sytuacji budżetowej.
Odstąpienie, reklamacje i kontakt z Credityes
Przy umowie objętej ustawą o kredycie konsumenckim konsument może co do zasady odstąpić w ciągu 14 dni, bez podawania przyczyny. Oświadczenie dotyczące finansowania przez Credityes kieruje się do partnera zgodnie z dokumentami. Następnie zwraca się kapitał i odsetki za faktyczny czas korzystania z pieniędzy, według ustawowych zasad, najpóźniej 30 dni od złożenia oświadczenia.
Odstąpienie od pożyczki trzeba odróżnić od zakończenia korzystania z platformy i rezygnacji z marketingu. Regulamin Credityes opisuje usługę elektroniczną operatora, którą wiąże z wejściem na portal i zakończeniem korzystania. Te czynności nie oznaczają samoczynnego rozwiązania umowy z wierzycielem. Dla produktów poza wskazaną ustawą należy ustalić właściwy zakres uprawnień.
Operatorem jest według dokumentów DoAff SIA, z adresem Mednieku 4A, Ryga, LV-1010, Łotwa. Reklamacje usługi platformy kieruje się do spółki, a regulamin wskazuje rozpatrzenie w ciągu 14 dni. Zgłoszenia dotyczące ceny, wypłaty lub rat obsługuje natomiast instytucja wskazana w umowie.
| Sprawa | Właściwy kontakt |
|---|---|
| Pytania o serwis Credityes | info@credityes.pl |
| Reklamacja usługi platformy | info@credityes.pl lub adres DoAff SIA |
| Ochrona danych i prawa użytkownika | dpo@doaffiliate.net |
| Wypłata, saldo i raty | Dane partnera wskazane w dokumentach finansowania |
| Odstąpienie od pożyczki | Adres i procedura finansującej instytucji |
W zgłoszeniu warto wskazać, z jakiego serwisu korzystano, numer właściwej umowy lub zapytania oraz opis problemu. Credityes podaje kontakt mailowy, ale nie potwierdza jednej wspólnej infolinii i godzin obsługi wszystkich partnerów. Dla rozliczenia zadłużenia znaczenie mają kanały wierzyciela.
FAQ – najczęstsze pytania o pożyczkę przez Credityes
Czy Credityes udziela pożyczek?
Credityes jest platformą dopasowującą propozycje współpracujących instytucji. Operator wskazany w regulaminie, DoAff SIA, nie udziela pożyczek ani innych produktów finansowych i nie podejmuje decyzji kredytowych. Umowę zawiera się z podmiotem, który faktycznie przekazuje pieniądze. Jego nazwę należy sprawdzić w dokumentach otrzymanych przed podpisaniem.
Ten podział obowiązuje także po wypłacie. W sprawie rat, salda i rozliczenia kosztów trzeba kontaktować się z finansującą instytucją. Problem z usługą Credityes zgłasza się operatorowi platformy. Warto zachować dane wierzyciela razem z numerem umowy i właściwym rachunkiem. Sama nazwa serwisu nie identyfikuje podmiotu, któremu klient ma oddać pieniądze.
Ile można pożyczyć przez Credityes?
Główny wybór kwoty i stopka Credityes wskazują 100-100 000 zł, ale część opisów nadal mówi o finansowaniu do 10 000 zł. Te informacje są rozbieżne i nie należy traktować ich jako bezwarunkowego zakresu każdej propozycji. Dostępna suma zależy od produktu partnera i wyniku jego analizy.
Kwota wskazana na początku określa potrzebę użytkownika, a nie przyznany limit. Oferta przez Credityes może przewidywać mniej lub inne warunki. Trzeba sprawdzić gotówkę faktycznie wypłacaną, szczególnie gdy umowa obejmuje finansowanie kosztów albo dodatków. Największa wartość na stronie nie gwarantuje jej otrzymania ani nie oznacza, że odpowiada własnemu budżetowi.
Dlaczego przez Credityes mogę dostać mniej niż wnioskowałem?
W Credityes początkowy wybór przedstawia oczekiwaną sumę. Partner może uznać, że dostępny produkt lub analiza pozwalają jedynie na mniejsze finansowanie. Nie oznacza to automatycznej dopłaty brakującej części. Jeżeli potrzeba 10 000 zł, a końcowa propozycja wynosi 7 000 zł, należy ponownie ocenić plan wydatku.
Niższa kwota może również zmienić ratę, okres lub koszt w przeliczeniu na otrzymane środki. Oferta z Credityes wymaga więc ponownego odczytania dokumentów. Kolejna propozycja nie musi być zwiększeniem jednej umowy; może oznaczać odrębne zobowiązanie. Przy kilku pożyczkach trzeba policzyć wszystkie raty i należności, zamiast oceniać każdą wypłatę oddzielnie.
Na jaki okres można otrzymać pożyczkę przez Credityes?
Credityes nie przedstawia na stronie głównej jednego potwierdzonego zakresu okresów dla wszystkich partnerów. Przykład na 24 miesiące opisuje konkretną kalkulację, a nie minimalny i maksymalny czas każdego produktu. Dokładną długość spłaty należy odczytać w ofercie i dokumentach instytucji finansującej.
Przy ratach warto sprawdzić liczbę płatności, datę pierwszej i wysokość ostatniej. Dłuższy okres może obniżyć miesięczne obciążenie, ale zwiększyć sumę kosztów. W Credityes propozycje należy porównywać dla tej samej wypłaty. Sama dostępność internetowego formularza nie rozstrzyga, czy pożyczka jest krótkoterminowa, jednorazowa czy spłacana przez kilka lat.
Na co można przeznaczyć pożyczkę znalezioną przez Credityes?
Finansowanie znalezione przez Credityes może służyć wydatkowi konsumpcyjnemu, na przykład naprawie sprzętu lub zakupowi wyposażenia. Zakres wykorzystania pieniędzy trzeba jednak potwierdzić w umowie partnera. Platforma nie przedstawia jednego zestawu warunków celu wszystkich produktów, więc ogólny opis gotówki nie zastępuje dokumentów konkretnej propozycji.
Warto pożyczać kwotę odpowiadającą rzeczywistej potrzebie i możliwościom spłaty. Przy pokrywaniu starszych długów należy sprawdzić, czy zostaną faktycznie rozliczone. Oferta z Credityes nie staje się automatycznie kredytem konsolidacyjnym. Jeżeli poprzednie umowy pozostaną aktywne, nowa rata dołączy do obecnych obciążeń i wymaga oceny pełnego budżetu.
Czy przez Credityes można otrzymać kredyt bankowy?
Credityes opisuje współpracę z podmiotami finansowymi, w tym bankami i firmami pożyczkowymi. Konkretna propozycja może wymagać sprawdzenia, jaki rodzaj umowy oferuje wskazana instytucja. Nie należy zakładać, że każda oferta jest kredytem bankowym, ani przypisywać wszystkim produktom jednej procedury i ceny.
W dokumentach trzeba odczytać nazwę finansującego podmiotu, charakter produktu i zasady spłaty. Kredyt bankowy oraz pożyczka pozabankowa mogą mieć różne wymagania. Credityes ułatwia rozpoczęcie poszukiwania, ale decyzję podejmuje partner. Samo określenie produktu jako bankowego nie potwierdza dostępności ani najniższego kosztu dla własnej kwoty i sytuacji.
Czy RRSO 0,01% w Credityes oznacza darmową pożyczkę?
Credityes komunikuje RRSO nawet od 0,01% dla nowych klientów. Nie jest to wskaźnik równy 0% ani potwierdzenie braku kosztów każdej propozycji. Należy odczytać konkretną cenę w złotych i całkowitą sumę do oddania. Reklamowane minimum może dotyczyć wybranej oferty oraz określonych warunków partnera.
RRSO nie jest prostą opłatą naliczaną jako 0,01% wypłaconego kapitału. Uwzględnia koszty i ich rozłożenie w rocznym wskaźniku. W ofercie Credityes trzeba sprawdzić kwotę, okres i pełne należności. Dopiero dokumenty pokazują rzeczywiste obciążenie. Bardzo niski procent nie zastępuje również oceny, czy klient odda pieniądze w wymaganym terminie.
Czy każda oferta Credityes ma RRSO od 0,01%?
Nie. Informacja Credityes o RRSO od 0,01% dotyczy możliwości określonych propozycji dla nowych klientów. Nie oznacza jednej taryfy wszystkich instytucji i każdej kwoty. Serwis publikuje również osobny przykład z RRSO 47,17%, którego nie można połączyć z reklamowanym minimum w jeden produkt.
Przed podpisaniem trzeba sprawdzić RRSO i cenę we własnych dokumentach partnera. Kwota, harmonogram i kryteria dostępności mogą się różnić. Credityes dopasowuje propozycję, ale nie gwarantuje najniższego procentu każdemu użytkownikowi. Jeśli końcowa oferta ma inną cenę niż oczekiwana, należy ponownie ocenić pełny koszt i możliwość spłaty, zamiast opierać się na nagłówku strony.
Kto jest nowym klientem w ofercie Credityes?
Warunek nowego klienta przy finansowaniu znalezionym przez Credityes należy sprawdzić u konkretnego pożyczkodawcy. Pierwsza wizyta na platformie nie musi oznaczać pierwszej umowy z partnerem. Jeśli klient korzystał wcześniej z tej instytucji inną drogą, jej regulamin może inaczej określać uprawnienie do preferencyjnych warunków.
Trzeba odczytać definicję, dostępne kwoty i terminy oraz ewentualne pozostałe wymagania. Sama nazwa Credityes nie tworzy wspólnej promocji wszystkich partnerów. Niska cena dla nowych klientów powinna wynikać z dokumentów otrzymanych przed akceptacją. Jeżeli status jest niejasny, warto potwierdzić go przed podpisaniem, aby nie zakładać ceny, która nie dotyczy danej umowy.
Ile kosztuje 5 000 zł w przykładzie Credityes?
Przykład Credityes z 20 marca 2026 r. dotyczy 5 000 zł na 24 miesiące. Wskazuje RRSO 47,17%, zmienną stopę 14,5% oraz koszt 2 264,06 zł. Prowizja wynosi 1 483,74 zł, a odsetki 780,32 zł. Całkowita kwota do zapłaty to 7 264,06 zł.
Harmonogram obejmuje 23 raty po 303,07 zł i ostatnią 293,45 zł. Kwoty sumują się poprawnie, lecz kalkulacja nie wycenia każdego wniosku w Credityes. Partner może przedstawić inne warunki. Przykładu nie należy także traktować jako ceny oferty z RRSO 0,01%. Własny koszt wynika z aktualnych dokumentów konkretnego produktu.
Dlaczego ostatnia rata w przykładzie Credityes jest niższa?
Przykład Credityes odrębnie podaje 23 raty po 303,07 zł i ostatnią ratę wyrównującą 293,45 zł. Taka struktura rozlicza pełną należność opublikowanego harmonogramu. Nie należy mnożyć pierwszej raty przez 24 i uznawać wyniku za właściwą sumę. Trzeba uwzględnić każdą płatność w jej rzeczywistej wysokości.
Niższa rata końcowa nie jest potwierdzona dla wszystkich propozycji partnerów Credityes. W innej umowie może być odmienna, również większa. Przed podpisaniem należy zsumować wszystkie raty i inne wymagane płatności oraz porównać je z dokumentami. Jeśli końcowa należność jest wyższa, trzeba zaplanować środki właśnie na ten termin.
Czy oprocentowanie pożyczki przez Credityes może się zmieniać?
Przykład na stronie Credityes wskazuje oprocentowanie zmienne, ale nie dowodzi identycznego rozwiązania każdego partnera. Własna umowa powinna wyjaśniać rodzaj stopy, podstawę aktualizacji i terminy zmian. Ważne jest także to, jak instytucja informuje klienta o wpływie zmiany na odsetki i harmonogram spłaty.
Historyczne 14,5% z kalkulacji nie stanowi gwarantowanej przyszłej ceny. Propozycję z Credityes należy ocenić według aktualnych dokumentów oraz wszystkich składników kosztu. Stopa nominalna nie obejmuje samodzielnie pełnego znaczenia prowizji i dodatków. Przy planowaniu budżetu trzeba uwzględnić mechanizm umowy, zamiast zakładać niezmienność rat na podstawie pojedynczego przykładu.
Czy korzystanie z Credityes jest bezpłatne?
Zgodnie z regulaminem opisane usługi Credityes są bezpłatne dla użytkownika. Operator może otrzymywać wynagrodzenie od wybranych pożyczkodawców za wskazanie promowanej oferty. Dotyczy to modelu działania platformy, a nie pełnej ceny finansowania. Umowa zawarta z partnerem może obejmować prowizję, odsetki i inne przewidziane należności.
Przed akceptacją trzeba porównać wypłatę i całkowitą kwotę do zapłaty. Brak opłaty za formularz Credityes nie oznacza, że klient odda tylko kapitał. Przy usługach dodatkowych ważne są cena i dobrowolność. Informację o bezpłatnej platformie należy więc odczytać oddzielnie od ewentualnych preferencyjnych warunków konkretnego produktu pożyczkodawcy.
Czy Credityes znajduje najtańszą pożyczkę na rynku?
Credityes dopasowuje propozycje wybranych współpracujących partnerów. Regulamin nie gwarantuje najlepszej ceny całego rynku. Dopasowanie do danych klienta nie dowodzi więc, że poza platformą nie istnieje inny produkt o niższym koszcie lub lepszym harmonogramie. Hasła o korzystnej ofercie wymagają oceny jej rzeczywistych warunków.
Propozycję z Credityes warto porównywać dla tej samej wypłaty i podobnego okresu. Znaczenie mają cena w złotych, RRSO, raty i dodatki. Najniższa rata może wynikać z dłuższego czasu spłaty. Klient powinien ocenić także realną dostępność produktu oraz to, czy cała umowa mieści się w jego budżecie.
Czy można złożyć wniosek w Credityes po ukończeniu 75 lat?
Wymagania na stronie Credityes są rozbieżne: opis procesu wskazuje 18-75 lat, a stopka 18-80 lat. Regulamin usługi wyszukiwania wymaga pełnoletności i uprawnienia do samodzielnego korzystania. Nie daje to podstaw do zagwarantowania finansowania każdej osobie z szerszego zakresu wieku wskazanego w stopce.
Osoba w wieku 76-80 lat powinna potwierdzić kryteria konkretnej instytucji. Credityes nie wydaje końcowej decyzji, a partner może stosować własne warunki. Także spełnienie wymogu wieku nie zastępuje oceny dochodu i zobowiązań. Warto ustalić wymagania przed końcową akceptacją, zamiast przyjmować automatycznie zapis najkorzystniejszy dla własnej sytuacji.
Czy Credityes wymaga polskiego obywatelstwa?
Opis procesu Credityes wskazuje polskie obywatelstwo i wiek 18-75 lat. Stopka mówi natomiast o stałym pobycie w Polsce oraz wieku 18-80 lat. Nie należy utożsamiać obywatelstwa z pobytem ani uznawać szerszego zapisu za potwierdzenie finansowania obcokrajowców w każdej dostępnej propozycji.
Osoba mająca inne obywatelstwo powinna sprawdzić wymagania partnera dotyczące pobytu, dokumentu i identyfikacji. Credityes nie przedstawia jednej gwarantowanej procedury dla takiego przypadku. Jeśli warunki strony są niejednoznaczne, najlepiej potwierdzić dostępność konkretnego produktu. Samo zamieszkanie w Polsce nie rozstrzyga, czy dana instytucja zawrze umowę na podstawie posiadanego dokumentu.
Czy w Credityes trzeba mieć umowę o pracę?
Credityes prosi o informacje dotyczące zatrudnienia, ale nie przedstawia jednej wspólnej listy dochodów akceptowanych przez wszystkich partnerów. Nie można więc stwierdzić, że zawsze wymagana jest umowa o pracę, ani obiecać akceptacji każdego innego źródła. Kryteria ustala finansująca instytucja w swojej procedurze.
Przy konkretnym produkcie trzeba sprawdzić akceptację umowy zlecenia, działalności czy świadczenia oraz sposób ich potwierdzenia. Dane podane w Credityes powinny odpowiadać rzeczywistości. Ważna jest kwota pozostająca po kosztach życia i ratach, a nie tylko rodzaj zatrudnienia. Nawet stabilny dochód nie gwarantuje maksimum, jeśli obciążenia są zbyt wysokie.
Jakie dokumenty mogą być potrzebne w Credityes?
Na stronie Credityes wskazano przygotowanie informacji o adresie, zatrudnieniu i sytuacji życiowej. Partner może następnie wymagać dokumentu identyfikacyjnego, potwierdzenia wypłacalności lub innych danych. Nie przedstawiono jednej kompletnej listy obowiązującej każdą ofertę. Zakres formalności należy odczytać w instrukcjach instytucji, która analizuje wniosek.
Jeśli potrzebny jest skan lub kopia, warto sprawdzić wymagany format i jakość. Poprawne dane pomagają uniknąć rozbieżności podczas identyfikacji. Formularz Credityes należy kontrolować przed wysłaniem, szczególnie numery, adresy i aktualne informacje finansowe. Samo uzupełnienie podstawowych pól nie kończy dokumentacji, jeżeli partner zażąda dalszego potwierdzenia przed zawarciem umowy.
Czy pożyczka przez Credityes może być bez zaświadczeń?
Credityes opisuje prosty proces, ale nie potwierdza jednej wspólnej pożyczki bez dokumentowania dochodu. Bez zaświadczeń może oznaczać brak standardowego pisma od pracodawcy przy równoczesnej deklaracji zarobków lub innej metodzie potwierdzenia. Finansujący podmiot określa, jakie informacje są potrzebne do analizy.
Nie należy utożsamiać ograniczonych formalności z brakiem oceny zdolności kredytowej. W procesie Credityes partner może poprosić o dodatkowe dane, dokumenty lub wyjaśnienie. Szybkie dopasowanie oferty nie jest dowodem zakończenia tych czynności. Przed akceptacją warto ustalić, czy wszystkie wymagania już spełniono i czy końcowe warunki pozostają takie same.
Czy Credityes może wymagać rozmowy telefonicznej?
Strona Credityes wskazuje możliwość telefonicznego potwierdzenia danych w niektórych przypadkach. Internetowe rozpoczęcie procesu nie oznacza więc gwarancji zawarcia każdej umowy bez rozmowy. Potrzeba kontaktu może wynikać z procedury partnera lub konieczności wyjaśnienia informacji przekazanych w formularzu.
Warto podać aktualny numer i sprawdzać wiadomości dotyczące zapytania. Credityes nie ustala jednego obowiązkowego przebiegu rozmowy dla wszystkich produktów. Jeśli dodatkowy kontakt jest wymagany, wstępna oferta nie kończy analizy. Należy również rozróżnić potwierdzenie informacji potrzebnych do usługi od dobrowolnego marketingu i odczytać odpowiednie oświadczenia składane w procesie.
Czy pożyczki przez Credityes są bez BIK i BIG?
Nie ma podstaw do przypisania całej platformie Credityes rezygnacji z BIK i BIG. Są to różne źródła informacji, a partnerzy mogą stosować odmienne procedury sprawdzania. Prosty formularz lub brak określonego zaświadczenia nie potwierdzają pominięcia historii kredytowej i pozostałych danych finansowych.
Regulamin Credityes wskazuje brak oceny zdolności przez operatora, ale analizę wniosku prowadzi pożyczkodawca. W konkretnej ofercie trzeba przeczytać zakres sprawdzeń i oświadczeń. Ograniczenie użycia jednej bazy nie oznacza braku innych czynności. Dopasowanie propozycji powinno być odróżnione od ostatecznej oceny możliwości regularnej spłaty i przyznania finansowania.
Czy Credityes wypłaca pieniądze na konto czy na kartę?
Opis kroków Credityes wskazuje pieniądze na koncie bankowym, a inne fragmenty strony używają określenia karty bankowej. Nie potwierdza to samo w sobie osobnej metody przelewu na numer karty. Sposób wypłaty i wymagania dotyczące rachunku wynikają z dokumentów partnera, który udziela finansowania.
Przed podpisaniem trzeba sprawdzić dane do wypłaty, własność konta i metodę identyfikacji. Credityes nie potwierdza wspólnej alternatywy gotówkowej, GIRO lub użycia rachunku innej osoby. Nie należy również podawać numeru karty zamiast konta bez jednoznacznej instrukcji finansującego podmiotu. Dokumenty powinny wyjaśniać, jakie czynności są konieczne do uruchomienia środków.
Jak zacząć wniosek w Credityes?
W Credityes należy wskazać potrzebną kwotę i uzupełnić wymagane informacje zgodnie z aktualną sytuacją. Następnie serwis może przedstawić dopasowaną propozycję. Przed wysłaniem warto sprawdzić poprawność danych i przeczytać regulamin oraz oświadczenia dotyczące usługi, udostępnienia informacji i dobrowolnej komunikacji marketingowej.
Po przejściu do partnera mogą pojawić się dodatkowe pytania lub weryfikacja. Wysłanie formularza Credityes nie jest samo w sobie umową pożyczki. Końcową decyzję trzeba poprzedzić odczytaniem ceny, kwoty wypłaty i harmonogramu. Jeśli finalne warunki różnią się od oczekiwań, należy ponownie ocenić budżet, zanim nastąpi akceptacja zobowiązania.
Czy wstępna oferta Credityes oznacza przyznanie pożyczki?
Wstępna propozycja Credityes może wynikać z dopasowania przekazanych danych do kryteriów partnera. Nie jest automatycznie końcową decyzją ani gwarancją uruchomienia środków. Finansująca instytucja może wymagać dalszej analizy, dokumentów lub potwierdzenia informacji. Regulamin dopuszcza różnice między propozycją platformy a finalnymi warunkami.
Przed podpisaniem trzeba sprawdzić wypłatę, koszt i okres jeszcze raz. W procesie Credityes dopasowanie, decyzja i wpływ na konto są odrębnymi momentami. Nie warto planować wydatku tak, jakby pieniądze były już dostępne po pokazaniu pierwszego ekranu. Ważne jest także spełnienie warunków wypłaty określonych w końcowej umowie.
Czy kolejna propozycja Credityes oznacza nową ocenę wniosku?
Regulamin Credityes przewiduje jedną ofertę jednocześnie i kolejną po nieskorzystaniu z pierwszej lub jej odrzuceniu. Następna propozycja może pochodzić od innej instytucji, która prowadzi własną analizę. Nie należy zakładać, że poprzedni wynik lub zakres weryfikacji wiąże wszystkich kolejnych partnerów.
Każdą ofertę trzeba przeczytać od początku, szczególnie kwotę, cenę i harmonogram. Kolejna propozycja w Credityes nie jest automatycznym ponowieniem tej samej umowy ani zwiększeniem już przyznanego finansowania. Jeśli klient zawrze kilka odrębnych zobowiązań, musi zsumować raty i koszty. Wspólne miejsce rozpoczęcia nie tworzy jednej decyzji i jednego wierzyciela.
Dlaczego partner Credityes odrzucił mój wniosek?
Credityes opisuje między innymi błędy danych, niespełniony warunek wieku i wcześniejszą niespłaconą pożyczkę w danym podmiocie. Nie jest to wyczerpująca lista dla wszystkich instytucji. Finansujący podmiot może stosować dodatkowe kryteria związane z dochodem, zobowiązaniami i możliwością regularnej spłaty.
Jeżeli przyczyną jest nieprawidłowa informacja, potrzebne może być jej sprostowanie. Jeśli problem wynika z wysokich rat lub niewystarczających wpływów, nowy formularz nie usuwa obciążenia budżetu. Credityes może przedstawić inną propozycję, ale nie gwarantuje zgody. Powrót do tego samego pożyczkodawcy wymaga sprawdzenia jego zasad i ewentualnego okresu ponownego wnioskowania.
Czy przez Credityes dostanę pieniądze w 15 minut?
Credityes komunikuje decyzję nawet w 15 minut, co nie jest tożsame z gwarantowaną wypłatą w tym czasie. Proces obejmuje formularz, dopasowanie, czynności partnera, podpisanie i realizację przelewu. Dodatkowe dokumenty lub rozmowa mogą wydłużyć analizę, nawet gdy pierwsza propozycja pojawi się szybko.
Po końcowej decyzji trzeba spełnić warunki uruchomienia pieniędzy. W ofercie Credityes warto sprawdzić metodę i termin przelewu u finansującego podmiotu. Samo przesłanie danych nie potwierdza wpływu po kwadransie. Jeśli wydatek jest pilny, należy oprzeć plan na deklaracji konkretnego partnera i wyjaśnić, od którego momentu liczony jest czas wypłaty.
Czy Credityes działa wieczorem i w weekend?
Formularz Credityes jest przedstawiany jako dostępny o każdej porze przez 7 dni w tygodniu. Można dzięki temu rozpocząć poszukiwanie bez wizyty w placówce. Dostępność strony nie potwierdza jednak całodobowej analizy i wypłat przez wszystkie instytucje. Dalsza czynność może wymagać kontaktu w godzinach obsługi.
Przy wieczornym lub weekendowym wniosku znaczenie ma również sposób przelewu. Szybka oferta nie zapewnia automatycznie wpływu tego samego dnia. W Credityes trzeba potwierdzić warunki partnera, w tym banki i moment uruchomienia środków. Dostęp online 24/7 należy odróżniać od gwarantowanej obsługi całego procesu przez całą dobę.
Jak Credityes dopasowuje oferty i przetwarza dane?
Operator Credityes może wykorzystywać profil użytkownika oparty na danych, preferencjach i zachowaniach oraz informacje historyczne o decyzjach partnerów. Profilowanie pomaga kierować zapytanie do wybranych instytucji. Nie przenosi jednak końcowej decyzji pożyczkowej na platformę i nie oznacza, że każda dopasowana propozycja zostanie zaakceptowana.
Polityka prywatności wskazuje DoAff SIA i Kredora sp. z o.o. jako współadministratorów, a kontakt dotyczący danych to dpo@doaffiliate.net. Użytkownik Credityes może korzystać z właściwych praw, między innymi dostępu, sprostowania i usunięcia przy spełnieniu przesłanek. Po zawarciu umowy partner odpowiada także za własne przetwarzanie związane z finansowaniem.
Czy można wycofać marketing i zakończyć zapytanie w Credityes?
Zgodę marketingową w Credityes można wycofać w odpowiednim zakresie, ale nie oznacza to automatycznego zakończenia wszystkich czynności. Dane mogą być przetwarzane także w związku z usługą, obowiązkami lub roszczeniami. Jeśli klient chce zakończyć zapytanie albo zażądać usunięcia informacji, powinien wskazać ten cel oddzielnie.
Regulamin Credityes przewiduje wiadomości dotyczące przerwanego procesu, jego dokończenia lub innej propozycji. Nie podaje wspólnego limitu ich liczby i okresu. W zgłoszeniu warto określić proces, kanały i oczekiwany skutek. Rezygnacja z reklamy nie jest również odstąpieniem od pożyczki, które kieruje się do finansującej instytucji według właściwej procedury.
Jak spłacać i nadpłacać pożyczkę znalezioną przez Credityes?
Pożyczkę z procesu Credityes spłaca się według dokumentów partnera, na właściwy rachunek i w terminach harmonogramu. Zlecenie przelewu w dniu raty nie zawsze zapewnia terminowe uznanie wpłaty. Przy nadpłacie warto potwierdzić saldo i sposób zaliczenia środków, a później sprawdzić zaktualizowane płatności.
Dla kredytu konsumenckiego przysługuje prawo do częściowej lub całkowitej wcześniejszej spłaty i odpowiedniego obniżenia kosztów za skrócony okres. Pełne rozliczenie powinno nastąpić w ciągu 14 dni. Credityes nie ustala jednej procedury dla partnerów. Po całkowitej spłacie należy również sprawdzić ewentualny zwrot kosztów, a wątpliwości wyjaśnić z wierzycielem wskazanym w umowie.
Co zrobić, jeśli mam problem ze spłatą pożyczki z Credityes?
Przy trudnościach z pożyczką znalezioną przez Credityes trzeba skontaktować się z finansującą instytucją, najlepiej przed terminem płatności. Można opisać problem i zapytać o dostępne rozwiązanie. Zmiana harmonogramu nie jest gwarantowana, a jej koszt i nowe terminy należy sprawdzić przed akceptacją.
Przedłużenie lub refinansowanie wymagają oceny pełnej należności. Kolejna oferta z Credityes nie spłaca automatycznie poprzedniego długu. Jeśli stare zobowiązanie pozostanie aktywne, nowa umowa zwiększy obciążenia. Należy ustalić, co zostanie faktycznie rozliczone, jakie raty pozostaną i czy regularny dochód wystarczy na całą późniejszą spłatę.
Jak odstąpić od pożyczki i złożyć reklamację w Credityes?
Przy umowie objętej ustawą o kredycie konsumenckim przysługuje co do zasady 14 dni na odstąpienie, bez podawania przyczyny. Oświadczenie dotyczące finansowania znalezionego przez Credityes kieruje się do partnera. Następnie zwraca się kapitał i odsetki za faktyczny czas korzystania, według zasad ustawowych, najpóźniej 30 dni od złożenia oświadczenia.
Reklamację umowy, kosztów lub rat również obsługuje finansująca instytucja. Reklamację usługi Credityes kieruje się do DoAff SIA na info@credityes.pl lub adres spółki w Rydze. Regulamin operatora wskazuje 14 dni na rozpatrzenie. Sprawy danych obsługuje dpo@doaffiliate.net. Nie należy utożsamiać tych procedur ani terminu platformy z zasadami wszystkich partnerów.
Podsumowanie oferty Credityes – szybka pożyczka online
Credityes pozwala rozpocząć poszukiwanie pożyczki online przez formularz i dopasowanie propozycji wybranej instytucji. Główne elementy strony komunikują kwoty do 100 000 zł, szybką decyzję i preferencyjne RRSO dla części nowych klientów. Usługa platformy jest bezpłatna dla użytkownika, natomiast umowę zawiera się z partnerem, który ustala cenę i wymagania oraz obsługuje zobowiązanie.
Najważniejsze przy wyborze są pieniądze do dyspozycji, pełny koszt i harmonogram. RRSO od 0,01% nie jest wspólną ceną wszystkich produktów, a przykład dla 5 000 zł ma odrębne parametry i datę kalkulacji. Rozbieżne zapisy kwot oraz wieku wymagają potwierdzenia konkretnej oferty. Wstępna propozycja może też zmienić się po analizie pożyczkodawcy.
Credityes przedstawia jedną ofertę jednocześnie i przewiduje kolejną po nieskorzystaniu z wcześniejszej lub jej odrzuceniu. Dalszy proces może wymagać dokumentów albo rozmowy telefonicznej. Decyzja, podpisanie i przelew są różnymi etapami, dlatego deklaracji 15 minut nie należy traktować jako gwarantowanego terminu wpływu. Przy kilku umowach trzeba ocenić sumę wszystkich rat i kosztów.
Na Moneta24.pl przedstawiamy Credityes jako sposób dotarcia do propozycji finansowania, którego przydatność zależy od dostępnych warunków oraz sytuacji klienta. Podstawą decyzji powinny być spójne dokumenty partnera i możliwość spłaty z regularnych środków. Informacje sprawdzono 13 października 2026 r.
Podobne Produkty
Może Cię zainteresować…


