Pożyczka na raty taRata – oferty, koszty i wymagania
Pożyczka na raty online taRata umożliwia bezpłatne wyszukiwanie propozycji wybranych instytucji przez jeden formularz. Serwis komunikuje kwoty od 100 do 150 000 zł i okres do 120 miesięcy, a dostępność oraz koszty ustala konkretny partner. Przed wyborem sprawdź RRSO, raty i całkowitą kwotę do zapłaty w dokumentach pożyczkodawcy.
Sprawdź teraz
taRata – pożyczka na raty online dopasowana do potrzeb
Pożyczka na raty online taRata to propozycja dla osób, które chcą rozpocząć poszukiwanie finansowania przez jeden formularz i sprawdzić oferty współpracujących instytucji. Serwis komunikuje możliwość wnioskowania o kwotę od 100 do 150 000 zł i okres sięgający 120 miesięcy. Są to parametry prezentowane przez platformę, a dostępność konkretnej kwoty i harmonogramu zależy od propozycji partnera oraz wyniku oceny klienta.
taRata pomaga wyszukać finansowanie, lecz sama nie wypłaca pożyczki. Operatorem serwisu jest Findao sp. z o.o., a umowę klient zawiera z wybraną instytucją finansującą. To ona określa cenę, przeprowadza ocenę zdolności kredytowej i odpowiada za późniejsze rozliczenie zobowiązania. Przez platformę mogą być prezentowane różne produkty, dlatego nie należy przypisywać wszystkim jednej prowizji, RRSO lub sposobu weryfikacji.
Korzystanie z usługi wyszukiwania jest bezpłatne dla użytkownika. Nie oznacza to jednak, że każda znaleziona pożyczka jest darmowa. Przed akceptacją finansowania trzeba sprawdzić kwotę do wypłaty, raty, wszystkie koszty i sumę do oddania. Warto także odróżnić propozycję widoczną w taRata od ostatecznych warunków umowy, które mogą wymagać dodatkowego potwierdzenia u pożyczkodawcy.
Najważniejsze parametry pożyczek dostępnych przez taRata
taRata skupia oferty wybranych partnerów, a nie jeden produkt z identycznymi warunkami dla wszystkich klientów. Poniższa tabela przedstawia dane komunikowane przez serwis i wskazuje elementy ustalane dopiero przez instytucję udzielającą finansowania. Takie rozróżnienie pomaga uniknąć porównywania parametrów pochodzących z różnych propozycji.
| Parametr | Informacja |
|---|---|
| Nazwa na Moneta24 | Pożyczka na raty online taRata |
| Charakter usługi | Wyszukiwanie i prezentowanie ofert wybranych partnerów |
| Komunikowany zakres kwot | Od 100 do 150 000 zł; dostępność zależy od oferty |
| Maksymalny komunikowany okres | 120 miesięcy, czyli 10 lat |
| Minimalny okres | W serwisie występują różne informacje: 1 miesiąc, 3 miesiące i 61 dni |
| Koszt usługi platformy | 0 zł dla użytkownika |
| Koszt pożyczki | Zależy od konkretnego pożyczkodawcy i warunków umowy |
| RRSO i oprocentowanie | Indywidualne dla wybranej oferty |
| Rozpoczęcie procesu | Formularz online po wyborze kwoty i okresu |
| Podstawowe wymagania serwisu | Pełnoletność, dokument tożsamości, polskie obywatelstwo, telefon i rachunek w polskim banku |
| Ocena zdolności kredytowej | Przeprowadzana przez instytucję finansującą |
| Wypłata | Przez pożyczkodawcę, zgodnie z jego procedurą i umową |
| Spłata oraz obsługa | U instytucji, z którą klient zawiera umowę |
| Operator platformy | Findao sp. z o.o. |
Wybranie maksymalnej kwoty lub najdłuższego okresu nie zapewnia otrzymania takiego finansowania. Indywidualna oferta może przewidywać inny limit, terminy i cenę. Wiążące dane należy sprawdzić w dokumentach pożyczkodawcy, a tabelę traktować jako opis sposobu działania platformy i jej komunikowanych możliwości.
Czy taRata udziela pożyczek?
Zgodnie z regulaminem Findao, taRata świadczy usługę wyszukiwania i porównywania propozycji pożyczek. Operator nie jest podmiotem udzielającym finansowania i nie podejmuje decyzji kredytowych. Udostępnia określone dane użytkownika współpracującym instytucjom, aby uzyskać wstępne propozycje, a następnie może przedstawić jedną lub kilka ofert.
Pożyczkodawca jest stroną umowy pożyczki. To u niego klient sprawdza ostateczne warunki, przechodzi wymaganą weryfikację i akceptuje zobowiązanie. Regulamin platformy przewiduje przekierowanie do strony wybranej instytucji oraz możliwość wymagania przez nią dodatkowych danych. Jeden formularz początkowy nie zawsze oznacza zakończenie wszystkich formalności.
Ten podział ma znaczenie także po wypłacie. Pytania o raty, wcześniejsze rozliczenie, saldo i trudności w spłacie należy kierować do firmy wskazanej w umowie. Obsługa taRata pomaga w sprawach dotyczących funkcjonowania platformy, ale nie zastępuje obsługi konkretnej pożyczki. Przed akceptacją warto zapisać nazwę instytucji, jej dane kontaktowe i numer zobowiązania.
Pożyczka od 100 do 150 000 zł – zakres wyszukiwania a dostępna oferta
Na stronie taRata można wskazać oczekiwaną kwotę, a komunikowany zakres wynosi 100-150 000 zł. Tak szeroki przedział opisuje możliwości wyszukiwania w serwisie. Nie oznacza, że każdy partner udziela pożyczek w całym zakresie ani że dana osoba uzyska maksymalny limit. Znaczenie mają rodzaj produktu, wymagania instytucji oraz sytuacja finansowa wnioskodawcy.
Kwota wnioskowana może różnić się od przyznanej. Pożyczkodawca może zaproponować mniej środków, inny okres lub odmówić zawarcia umowy. Zanim klient zaakceptuje niższą propozycję, warto ustalić, czy nadal pozwala ona pokryć planowany wydatek i czy odpowiada oczekiwanej cenie. Uzupełnianie brakującej sumy kolejnym zobowiązaniem zwiększa łączne obciążenie budżetu.
Trzeba również rozróżnić kapitał do dyspozycji, ewentualne kredytowane koszty i całkowitą spłatę. Kwota obejmująca finansowaną prowizję nie musi w całości trafiać na rachunek klienta. Najlepiej porównywać otrzymane propozycje według rzeczywiście dostępnych pieniędzy oraz pełnej sumy do zapłaty, a nie wyłącznie największej wartości podanej w formularzu.
Okres spłaty i liczba rat w taRata
Serwis taRata komunikuje okres sięgający 120 miesięcy, czyli 10 lat. Minimalny termin jest opisany niespójnie: na głównej stronie narzędzie pokazuje jeden miesiąc, w części opisowej występują trzy miesiące, a stopka wskazuje 61 dni. Nie należy z tych danych tworzyć jednego pewnego zakresu dostępnego u wszystkich partnerów.
Liczba rat w indywidualnej ofercie zależy od produktu i przyznanej kwoty. Długi okres pozwala rozłożyć zwrot w czasie, ale może zwiększać koszt korzystania z pieniędzy. Przed wyborem warto porównać kilka harmonogramów dla tego samego kapitału i sprawdzić, jak zmieniają się rata oraz całkowita kwota do zapłaty.
Ostatecznie należy kierować się umową. Trzeba ustalić datę pierwszej płatności, liczbę rat, termin ostatniej oraz wysokość każdej należności. Maksimum 120 miesięcy nie jest obietnicą, że tak długi okres wystąpi w otrzymanej propozycji. Również wyświetlana w narzędziu data spłaty nie zastępuje zatwierdzonego harmonogramu pożyczkodawcy.
Na co można przeznaczyć pożyczkę na raty online?
Pożyczka ratalna może służyć finansowaniu potrzeb konsumpcyjnych, takich jak naprawa samochodu, zakup wyposażenia mieszkania lub większy planowany wydatek. taRata pozwala rozpocząć wyszukiwanie według oczekiwanej kwoty i okresu. Przeznaczenie środków oraz ewentualne ograniczenia trzeba jednak sprawdzić w warunkach konkretnego produktu.
Przed wnioskiem warto określić rzeczywisty koszt zakupu i miesięczną kwotę możliwą do przeznaczenia na ratę. Finansowanie rozłożone w czasie nadal obciąża przyszłe dochody. Całkowity koszt pożyczki powinien być uwzględniony w ocenie wydatku, zwłaszcza gdy pożyczane pieniądze mają pokrywać regularny brak środków na bieżące rachunki.
Jeżeli celem jest spłata innych zobowiązań, należy ustalić, czy otrzymana propozycja przewiduje taki sposób wykorzystania kapitału i jak nastąpi rozliczenie. Nie każda pożyczka gotówkowa jest kredytem konsolidacyjnym, a niższa miesięczna rata nie zawsze oznacza niższy łączny koszt. Nazwa platformy nie przesądza też o dostępności finansowania firmowego lub zabezpieczonego.
Jeden formularz i propozycje różnych instytucji
Usługa taRata polega na zebraniu danych i wyszukaniu propozycji u współpracujących partnerów. Regulamin przewiduje profilowanie, czyli automatyczne analizowanie informacji, preferencji i zachowań użytkownika w celu dopasowania odbiorców zgłoszenia. Algorytm może przekazać dane tylko wybranym pożyczkodawcom, których wcześniejsze decyzje wskazują większą szansę uzyskania oferty.
Oznacza to, że jeden formularz nie musi być przesyłany do każdej instytucji obecnej na rynku ani nawet do wszystkich partnerów równocześnie. Operator może zaprezentować jedną lub kilka propozycji. Zakres wyników zależy od dostępnych produktów, przekazanych danych i procesu dopasowania. Automatyczna selekcja partnerów jest odrębna od właściwej oceny zdolności kredytowej.
Takie rozwiązanie może ograniczać potrzebę rozpoczynania poszukiwań na wielu stronach, ale nie gwarantuje znalezienia najtańszego finansowania. Regulamin wyraźnie ogranicza zakres do wybranych pożyczkodawców. Warto ocenić otrzymane warunki i sprawdzić, czy przedstawiona propozycja odpowiada potrzebom, zamiast traktować kolejność lub obecność oferty jako niezależne potwierdzenie jej przewagi cenowej.
Kalkulator taRata – wybór kwoty i okresu
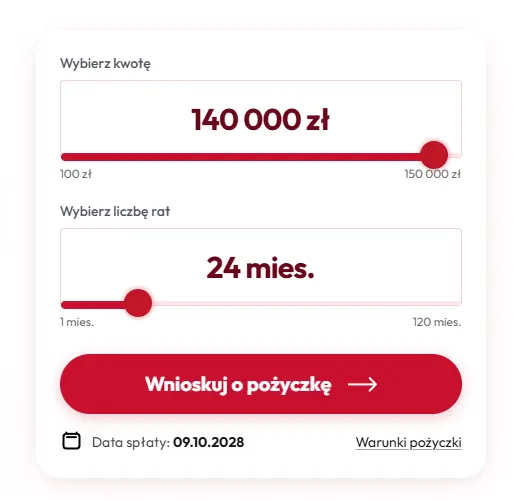
Kalkulator taRata pozwala wybrać oczekiwaną kwotę i długość spłaty przed przejściem do formularza. Ustawienia opisują preferencje osoby zainteresowanej finansowaniem. Nie są decyzją o przyznaniu kapitału ani zatwierdzeniem ceny. Ostateczna propozycja może zostać ustalona dopiero po przekazaniu i analizie dodatkowych informacji.
Przy korzystaniu z narzędzia warto wybierać parametry wynikające z budżetu, a nie wyłącznie najwyższy dostępny limit. Kwota potrzebna na wydatek oraz możliwa miesięczna rata powinny być punktem wyjścia. Jeżeli strona pokazuje przykład lub prognozowany termin, trzeba sprawdzić, czy odnoszą się one do aktualnie wybranych ustawień czy do osobnej kalkulacji reklamowej.
Przed zawarciem umowy przez taRata należy otrzymać pełne dane kosztowe od instytucji finansującej. Formularz informacyjny i harmonogram pozwalają ustalić, ile pieniędzy zostanie wypłacone i ile trzeba oddać. Kalkulator platformy pomaga rozpocząć wyszukiwanie, natomiast nie zastępuje tych dokumentów ani oceny zdolności do regulowania rat.
Jak porównywać oferty otrzymane przez taRata?
Najlepiej zestawiać propozycje dla tej samej lub zbliżonej kwoty i okresu. RRSO jest ważnym wskaźnikiem, ale do decyzji potrzebne są również koszty w złotych, terminy i zakres dodatkowych usług. Oferta z niższą ratą może przewidywać dłuższą spłatę i wyższy koszt całkowity. taRata ułatwia uzyskanie propozycji, lecz ich ocena nadal wymaga przeczytania warunków.
| Element porównania | Co sprawdzić przed wyborem? |
|---|---|
| Kwota do wypłaty | Ile pieniędzy rzeczywiście otrzyma klient? |
| Raty i terminy | Liczba płatności, wysokość pierwszej i ostatniej raty, daty spłaty |
| Całkowity koszt | Suma odsetek, prowizji i pozostałych wymaganych kosztów |
| Suma do zapłaty | Łączny kapitał i koszt przy przyjętym harmonogramie |
| RRSO | Wskaźnik odnoszący się do konkretnej kwoty i okresu |
| Oprocentowanie | Stopa stała lub zmienna i zasady ewentualnej zmiany |
| Dodatkowe usługi | Dobrowolność, cena, sposób finansowania i warunki rezygnacji |
| Wcześniejsza spłata | Rozliczenie kosztów i wpływ nadpłaty na harmonogram |
Warto porównać dane pokazane przez platformę z dokumentami otrzymanymi od partnera. Różnica między wstępną a finalną ofertą powinna zostać wyjaśniona przed akceptacją. Klient nie musi wybierać propozycji, która nie odpowiada jego potrzebom lub możliwościom, tylko dlatego, że pojawiła się po wysłaniu formularza.
Czy korzystanie z taRata jest bezpłatne?
Regulamin Findao wskazuje, że usługi platformy są nieodpłatne dla użytkownika. Serwis taRata wyjaśnia, że wynagrodzenie za pozyskanie klienta otrzymuje od firmy finansującej, jeżeli zainteresowany skorzysta z przedstawionej propozycji. Bezpłatność dotyczy więc wyszukiwania i prezentacji ofert, a nie automatycznego zniesienia kosztów pożyczki.
Prowizja pożyczkodawcy wskazana w umowie jest innym elementem niż wynagrodzenie operatora platformy. Klient powinien sprawdzić, jakie opłaty ponosi w ramach wybranego produktu, nawet gdy sam formularz jest darmowy. Do wydatków związanych z korzystaniem z serwisu może dochodzić zwykły koszt dostępu do internetu według taryfy własnego operatora.
Nie należy rozumieć haseł „za darmo” jako informacji o zerowej sumie odsetek dla każdej oferty. Jeżeli partner proponuje promocję z RRSO 0%, musi ona mieć własne warunki i konkretny zakres. Przy wyborze podstawą są kwota kapitału oraz całkowita kwota do zapłaty w dokumentach tej propozycji.
Koszty pożyczki ratalnej: odsetki, prowizja i dodatkowe opłaty
Koszt pożyczki przez taRata ustala instytucja finansująca. Może obejmować odsetki, prowizję i pozostałe wymagane opłaty. Nie ma jednej wspólnej ceny platformy dla wszystkich produktów. Przed zawarciem umowy należy ustalić całkowity koszt w złotych oraz sumę należną przy terminowej spłacie zgodnie z harmonogramem.
Osobnej uwagi wymagają kredytowane koszty. Jeżeli opłata jest finansowana pożyczką, może zwiększać zadłużenie, mimo że klient nie otrzymuje tej części pieniędzy na własne wydatki. Podobnie zakup dodatkowej usługi lub ubezpieczenia może wpływać na ratę i łączną spłatę. Trzeba sprawdzić, czy dodatek jest dobrowolny, ile kosztuje i co daje.
Oprocentowanie stałe i zmienne mogą występować w różnych propozycjach. Przy zmiennej stopie warto przeczytać mechanizm jej aktualizacji oraz wpływ na raty i koszt. Samo niskie oprocentowanie nominalne nie opisuje całej ceny, jeżeli pobierana jest prowizja. RRSO, suma do zapłaty i harmonogram pozwalają ocenić te elementy łącznie.
RRSO i przykłady kosztów prezentowane przez taRata
Strona taRata pokazuje kilka odrębnych przykładów, które nie opisują jednej uniwersalnej pożyczki. W stopce przedstawia kapitał 15 000 zł, okres 24 miesięcy, zmienne oprocentowanie 14,50%, RRSO 44,4%, koszt 6 645 zł i sumę do zapłaty 21 645 zł. Podaje też ratę 902 zł. Pomnożenie takiej raty przez 24 daje jednak 21 648 zł, czyli o 3 zł więcej niż wskazana suma. Bez pełnego harmonogramu nie można samodzielnie ustalić wysokości ostatniej płatności.
W oknie „Warunki pożyczki” występuje inny przykład: 10 000 zł na 36 miesięcy, RRSO 11,61% i stałe oprocentowanie 3,99%. Zestawienie poniżej zachowuje wartości opublikowane przez serwis, a obliczenia rat wyraźnie oddziela jako sprawdzenie redakcyjne Moneta24. Nie stanowi potwierdzonej indywidualnej oferty.
| Pozycja z okna „Warunki pożyczki” | Wartość opublikowana lub wynik sprawdzenia |
|---|---|
| Kapitał bez kredytowanych kosztów | 10 000,00 zł |
| Okres | 36 miesięcy |
| Oprocentowanie stałe | 3,99% rocznie |
| RRSO | 11,61% |
| Prowizja | 1 087,35 zł |
| Odsetki | 695,73 zł |
| Koszt podany przez serwis | 1 791,18 zł |
| Suma do zapłaty podana przez serwis | 11 791,18 zł |
| Podane raty | 35 po 332,23 zł, ostatnia 332,33 zł |
| Suma prowizji i odsetek – obliczenie Moneta24 | 1 783,08 zł, o 8,10 zł mniej niż podany koszt |
| Suma rat – obliczenie Moneta24 | 11 960,38 zł, o 169,20 zł więcej niż podana suma spłaty |
Rozbieżności oznaczają, że tego zestawienia nie można użyć jako poprawnego harmonogramu ani podstawy wyliczenia własnej raty. Także pozostałe przykłady w treści strony wymagają sprawdzenia. RRSO i koszt konkretnej propozycji trzeba odczytać z dokumentów partnera. Nie należy wybierać najniższej liczby z różnych przykładów i przypisywać jej całej usłudze taRata.
Darmowa pierwsza pożyczka – kiedy taka oferta może być dostępna?
Serwis taRata informuje o możliwości znalezienia promocji u firm, które oferują pierwszą pożyczkę bez kosztów. Dostępność zależy od partnera, produktu i zasad kwalifikacji. Nowy klient platformy nie musi być nowym klientem pożyczkodawcy, szczególnie jeżeli wcześniej korzystał już z jego usług pod tą samą lub inną marką.
Przed wyborem warto sprawdzić, do jakiej kwoty i okresu obowiązuje promocja, jakie czynności są wymagane i co następuje przy nieterminowej spłacie. Określenie darmowa pożyczka powinno oznaczać konkretny wariant z potwierdzonym zerowym kosztem. Bezpłatny wniosek albo opłata 0 zł za jedną usługę nie wystarczają, aby tak opisać całe zobowiązanie.
Nie ma podstaw do zapewnienia, że pożyczka ratalna do 150 000 zł będzie dostępna bez odsetek lub prowizji. Zakres reklamowany przez platformę i zakres promocji partnera to różne informacje. Całkowita kwota do zapłaty oraz regulamin właściwej promocji pozwalają ustalić, czy oferta rzeczywiście odpowiada oczekiwaniu zwrotu wyłącznie kapitału.
Kto może złożyć wniosek przez taRata?
Regulamin Findao pozwala korzystać z wyszukiwania osobie fizycznej pełnoletniej, z pełną zdolnością do czynności prawnych. Serwis taRata wskazuje także dowód osobisty, polskie obywatelstwo, telefon komórkowy i konto w polskim banku. W wyjaśnieniach dotyczących rachunku mówi o koncie, na które wpływa wynagrodzenie i na które ma trafić wypłata.
Wymagania partnera taRata mogą być bardziej szczegółowe. Instytucja finansująca może stosować własny przedział wieku, kryteria dotyczące dochodu i zasady potwierdzania informacji. Ogólne fragmenty strony opisujące inne warianty nie są gwarancją, że dana propozycja będzie dostępna np. dla osoby bez polskiego obywatelstwa. Przed wysłaniem danych warto sprawdzić warunki właściwego produktu.
Spełnienie wymagań formalnych nie zapewnia przyznania pieniędzy. Pożyczkodawca analizuje możliwości spłaty, a platforma może nie znaleźć odpowiadającej propozycji. Pozytywna ocena zdolności kredytowej i świadoma akceptacja warunków pozostają kluczowe, nawet gdy początkowy proces jest krótki i odbywa się przez internet.
Dokumenty, źródło dochodu i pożyczka bez zaświadczeń
Przy korzystaniu z taRata warto przygotować dane dokumentu tożsamości, kontaktu, rachunku i dochodu. Polityka prywatności operatora opisuje również kategorie informacji dotyczących gospodarstwa domowego, zatrudnienia, wydatków i istniejących zobowiązań. Nie oznacza to, że każde pole będzie wymagane w identyczny sposób u wszystkich użytkowników, lecz pokazuje zakres danych możliwych w procesie.
Serwis pożyczkowy taRata wspomina o ofertach bez zaświadczeń o dochodach i bez kontaktu telefonicznego z pracodawcą. Takie uproszczenie nie wyklucza innych metod potwierdzania sytuacji finansowej. Po przekierowaniu partner może wymagać dodatkowych danych lub dokumentów, zwłaszcza gdy przekazane informacje nie wystarczają do oceny wniosku.
Źródło i regularność dochodu warto opisać zgodnie z rzeczywistością. Nie należy zakładać, że każdy partner akceptuje wszystkie rodzaje wpływów lub finansuje osoby bez dochodu. Przy ocenie budżetu trzeba uwzględnić także inne raty, koszty mieszkania i utrzymania. Sam brak papierowego zaświadczenia nie zmniejsza przyszłego obowiązku spłaty.
BIK, KRD, ERIF i ocena zdolności kredytowej
Serwis taRata wyjaśnia, że właściwą ocenę zdolności kredytowej przeprowadzają firmy finansujące. Operator może dopasowywać i kierować zgłoszenia na podstawie profilu, ale regulamin oddziela tę czynność od analizy kredytowej partnera. Różni pożyczkodawcy mogą korzystać z różnych źródeł informacji i stosować własne kryteria.
Nazwy BIK, KRD i ERIF pojawiają się na stronie w kontekście historii i zadłużenia. Nie należy na tej podstawie twierdzić, że każdy partner sprawdza identyczny zestaw baz albo że wszystkie oferty pomijają konkretną bazę. BIK gromadzi także informacje o prawidłowo spłacanych zobowiązaniach, dlatego samo określenie „jestem w BIK” nie oznacza zaległości.
Istotne są rodzaj wpisu, aktualne zadłużenie i zdolność do opłacania następnej raty. Brak negatywnych informacji nie gwarantuje maksymalnego limitu, jeżeli dochody są niewystarczające. Podobnie sprawdzanie wybranych baz zamiast innych nie jest równoznaczne z finansowaniem bez weryfikacji. Warunki trzeba ocenić u konkretnej instytucji.
Pożyczka z negatywną historią – co oznaczają deklaracje taRata?
taRata komunikuje możliwość szukania finansowania również przy negatywnych wpisach. Taką deklarację należy rozumieć jako dopuszczenie indywidualnej oceny u partnerów, a nie zapewnienie pozytywnej decyzji. Rodzaj zaległości, ich wysokość, bieżące dochody i inne raty mogą wpływać na wynik wniosku.
Marka taRata pokazuje również statystykę 93% pozytywnych decyzji. Nie stanowi ona gwarancji dla konkretnej osoby ani potwierdzenia, że odmowa jest niemożliwa. Bez dokładnej metodologii nie należy przekładać procentu na indywidualne prawdopodobieństwo otrzymania pieniędzy. Regulamin operatora wprost wyklucza gwarancję udzielenia pożyczki przez wskazanego partnera.
Przy istniejących zaległościach warto sprawdzić, czy nowa rata nie pogłębi problemu. Pożyczka dla zadłużonych nadal jest zobowiązaniem wymagającym spłaty. Jeżeli nie ma odpowiedniej propozycji, ponowienie formularza z tymi samymi danymi nie zapewnia zmiany wyniku. Najpierw warto wyjaśnić błędy w danych i przeanalizować realny budżet.
Weryfikacja tożsamości i rachunku bankowego
taRata zbiera dane potrzebne do rozpoczęcia wyszukiwania, a wybrany partner przeprowadza weryfikację zgodnie z własną procedurą. Sprawdzenie tożsamości i rachunku jest odrębnym etapem od wyboru kwoty w kalkulatorze. Serwis nie daje podstaw do przypisania wszystkim ofertom jednej metody, np. przelewu określonej kwoty lub konkretnej aplikacji bankowej.
Warto ustalić, czy proces wymaga dokumentu, potwierdzenia danych bankowych lub dodatkowej autoryzacji. Własny rachunek w polskim banku jest wskazywany w wymaganiach taRata, a serwis odnosi się do konta otrzymującego wynagrodzenie. Podanie rachunku innej osoby może nie spełniać wymagań partnera i wymaga wyjaśnienia przed dalszymi formalnościami.
Hasło bez weryfikacji u pracodawcy nie oznacza braku identyfikacji klienta i oceny możliwości spłaty. Dane należy przekazywać zgodnie z instrukcją instytucji, a przed potwierdzeniem operacji sprawdzić jej cel. Metodę stosowaną w jednym produkcie partnera trzeba każdorazowo potwierdzić dla rzeczywiście wybranej propozycji.
Jak złożyć wniosek o pożyczkę przez taRata?
Proces taRata rozpoczyna się od wskazania preferencji i uzupełnienia formularza. Pierwszy krok formularza obejmuje m.in. imię, nazwisko, PESEL, telefon i e-mail; nazwisko panieńskie matki jest oznaczone jako opcjonalne. Dalszy zakres informacji zależy od procesu oraz wymagań partnera, który będzie analizował możliwość finansowania.
- Wybierz kwotę i okres odpowiadające planowanemu wydatkowi oraz możliwościom spłaty.
- Uzupełnij wymagane dane zgodnie z rzeczywistością i sprawdź ich poprawność.
- Przeczytaj regulamin, informacje o danych i zgody, rozróżniając wymagane oświadczenia od dobrowolnego marketingu.
- Zapoznaj się z przedstawionymi propozycjami, porównując kapitał, ratę i łączny koszt.
- Przejdź do wybranego pożyczkodawcy, uzupełnij potrzebne informacje i przejdź jego weryfikację.
- Sprawdź finalne dokumenty i zaakceptuj warunki, jeżeli odpowiadają potrzebom i budżetowi.
- Odbierz wypłatę i zachowaj harmonogram, dane umowy oraz informacje do płatności.
Jeżeli propozycje są nieodpowiednie, nie należy traktować ich pojawienia się jako obowiązku zaciągnięcia pożyczki. Nowy wniosek może również zmieniać dostęp do wcześniejszych wyników: formularz ostrzega, że jego ponowne wypełnienie powoduje utratę dostępu do aktualnych ofert. Warto wcześniej zapisać ich warunki i wyjaśnić potrzebę ponowienia zgłoszenia.
Dane osobowe, zgody marketingowe i kontakt z partnerami
Administratorem danych w ramach platformy jest Findao sp. z o.o.. Regulamin opisuje przekazywanie określonego zestawu informacji partnerom w celu uzyskania propozycji finansowania. Operator może korzystać z profilowania przy wyborze odbiorców zgłoszenia. Zakres danych udostępnianych na potrzeby wyszukiwania należy odróżnić od osobnej zgody na ich użycie do marketingu.
Formularz rozdziela akceptację regulaminu od zgód na wiadomości e-mail, SMS i połączenia telefoniczne, dotyczące operatora lub partnerów. Komunikacja marketingowa jest opisana jako dobrowolna. Zgody można cofnąć przez wskazany formularz rezygnacji nosms.pl lub kontakt z inspektorem pod adresem iod@findao.pl. Cofnięcie nie zmienia zgodności wcześniejszego przetwarzania dokonanego na podstawie zgody.
Regulamin przewiduje również określony kontakt związany z pierwotnym zgłoszeniem: do trzech wiadomości w ciągu 90 dni w opisanych sytuacjach uzupełniania ofert albo przywracania przerwanej sesji. Są to osobno opisane przypadki, a nie ogólny limit całego marketingu. Usunięcie zgody nie oznacza automatycznego usunięcia wszystkich danych przetwarzanych na innych podstawach ani anulowania pożyczki u partnera.
Wybór oferty i zawarcie umowy z pożyczkodawcą
Oferta wyświetlona w taRata jest informacją pomagającą porównać propozycje. Regulamin nie gwarantuje identyczności takiej propozycji z finalną ofertą partnera. Po przekierowaniu instytucja może poprosić o inne dane, przeprowadzić dodatkową analizę lub zaproponować odmienne parametry. Każdą zmianę warto sprawdzić przed podjęciem wiążącej decyzji.
Podstawą akceptacji powinny być formularz informacyjny, umowa i harmonogram właściwej pożyczki. Należy przeczytać kwotę do wypłaty, wszystkie opłaty, RRSO, oprocentowanie, terminy i zasady dodatkowych usług. Jeżeli pojawia się pełnomocnictwo lub inny sposób elektronicznego zawarcia, trzeba zapoznać się z jego zakresem, zamiast zakładać wspólną metodę dla całej platformy.
Wysłanie formularza taRata nie jest samo w sobie zawarciem umowy pożyczki. Jednocześnie regulamin operatora przewiduje odrębną umowę o usługę elektroniczną w związku z korzystaniem z portalu. Te relacje należy odróżniać: wybór oferty, zgoda marketingowa i akceptacja finansowania mają inne skutki oraz inne zasady zakończenia.
Jak szybko pieniądze mogą trafić na konto?
taRata przedstawia szybkie wyszukiwanie propozycji i możliwość wypłaty nawet w 15 minut u partnerów. Strona wymienia również dłuższe czasy, od około doby do 1-2 dni roboczych w zależności od fragmentu opisu. Takie komunikaty nie tworzą jednego gwarantowanego terminu wypłaty dla każdego klienta i produktu.
Trzeba oddzielić czas wypełnienia formularza, otrzymania propozycji, decyzji partnera, zawarcia umowy i wpływu przelewu. Każdy etap może wymagać dodatkowych czynności. Weryfikacja dokumentów, godziny pracy instytucji, weekendy i sposób realizacji płatności wpływają na możliwość otrzymania pieniędzy w krótkim czasie.
Przed akceptacją najlepiej sprawdzić termin uruchomienia wypłaty w dokumentach konkretnej oferty. Wysłanie środków przez pożyczkodawcę i zaksięgowanie ich na rachunku klienta nie zawsze następują równocześnie. Finansowania nie warto traktować jako już dostępnego tylko dlatego, że w serwisie pojawiła się propozycja lub komunikat o szybkiej decyzji.
Spłata rat i obsługa pożyczki po zawarciu umowy
Po zawarciu umowy raty spłaca się instytucji finansującej, według otrzymanego harmonogramu. Numer rachunku, tytuł przelewu i dostępne metody płatności muszą odpowiadać konkretnemu zobowiązaniu. taRata nie jest wspólnym odbiorcą rat wszystkich prezentowanych produktów i nie prowadzi jednego uniwersalnego panelu rozliczeń pożyczkodawców.
Harmonogram miesięczny określa wysokość i terminy płatności. Warto sprawdzić również ostatnią ratę, która może różnić się od wcześniejszych, oraz zasady uznania wpłaty za terminową. Jeżeli umowa odnosi termin do zaksięgowania środków u odbiorcy, zlecenie przelewu w ostatnim dniu może okazać się niewystarczające.
W zależności od partnera obsługa może odbywać się przez panel klienta, aplikację lub infolinię. Dostępność funkcji trzeba sprawdzić w otrzymanej ofercie. Potwierdzenia płatności i korespondencję warto zachowywać. W razie rozbieżności saldo należy wyjaśnić u właściwej instytucji, podając numer umowy i dane wykonanej wpłaty.
Nadpłata i wcześniejsza spłata pożyczki
W przypadku finansowania objętego ustawą o kredycie konsumenckim wcześniejsza spłata całości lub części jest prawem klienta. Nie należy przedstawiać jej wyłącznie jako dobrowolnej korzyści dostępnej u wybranych partnerów. Rozliczenie należy przeprowadzić u instytucji finansującej, ponieważ taRata pomaga wyszukać ofertę, ale nie zamyka zobowiązania.
Przed pełną spłatą warto ustalić aktualną należność i dane rachunku. Obniżenie całkowitego kosztu powinno uwzględniać okres, o który skrócono umowę, także w odniesieniu do odpowiedniej części prowizji i innych kosztów. Nie trzeba zakładać, że do zamknięcia zawsze należy zapłacić sumę wszystkich rat z pierwotnego harmonogramu.
Przy nadpłacie częściowej należy sprawdzić, jak zmienia się plan: czy obniżane są raty, skracany okres, czy stosowany jest inny przewidziany sposób rozliczenia. Nie warto samodzielnie pomijać kolejnej płatności bez potwierdzenia. Ewentualna prowizja za wcześniejszą spłatę wymaga ustawowych warunków i właściwego postanowienia umowy; nie jest automatyczną opłatą każdej pożyczki.
Opóźnienie w spłacie i możliwości uzgodnienia nowych warunków
Opóźnienie w spłacie może powodować odsetki za zaległość i dalsze konsekwencje wynikające z umowy oraz prawa. Nie oznacza jednak automatycznego naliczenia dowolnej opłaty za każdą wiadomość czy czynność windykacyjną. Koszty należy sprawdzić w dokumentach konkretnego produktu i wyjaśnić u pożyczkodawcy.
Jeżeli pojawiają się trudności, warto możliwie szybko skontaktować się z instytucją finansującą. Można zapytać o restrukturyzację, zmianę harmonogramu lub przerwę, jeśli są dostępne dla własnej umowy. Platforma taRata nie zapewnia wspólnej usługi wakacji kredytowych ani automatycznego przedłużenia każdej pożyczki. Uzgodnienia wymagają potwierdzenia.
Wpłata części raty zmniejsza należność, lecz sama nie zmienia terminu ani nie oznacza, że reszta przestała być zaległa. Podobnie prośba o pomoc nie gwarantuje akceptacji nowego planu. Przy poszukiwaniu rozwiązania warto porównać jego łączny koszt i zachować korespondencję, a nie opierać budżetu na niepotwierdzonych założeniach.
Odstąpienie od umowy, reklamacje i rezygnacja z usług platformy
Przy pożyczce objętej ustawą o kredycie konsumenckim klient ma zasadniczo 14 dni na odstąpienie bez podania przyczyny. Po złożeniu oświadczenia należy zwrócić kapitał i należne odsetki za faktyczny czas korzystania, nie później niż w ustawowym terminie 30 dni od odstąpienia. Właściwy formularz i dane należy sprawdzić w dokumentach pożyczkodawcy. Nie jest to rezygnacja z samego wyszukiwania ofert.
Reklamacje pożyczki kieruje się do instytucji, z którą zawarto umowę. Natomiast regulamin Findao wskazuje reklamacje działania platformy lub newslettera na iod@findao.pl albo adres korespondencyjny spółki i przewiduje odpowiedź nie później niż w ciągu 14 dni od otrzymania. Ten termin dotyczy usług operatora i nie powinien być przypisywany automatycznie procedurze każdej instytucji finansującej.
Regulamin opisuje usługę portalu trwającą 90 dni od ostatniej aktywności oraz osobną rezygnację z newslettera przez odpowiedni przycisk w wiadomości lub kontakt ze spółką. Wycofanie zgód marketingowych, zakończenie newslettera i odstąpienie od pożyczki to różne czynności. Cofnięcie zgody na marketing nie anuluje finansowania ani obowiązku zapłaty rat.
Kto prowadzi taRata i jak skontaktować się z serwisem?
Operatorem taRata jest Findao sp. z o.o. z adresem Aleja Jana Pawła II 27, 00-867 Warszawa. Regulamin podaje KRS 0000978068 i NIP 5273009729. Informacje te pomagają odróżnić usługę platformy od produktu partnera, którego dane będą widoczne w umowie finansowania.
Strona taRata wskazuje kontakt@tarata.pl, telefon 452 958 015 oraz możliwość kontaktu przez czat. W sprawach danych osobowych właściwy jest adres iod@findao.pl. Regulamin podaje także kontakt operatora kontakt@findao.pl. Dobór kanału do rodzaju sprawy ułatwia uzyskanie odpowiedzi i skierowanie zgłoszenia do właściwego podmiotu.
Po zawarciu umowy pytania o wypłatę, saldo, raty lub wcześniejszą spłatę należy kierować do pożyczkodawcy, korzystając z danych w dokumentach. Operator platformy pozostaje adresatem pytań o wyszukiwanie, dostęp do wyników i usługę elektroniczną. Warto zachować kopię reklamacji lub zapytania, aby móc później odtworzyć przekazane informacje i termin zgłoszenia.
FAQ – najczęstsze pytania o pożyczki na raty przez taRata
Czym jest pożyczka na raty online taRata?
Pożyczka na raty online taRata to nazwa opisująca możliwość wyszukania finansowania przez platformę. Użytkownik wybiera oczekiwaną kwotę i okres, przekazuje potrzebne informacje i sprawdza propozycje współpracujących instytucji. Serwis pomaga rozpocząć poszukiwania w jednym miejscu, ale dostępność oraz cena zależą od konkretnego produktu i oceny klienta.
Warto traktować taRata jako usługę wyszukiwania, a nie jedną pożyczkę z jednakowym harmonogramem. Umowę zawiera się z partnerem finansującym. Przed akceptacją należy przeczytać dokumenty, porównać ratę i sumę do oddania oraz ustalić, kto odpowiada za wypłatę i obsługę. Maksymalne parametry serwisu nie są indywidualną obietnicą przyznania pieniędzy.
Czy taRata sama udziela i wypłaca pożyczki?
Nie. Regulamin Findao, operatora taRata, wskazuje, że spółka nie udziela finansowania i nie podejmuje decyzji kredytowych. Usługa polega na wyszukiwaniu oraz prezentacji propozycji wybranych instytucji. Pożyczkodawca analizuje wniosek, ustala ostateczne warunki i jest stroną umowy pożyczki zawieranej z klientem.
Ten podział oznacza, że również wypłata i późniejsze rozliczenie należą do instytucji finansującej. Warto zachować jej dane kontaktowe oraz numer umowy. Obsługa taRata jest właściwa w sprawach funkcjonowania platformy, wyników wyszukiwania lub zgód, natomiast nie zastępuje kontaktu z partnerem dotyczącego rat, salda i wcześniejszej spłaty.
Ile można pożyczyć przez taRata?
Serwis taRata pokazuje zakres od 100 do 150 000 zł. Opisuje on komunikowane możliwości wyszukiwania, a nie limit automatycznie dostępny każdemu użytkownikowi. Partnerzy mają własne produkty i kryteria, dlatego nie wszyscy muszą oferować każdą kwotę z tego przedziału. Propozycja może być niższa od oczekiwanej.
Przed akceptacją trzeba sprawdzić kwotę rzeczywiście udostępnianą klientowi. Finansowane koszty i całkowita suma przyszłej spłaty nie są dodatkowymi pieniędzmi na wydatki. Jeżeli dostępny kapitał jest niższy od potrzebnego, warto ponownie ocenić cel i budżet, zamiast zakładać, że brakującą część bez problemu pokryje następne zobowiązanie.
Na jaki okres można rozłożyć spłatę?
taRata komunikuje maksymalny okres 120 miesięcy, czyli 10 lat. Minimalny termin jest opisany różnie: narzędzie na stronie głównej pokazuje miesiąc, treść opisowa trzy miesiące, a stopka 61 dni. Z tych informacji nie wynika jeden potwierdzony zakres obowiązujący wszystkie propozycje partnerów.
Wiążący będzie harmonogram konkretnej umowy. Należy sprawdzić liczbę płatności, datę pierwszej i ostatniej raty oraz całkowitą sumę do oddania. Długi okres może ułatwić dopasowanie płatności do budżetu, lecz zwiększać koszt finansowania. Nie należy zakładać, że maksymalny termin platformy będzie dostępny dla każdej kwoty i osoby.
Czy darmowy wniosek oznacza darmową pożyczkę?
Wyszukiwanie przez taRata jest bezpłatne, ale pożyczka może mieć odsetki, prowizję i inne wymagane koszty. Operator wyjaśnia, że wynagrodzenie za pozyskanie klienta otrzymuje od instytucji finansującej. Brak opłaty za formularz nie zmienia automatycznie ceny produktu, który zostanie przedstawiony przez partnera.
Przed wyborem warto porównać kapitał i całkowitą kwotę do zapłaty. Jeżeli pożyczkodawca oferuje wariant bez kosztów, musi on wynikać z konkretnych warunków. Samo hasło „za darmo” przy usłudze platformy albo zerowa opłata za jeden element nie wystarczają, aby uznać całe finansowanie za darmowe.
Czy przez taRata można znaleźć darmową pierwszą pożyczkę?
Strona taRata informuje o takich promocjach u firm, które je oferują. Dostępność zależy od partnera, produktu, kwoty i okresu. Nowy klient taRata nie musi spełniać definicji nowego klienta instytucji finansującej, jeżeli wcześniej zawierał z nią umowę lub korzystał z innej jej marki.
Trzeba sprawdzić regulamin promocji, wymaganą terminowość i sumę do zapłaty. Nie ma podstaw do zapewnienia, że cały komunikowany zakres do 150 000 zł jest dostępny bez kosztów. Warto także ustalić, jakie skutki ma opóźnienie lub niespełnienie warunku, zanim uzna się reklamę promocji za opis własnego zobowiązania.
Czy kalkulator taRata pokazuje ostateczną ratę?
Kalkulator taRata służy wyborowi oczekiwanej kwoty i okresu. Ustawienia pomagają rozpocząć wyszukiwanie, lecz nie zastępują decyzji partnera. Przykład lub termin widoczny w serwisie może odnosić się do osobnej kalkulacji i nie musi opisywać dokładnie tej pożyczki, którą klient otrzyma po weryfikacji.
Ostateczną ratę należy odczytać z formularza informacyjnego i harmonogramu otrzymanego od instytucji finansującej. Warto sprawdzić także ostatnią płatność oraz sumę wszystkich rat. Jeżeli parametry różnią się od początkowych oczekiwań, trzeba ocenić je ponownie i wyjaśnić rozbieżność przed akceptacją, zamiast opierać budżet na samych ustawieniach narzędzia.
Czy taRata porównuje cały rynek pożyczek?
Regulamin Findao wskazuje, że w portalach dostępne są oferty wybranych pożyczkodawców. Platforma nie obejmuje automatycznie każdej instytucji działającej w Polsce. Operator może również dobierać tylko część partnerów do konkretnego zgłoszenia, wykorzystując dane użytkownika i mechanizm dopasowania.
Dlatego propozycja otrzymana przez taRata nie jest gwarancją najniższej ceny na całym rynku. Serwis może ułatwić rozpoczęcie poszukiwań i ograniczyć liczbę osobno wypełnianych formularzy. Przed decyzją warto jednak ocenić konkretne koszty, warunki i zakres porównania, zamiast utożsamiać prezentację oferty z niezależnym potwierdzeniem, że lepsza nie istnieje.
Czy wyświetlona oferta gwarantuje wypłatę pieniędzy?
Nie. Oferta przedstawiona przez taRata służy porównaniu propozycji, a regulamin nie gwarantuje udzielenia pożyczki przez partnera. Instytucja może potrzebować dodatkowych informacji, przeprowadzić weryfikację i ustalić finalne warunki. Wstępna propozycja nie jest jeszcze potwierdzeniem, że pieniądze zostały uruchomione.
Przed planowaniem wydatku należy upewnić się, że umowa została zawarta, a warunki wypłaty spełnione. Jeśli ostateczna oferta różni się od prezentowanej wcześniej, trzeba sprawdzić nowe parametry. W szczególności wysokość raty, kwota do dyspozycji i koszt mogą mieć większe znaczenie niż samo pojawienie się wyniku w platformie.
Czy wypełnienie formularza taRata zawiera umowę pożyczki?
Samo wysłanie danych w taRata nie jest równoznaczne z zawarciem umowy pożyczki. Regulamin przewiduje przekierowanie do wybranego partnera, który określa zasady finansowania i może wymagać dodatkowych danych. Dopiero dalszy proces pozwala przejść do akceptacji właściwej umowy na przedstawionych warunkach.
Jednocześnie korzystanie z portalu jest objęte odrębną umową o usługę elektroniczną opisaną w regulaminie Findao. Należy więc rozróżnić usługę platformy, zgody marketingowe i pożyczkę u partnera. Przeczytanie obowiązkowych oświadczeń pomaga wiedzieć, jakie czynności już wykonano i jakie obowiązki powstaną dopiero po przyjęciu finansowania.
Jakie wymagania trzeba spełnić, aby skorzystać z taRata?
Regulamin Findao wskazuje pełnoletność i pełną zdolność do czynności prawnych przy korzystaniu z wyszukiwania. Strona taRata wymienia także dokument tożsamości, polskie obywatelstwo, telefon komórkowy i rachunek w polskim banku. Do obsługi platformy potrzebny jest internet oraz aktywny adres e-mail.
Pożyczkodawca może stosować dodatkowe wymagania dotyczące wieku, dochodu lub dokumentów. Spełnienie ogólnych warunków platformy nie zapewnia pozytywnej decyzji ani maksymalnego kapitału. Warto ustalić, jakie kryteria dotyczą otrzymanej propozycji, oraz sprawdzić, czy rata pozostawia środki na regularne wydatki i nieprzewidziane potrzeby.
Czy pożyczka przez taRata wymaga zaświadczenia o dochodach?
taRata wspomina o możliwości znalezienia ofert bez papierowego zaświadczenia, ale nie ustanawia wspólnej procedury dla wszystkich partnerów. Pożyczkodawca może potwierdzać dochód inną metodą lub poprosić o dokumenty. Po przekierowaniu może także wymagać więcej informacji niż podano na początku w platformie.
Brak zaświadczenia nie oznacza braku sprawdzania sytuacji finansowej. Dane o regularnych wpływach, kosztach i pozostałych ratach należy podawać rzetelnie. Akceptowane źródła dochodu zależą od konkretnej oferty, dlatego przed decyzją warto ustalić, czy partner dopuszcza własny rodzaj wpływów i jakie potwierdzenie jest potrzebne.
Czy trzeba mieć własny rachunek bankowy?
Serwis taRata wskazuje konto w polskim banku i odnosi się do rachunku, na który wpływa wynagrodzenie oraz ma zostać wypłacona pożyczka. Konto powinno odpowiadać wymaganiom procesu oraz partnera. Podanie numeru rachunku innej osoby nie jest automatycznie dopuszczalnym sposobem otrzymania finansowania.
Przed zawarciem umowy trzeba potwierdzić własność rachunku i metodę jego weryfikacji. Nie należy zakładać identycznej procedury u wszystkich instytucji ani dostępności gotówki bez konta. Poprawne dane bankowe są ważne dla identyfikacji i przelewu, a wszelkie rozbieżności najlepiej wyjaśnić przed akceptacją dokumentów.
Czy osoba bez polskiego obywatelstwa może otrzymać ofertę?
W podstawowych wymaganiach taRata wskazuje polskie obywatelstwo. Na stronie znajdują się również ogólne opisy wymagań różnych firm, ale nie potwierdzają one dostępności konkretnego procesu dla każdej osoby z dokumentem pobytowym. Nie należy na tej podstawie przedstawiać platformy jako pewnej oferty dla obcokrajowców.
Jeżeli klient nie spełnia wskazanego wymogu, warto najpierw zapytać obsługę o dostępne możliwości i kryteria właściwego partnera. Warunki konkretnego finansowania mogą różnić się od ogólnego artykułu w serwisie. Dane dotyczące obywatelstwa i pobytu powinny być poprawne, a możliwość wysłania formularza nie jest jeszcze potwierdzeniem uprawnienia do pożyczki.
Czy taRata sprawdza BIK, KRD i ERIF?
taRata wyjaśnia, że ocenę zdolności kredytowej wykonują instytucje finansujące. Operator dopasowuje zgłoszenia, lecz nie podejmuje decyzji kredytowych. Nazwy BIK, KRD i ERIF pojawiają się w opisach weryfikacji, ale nie oznacza to, że każdy partner korzysta zawsze z dokładnie tego samego zestawu baz.
Przed wyborem warto sprawdzić zasady konkretnego pożyczkodawcy. Hasło „bez BIK” nie powinno być traktowane jako brak jakiejkolwiek analizy sytuacji klienta. Historia prawidłowych spłat również może występować w BIK, dlatego znaczenie ma treść informacji, aktualne zadłużenie i możliwość terminowego regulowania nowego zobowiązania.
Czy można szukać pożyczki z negatywnymi wpisami?
taRata komunikuje możliwość indywidualnej oceny także przy negatywnych informacjach. Nie jest to gwarancja udzielenia pieniędzy. Wynik zależy od kryteriów partnera, rodzaju zaległości, dochodów i innych obciążeń. Propozycja może przewidywać niższą kwotę albo w ogóle nie pojawić się w wynikach.
Przy zadłużeniu trzeba ocenić, czy kolejna rata nie utrudni regulowania dotychczasowych zobowiązań. Pożyczka dla zadłużonych nadal wymaga zwrotu kapitału i kosztów. Warto wyjaśnić błędne dane i sprawdzić własny budżet, zamiast zakładać, że szeroka lista potencjalnych partnerów zastępuje możliwość rzeczywistej terminowej spłaty.
Czy deklarowane 93% pozytywnych decyzji oznacza pewną pożyczkę?
Nie. 93% pozytywnych decyzji to statystyka prezentowana przez taRata, a nie indywidualna obietnica dla wnioskodawcy. Bez szczegółowej metodologii nie można przeliczyć jej na własną szansę otrzymania określonej kwoty. Regulamin operatora wyraźnie wskazuje, że udzielenie finansowania przez partnera nie jest gwarantowane.
Każda instytucja analizuje dane i możliwości klienta według swoich kryteriów. Duża przyznawalność nie oznacza braku odmów, braku weryfikacji lub finansowania niezależnie od zadłużenia. Najlepiej traktować wynik wyszukiwania jako informację do dalszego sprawdzenia, a decyzję o pożyczce oprzeć na realnym koszcie oraz zdolności do spłaty.
Czy taRata pozwala otrzymać pożyczkę bez weryfikacji?
Serwis taRata wspomina o ofertach bez kontaktu u pracodawcy i bez określonych zaświadczeń. Nie oznacza to finansowania bez sprawdzenia tożsamości i możliwości spłaty. Metody weryfikacji ustala pożyczkodawca, który może potrzebować dodatkowych danych lub dokumentów po przekierowaniu z platformy.
Nie ma jednej potwierdzonej metody obowiązującej wszystkie propozycje. Przed akceptacją warto ustalić, czy proces obejmuje potwierdzenie rachunku, dokumentu lub inną autoryzację. Uproszczone formalności mogą skracać część czynności, lecz nie są równoznaczne z automatyczną decyzją ani gwarancją wypłaty bez spełnienia wymagań konkretnej instytucji.
Jak szybko można otrzymać pieniądze przez taRata?
taRata reklamuje szybkie wyszukiwanie i wypłatę nawet w 15 minut u współpracujących instytucji. Inne fragmenty strony wskazują dłuższe czasy, zależne od partnera i okoliczności. Nie należy traktować tych informacji jako jednego gwarantowanego terminu liczonego od rozpoczęcia formularza.
Proces obejmuje propozycję, weryfikację, decyzję, umowę i przelew. Weekend, godziny pracy i uzupełnienie danych mogą go wydłużyć. Najlepiej sprawdzić termin w dokumentach właściwej oferty oraz odróżnić wysłanie pieniędzy od ich wpływu na rachunek. Sam komunikat o dostępnej propozycji nie oznacza jeszcze, że środki można wydać.
Jak odczytać RRSO i całkowity koszt pożyczki?
RRSO przedstawia koszt z uwzględnieniem wymaganych składników i czasu płatności. Nie jest tym samym co oprocentowanie nominalne. W ofertach dostępnych przez taRata trzeba sprawdzać także koszt w złotych i całkowitą sumę do zapłaty, ponieważ wskaźnik z przykładu nie opisuje automatycznie własnej propozycji.
Najlepiej porównywać podobną kwotę oraz okres i uwzględniać dodatkowe usługi. Niska rata może wynikać z dłuższej umowy, której łączna cena jest wyższa. RRSO nie należy dodawać do oprocentowania ani traktować jako prostego procentu płaconego co roku od początkowego kapitału. Wiążące wielkości powinny być widoczne w dokumentach partnera.
Czy przykłady rat na stronie taRata są spójne?
W sprawdzonych danych taRata występują rozbieżności. Przykładowo 35 rat po 332,23 zł i ostatnia 332,33 zł dają 11 960,38 zł, podczas gdy w tym samym przykładzie podano sumę spłaty 11 791,18 zł. Również wymieniona prowizja i odsetki nie sumują się do zadeklarowanego kosztu.
Dlatego takiego przykładu nie należy używać jako gotowego harmonogramu. Moneta24 oddziela opublikowane liczby od sprawdzenia rachunkowego i nie dopisuje brakujących opłat ani poprawionej raty bez dokumentów. Przy własnym finansowaniu trzeba otrzymać spójny formularz informacyjny oraz harmonogram od instytucji finansującej i wyjaśnić różnice przed akceptacją.
Czy oprocentowanie znalezionej pożyczki jest stałe czy zmienne?
Przez taRata mogą być prezentowane różne propozycje, dlatego rodzaj oprocentowania zależy od konkretnej umowy. Serwis pokazuje przykłady zarówno stopy stałej, jak i zmiennej. Nie wolno przypisywać wszystkim produktom parametru jednego z tych zestawień ani uznać najniższej stopy za cenę każdej pożyczki.
Przy zmiennym oprocentowaniu trzeba sprawdzić sposób i częstotliwość aktualizacji oraz wpływ na ratę. Przy stałym również pozostają inne składniki kosztu. Prowizja, dodatkowe usługi i suma do zapłaty mają znaczenie niezależnie od rodzaju stopy. Dokumenty partnera powinny wyjaśniać zasady naliczania odsetek dla faktycznie wybranej propozycji.
Czy dodatkowe usługi mogą zwiększyć kwotę zadłużenia?
Tak, jeżeli konkretna oferta przewiduje odpłatny dodatek finansowany pożyczką. Ubezpieczenie lub inna usługa może zwiększyć koszty, ratę i zadłużenie, mimo że ta część środków nie trafia do klienta na własne wydatki. Nie należy jednak przypisywać takich dodatków automatycznie wszystkim ofertom taRata.
Przed akceptacją warto sprawdzić dobrowolność, cenę, okres świadczenia i warunki rezygnacji. Kwota do dyspozycji powinna być odróżniona od finansowanych kosztów. Jeśli partner przedstawia wariant z dodatkiem i bez niego, można porównać raty oraz sumę spłaty i zdecydować, czy zakres usługi odpowiada rzeczywistej potrzebie.
Co zrobić, gdy otrzymana oferta jest niższa od wnioskowanej?
Pożyczkodawca może zaproponować niższy kapitał po ocenie sytuacji klienta. Warto sprawdzić, czy kwota nadal pozwala sfinansować cel i czy koszt odpowiada oczekiwaniom. Nie ma obowiązku akceptowania propozycji tylko dlatego, że pojawiła się przez taRata, a brakująca suma nie powinna być automatycznie pokrywana następną pożyczką.
Regulamin Findao przewiduje w opisanych sytuacjach uzupełniające propozycje związane z pierwotnym zapytaniem, do trzech wiadomości w ciągu 90 dni od ostatniej aktywności. Taki kontakt nie gwarantuje uzyskania całej oczekiwanej kwoty. Każde dodatkowe finansowanie trzeba ocenić łącznie z pozostałymi ratami, kosztami i faktyczną możliwością spłaty.
Co oznacza brak ofert i czy warto ponawiać formularz?
Brak propozycji w taRata może wynikać z danych, kryteriów dopasowania i dostępności partnerów. Nie jest automatycznym dowodem, że żadna instytucja na całym rynku nie udzieli finansowania. Przed ponowieniem warto sprawdzić poprawność informacji i aktualny budżet. Wysyłanie tych samych danych nie zapewnia innego wyniku.
Formularz ostrzega, że nowy wniosek może odebrać dostęp do aktualnych ofert. Warto wcześniej zapisać ich warunki i wyjaśnić dalszy proces z obsługą. Nie należy zmieniać danych na nieprawdziwe dla uzyskania wyniku. Jeśli problem dotyczy automatycznego dopasowania, polityka operatora przewiduje możliwość zakwestionowania decyzji i kontaktu w sprawie udziału człowieka.
Na czym polega automatyczne dopasowanie ofert taRata?
Findao opisuje automatyczne porównanie danych użytkownika z wymaganiami pożyczkodawców i historią ich decyzji. Profilowanie może prowadzić do przedstawienia jednej lub kilku propozycji albo braku oferty. Nie oznacza to właściwej decyzji kredytowej operatora, ponieważ ocenę możliwości udzielenia pożyczki wykonuje instytucja finansująca.
Polityka prywatności przewiduje prawo do interwencji człowieka, przedstawienia stanowiska i zakwestionowania automatycznej decyzji. Kontakt wskazano pod adresem iod@findao.pl. Taki wniosek pomaga wyjaśnić proces i dane, ale nie jest gwarancją znalezienia finansowania. Warto opisać konkretną niejasność i sprawdzić poprawność informacji użytych do dopasowania.
Czy wszystkie zgody marketingowe w taRata są obowiązkowe?
Formularz taRata rozróżnia akceptację regulaminu od zgód na komunikację marketingową operatora i partnerów. Marketing jest opisany jako dobrowolny, z osobnymi kanałami e-mail, SMS i telefon. Zbiorcze zaznaczenie wszystkich pól może obejmować szerszy zakres kontaktu niż potrzebny do własnego celu.
Warto przeczytać każde oświadczenie, a dane udostępniane w ramach wyszukiwania odróżnić od dodatkowego marketingu. Cofnięcie zgody jest możliwe przez wskazany formularz rezygnacji lub kontakt z operatorem. Nie oznacza jednak, że przestają obowiązywać wszelkie inne podstawy przetwarzania informacji związane z realizacją usług, obowiązkami prawnymi lub roszczeniami.
Czy cofnięcie zgód w taRata anuluje pożyczkę?
Nie. Zgody marketingowe taRata i umowa pożyczki u partnera są odrębnymi sprawami. Rezygnacja z reklam lub newslettera nie usuwa obowiązku regulowania rat i nie stanowi oświadczenia o odstąpieniu od finansowania. Pożyczkę należy rozliczać według dokumentów instytucji, która zawarła umowę z klientem.
Jeżeli celem jest zakończenie finansowania, trzeba zastosować właściwą procedurę, np. terminowe odstąpienie albo wcześniejszą spłatę. Usunięcie danych z platformy również nie oznacza automatycznego usunięcia informacji u pożyczkodawcy, który może mieć własne podstawy ich przetwarzania. Warto wyraźnie określić w zgłoszeniu, jakiej usługi i jakiego rodzaju kontaktu dotyczy prośba.
Komu spłacam raty po znalezieniu pożyczki przez taRata?
Raty spłaca się pożyczkodawcy, zgodnie z własną umową i harmonogramem. Numer rachunku oraz wymagany tytuł płatności należy odczytać z dokumentów tej instytucji. taRata nie jest jednym odbiorcą spłat wszystkich ofert, dlatego danych operatora nie należy wykorzystywać do przelewu raty bez podstawy w umowie.
Warto zachować potwierdzenia i sprawdzić, jaki moment uznaje się za terminową zapłatę. Dostęp do panelu klienta lub aplikacji zależy od partnera. Pytania o saldo, termin raty i rozliczenie wpłaty trzeba kierować do właściwej obsługi, podając dane zobowiązania, zamiast zakładać, że wynik wyszukiwania platformy pokazuje aktualne zadłużenie.
Czy można wcześniej spłacić pożyczkę znalezioną przez taRata?
Przy umowie objętej ustawą o kredycie konsumenckim wcześniejsza spłata całości lub części jest prawem klienta. Należy ją rozliczyć z partnerem finansującym. Odpowiednie obniżenie kosztu obejmuje także proporcjonalną część prowizji i innych kosztów dotyczących skróconego czasu umowy, a nie wyłącznie przyszłe odsetki.
Przed wpłatą warto ustalić aktualną należność i sposób rozliczenia nadpłaty. Częściowa spłata może zmieniać okres lub wysokość rat zgodnie z procedurą partnera. Nie należy samodzielnie pomijać następnej płatności bez potwierdzenia. Po pełnym zamknięciu warto uzyskać informację o saldzie i należnym rozliczeniu kosztów.
Co zrobić przy problemach ze spłatą?
Trzeba możliwie szybko skontaktować się z instytucją udzielającą pożyczki i zapytać o rozwiązania dla własnej umowy. Może to być zmiana harmonogramu lub restrukturyzacja, jeśli partner dopuszcza takie możliwości. taRata nie zapewnia wspólnej przerwy w spłacie ani automatycznego przedłużenia terminu wszystkich produktów.
Nowe warunki wymagają potwierdzenia, a prośba o pomoc sama nie przesuwa płatności. Wpłata części raty może zmniejszyć należność, ale nie oznacza braku zaległości co do reszty. Warto zachować korespondencję, porównać koszt proponowanego rozwiązania i nie zakładać, że następna pożyczka pozwoli bez dodatkowych konsekwencji uregulować poprzednią.
Czy mogę odstąpić od zawartej umowy pożyczki?
Przy finansowaniu objętym ustawą o kredycie konsumenckim przysługuje zasadniczo 14 dni na odstąpienie bez podania przyczyny. Oświadczenie należy przekazać właściwemu pożyczkodawcy, korzystając z danych w dokumentach. Rezygnacja z taRata lub zgód marketingowych nie zastępuje tej czynności i nie kończy automatycznie umowy pożyczki.
Po odstąpieniu trzeba zwrócić kapitał i należne odsetki za czas faktycznego korzystania, nie później niż w ciągu 30 dni od odstąpienia. Warto sprawdzić dokładną procedurę oraz kwotę rozliczenia. Sama deklaracja rezygnacji nie oznacza umorzenia pieniędzy, które zostały już udostępnione, ani prawa do ich zatrzymania bez zwrotu.
Jak złożyć reklamację i skontaktować się z taRata?
W sprawach ogólnych strona taRata wskazuje kontakt@tarata.pl, telefon 452 958 015 i czat. Reklamacje dotyczące platformy lub newslettera regulamin kieruje do Findao na iod@findao.pl albo adres Aleja Jana Pawła II 27, 00-867 Warszawa. Operator przewiduje odpowiedź nie później niż w ciągu 14 dni od otrzymania.
Reklamację pożyczki należy skierować do instytucji, z którą zawarto umowę, zgodnie z jej procedurą. W zgłoszeniu warto wskazać problem, dane pozwalające odnaleźć sprawę i oczekiwane rozwiązanie. Termin dotyczący usług Findao nie jest automatycznie terminem reklamacji partnera, dlatego ważne jest wybranie właściwego adresata i zachowanie potwierdzenia wysłania.
Podsumowanie oferty taRata – pożyczki na raty online
Pożyczka na raty online taRata pozwala rozpocząć wyszukiwanie finansowania przez jeden formularz i sprawdzić propozycje wybranych instytucji. Serwis komunikuje kwoty od 100 do 150 000 zł i okres do 120 miesięcy. Konkretna dostępność zależy jednak od produktu, przekazanych danych i oceny partnera. Platforma nie udziela pieniędzy samodzielnie i nie gwarantuje znalezienia oferty dla każdej osoby.
Ważną cechą jest bezpłatność usługi wyszukiwania. Klient nadal musi sprawdzić koszty pożyczki: prowizję, oprocentowanie, ewentualne dodatki, RRSO i sumę do oddania. Automatyczne dopasowanie może ograniczyć liczbę początkowych formularzy, ale zakres obejmuje partnerów operatora, a nie cały rynek. Przedstawiona propozycja wymaga porównania z finalnymi dokumentami.
Szczególnej uwagi wymagają minimalny okres i przykłady kosztów, ponieważ publikowane dane nie są całkowicie spójne. Nie należy na ich podstawie wyliczać własnego harmonogramu ani wybierać najniższego RRSO jako ceny całej platformy. Hasła o szybkiej wypłacie i dużej przyznawalności opisują komunikowane możliwości, a nie pewny wynik konkretnego wniosku.
Moneta24 przedstawia taRata jako narzędzie pomocne w szukaniu pożyczki, z wyraźnym podziałem odpowiedzialności. W sprawach platformy i zgód właściwy jest operator Findao, a raty, wypłatę i wcześniejsze rozliczenie obsługuje instytucja finansująca. Najlepiej wybrać propozycję, której dokumenty są zrozumiałe i spójne, a miesięczne obciążenie odpowiada budżetowi. Data sprawdzenia informacji: 11 października 2026 r.
Podobne Produkty
Może Cię zainteresować…


