Pożyczka Creditstar – do 50 000 zł w miesięcznych ratach
Pożyczka ratalna online Creditstar to finansowanie konsumenckie z wnioskiem przez internet i miesięczną spłatą. Serwis przedstawia kwoty 1 000-50 000 zł oraz okres 6-72 miesiące. Dokumenty przewidują brak odsetek kapitałowych do wymagalności pierwszej raty, ale prowizja i dalsze koszty wymagają sprawdzenia w konkretnej ofercie. Dostępność finansowania zależy od weryfikacji przez Easycheck oraz pozytywnej oceny zdolności kredytowej.
Sprawdź teraz
Creditstar – pożyczka ratalna online bez wychodzenia z domu
Pożyczka ratalna online Creditstar to finansowanie konsumenckie z wnioskiem składanym przez internet i spłatą w miesięcznych ratach. Strona główna przedstawia kwoty 1 000-50 000 zł oraz okres 6-72 miesiące. Pożyczkodawcą jest Creditstar Poland sp. z o.o. Ostateczne parametry zależą od weryfikacji tożsamości i oceny zdolności kredytowej, dlatego wybór w kalkulatorze jest początkiem procesu, a nie przyznaniem pieniędzy.
Wyróżnikiem oferty Creditstar jest komunikowane 0% odsetek przez pierwszy miesiąc. Dokumenty opisują brak odsetek kapitałowych od dnia wypłaty do wymagalności pierwszej raty. Ta korzyść nie oznacza zniesienia prowizji ani darmowego finansowania przez cały okres. Dla klienta najważniejsze są całkowita kwota do zapłaty, wysokość poszczególnych rat oraz warunki oprocentowania w kolejnych miesiącach.
Na Moneta24.pl przedstawiamy Creditstar jako pożyczkę pozabankową na raty, której ocenę warto oprzeć na pełnym harmonogramie i realnej nadwyżce budżetu. Internetowy proces obejmuje weryfikację rachunku przez Easycheck, natomiast wypłaty i obsługa odbywają się w godzinach pracy firmy. Opis wyjaśnia również nadpłaty, wcześniejsze rozliczenie i dodatkowe opłaty, aby wygoda wnioskowania nie przesłaniała ceny oraz obowiązków wynikających z umowy.
Najważniejsze parametry pożyczki Creditstar
Zestawienie porządkuje informacje o pożyczce Creditstar ze strony marki, Centrum pomocy i dokumentów. Zakresy kwot oraz okresów opisują ofertę prezentowaną przez serwis, a nie gwarancję dostępności każdej kombinacji. Wiążąca propozycja powinna wskazywać kwotę wypłaty, liczbę rat, ich terminy, prowizję i odsetki. Otrzymane wartości trzeba porównać z początkowym wyborem, szczególnie gdy po analizie zmieniła się kwota.
| Parametr | Informacja |
|---|---|
| Produkt | Pożyczka konsumencka online na raty |
| Kwoty na stronie głównej i w Centrum pomocy | 1 000-50 000 zł |
| Kwoty na podstronie Pożyczka na raty | 5 000-50 000 zł |
| Okres komunikowany przez serwis | 6-72 miesiące |
| Spłata | Miesięczne raty według indywidualnego harmonogramu |
| Korzyść odsetkowa | Brak odsetek kapitałowych od wypłaty do wymagalności pierwszej raty |
| Oprocentowanie | Zmienne, według dokumentów oferty |
| Przykładowe RRSO | 46,44% dla publikowanego przykładu 5 000 zł |
| Wiek w ramowej umowie | 18-75 lat |
| Dochód | Regularne miesięczne dochody, z oceną możliwości spłaty |
| Rachunek | Własne polskie konto z bankowością internetową |
| Weryfikacja | Easycheck, bank dostępny na liście usługi |
| Wniosek | Przez internet, dostępny 24/7 |
| Obsługa i wypłaty | Poniedziałek-piątek 8:00-18:00, z wyłączeniem świąt państwowych |
| Aktywne pożyczki | Jedna aktywna pożyczka |
| Pożyczkodawca | Creditstar Poland sp. z o.o. |
Przy Creditstar trzeba oddzielić koszt finansowania od technicznych warunków skorzystania z produktu. Konto w nieobsługiwanym banku może zablokować wniosek, nawet jeśli klient spełnia wymagania dochodowe. Z kolei prawidłowa identyfikacja nie zapewnia decyzji pozytywnej. Weryfikacja tożsamości i ocena zdolności kredytowej mają różne zadania i nie powinny być przedstawiane jako jedna automatyczna formalność.
Przed akceptacją warto potwierdzić także pierwszą i ostatnią ratę, sposób rozliczania dodatkowych wpłat oraz koszt usług zamawianych na życzenie. Informacja o braku ukrytych opłat oznacza jawność ceny, nie automatyczny brak prowizji. Przy pożyczce ratalnej Creditstar dostępne dokumenty powinny pozwolić ustalić całe zobowiązanie, a nie tylko kwotę najczęściej powtarzanej miesięcznej płatności.
Pożyczka od 1 000 zł do 50 000 zł – dostępne kwoty
Strona główna i Centrum pomocy Creditstar podają kwoty od 1 000 zł do 50 000 zł. Podstrona pożyczki na raty wskazuje natomiast zakres 5 000-50 000 zł. Są to różne komunikaty w serwisie tej samej marki. Przy konkretnej potrzebie trzeba sprawdzić aktualny wybór dostępny we wniosku oraz ofertę po analizie, zamiast przyjmować identyczne minimum na wszystkich podstronach.
Kwota wnioskowana opisuje potrzebę klienta, a kwota zatwierdzona wynika z oceny pożyczkodawcy. Jeśli propozycja jest niższa, należy sprawdzić, czy nadal wystarczy na planowany wydatek i jaka będzie jej cena. Maksimum 50 000 zł nie informuje o zdolności konkretnej osoby. Dla większej sumy znaczenie mają zarówno wysokość raty, jak i możliwość utrzymania płatności przez dłuższy okres.
Przy pożyczce Creditstar warto rozdzielić pieniądze udostępnione klientowi od kosztów, które zwiększają obowiązek zwrotu. Przykład reprezentatywny wskazuje kwotę kredytu bez kredytowanych kosztów, a prowizję i odsetki prezentuje osobno. We własnych dokumentach należy sprawdzić kwotę przelewu, pełne zadłużenie oraz sposób rozłożenia kosztów na raty. Nie należy utożsamiać otrzymanej gotówki z całkowitą należnością do zapłaty.
Spłata od 6 do 72 miesięcy i wybór okresu
Creditstar komunikuje okres 6-72 miesiące, co w górnej granicy oznacza sześć lat. Wybór długości wpływa na miesięczne obciążenie, lecz nie powinien być oceniany wyłącznie przez wysokość raty. Dłuższe finansowanie może oznaczać więcej czasu na naliczanie odsetek. Konkretne różnice w cenie trzeba porównać w propozycjach dla tej samej kwoty, uwzględniając pełną sumę do oddania.
Przy krótszym okresie spłaty rata może być wyższa, ale zobowiązanie kończy się wcześniej. Dłuższy okres bywa łatwiejszy do pogodzenia z miesięcznymi wydatkami, lecz wymaga oceny stabilności dochodu w kolejnych latach. Przy sześciu latach warto uwzględnić możliwe zmiany zatrudnienia, kosztów mieszkania i sytuacji rodzinnej. Samo zmieszczenie raty w obecnym budżecie nie opisuje całego ryzyka.
Dla pożyczki ratalnej Creditstar rozsądny wybór powinien pozostawiać rezerwę po zapłacie raty i koniecznych rachunków. Budżet wykorzystany do ostatniej złotówki jest wrażliwy na dodatkowe wydatki. Nie ma jednej właściwej długości dla wszystkich klientów: liczy się relacja raty do wolnych środków oraz łączna cena finansowania. Ewentualne przyszłe nadpłaty warto traktować jako możliwość, a nie pewny element kalkulacji.
Na co można przeznaczyć pożyczkę Creditstar?
Formularz informacyjny Creditstar opisuje pożyczkę gotówkową na dowolny cel konsumpcyjny, a umowa odnosi ją do potrzeb niezwiązanych bezpośrednio z działalnością gospodarczą. Marka wymienia między innymi naprawę samochodu, wyposażenie mieszkania, zakup telefonu lub laptopa i remont. Takie przykłady pokazują zastosowanie pieniędzy, lecz nie tworzą odrębnego cennika dla każdego celu ani gwarancji akceptacji wniosku.
Przy planowanym wydatku warto oszacować pełną potrzebną sumę przed złożeniem wniosku. Zakup sprzętu może obejmować dostawę i montaż, a naprawa dodatkowe części. Kwota finansowania powinna odpowiadać uzasadnionemu budżetowi, bez pobierania maksimum tylko dlatego, że jest dostępne. Jednocześnie zbyt niska wypłata może pozostawić niepokryty koszt i prowadzić do poszukiwania kolejnego zobowiązania.
Przy Creditstar trzeba ocenić także relację między trwałością zakupu a okresem spłaty. Kilkuletnie raty za krótki wyjazd i finansowanie dłużej używanego wyposażenia mają inne uzasadnienie ekonomiczne. Pożyczka nie zwiększa dochodu, lecz przesuwa wydatek i dodaje koszt. Jeżeli celem jest uregulowanie innych długów, nie należy automatycznie nazywać produktu konsolidacją lub refinansowaniem bez potwierdzenia zasad takiej usługi.
Pierwszy miesiąc bez odsetek – co oznacza oferta Creditstar?
Hasło 0% odsetek przez pierwszy miesiąc na stronie Creditstar ma doprecyzowanie w ramowej umowie i formularzu informacyjnym. Pożyczkodawca nie nalicza odsetek kapitałowych za okres od wypłaty do wymagalności pierwszej raty. Korzyść należy więc odnosić do dat we własnym harmonogramie. Nie warto samodzielnie zastępować tego okresu zawsze identycznymi 30 dniami ani dowolnym miesiącem kalendarzowym.
Brak odsetek w początkowym okresie nie usuwa prowizji, która jest odrębnym składnikiem ceny. W kolejnych miesiącach finansowanie jest rozliczane zgodnie z oprocentowaniem i harmonogramem. Dlatego oferta Creditstar nie powinna być nazywana darmową pierwszą pożyczką. Nawet przy tej korzyści całkowity koszt może być istotny, zwłaszcza gdy finansowanie obejmuje wiele miesięcznych płatności.
Przed przyjęciem propozycji należy sprawdzić, czy własne dokumenty potwierdzają wskazane zasady, kiedy przypada pierwsza rata i jak rozłożono prowizję. Niższa pierwsza płatność sama w sobie nie wyjaśnia wszystkich przyczyn różnicy między ratami. Związek konkretnej kwoty z brakiem początkowych odsetek trzeba oceniać według rozpisania składników. Korzyść odsetkową warto porównać z pełną ceną całej umowy, nie tylko pierwszym miesiącem.
Koszty pożyczki Creditstar: prowizja, odsetki i RRSO
Podstawowe koszty pożyczki Creditstar to prowizja za przygotowanie, udzielenie i uruchomienie finansowania oraz odsetki kapitałowe. Umowa przewiduje ich rozliczanie w ratach zgodnie z harmonogramem. Prowizja zwiększa należność wobec pożyczkodawcy, więc samo oprocentowanie nie pokazuje pełnej ceny. Przed akceptacją trzeba odczytać kwoty obu składników, sposób spłaty i całkowitą należność.
RRSO przedstawia odpowiednie koszty i przepływy pieniężne w ujęciu rocznym. Nie jest po prostu procentem, który należy pomnożyć przez kwotę pożyczki, aby wyliczyć cenę dowolnego okresu. Do oceny budżetu służą również całkowity koszt w złotych i całkowita kwota do zapłaty. Przy porównaniu dwóch propozycji trzeba uwzględnić podobną kwotę, liczbę rat i daty rozliczenia.
W publicznym wzorze dokumentów Creditstar część pól kosztowych nie jest uzupełniona dla konkretnej umowy. Widoczne wartości techniczne i puste pozycje nie stanowią uniwersalnej oferty oprocentowania 0% albo braku prowizji. Cena powinna pochodzić z wypełnionych dokumentów klienta. Osobno należy sprawdzić należności za opóźnienie oraz usługi na życzenie, które nie są tym samym co koszt terminowo spłacanej pożyczki.
Przykład reprezentatywny pożyczki Creditstar na 5 000 zł
Serwis Creditstar publikuje przykład dla 5 000 zł, z kalkulacją wykonaną 5 marca 2026 r. Przedstawiony układ obejmuje pierwszą ratę, 16 kolejnych płatności i ratę ostatnią, czyli 18 rat miesięcznych. Wartości należy traktować jako przykład marki, a nie cenę każdej kwoty i okresu. Własna propozycja po analizie może mieć inne parametry.
| Parametr | Przykład Creditstar |
|---|---|
| Całkowita kwota kredytu bez kredytowanych kosztów | 5 000 zł |
| Liczba płatności w przykładzie | 18 rat miesięcznych |
| Oprocentowanie zmienne | 14,50% |
| Prowizja | 1 239,66 zł |
| Odsetki | 538,13 zł |
| Całkowity koszt | 1 777,79 zł |
| Całkowita kwota do zapłaty | 6 777,79 zł |
| RRSO | 46,44% |
| Pierwsza rata | 298,84 zł |
| Kolejne 16 rat | 380,28 zł każda |
| Ostatnia rata | 394,47 zł |
W przykładzie prowizja Creditstar stanowi większą część kosztu niż odsetki. To wyjaśnia, dlaczego sama informacja o początkowym okresie bez odsetek nie wystarcza do oceny opłacalności. Klient otrzymujący 5 000 zł powinien porównać sumę 6 777,79 zł z możliwością spłaty wszystkich płatności. Ważny jest zarówno koszt pozyskania pieniędzy, jak i rozłożenie obciążenia w czasie.
Suma pierwszej raty, 16 rat po 380,28 zł oraz ostatniej płatności zgadza się z podaną należnością. Nie należy jednak mnożyć samej raty 380,28 zł przez 18 i traktować wyniku jako dokładnej spłaty. Harmonogram uwzględnia płatności odmiennej wysokości. Przy własnej ofercie Creditstar analogiczna kontrola pozwala wykryć pominiętą ratę wyrównawczą albo różnicę między reklamowanym obciążeniem a rzeczywistą sumą.
Pierwsza rata, raty miesięczne i ostatnia płatność
Harmonogram Creditstar powinien wskazywać termin i wysokość każdej raty oraz rozdzielać jej składniki. Przykład reprezentatywny pokazuje pierwszą płatność niższą od rat środkowych i ostatnią wyższą. Ogólna informacja o miesięcznej racie nie oznacza więc identycznego przelewu przez cały okres. W formularzu informacyjnym znajduje się także odniesienie do ostatniej raty wyrównawczej.
Przy planowaniu pierwszego miesiąca trzeba sprawdzić datę płatności, a nie tylko kwotę. Brak początkowych odsetek nie oznacza odroczenia wszystkich obowiązków do drugiego miesiąca. Pierwsza rata może zawierać kapitał i odpowiednią część innych należności, co należy ustalić w dokumentach. Nie należy przypisywać różnicy między ratami wyłącznie jednej korzyści reklamowej bez rozpisania składników.
Dla pożyczki ratalnej Creditstar warto zapisać osobno pierwszą, typową i ostatnią płatność w domowym budżecie. Ustawienie jednego stałego przelewu według raty środkowej może wymagać korekty przy zakończeniu umowy. Niedopłata ostatniej raty pozostawia niezakończone rozliczenie, nawet jeżeli wcześniejsze płatności były terminowe. Po ostatnim przelewie należy potwierdzić saldo i ewentualną nadpłatę.
Oprocentowanie zmienne a koszt i harmonogram
Dokumenty Creditstar określają zmienną stopę odsetek kapitałowych, powiązaną z dwukrotnością sumy stopy referencyjnej NBP i 3,5 punktu procentowego. Przykładowe 14,50% nie jest bezterminową stawką wszystkich przyszłych ofert. Własne dokumenty powinny wskazywać oprocentowanie oraz warunki zmian, a otrzymane aktualizacje należy przechowywać razem z harmonogramem.
Oprocentowanie zmienne sprawia, że plan kilkuletniego finansowania powinien uwzględniać możliwość zmiany rozliczenia. Nie można utożsamiać reklamowego określenia stałej miesięcznej raty z gwarancją niezmienności każdej należności przez sześć lat. Sposób uwzględnienia zmian trzeba odczytać z umowy i nowych informacji pożyczkodawcy. Znaczenie ma wpływ stawki na pozostały kapitał oraz terminy płatności.
Przy analizie Creditstar odsetki należy odróżnić od prowizji. Zmiana stopy nie oznacza automatycznej, proporcjonalnej zmiany całej ceny finansowania, ponieważ poszczególne składniki mają inne podstawy. Do kontroli warto wykorzystywać aktualny harmonogram i saldo, a nie dawny zrzut kalkulatora. Jeśli wyliczenie jest niejasne, należy poprosić o wskazanie stawki, okresu oraz kapitału wykorzystanego do obliczenia.
Kalkulator Creditstar a ostateczna oferta pożyczki
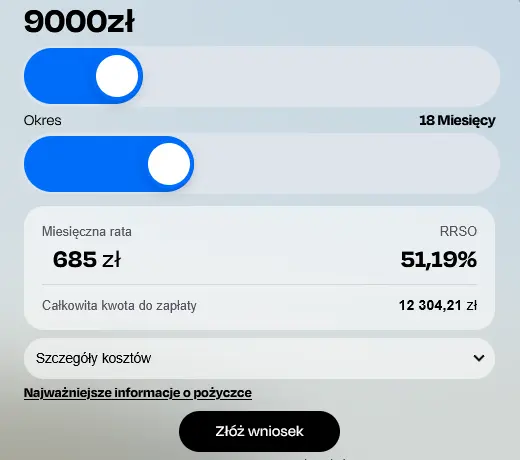
Kalkulator Creditstar pomaga orientacyjnie porównać kwotę, okres, miesięczną ratę, RRSO i sumę do zapłaty. Serwis zastrzega informacyjny charakter wyników i uzależnia ostateczne warunki od identyfikacji oraz oceny ryzyka. Wyliczenie przed wnioskiem nie jest więc wiążącą decyzją kredytową. Po otrzymaniu propozycji należy sprawdzić zgodność wszystkich parametrów, nie tylko zatwierdzonego kapitału.
Jeżeli po analizie zmieniono kwotę, liczbę rat lub cenę, wcześniejsze porównanie wymaga aktualizacji. Niższa wypłata może nie wystarczyć na wydatek, a dłuższy okres może poprawić ratę kosztem większej sumy odsetek. Formularz informacyjny, indywidualne warunki i harmonogram powinny opisywać tę samą propozycję. Rozbieżność między nimi warto wyjaśnić przed akceptacją, zamiast przyjmować korzystniejszą wartość z wybranego ekranu.
Przy pożyczce online Creditstar dobrze jest zachować ostateczne dokumenty oraz komunikaty dotyczące ewentualnych obniżek. Kalkulator dostępny w późniejszym terminie może przedstawiać inną cenę niż własna umowa. Kontrola powinna dotyczyć kwoty wypłaty, wszystkich rat, oprocentowania i usług dodatkowych. W ten sposób klient ocenia dokładną propozycję, a nie ogólną reklamę produktu.
Jak porównać ratę i całkowitą kwotę do zapłaty?
Przy porównaniu Creditstar z inną pożyczką ratalną należy zestawić podobną kwotę i okres. Niższa rata może wynikać głównie z większej liczby miesięcy, a nie z mniejszej prowizji. Dla prawidłowej oceny potrzebne są kwota do dyspozycji, pełny harmonogram oraz suma kosztów. Korzyść odsetkowa w początkowym okresie powinna być oceniana jako część ceny całego finansowania.
| Element porównania | Co sprawdzić |
|---|---|
| Kwota wypłaty | Pieniądze faktycznie dostępne na wydatek |
| Okres | Liczbę rat i datę końcowej płatności |
| Raty | Pierwszą, kolejne oraz ostatnią należność |
| Prowizja | Wysokość i sposób rozłożenia kosztu |
| Oprocentowanie | Rodzaj stopy i warunki zmian |
| RRSO | Wartość dla dokładnych parametrów propozycji |
| Łączna spłata | Sumę wszystkich płatności terminowego rozliczenia |
| Nadpłaty | Zasady obniżenia kosztów i aktualizacji harmonogramu |
Dobrym sprawdzeniem jest zsumowanie płatności i porównanie wyniku z całkowitą kwotą do zapłaty. Przy różnych ratach trzeba uwzględnić każdą z nich, a nie mnożyć jednego obciążenia przez liczbę miesięcy. Przykład Creditstar pokazuje, dlaczego ma to znaczenie. Trzeba też odróżnić cenę terminowego finansowania od kosztów opóźnienia i dokumentów zamawianych dodatkowo.
Porównanie powinno obejmować zarówno cenę, jak i możliwość jej terminowego rozliczenia. Najkrótszy okres nie musi odpowiadać klientowi, którego budżet nie udźwignie wyższej raty. Z kolei wygodne obciążenie przez wiele lat może kosztować więcej. Na Moneta24.pl zwracamy uwagę na ratę, całkowity koszt i rezerwę budżetu razem, ponieważ żaden z tych elementów samodzielnie nie przesądza o dopasowaniu oferty.
Kto może otrzymać pożyczkę Creditstar?
Centrum pomocy Creditstar wymienia ukończone 18 lat, polskie obywatelstwo, aktywny rachunek w Polsce z dostępem do bankowości internetowej i regularne dochody. W ramowej umowie wskazano wiek 18-75 lat, polski dowód osobisty, PESEL oraz miejsce zameldowania w Polsce. Dokumenty zawierają również wymagania dotyczące braku wpisu w bazach dłużników i pozytywnego wyniku weryfikacji.
Wymagania formalne pozwalają sprawdzić, kto może ubiegać się o produkt, lecz nie zastępują analizy możliwości spłaty. Ważny dokument i poprawne konto nie dowodzą, że dochód wystarczy na raty. Przy Creditstar odrębnym warunkiem technicznym jest obsługa banku przez Easycheck. Wniosek może więc wymagać spełnienia zarówno kryteriów klienta, jak i procedury identyfikacji.
Przed rejestracją warto sprawdzić pełną listę aktualnych warunków, szczególnie przy granicznej wieku albo zmienionych danych. Nie należy zakładać, że wcześniejsza pozytywna decyzja przenosi się na nowy wniosek. Pożyczka Creditstar wymaga własnej oceny również wtedy, gdy reklamowana kwota jest znacznie wyższa od potrzebnej. Odpowiedzialny wybór opiera się na możliwości spłaty konkretnej propozycji, a nie samym spełnieniu minimum.
Dochód, zatrudnienie i wydatki gospodarstwa domowego
Strona Creditstar odnosi ofertę do stałych dochodów, a Centrum pomocy wymaga regularnych miesięcznych wpływów. Wzór formularza rejestracyjnego przewiduje informacje o źródle i wysokości dochodu, pracodawcy, posiadanym zadłużeniu oraz średnich wydatkach. Nie jest to produkt opisany jako pożyczka bez analizy finansowej. Podane informacje muszą odpowiadać faktycznej sytuacji klienta.
Przy dochodzie zmiennym warto ocenić wpływ typowy i ostrożny, zamiast opierać deklarację na najlepszym miesiącu. Dochód netto dostępny w budżecie należy pomniejszyć o konieczne płatności: mieszkanie, utrzymanie rodziny, raty i inne obowiązki. Przy kilkuletniej umowie istotna jest stabilność źródła pieniędzy. Jednorazowa premia może wspomóc spłatę, lecz nie zapewnia regularnego finansowania wszystkich kolejnych rat.
Wniosek Creditstar należy przygotować bez pomijania wydatków nieregularnych, jeśli wpływają na możliwość płatności. Składka ubezpieczenia, większy rachunek lub przewidywany koszt leczenia mogą obciążyć miesiąc spłaty mimo braku stałej raty. Własna analiza powinna pozostawiać rezerwę po zapłacie zobowiązań. Nie ma podstaw, aby bez potwierdzenia obiecywać akceptację każdej formy zatrudnienia, emerytury, renty lub dochodu z działalności.
Dokumenty do wniosku i znaczenie uproszczonych formalności
Centrum pomocy Creditstar opisuje wnioskowanie w 100% online, z cyfrową weryfikacją tożsamości. W standardowym procesie nie wymaga samodzielnego przesyłania dokumentów e-mailem; serwis zaleca niewysyłanie zdjęcia dowodu, chyba że wyraźnie o to poprosi. Taki model upraszcza obsługę, ale klient nadal musi posiadać właściwy dokument i prawidłowo podać informacje potrzebne do analizy.
Przed rozpoczęciem warto przygotować dane dowodu, PESEL, adres, telefon, e-mail i informacje finansowe. Dzięki temu nie trzeba szacować wydatków pod presją kolejnych ekranów. Jeżeli pojawi się dodatkowa prośba, należy sprawdzić jej pochodzenie i zakres. Nieznana wiadomość z żądaniem skanu dokumentu nie powinna być utożsamiana z oficjalną instrukcją pożyczkodawcy.
Uproszczone formalności Creditstar nie oznaczają zgody na niepełne lub nieprawdziwe deklaracje. Internetowy kanał może ograniczać papierową korespondencję, lecz nadal prowadzi do zawarcia umowy z konkretnymi obowiązkami. Po decyzji trzeba zapisać otrzymane pliki, w tym harmonogram i formularz informacyjny. Dokumentacja pozostaje potrzebna przy nadpłacie, reklamacji lub odstąpieniu, nawet jeżeli cały początkowy proces odbył się cyfrowo.
Bazy danych, rejestry dłużników i zdolność kredytowa
Creditstar informuje o sprawdzaniu zewnętrznych baz dłużników i ocenie zdolności kredytowej. Centrum pomocy wskazuje, że wpis w rejestrze dłużników prowadzi do odmowy wniosku. Dlatego nie należy przedstawiać produktu jako pożyczki bez sprawdzania baz lub oferty dla każdego zadłużonego klienta. Szczegółowy zakres pozyskiwania informacji określają oświadczenia, upoważnienia i dokumenty procesu.
Ważne jest rozróżnienie historii spłat i aktualnej zdolności do płacenia rat. Pierwsza opisuje wcześniejsze zachowanie, druga odnosi się do obecnych wpływów i obciążeń. Terminowo spłacany kredyt nadal zmniejsza wolne środki. Z kolei brak wcześniejszego finansowania nie zapewnia automatycznie maksymalnej kwoty. Przy Creditstar właściwe są informacje z własnej decyzji, bez przypisywania każdej odmowy jednemu konkretnemu rejestrowi.
Przy podejrzeniu błędu warto wyjaśnić dane u podmiotu prowadzącego dany zbiór lub u instytucji, która je przekazała. Korekta nieaktualnej informacji może mieć znaczenie, lecz nie usuwa rzeczywistych zobowiązań. Nie należy zawyżać dochodu ani pomijać zadłużenia, aby poprawić wynik. Ponowny wniosek Creditstar powinien opierać się na prawdziwych i aktualnych danych, a nie zmianie deklaracji bez zmiany sytuacji finansowej.
Inne kredyty i pożyczki a wniosek w Creditstar
Formularz Creditstar przewiduje informacje o posiadanym zadłużeniu oraz liczbie spłacanych kredytów i pożyczek. Takie zobowiązania są elementem oceny nowego finansowania. Samo posiadanie raty w innej instytucji należy odróżnić od zaległości, lecz nie daje to podstawy do obiecywania akceptacji wniosku. Pożyczkodawca analizuje pełną sytuację i stosuje własne kryteria.
Przed nową pożyczką ratalną Creditstar trzeba zsumować miesięczne obciążenia oraz daty płatności. Dwie raty przypadające przed wynagrodzeniem mogą być trudniejsze do obsługi niż podobna suma rozłożona po wpływie. Warto uwzględnić również alimenty, płatności odroczone i inne obowiązki. Ocena nie powinna ograniczać się do kwot widocznych w jednym zestawieniu kredytowym.
Jeżeli nowe finansowanie ma posłużyć do zapłaty wcześniejszego długu, należy porównać pełną cenę, okres i sposób rozliczenia. Przeniesienie należności w czasie nie zawsze zmniejsza koszt ani miesięczne ryzyko. Oferta Creditstar nie powinna być automatycznie przedstawiana jako konsolidacja, a obecność dokumentu refinansującego na stronie nie przesądza o dostępności usługi. Konkretny cel wymaga zgodności z własną umową.
Weryfikacja konta przez Easycheck
Creditstar wykorzystuje Easycheck do cyfrowej weryfikacji rachunku w procesie opartym na otwartej bankowości. Klient wybiera bank, wykonuje wymagane logowanie i wyraża zgodę zgodnie z instrukcją. Serwis podaje, że nie otrzymuje ani nie zapisuje haseł bankowych. Potwierdzenie rachunku jest wymaganym etapem, po którym można kontynuować zgłoszenie pożyczkowe.
Warto używać głównego osobistego konta, z którego korzysta się na co dzień i na które wpływa wynagrodzenie. Dane właściciela powinny zgadzać się z wnioskiem. Przed zgodą należy przeczytać zakres udostępnianych informacji i cel ich wykorzystania. Weryfikacja tożsamości oraz informacji finansowych nie oznacza automatycznej pozytywnej decyzji: pożyczkodawca nadal ocenia możliwość rozliczenia wybranej kwoty.
Przy problemach w Easycheck trzeba sprawdzić dostępność bankowości internetowej, poprawność wybranego banku i komunikaty procesu. Dane logowania podaje się wyłącznie w odpowiednim oficjalnym kanale, bez przesyłania ich konsultantowi. Jeżeli zgoda lub przekierowanie budzą wątpliwości, warto skontaktować się z Creditstar. Nie należy zastępować cyfrowej procedury dowolnym przelewem weryfikacyjnym, którego serwis nie wskazał jako dostępnej metody.
Konto wspólne i bank niedostępny w Easycheck
Odpowiedź Creditstar dotycząca rachunku wspólnego wskazuje akceptację osobistego konta zarejestrowanego na nazwisko klienta, na które wpływa jego wynagrodzenie. Nie należy więc obiecywać identycznej obsługi każdego konta współdzielonego lub rachunku osoby bliskiej. Przed wnioskiem warto potwierdzić, czy używany rachunek odpowiada wskazanym kryteriom, szczególnie gdy przychodzą na niego wpływy kilku właścicieli.
Serwis wyraźnie informuje, że bank musi znajdować się na liście Easycheck. Jeżeli nie jest obsługiwany, według Centrum pomocy klient nie może złożyć wniosku. Jest to ważne ograniczenie techniczne, którego nie zastępuje sam fakt posiadania polskiego konta. Nie ma potwierdzonej w tym opisie alternatywy polegającej na wysłaniu jednego grosza z dowolnego banku.
Przy Creditstar warto sprawdzić listę przed przygotowaniem całego zgłoszenia. Jeżeli klient rozważa inne własne konto, powinien ocenić także wymóg głównego rachunku i wpływów wynagrodzenia. Założenie nowego konta bez historii nie jest gwarancją akceptacji. Zmiany rachunku wymagają właściwej weryfikacji, a dane do późniejszej spłaty pełnią inną funkcję niż konto używane do identyfikacji i wypłaty.
Jak złożyć wniosek o pożyczkę Creditstar krok po kroku?
Wniosek o pożyczkę online Creditstar zaczyna się od wyboru kwoty i okresu oraz porównania kosztów. Następnie klient podaje dane osobowe, kontaktowe i finansowe, tworzy Konto Użytkownika oraz wykonuje identyfikację przez Easycheck. Każdy etap powinien dotyczyć własnych danych i rachunku. Warto przygotować informacje wcześniej, aby deklaracje o dochodzie i wydatkach nie były przypadkowe.
- Wybierz potrzebną kwotę i okres. Sprawdź ratę, RRSO i łączną należność.
- Wypełnij formularz i zarejestruj konto. Podaj aktualne dane oraz własny e-mail i telefon.
- Zweryfikuj rachunek przez Easycheck. Przeczytaj zakres zgody i wykonaj instrukcje.
- Uzupełnij informacje finansowe. Uwzględnij dochód, wydatki i pozostałe zadłużenie.
- Sprawdź decyzję i propozycję. Porównaj zatwierdzone parametry z początkowym wyborem.
- Przeczytaj dokumenty i zaakceptuj warunki. Zachowaj umowę, formularz i harmonogram.
- Sprawdź wypłatę i pierwszą ratę. Zapisz daty oraz dane potrzebne do płatności.
Przed akceptacją Creditstar trzeba ponownie odczytać cenę, jeśli analiza zmieniła którykolwiek parametr. Dodatkowe potwierdzenia nie powinny być wykonywane wyłącznie po to, by szybko zakończyć formularz. Szczególnie istotne są oświadczenia o zobowiązaniach, zgodność danych i zakres zgód. Brak jasnej informacji o kwocie do wypłaty albo harmonogramie należy wyjaśnić przed przyjęciem propozycji.
Po otrzymaniu dokumentów warto zapisać je poza profilem i sprawdzić termin pierwszej raty. Samo wysłanie formularza nie jest potwierdzeniem wypłaty, a pozytywny wynik analizy nie zastępuje znajomości umowy. Przy Creditstar rejestracja, ocena, zawarcie finansowania i przelew są kolejnymi czynnościami. Każda z nich ma własne znaczenie dla tego, kiedy klient otrzyma pieniądze i jakie płatności będą wymagane.
Ramowa umowa i indywidualne warunki pożyczki
Ramowa umowa Creditstar określa ogólne zasady współpracy, a indywidualne warunki opisują konkretną kwotę, okres, liczbę rat i termin. Do finansowania należą także formularz informacyjny, harmonogram i potwierdzenie zawarcia umowy. Publiczny wzór pomaga poznać procedurę, ale nie zastępuje dokumentów wypełnionych danymi klienta i ceną jego propozycji.
Dokumenty Creditstar przewidują zawieranie umowy na trwałym nośniku w formie dokumentowej oraz przekazywanie plików e-mailem i przez Konto Użytkownika. Warto sprawdzić kompletność, dane osobowe i zgodność wszystkich kwot. Sam widok raty na stronie nie opisuje zasad zmian oprocentowania, dodatkowych wpłat i zaległości. Te postanowienia mogą mieć znaczenie przez cały okres spłaty.
Przy późniejszych zmianach należy zachować nowe dokumenty i porównać je z wcześniejszymi. Zamknięcie ramowej współpracy nie powinno być utożsamiane ze zwolnieniem z istniejącej należności: ramowa umowa i poszczególna pożyczka są różnymi elementami. Po spłacie warto sprawdzić saldo, a przy kolejnym wniosku aktualny wzór. Warunki poprzedniej umowy nie stanowią automatycznie warunków każdego następnego finansowania.
Decyzja pożyczkowa, odmowa i ponowne wnioskowanie
Centrum pomocy Creditstar przedstawia analizę wniosku trwającą do około godziny od wypełnienia, z uwzględnieniem godzin pracy. Decyzja jest przekazywana e-mailem. Reklamowy komunikat o odpowiedzi w kilka minut nie powinien zastępować tego szerszego opisu. Czas może zależeć od zakończenia identyfikacji, kompletności zgłoszenia i potrzeby wyjaśnienia informacji.
Odmowa Creditstar nie powinna prowadzić do dowolnej zmiany deklaracji w następnym formularzu. Warto sprawdzić poprawność danych, rzeczywiste obciążenia i otrzymany komunikat. Wpis w rejestrze dłużników jest wyraźnie wskazywaną przeszkodą, lecz nie każda negatywna decyzja musi wynikać z tego samego powodu. Pozytywna historia współpracy również nie gwarantuje akceptacji nowej kwoty.
Przy decyzji pozytywnej należy ocenić ostateczną propozycję, a nie tylko sam status zgłoszenia. Niższa wypłata albo inny okres mogą zmienić użyteczność i cenę. Przed przyjęciem warto sprawdzić wszystkie raty i kwotę przelewu. Powtarzanie wniosków bez zmiany sytuacji finansowej nie usuwa niedoboru w budżecie; ważniejsza jest możliwość bezpiecznego rozliczenia oferty przedstawionej przez Creditstar.
Jak szybko Creditstar wypłaca pieniądze?
Strona Creditstar komunikuje wypłatę po zatwierdzeniu nawet w ciągu kilkunastu minut, a podstrona pożyczki na raty wskazuje do 24 godzin w dni robocze. Centrum pomocy opisuje zlecenie środków w ciągu kilku minut po decyzji i zależność wpływu od banku. To różne etapy: wysłanie wniosku, analiza, przelew i dostępność pieniędzy na rachunku.
Przy pilnym wydatku nie należy opierać planu wyłącznie na najkrótszym reklamowanym czasie. Creditstar realizuje przelewy w godzinach pracy, a bank może mieć sesje rozliczeniowe lub przerwę techniczną. Publiczny niewypełniony formularz informacyjny zawiera również szerszy zapis wypłaty w terminie 30 dni. Własny formularz i umowę należy zatem sprawdzić pod kątem konkretnego terminu, zanim uzna się szybkość reklamy za gwarancję.
Najbardziej użyteczne jest rozróżnienie potwierdzenia decyzji, zlecenia wypłaty i zaksięgowania środków. Otrzymany e-mail nie dowodzi jeszcze, że pieniądze można wydać. Jeśli przelew nie wpłynął, warto ustalić z Creditstar moment jego uruchomienia i sprawdzić bank. Przy zakupie wymagającym płatności o określonej godzinie należy zostawić zapas na identyfikację, dokumenty i rozliczenie międzybankowe.
Wnioski całodobowe, weekendy i dni świąteczne
Formularz Creditstar jest dostępny 24 godziny na dobę, 7 dni w tygodniu. Centrum pomocy wyraźnie odróżnia tę dostępność od analizy i wypłat realizowanych przez firmę. Obsługa działa od poniedziałku do piątku 8:00-18:00, a strona kontaktowa wskazuje brak dostępności w święta państwowe. Wniosek wysłany w dowolnym momencie nie oznacza całodobowego przelewu.
Według serwisu zgłoszenie po 18:00 albo w weekend jest rozpatrywane w następnym dniu roboczym. Przy długim weekendzie czas oczekiwania może więc obejmować również święto. Szybka pożyczka Creditstar powinna być oceniana z uwzględnieniem kalendarza, a nie wyłącznie czasu podanego w reklamie. Dostępność portalu służy wygodzie rozpoczęcia procesu, lecz nie przyspiesza automatycznie pracy banku i zespołu.
Własny plan warto oprzeć na terminie, kiedy potrzebne są środki, oraz możliwości skontaktowania się z obsługą. Jeżeli pojawi się problem w Easycheck lub niezgodność danych poza godzinami pracy, wyjaśnienie może wymagać kolejnego dnia roboczego. Nie należy kierować płatności zakupowej na ostatnią chwilę przed otrzymaniem pieniędzy. Potwierdzenie wpływu na rachunek pozostaje praktyczną podstawą dysponowania środkami.
Panel Klienta Creditstar i obsługa pożyczki
Konto Użytkownika Creditstar umożliwia dostęp do informacji o aktywnej pożyczce, dokumentów, rat i terminów. Harmonogram jest przekazywany również e-mailem, więc można zapisać go poza profilem. Warto korzystać z aktualnej wersji, szczególnie po dodatkowej wpłacie lub uzgodnionej zmianie. Dawny zapis z kalkulatora nie zastępuje bieżącego salda ani nowego rozliczenia.
Przy obsłudze Creditstar ważna jest aktualność telefonu, poczty i danych adresowych. Ramowa umowa przewiduje zgłaszanie zmian oraz ponowną weryfikację rachunku w odpowiednich sytuacjach. Klient powinien kontrolować wpłaty, a nie odwiedzać profil wyłącznie po otrzymaniu monitu. Nieprzypisana płatność albo niewielka niedopłata łatwiej poddają się wyjaśnieniu, gdy dostępne są dokładne daty i potwierdzenia.
Dostęp do konta należy zabezpieczyć indywidualnym hasłem i nie udostępniać go innym osobom. Problem z logowaniem nie zmienia automatycznie daty płatności, co wynika z zasad umowy. W razie utraty dostępu warto skontaktować się z Creditstar, korzystając z zapisanych wcześniej dokumentów. Po ostatniej wpłacie trzeba potwierdzić rozliczenie, zamiast utożsamiać wykonanie przelewu z zamknięciem wszystkich należności.
Jak spłacać miesięczne raty Creditstar?
Raty Creditstar należy regulować zgodnie z kwotami i terminami harmonogramu. Przy przelewie tradycyjnym trzeba sprawdzić aktualny rachunek odbiorcy oraz podać numer referencyjny pożyczki i numer umowy. Dokumenty dopuszczają też spłatę przez osobę trzecią lub z innego konta, pod warunkiem prawidłowej identyfikacji wpłaty. Nie zmienia to wymagań własnego rachunku przy wniosku i wypłacie.
Centrum pomocy opisuje szybką płatność w profilu widoczną po kilku minutach i tradycyjny przelew, którego aktualizacja zwykle trwa dłużej. Przed wyborem metody należy sprawdzić wyświetlane warunki i potwierdzenie transakcji. Sama informacja o wysłaniu pieniędzy nie przesądza o ich przypisaniu. Przy niezgodności salda warto przekazać obsłudze datę, kwotę i dowód płatności.
Po wpłacie Creditstar należy sprawdzić pozostałą należność, zwłaszcza przy pierwszej lub ostatniej racie. Umowa określa kolejność zaliczania środków: odsetki za opóźnienie, odsetki kapitałowe, prowizja i kapitał. W przypadku zaległości przelew nie musi pomniejszać wyłącznie pożyczonej sumy. Aktualne rozpisanie salda pomaga ustalić, czy rata została w pełni rozliczona i jaka płatność jest nadal wymagana.
Termin raty, weekendy i księgowanie przelewów
Creditstar wskazuje miesięczny cykl płatności, z dokładnymi datami wynikającymi z momentu zaciągnięcia pożyczki i harmonogramu. Centrum pomocy opisuje przypomnienie e-mailem i SMS-em co najmniej 3 dni przed terminem. Taki komunikat ułatwia organizację, ale nie zastępuje własnej kontroli. Brak otrzymanego przypomnienia nie oznacza odroczenia raty ani zmiany dokumentów.
Serwis podaje przesunięcie terminu przypadającego w dzień wolny na najbliższy dzień roboczy. Umowa opisuje także znaczenie uznania rachunku pożyczkodawcy przy przelewie tradycyjnym. Dlatego trzeba oddzielić termin wymagalności od czasu bankowego przetwarzania. Przy wątpliwości dotyczącej konkretnej daty warto potwierdzić ją w Creditstar, a płatność zaplanować z zapasem na rozliczenia.
Przelew wykonany po ostatniej sesji może wpłynąć później, nawet jeżeli został zlecony w dniu płatności. Potwierdzenie przelewu warto zachować, lecz samo w sobie nie zmienia umownego dnia spłaty. Jeśli rata nie jest widoczna w profilu, należy wyjaśnić przypisanie środków, zamiast automatycznie wysyłać drugi identyczny przelew. Aktualizacja systemu i wpływ do banku mogą następować w różnym czasie.
Nadpłata i wcześniejsza spłata pożyczki Creditstar
Creditstar pozwala spłacić pożyczkę przed terminem bez kar za wcześniejszy zwrot. Centrum pomocy rozróżnia wcześniejsze opłacenie pojedynczej raty, przy którym nie obniża odsetek, i całkowitą wcześniejszą spłatę, wymagającą przeliczenia należności. W celu pełnego rozliczenia serwis zaleca kontakt na czacie i ustalenie dokładnej kwoty. Sama suma pozostałych rat może nie odpowiadać należności na dzień zwrotu.
Ramowa umowa przewiduje częściową lub całkowitą wcześniejszą spłatę oraz obniżenie kosztów dotyczących skróconego okresu przy pełnym rozliczeniu. Przy nadpłacie kapitału Creditstar trzeba ustalić sposób przypisania wpłaty i otrzymać zaktualizowany harmonogram. Nie należy utożsamiać większego przelewu z automatyczną zgodą na pominięcie następnej raty, skrócenie okresu albo wybór konkretnego sposobu obniżenia kosztów.
Warto wyjaśnić, czy dodatkowa płatność została rozliczona jako wcześniejsza rata, częściowa spłata czy zamknięcie zobowiązania. Rata zapłacona z wyprzedzeniem i nadpłata kapitału mogą mieć różne skutki ekonomiczne. Po pełnej spłacie należy sprawdzić saldo oraz rozliczenie prowizji i ewentualnej nadpłaty. Przy częściowym zwrocie nadal obowiązują raty wynikające z nowego harmonogramu, dopóki nie potwierdzono innych warunków.
Kolejna pożyczka i aktywne zobowiązanie Creditstar
W Creditstar można mieć jedną aktywną pożyczkę. Centrum pomocy i ramowa umowa przewidują kolejny wniosek po pełnym rozliczeniu poprzedniego finansowania. Chodzi o zwrot należności, nie tylko kapitału. Jeżeli pozostały koszty, odsetki za opóźnienie albo nieprzypisana wpłata, stan zobowiązania wymaga wyjaśnienia przed założeniem, że można rozpocząć następne finansowanie.
Kolejna pożyczka ratalna Creditstar jest oparta na nowej propozycji i analizie. Wcześniejsze terminowe płatności nie gwarantują tej samej kwoty, ceny ani pozytywnej decyzji. Dochód, wydatki i kryteria procesu mogą się zmienić. Ramowa współpraca ułatwia obsługę, lecz nie oznacza stałego prawa do pieniędzy. Każdy harmonogram trzeba przeczytać jak odrębną decyzję o zadłużeniu.
Przed powtórnym wnioskiem warto ocenić, czy finansowanie odpowiada konkretnej potrzebie, czy pokrywa trwały niedobór budżetu. Regularne kończenie jednej pożyczki i rozpoczynanie następnej może utrzymywać stałe obciążenie kosztami. Creditstar nie powinien być traktowany jako odnawialna rezerwa własnych środków. Ważne są aktualna nadwyżka, łączna cena kolejnej umowy i potwierdzenie, że poprzednie saldo rzeczywiście wynosi zero.
Trudności ze spłatą, zmiana warunków i restrukturyzacja
Przy problemie ze spłatą Creditstar Centrum pomocy zaleca kontakt przez czat, e-mail lub telefon 22 307 51 53. Serwis opisuje możliwość uzyskania wskazówek dotyczących odpowiedniego planu płatności, a umowa odnosi się do wniosku o restrukturyzację. Nie jest to automatyczne zapewnienie obniżki rat, umorzenia kosztów lub przyjęcia każdego terminu proponowanego przez klienta.
Warto przedstawić konkretną sytuację: numer umowy, powód trudności, kwotę możliwą do zapłaty i przewidywany termin reszty. Zmiana dnia raty i restrukturyzacja całego zadłużenia mają inny zakres. Jeżeli problem dotyczy przesuniętej pensji, potrzeba może być krótsza niż przy trwałym spadku dochodu. Rozwiązanie powinno odpowiadać rzeczywistej możliwości płacenia, nie jedynie odkładać ten sam niedobór.
Przed akceptacją nowych ustaleń z Creditstar należy porównać harmonogram, koszt i całkowitą należność. Sam kontakt albo rozpatrywanie prośby nie zmienia dotychczasowej umowy. Potrzebne jest potwierdzenie przyjętych warunków, najlepiej na trwałym nośniku. Do czasu uzgodnienia zmiany nie należy samodzielnie pomijać raty. Płatności i dokumenty trzeba zachować, aby możliwe było sprawdzenie, jak rozliczono nowe porozumienie.
Refinansowanie a informacje w dokumentach Creditstar
Centrum pomocy Creditstar informuje, że firma nie oferuje refinansowania pożyczki. Jednocześnie na stronie prawnej pozostaje dostępny wzór ramowej umowy refinansującej. Obecność pliku nie stanowi potwierdzenia bieżącej dostępności usługi. W ocenie aktualnej oferty należy kierować się komunikatem operacyjnym i konkretną propozycją przedstawioną klientowi, zamiast wywodzić uprawnienie z samego tytułu dokumentu.
Refinansowanie, kolejna pożyczka i restrukturyzacja nie są synonimami. Nowa umowa może tworzyć inne finansowanie, a zmiana planu spłat dotyczyć istniejącego zadłużenia. Przy problemie z ratą należy pytać o faktycznie dostępne rozwiązanie i jego koszt. Nie ma podstaw, by obiecywać automatyczne pokrycie wcześniejszej należności przez drugi produkt Creditstar, zwłaszcza wobec zasady jednej aktywnej pożyczki.
Jeżeli w indywidualnym kontakcie pojawi się propozycja nowego rozliczenia, trzeba sprawdzić nazwę usługi, strony umowy, cenę i sposób zamknięcia poprzedniej należności. Nowe pieniądze na spłatę długu nie usuwają obowiązku zwrotu, lecz mogą przenieść go na inne warunki. Ocenę należy oprzeć na sumie płatności i możliwości ich wykonania, a nie samej zmianie daty lub etykiety produktu.
Opóźnienie w spłacie i konsekwencje zaległości
Przy nieterminowej spłacie Creditstar umowa przewiduje odsetki za opóźnienie, powiązane z dwukrotnością sumy stopy referencyjnej NBP i 5,5 punktu procentowego w skali roku. Jest to odrębny koszt od odsetek kapitałowych. Należność zależy od rzeczywistego okresu i kwoty zaległości, dlatego dawny przykład reprezentatywny nie pokazuje salda po powstaniu opóźnienia.
Dalsze skutki mogą obejmować działania związane z dochodzeniem należności, cesję wierzytelności oraz przekazanie informacji do biur informacji gospodarczej na właściwych warunkach. Wzór umowy Creditstar przewiduje także możliwość wypowiedzenia przy opóźnieniu przekraczającym 30 dni kalendarzowych i wymagalność pozostałego zobowiązania po takim działaniu. Nie oznacza to automatycznego zastosowania wszystkich konsekwencji pierwszego dnia zwłoki.
Po powstaniu zaległości warto uzyskać aktualne rozpisanie zadłużenia i sprawdzić zaliczenie wcześniejszych wpłat. Kolejność rozliczenia kosztów może sprawić, że przelew nie pomniejszy wyłącznie kapitału. Przy nowym podmiocie obsługującym sprawę trzeba potwierdzić jego uprawnienie i dane płatności. Kontakt z Creditstar oraz realny plan rozliczenia są przydatniejsze niż ignorowanie wiadomości albo oparcie spłaty na niepotwierdzonej kolejnej pożyczce.
Odstąpienie od umowy pożyczki Creditstar
Dokumenty Creditstar przewidują prawo odstąpienia w terminie 14 dni, bez podawania przyczyny. Własna umowa i wzór oświadczenia pozwalają ustalić dane oraz sposób przekazania dokumentu. Ramowy wzór rozróżnia współpracę i poszczególną pożyczkę, dlatego należy jednoznacznie wskazać finansowanie, którego dotyczy oświadczenie. Potwierdzenie wysłania warto przechować razem z otrzymanymi dokumentami.
Odstąpienie nie oznacza zatrzymania wypłaconych pieniędzy. Creditstar opisuje zwrot kapitału i należnych odsetek za rzeczywisty okres korzystania, nie później niż 30 dni od złożenia oświadczenia. Kwotę trzeba ustalić dla własnej umowy. Nie należy automatycznie przenosić początkowej korzyści odsetkowej na rozliczenie odstąpienia, ponieważ jego zasady zostały opisane osobno.
Przy odstąpieniu warto skontrolować dwa terminy: przekazanie oświadczenia i rozliczenie pieniędzy. Sam dokument nie kończy obowiązku zwrotu. Reklamacja, usunięcie profilu i cofnięcie zgody marketingowej są odrębnymi czynnościami i nie zastępują odstąpienia. Po płatności należy potwierdzić saldo oraz zachować wyliczenie kosztu, aby możliwe było wykazanie, że konkretna pożyczka Creditstar została rozliczona.
Opłaty za dodatkowe dokumenty i potwierdzenia
Ramowa umowa Creditstar przewiduje bezpłatne otrzymanie harmonogramu na wniosek w okresie obowiązywania finansowania. Jednocześnie tabela opłat wskazuje 30 zł za zaświadczenie o całkowitej spłacie i 30 zł za wydanie historii rachunku, zamawiane na życzenie. To ważne rozróżnienie: dostęp do informacji potrzebnych do płacenia rat i osobny formalny dokument nie muszą być tą samą usługą.
| Dokument lub informacja | Warunki wskazane w publicznym wzorze |
|---|---|
| Harmonogram spłaty na wniosek | Bezpłatnie |
| Zaświadczenie o całkowitej spłacie na życzenie | 30 zł |
| Historia rachunku na życzenie | 30 zł |
Przed zamówieniem dokumentu Creditstar warto ustalić, czy wystarczy informacja dostępna w profilu, e-mail z rozliczeniem albo własne potwierdzenia. Jeśli potrzebne jest formalne zaświadczenie dla innej instytucji, trzeba sprawdzić jego zakres i aktualną cenę. Zamawianie dodatkowego dokumentu nie powinno być mylone z opłatą konieczną do zwykłego dokonania wcześniejszej spłaty.
Hasło brak ukrytych opłat należy odczytywać jako jawność warunków, a nie brak wszystkich odpłatnych czynności. Dla własnej umowy trzeba sprawdzić tabelę opłat przekazaną klientowi, szczególnie przy późniejszej aktualizacji produktu. Warto poprosić o potwierdzenie ceny przed zleceniem usługi. Pozwala to ocenić jej potrzebę i uniknąć przypisywania dodatkowej należności standardowej obsłudze pożyczki Creditstar.
Reklamacje, dane osobowe i zgody marketingowe
Reklamację Creditstar można skierować zgodnie z umową pisemnie, e-mailem lub telefonicznie. Zgłoszenie powinno wskazywać numer umowy, konkretne zdarzenie i oczekiwane rozwiązanie. Przy sporze o saldo warto dołączyć potwierdzenia wpłat, a przy koszcie wcześniejszej spłaty wyliczenie i datę rozliczenia. Uporządkowane informacje pomagają wyjaśnić przyczynę różnicy, zamiast jedynie powtarzać kwotę zadłużenia.
Umowa Creditstar przewiduje odpowiedź do 30 dni, a w sprawach szczególnie złożonych wydłużenie do 60 dni, z informacją o przyczynach i terminie. Opisuje także możliwość pomocy Rzecznika Finansowego w odpowiednim sporze. Samo złożenie reklamacji nie powinno być traktowane jako automatyczne zawieszenie rat. Obowiązujące rozliczenie należy oceniać według umowy i potwierdzonych ustaleń.
Przy danych osobowych trzeba odróżnić informacje potrzebne do weryfikacji, oceny i wykonania pożyczki od dobrowolnych zgód marketingowych. Cofnięcie zgody reklamowej nie usuwa istniejącego długu ani obowiązków przechowywania dokumentacji. Przed akceptacją formularza Creditstar warto przeczytać klauzulę i zakres upoważnień do pozyskiwania danych. Wniosek o poprawienie informacji również jest inną czynnością niż odstąpienie od konkretnej umowy finansowania.
Kto udziela pożyczki Creditstar i jak się skontaktować?
Pożyczkodawcą jest Creditstar Poland sp. z o.o., a ramowa umowa wskazuje KRS 0000479212, NIP 5213656885 i REGON 146912819. Adres podawany w dokumentach to ul. Grochowska 306/308, 03-840 Warszawa. Nazwa spółki identyfikuje stronę zobowiązania, dlatego należy korzystać z niej przy formalnych oświadczeniach i rozliczeniach, nie ograniczając identyfikacji do samej marki.
| Podmiot lub kanał | Dane |
|---|---|
| Pożyczkodawca | Creditstar Poland sp. z o.o. |
| KRS | 0000479212 |
| NIP i REGON | 5213656885, 146912819 |
| Adres | ul. Grochowska 306/308, 03-840 Warszawa |
| Telefon | 22 307 51 53 |
| info@creditstar.pl | |
| Kontakt internetowy | Czat na stronie i Centrum pomocy |
| Godziny obsługi | Poniedziałek-piątek 8:00-18:00, bez świąt państwowych |
Przy kontakcie z Creditstar warto wskazać numer umowy i rodzaj sprawy: weryfikację, harmonogram, wpłatę, nadpłatę albo reklamację. Konsultant nie potrzebuje hasła bankowego ani kodów autoryzacyjnych do wyjaśnienia zadłużenia. Ważne ustalenia o kosztach i terminie warto uzyskać w wiadomości, którą można zachować. Samo potwierdzenie przyjęcia pytania nie jest jeszcze zgodą na zmianę warunków.
Na stronie Creditstar znajduje się informacja o wpisie RIP000261 i nadzorze nad sektorem instytucji pożyczkowych. Nie oznacza to gwarancji opłacalności konkretnej propozycji ani ochrony pieniędzy na zasadach bankowego depozytu. Dla klienta nadal kluczowe są własna umowa, pełna cena i możliwość spłaty. Dane przelewów należy sprawdzać w aktualnym profilu lub dokumentach, szczególnie przy zmianie obsługi wierzytelności.
FAQ – Najczęstsze pytania o pożyczkę ratalną Creditstar
Czy Creditstar oferuje chwilówkę czy pożyczkę na raty?
Aktualna oferta Creditstar jest przedstawiana jako pożyczka ratalna online, z miesięcznymi płatnościami i okresem 6-72 miesiące. Nie należy planować jej rozliczenia jak chwilówki zwracanej w jednej sumie po 30 dniach. Podstawą obowiązków jest harmonogram, który wskazuje poszczególne kwoty i daty. Każda rata obejmuje składniki wynikające z konkretnej umowy.
Przy wyborze pożyczki Creditstar warto ocenić nie tylko pierwsze obciążenie, lecz również kolejne miesiące. Rozłożenie kapitału na raty zmienia organizację płatności, ale nie usuwa prowizji i dalszych odsetek. Jeśli spłata ma potrwać kilka lat, znaczenie ma stabilność dochodu oraz rezerwa na dodatkowe wydatki. Własny plan powinien obejmować cały okres, a nie tylko miesiąc wypłaty.
Ile pieniędzy można pożyczyć w Creditstar?
Strona główna i Centrum pomocy Creditstar podają kwoty 1 000-50 000 zł, natomiast podstrona „Pożyczka na raty” przedstawia 5 000-50 000 zł. Warto sprawdzić aktualny wybór w formularzu, ponieważ komunikaty podstron nie są identyczne. Maksimum oferty opisuje granicę prezentowaną przez markę, a nie sumę gwarantowaną każdemu zainteresowanemu klientowi.
Kwota zatwierdzona wynika z analizy wniosku i sytuacji finansowej. Jeśli jest niższa od oczekiwanej, należy ponownie ocenić koszt oraz przydatność pieniędzy do planowanego celu. Nie warto akceptować propozycji wyłącznie z powodu decyzji pozytywnej. Dla większego finansowania trzeba sprawdzić również wszystkie raty i możliwość utrzymania płatności przez okres wskazany w umowie Creditstar.
Na ile miesięcy można rozłożyć pożyczkę Creditstar?
Creditstar komunikuje okres od 6 do 72 miesięcy. Dostępna propozycja powinna określać liczbę rat i termin końcowy, a nie tylko ogólne maksimum sześciu lat. Długość wpływa na wysokość miesięcznej płatności oraz koszt finansowania. Nie należy zakładać, że każda kombinacja kwoty i okresu będzie przedstawiona wszystkim klientom po analizie.
Przy porównaniu okresów warto zachować tę samą kwotę pożyczki i odczytać całkowitą sumę do zwrotu. Mniejsza rata przez większą liczbę miesięcy może oznaczać wyższe łączne odsetki. Z kolei krótszy okres wymaga większej nadwyżki w budżecie. Wybór Creditstar powinien łączyć cenę z możliwością terminowego płacenia, pozostawiając pieniądze na konieczne potrzeby i nieprzewidziane wydatki.
Czy pierwszy miesiąc bez odsetek oznacza darmową pożyczkę Creditstar?
Nie. Creditstar opisuje brak odsetek kapitałowych od wypłaty do wymagalności pierwszej raty, a prowizja pozostaje odrębną pozycją ceny. W kolejnych okresach stosowane są zasady oprocentowania wskazane w dokumentach. Hasło 0% odsetek nie oznacza więc RRSO 0% dla całej umowy ani zwrotu wyłącznie pożyczonego kapitału po wielu miesiącach.
Przed akceptacją trzeba porównać całkowity koszt i całkowitą kwotę do zapłaty, a początkową korzyść potraktować jako jeden element oferty. Warto sprawdzić datę pierwszej raty, ponieważ dokumenty odnoszą ulgę do jej wymagalności. Nie należy automatycznie utożsamiać tego okresu z dowolnym miesiącem kalendarzowym. Pełny harmonogram Creditstar pokazuje obciążenia również po zakończeniu początkowego okresu bez odsetek.
Jak odstąpić od umowy pożyczki Creditstar?
Creditstar przewiduje 14 dni na odstąpienie bez podania przyczyny. Należy skorzystać z właściwego oświadczenia i wskazać konkretną umowę, której dotyczy czynność. Dokumenty opisują przekazanie pisemnego oświadczenia na adres korespondencyjny lub skanu na e-mail. Warto zachować potwierdzenie wysłania i sprawdzić początek terminu w dokumentach własnej pożyczki, zamiast utożsamiać go z dniem rozpoczęcia formularza.
Otrzymany kapitał trzeba zwrócić z właściwymi odsetkami za okres korzystania, nie później niż 30 dni od złożenia oświadczenia. Warto poprosić o dokładną należność i potwierdzić końcowe saldo. Odstąpienie Creditstar nie jest tym samym co reklamacja, prośba o przesunięcie raty ani cofnięcie marketingu. Początkowego okresu bez odsetek nie należy automatycznie przenosić na ten odrębny sposób rozliczenia bez sprawdzenia warunków.
Ile kosztuje pożyczka Creditstar na 5 000 zł?
W przykładzie reprezentatywnym Creditstar dla 5 000 zł całkowity koszt wynosi 1 777,79 zł, a suma do zapłaty 6 777,79 zł. Marka podaje prowizję 1 239,66 zł, odsetki 538,13 zł i RRSO 46,44%. Przykład obejmuje 18 płatności o określonych wysokościach i jest kalkulacją publikowaną przez serwis, nie ceną każdej przyszłej propozycji.
Własną ofertę należy sprawdzić po analizie wniosku, szczególnie przy innej kwocie lub długości spłaty. Koszt w złotych pokazuje dodatkowy wydatek ponad kapitał, natomiast RRSO ujmuje odpowiednie koszty rocznie. W przykładzie znaczącą pozycją jest prowizja, więc sama początkowa korzyść odsetkowa nie opisuje pełnej ceny. Przy porównaniu Creditstar z inną ofertą należy zachować zbliżone parametry finansowania.
Dlaczego pierwsza i ostatnia rata Creditstar mają inną wysokość?
Przykład Creditstar wskazuje pierwszą ratę 298,84 zł, następnych 16 rat po 380,28 zł i ostatnią 394,47 zł. Formularz informacyjny odnosi się również do raty wyrównawczej na końcu. Dlatego ogólna miesięczna kwota nie musi odpowiadać każdej płatności. Dokładne składniki i przyczynę różnicy trzeba ustalić w harmonogramie konkretnej pożyczki.
Przy planowaniu spłaty warto uwzględnić pierwszą, typową i ostatnią ratę osobno. Pomnożenie jednej kwoty przez liczbę miesięcy może dać niewłaściwą sumę, podobnie jak ustawienie identycznego przelewu do końca umowy. Niedopłata ostatniej płatności pozostawia saldo do rozliczenia. W Creditstar należy sprawdzić pełną końcową należność oraz potwierdzić zamknięcie zadłużenia po ostatnim przelewie.
Czy raty Creditstar są niezmienne przez cały okres?
Nie należy przyjmować takiej gwarancji wyłącznie na podstawie reklamowego określenia miesięcznej raty. Dokumenty Creditstar opisują oprocentowanie zmienne, a przykład pokazuje różne wartości pierwszej i ostatniej płatności. Harmonogram własnej umowy określa aktualne obciążenia. Przy zmianie warunków lub nadpłacie trzeba korzystać z właściwej nowej wersji, a nie wcześniejszego wyliczenia kalkulatora.
Dla kilkuletniej pożyczki ratalnej Creditstar warto pozostawić rezerwę, aby budżet nie zależał od jednej niezmiennej kwoty przez cały okres. Sposób uwzględnienia zmian oprocentowania należy przeczytać w dokumentach. Jeżeli nowy harmonogram budzi wątpliwości, można poprosić o wyjaśnienie stawki, kapitału i okresu naliczania. Nie każda różnica w racie wynika z tej samej przyczyny, więc potrzebne jest rozpisanie należności.
Czy wynik kalkulatora Creditstar jest wiążącą ofertą?
Serwis Creditstar zastrzega orientacyjny charakter kalkulatora i uzależnia ostateczne warunki od weryfikacji oraz oceny zdolności kredytowej. Wybór kwoty i okresu pozwala wstępnie porównać cenę, lecz nie jest zatwierdzeniem pieniędzy. Po analizie może pojawić się propozycja wymagająca ponownego sprawdzenia raty, prowizji, dat oraz sumy do oddania.
Przed akceptacją warto porównać kalkulator z formularzem informacyjnym, indywidualnymi warunkami i harmonogramem. Wszystkie dokumenty powinny odnosić się do tej samej propozycji. Nie należy wybierać najkorzystniejszej liczby z kilku odmiennych ekranów i traktować jej jako całej umowy. Przy Creditstar ostateczne pliki warto zachować poza profilem, aby późniejsze zmiany prezentacji strony nie utrudniły kontroli własnego rozliczenia.
Kto może ubiegać się o pożyczkę Creditstar?
Creditstar wymaga pełnoletności, polskiego obywatelstwa, regularnych dochodów i aktywnego polskiego rachunku z bankowością internetową. Ramowa umowa wskazuje wiek 18-75 lat, polski dokument, PESEL i zameldowanie w Polsce. Centrum pomocy wymienia także brak wpisu w rejestrach dłużników. Klient powinien sprawdzić aktualny komplet kryteriów, a nie tylko krótką listę z reklamy.
Wymagania formalne nie zastępują pozytywnej oceny możliwości spłaty. Prawidłowy dokument i konto pozwalają potwierdzić część warunków, ale rata musi mieścić się w realnym budżecie. Dodatkowo bank powinien być obsługiwany przez Easycheck. Przy granicznym wieku lub zmienionych danych warto wyjaśnić zgodność kryteriów przed rejestracją. Spełnienie minimum nie oznacza gwarancji konkretnej kwoty lub terminu finansowania.
Czy Creditstar udziela pożyczki bez dochodu?
Creditstar wymienia regularne miesięczne dochody jako wymaganie i zbiera informacje o sytuacji finansowej. Nie ma podstaw do przedstawiania produktu jako pożyczki bez dochodu lub gwarantowanej na sam dowód. Pieniądze na raty muszą pochodzić z rzeczywistego źródła dostępnego po pokryciu koniecznych wydatków. Weryfikacja rachunku nie usuwa tego elementu oceny.
Przy dochodzie zmiennym warto deklarować realistyczną wysokość, bez traktowania jednorazowej premii jako stałego wpływu. Wydatki i inne zobowiązania powinny być przedstawione zgodnie ze stanem faktycznym. Nie należy obiecywać akceptacji każdej formy zatrudnienia ani innych źródeł świadczeń bez potwierdzenia kryteriów. Własna ocena Creditstar powinna uwzględniać także stabilność wpływów w kolejnych miesiącach i pozostawienie rezerwy na dodatkowe koszty.
Czy do wniosku Creditstar trzeba wysyłać skan dowodu?
Centrum pomocy Creditstar opisuje cyfrową weryfikację tożsamości i informuje, że w standardowym procesie nie trzeba przesyłać dokumentów e-mailem. Zaleca niewysyłanie zdjęcia dowodu, chyba że firma wyraźnie o to poprosi. Nie oznacza to braku obowiązku posiadania właściwego dokumentu ani możliwości podania niepełnych danych. Wniosek nadal musi zawierać prawdziwe informacje.
Przy dodatkowej prośbie warto sprawdzić nadawcę i zgodność z własnym zgłoszeniem. Nieznany e-mail lub SMS nie powinien stanowić wystarczającej podstawy do przekazania skanu dokumentu. Wątpliwość można wyjaśnić przez oficjalny kontakt Creditstar. Po zawarciu umowy należy zachować otrzymane pliki i harmonogram, ponieważ uproszczenie papierowych formalności nie usuwa potrzeby posiadania dokumentacji potrzebnej do późniejszej obsługi pożyczki.
Czy Creditstar sprawdza rejestry dłużników?
Tak, Creditstar informuje o korzystaniu z zewnętrznych baz dłużników w procesie oceny. Centrum pomocy wskazuje, że wpis w rejestrze prowadzi do decyzji odmownej. Nie należy opisywać produktu jako pożyczki bez baz ani traktować samej identyfikacji bankowej jako jedynej kontroli. Szczegółowy zakres pozyskiwania informacji wynika z dokumentów oraz upoważnień we wniosku.
Warto odróżnić rzeczywistą zaległość od nieaktualnej lub błędnej informacji. Przy podejrzeniu niezgodności należy skontaktować się z właściwym podmiotem i ustalić podstawę wpisu. Korekta danych nie gwarantuje nowej pozytywnej decyzji, ponieważ dochód i obciążenia nadal są oceniane. W Creditstar nie należy pomijać zadłużenia ani zmieniać deklaracji bez zmiany rzeczywistej sytuacji finansowej tylko po to, aby ponowić zgłoszenie.
Czy można wnioskować w Creditstar, spłacając inny kredyt?
Wniosek Creditstar przewiduje informacje o posiadanym zadłużeniu i liczbie kredytów lub pożyczek. Istniejące płatności są więc częścią analizy finansowej. Należy odróżnić terminowo regulowane zobowiązanie od zaległości, ale nie oznacza to automatycznej akceptacji kolejnej raty. Znaczenie mają pełne kryteria pożyczkodawcy oraz możliwość spłaty nowego finansowania przy obecnych obciążeniach.
Przed wnioskiem warto zsumować wszystkie obowiązkowe płatności, również niezwiązane z klasycznym kredytem. Daty rat i wynagrodzenia mogą wpływać na płynność mimo podobnej sumy miesięcznej. Jeśli pieniądze mają posłużyć do zwrotu innego długu, trzeba porównać pełną cenę i sposób rozliczenia. Pożyczka Creditstar nie powinna być nazywana konsolidacją bez potwierdzenia odpowiednich warunków, a nowe zadłużenie nie usuwa poprzedniego automatycznie.
Jak działa weryfikacja Easycheck w Creditstar?
Easycheck służy w Creditstar do cyfrowego potwierdzenia rachunku i tożsamości przez rozwiązanie oparte na otwartej bankowości. W trakcie procesu klient wybiera bank i wykonuje wymagane czynności po przeczytaniu zgody. Firma informuje, że nie otrzymuje ani nie zapisuje haseł. Potwierdzenie danych jest wymagane do kontynuowania zgłoszenia, ale nie oznacza jeszcze pozytywnej decyzji.
Należy używać własnego konta i postępować zgodnie z oficjalnymi przekierowaniami, bez przesyłania haseł konsultantowi. Zakres udostępnianych danych trzeba sprawdzić przed zatwierdzeniem. Przy błędzie warto ocenić dostępność bankowości internetowej i poprawność wybranego rachunku, a w razie wątpliwości skontaktować się z Creditstar. Nie należy zastępować procesu samodzielnym przelewem jednego grosza, jeśli taka metoda nie została udostępniona przy własnym wniosku.
Czy mogę użyć wspólnego rachunku do pożyczki Creditstar?
Odpowiedź Creditstar na pytanie o wspólne konto wskazuje osobisty rachunek na nazwisko klienta, na który wpływa jego wynagrodzenie. Nie daje to podstawy do obiecywania akceptacji każdego konta współdzielonego. Przed rejestracją warto potwierdzić, czy konkretny rachunek odpowiada procedurze, zwłaszcza gdy wpływy należą do kilku osób albo konto nie jest głównym rachunkiem wnioskodawcy.
Konto do identyfikacji i wypłaty ma inną funkcję niż rachunek nadawcy późniejszej spłaty. Umowa dopuszcza zwrot z innego konta po prawidłowym oznaczeniu przelewu, lecz nie przenosi tej zasady na rejestrację. Przy zmianie własnego rachunku potrzebna jest właściwa weryfikacja. W Creditstar nie należy zakładać, że użycie konta bliskiej osoby jest rozwiązaniem problemu z identyfikacją lub bankiem niedostępnym w usłudze.
Co jeśli mojego banku nie ma na liście Easycheck?
Centrum pomocy Creditstar informuje, że weryfikacja jest dostępna tylko dla banków widocznych w Easycheck. Jeżeli banku nie ma na liście, według serwisu nie można złożyć wniosku. To ograniczenie procesu, którego nie zastępuje samo posiadanie polskiego rachunku. Nie ma podstaw do obiecywania alternatywnej identyfikacji dowolnym przelewem bez aktualnej instrukcji firmy.
Listę warto sprawdzić przed przygotowaniem całego zgłoszenia. Jeżeli klient rozważa inny własny rachunek, powinien uwzględnić również kryterium konta używanego do regularnych wpływów. Nowo otwarte konto nie gwarantuje akceptacji, a właściwy bank nie znosi oceny finansowej. W razie zmiany procedury informacje należy potwierdzić z Creditstar, zamiast opierać się na doświadczeniu z innej firmy pożyczkowej korzystającej z odmiennych metod.
Czy w Creditstar potrzebny jest przelew weryfikacyjny jednego grosza?
Aktualny opis identyfikacji Creditstar wskazuje Easycheck, a nie uniwersalną metodę wysłania 0,01 zł. Nie należy przenosić procedury znanej z innej chwilówki na ten produkt. Klient powinien wykonywać czynności wyświetlane w swoim zgłoszeniu i sprawdzić bank dostępny w usłudze. Sam przelew na rachunek pożyczkodawcy nie stanowi potwierdzenia zakończenia cyfrowej weryfikacji.
Jeśli pojawi się nieznana wiadomość z żądaniem opłaty za uruchomienie pożyczki, warto zweryfikować jej pochodzenie w oficjalnym kontakcie. Wniosek i otrzymana oferta powinny jasno określać wymagane działania i cenę. Nie należy wysyłać pieniędzy na rachunek ze starego lub podejrzanego komunikatu. Prawidłowa identyfikacja w Creditstar nadal jest odrębna od decyzji o przyznaniu konkretnej kwoty i jej późniejszej wypłaty.
Czy całą umowę Creditstar można zawrzeć przez internet?
Creditstar przedstawia proces w 100% online, a ramowa umowa przewiduje formę dokumentową i przekazanie plików na trwałym nośniku. Umowa, formularz, harmonogram oraz wzór odstąpienia są dostępne w koncie i wysyłane e-mailem. Klient powinien sprawdzić instrukcje swojej propozycji, ale nie ma podstaw do dopisywania obowiązku kuriera lub odsyłania papierowych egzemplarzy znanego z innego produktu.
Internetowy sposób zawarcia nie zmniejsza znaczenia zaakceptowanych oświadczeń. Indywidualne warunki powinny zgadzać się z pełnym harmonogramem i kwotą wypłaty. Dokumenty warto pobrać poza profil, aby późniejsze problemy z logowaniem nie utrudniały kontroli. Przy zmianach należy zachować nowe pliki i datę ich otrzymania. Pożyczka Creditstar pozostaje zobowiązaniem umownym, nawet jeśli nie wymaga osobistej wizyty ani tradycyjnej korespondencji.
Jak szybko Creditstar podejmuje decyzję o pożyczce?
Centrum pomocy Creditstar opisuje analizę trwającą do około godziny po wypełnieniu wniosku, w ramach godzin pracy. Wynik jest przekazywany e-mailem. Reklamowa odpowiedź w kilka minut wskazuje możliwy szybki przebieg, lecz nie powinna być rozumiana jako gwarancja identycznego czasu dla każdego zgłoszenia. Identyfikacja i kompletność informacji mogą wpływać na dalszą obsługę.
Przed sprawdzeniem czasu warto upewnić się, że wszystkie wymagane czynności zostały zakończone. Formularz rozpoczęty nie jest tym samym co poprawnie wysłany wniosek. Po wyniku pozytywnym trzeba odczytać ostateczną propozycję, ponieważ przyznana kwota może różnić się od wyboru. Przy odmowie Creditstar należy sprawdzić prawdziwość danych i komunikat, zamiast zmieniać deklaracje tylko w celu uzyskania innego wyniku następnej analizy.
Kiedy pieniądze z Creditstar trafią na konto?
Creditstar opisuje szybkie zlecenie przelewu po decyzji, a serwis komunikuje wpływ nawet w kilkanaście minut. Podstrona pożyczki na raty podaje także do 24 godzin w dni robocze. Rzeczywisty czas obejmuje uruchomienie wypłaty i rozliczenie przez bank. Sam e-mail o akceptacji nie potwierdza jeszcze, że pieniądze są zaksięgowane i dostępne do wydania.
Przed przyjęciem oferty trzeba sprawdzić termin wypłaty we własnych dokumentach, ponieważ publiczny wzór formularza informacyjnego zawiera szerszy zapis 30 dni. Przy pilnym zakupie warto pozostawić zapas na weryfikację i bankowe księgowanie. Przelewy Creditstar odbywają się w godzinach pracy, więc nocny wniosek nie oznacza nocnej gotówki. Dostępność środków najlepiej potwierdzić bezpośrednio na swoim rachunku przed wykonaniem planowanej płatności.
Czy Creditstar wypłaca pożyczki w weekendy i święta?
Wniosek Creditstar można rozpocząć 24/7, ale Centrum pomocy wskazuje analizę i wypłatę w godzinach biura: poniedziałek-piątek 8:00-18:00. Strona kontaktowa wyłącza święta państwowe. Zgłoszenie po godzinie 18:00 lub w weekend jest według serwisu obsługiwane następnego dnia roboczego. Dostępność portalu nie oznacza jednakowej dostępności wszystkich etapów finansowania.
Przy długim weekendzie należy uwzględnić także święto i czas rozliczenia banku. Pilny wydatek nie powinien zależeć od najkrótszego czasu reklamowanego bez odczytania warunków. Jeżeli problem z identyfikacją wymaga konsultanta, pomoc może nastąpić dopiero po otwarciu biura. W Creditstar warto osobno planować moment wniosku, otrzymania decyzji i faktycznego wpływu pieniędzy, zamiast traktować je jako jedno zdarzenie.
Czy można mieć dwie aktywne pożyczki Creditstar?
Creditstar wskazuje zasadę jednej aktywnej pożyczki. Kolejny wniosek można złożyć po całkowitym rozliczeniu poprzedniej należności, zgodnie z dokumentami. Nie chodzi wyłącznie o zwrot kapitału, jeśli pozostały prowizja, odsetki albo zaległe koszty. Wykonany ostatni przelew powinien zostać prawidłowo przypisany i uwzględniony w saldzie, zanim przyjmie się zamknięcie finansowania.
Po spłacie warto sprawdzić status w profilu i ewentualną niedopłatę. Kolejna umowa wymaga nowej propozycji i oceny, więc wcześniejsza akceptacja nie gwarantuje identycznej kwoty. Nie należy też przedstawiać Creditstar jako odnawialnego limitu, z którego można dobierać dowolne środki podczas spłaty. Aktualna potrzeba i budżet powinny być ocenione na nowo, szczególnie gdy poprzednie finansowanie pokrywało bieżące niedobory.
Jak prawidłowo spłacić ratę Creditstar?
Ratę Creditstar należy zapłacić zgodnie z harmonogramem na aktualny rachunek lub dostępną metodą w profilu. Przy przelewie tradycyjnym umowa wymaga numeru referencyjnego pożyczki i numeru umowy. Pierwsza i ostatnia kwota mogą różnić się od rat środkowych, dlatego nie należy opierać płatności wyłącznie na zapamiętanej wysokości reklamowanej raty miesięcznej.
Po przelewie warto zachować potwierdzenie i sprawdzić przypisanie wpłaty. Saldo po płatności jest ważne szczególnie przy opóźnieniu lub nadpłacie, ponieważ umowa określa kolejność zaliczania pieniędzy. Jeśli kwota nie pojawiła się w profilu, trzeba wyjaśnić datę i numer transakcji. Nie warto automatycznie wysyłać drugiej identycznej płatności bez ustalenia, czy pierwsza już dotarła na rachunek Creditstar.
Czy ratę Creditstar można zapłacić z innego rachunku?
Ramowa umowa Creditstar dopuszcza spłatę z innego konta oraz przez osobę trzecią, z odpowiednią identyfikacją. W tytule należy wskazać numer referencyjny pożyczki i numer umowy. Samo nazwisko nadawcy może nie wystarczyć do prawidłowego przypisania pieniędzy. Dane rachunku odbiorcy i kwotę powinno się pobrać z aktualnego profilu lub dokumentów klienta.
Ta możliwość dotyczy zwrotu pieniędzy, a nie wymagań identyfikacji i wypłaty. Nie oznacza, że do wniosku można użyć rachunku bliskiej osoby. Przy przelewie wykonywanym przez innego nadawcę warto zachować potwierdzenie i skontrolować saldo. Jeśli wystąpiła pomyłka w tytule, należy przekazać Creditstar informacje pozwalające znaleźć transakcję, zamiast zakładać, że płatność została automatycznie rozliczona tylko dzięki jej wysokości.
Czy przelew zlecony w dniu raty Creditstar jest terminowy?
Samo zlecenie przelewu nie zapewnia wpływu tego samego dnia. Przy tradycyjnej płatności dokumenty Creditstar odnoszą dzień spłaty do uznania rachunku pożyczkodawcy. Przelew po ostatniej sesji lub przed dniem wolnym może zostać rozliczony później. Trzeba więc odróżnić potwierdzenie wysłania od momentu spełnienia obowiązku według właściwej metody spłaty.
Najlepiej pozostawić zapas i sprawdzić aktualizację salda, szczególnie przy końcowej racie. Przypomnienie SMS lub e-mail ułatwia przygotowanie, lecz nie zastępuje harmonogramu. Jeśli wpłata nie jest widoczna, warto przedstawić dowód płatności i zapytać o przypisanie. W Creditstar brak aktualizacji profilu i brak wpływu do banku mogą być różnymi sytuacjami, które wymagają wyjaśnienia przed podejmowaniem kolejnych płatności.
Co jeśli termin raty Creditstar wypada w dzień wolny?
Centrum pomocy Creditstar podaje przesunięcie płatności przypadającej w dzień wolny na najbliższy dzień roboczy. Umowa również opisuje przesunięcie wymagalności w odpowiedniej sytuacji. Warto sprawdzić konkretną datę w harmonogramie i profilu, a przy niejasności potwierdzić ją z obsługą. Zasada kalendarzowa nie oznacza dowolnej zgody na dodatkowe dni zwłoki.
Czas bankowego przelewu nadal trzeba uwzględnić niezależnie od przesunięcia terminu. Płatność zlecona ostatniego dnia może wpłynąć później, szczególnie poza sesjami rozliczeń. Nie należy samodzielnie zmieniać następnych dat na podstawie jednej przesuniętej raty. Dla Creditstar obowiązują konkretne terminy i kwoty dokumentów, a ewentualna zmiana całego harmonogramu wymaga odrębnego potwierdzenia, nie tylko własnego przeliczenia kalendarza.
Kiedy wpłata będzie widoczna w profilu Creditstar?
Creditstar opisuje szybką płatność w profilu widoczną po kilku minutach oraz tradycyjny przelew aktualizowany zwykle po kilku godzinach. Są to informacje o typowej obsłudze, a nie bezwarunkowa gwarancja księgowania każdej transakcji. Znaczenie mają metoda, bank i poprawność danych. Przy niedopasowanym tytule znalezienie i przypisanie przelewu może wymagać wyjaśnienia.
Jeśli saldo nie uwzględnia wpłaty, warto sprawdzić potwierdzenie, rachunek odbiorcy i status transakcji w banku. Dowód płatności należy przekazać obsłudze z numerem umowy. Nie trzeba od razu zakładać, że należy ponownie zapłacić tę samą ratę. W Creditstar warto uzyskać informację, czy pieniądze już wpłynęły i kiedy zostaną przypisane, aby rozdzielić problem aktualizacji profilu od rzeczywistej zaległości.
Czy nadpłata Creditstar zastępuje następną ratę?
Nie należy przyjmować takiej zasady automatycznie. Creditstar rozróżnia wcześniejsze opłacenie raty i wcześniejszą spłatę pożyczki, a umowa odnosi częściową spłatę do zaktualizowanego harmonogramu. Dodatkowy przelew wymaga ustalenia, jak został rozliczony. Może mieć inny skutek niż płatność przypisana do konkretnej przyszłej raty, dlatego potrzebna jest kontrola salda i dokumentów.
Przed wpłatą warto zapytać, czy chodzi o nadpłatę kapitału, wcześniejszą ratę czy całkowite zamknięcie należności. Pozostałe obowiązki płatnicze wynikają z nowego harmonogramu, a nie własnego założenia, że większy przelew daje miesiąc bez raty. Przy Creditstar trzeba potwierdzić także wpływ na koszt i okres. Zachowane wyliczenie oraz potwierdzenie rozliczenia pomagają uniknąć niedopłaty mimo wcześniejszego przekazania większej sumy.
Czy wcześniejsze opłacenie raty Creditstar obniża odsetki?
Centrum pomocy Creditstar informuje, że wcześniejsza zapłata pojedynczej raty nie obniża odsetek. Tę czynność należy odróżnić od nadpłaty kapitału i pełnej wcześniejszej spłaty. Przelanie kwoty raty kilka dni przed terminem może ułatwić organizację budżetu, ale nie powinno być przedstawiane jako identyczne ekonomicznie z zamknięciem całego zobowiązania przed czasem.
Jeśli celem jest ograniczenie kosztów, warto poprosić o wyjaśnienie odpowiedniego sposobu rozliczenia. Całkowita wcześniejsza spłata wymaga ustalenia należności na konkretny dzień, natomiast przy częściowym zwrocie trzeba sprawdzić aktualny harmonogram. Nie należy wybierać skutku nadpłaty samodzielnie bez potwierdzenia. W Creditstar istotne są zaksięgowanie pieniędzy, rozpisanie kosztów i dokument określający, jakie dalsze raty pozostają do zapłaty.
Czy całą pożyczkę Creditstar można spłacić przed terminem?
Tak, Creditstar opisuje całkowitą wcześniejszą spłatę bez kar i zaleca kontakt na czacie w celu ustalenia dokładnej kwoty. Serwis informuje o przeliczeniu odsetek za rzeczywisty okres korzystania. Ramowa umowa odnosi pełne rozliczenie również do obniżenia kosztów dotyczących skróconego okresu. Nie należy więc automatycznie sumować wszystkich przyszłych rat jako kwoty wcześniejszej spłaty.
Przed przelewem warto uzyskać wyliczenie na wskazany dzień oraz sposób rozliczenia prowizji i nadpłaty. Potwierdzenie salda zerowego należy odróżnić od dowodu wysłania pieniędzy. Po wpłacie trzeba sprawdzić zakończenie finansowania i ewentualny zwrot. W Creditstar sam brak prowizji za wcześniejsze rozliczenie nie oznacza, że należy zapłacić wyłącznie kapitał; uwzględniane są właściwe koszty rzeczywiście należne według umowy i zasad rozliczenia.
Czy można zmienić dzień płatności raty Creditstar?
Nie należy zakładać, że klient może samodzielnie przesunąć datę raty Creditstar. Terminy wynikają z harmonogramu. Jeśli termin wynagrodzenia lub sytuacja życiowa utrudnia spłatę, warto skontaktować się z firmą i zapytać o indywidualne rozwiązanie. Samo złożenie prośby nie jest potwierdzeniem zmiany, a większy przelew nie stanowi zgody na pominięcie kolejnej daty.
Przy przyjętych ustaleniach trzeba sprawdzić nowy harmonogram, koszt i dzień pierwszej płatności po zmianie. Zmiana daty i restrukturyzacja mogą mieć różny zakres oraz skutki finansowe. Warto uzyskać potwierdzenie na trwałym nośniku i porównać je z profilem. Dopóki Creditstar nie potwierdzi nowych warunków, nie należy opierać planu na założeniu, że odroczenie jest dostępne, bezpłatne lub automatycznie zaakceptowane.
Czy Creditstar oferuje refinansowanie pożyczki?
Centrum pomocy Creditstar informuje o braku refinansowania, mimo że na stronie dokumentów dostępny jest wzór umowy refinansującej. Sam plik nie potwierdza aktualnej oferty. Klient powinien ustalić rzeczywiście dostępne rozwiązania w indywidualnym kontakcie, zamiast traktować tytuł dokumentu jako uprawnienie do pokrycia bieżącej należności kolejnym finansowaniem. Obowiązuje także zasada jednej aktywnej pożyczki.
Refinansowanie i restrukturyzacja nie oznaczają tego samego. Zmiana istniejącego harmonogramu może różnić się od zawarcia nowej umowy, a każda propozycja wymaga oceny kosztu. Przy trudności ze spłatą warto zapytać Creditstar o potwierdzony plan płatności. Nowe środki na spłatę długu nie usuwają zadłużenia, dlatego należy porównywać całkowitą sumę i realne możliwości zwrotu, a nie samą późniejszą datę.
Czy Creditstar pobiera opłaty za zaświadczenie o spłacie?
Publiczna tabela Creditstar wskazuje 30 zł za zaświadczenie o całkowitej spłacie i 30 zł za wydanie historii rachunku, zamawiane na życzenie. Umowa przewiduje natomiast bezpłatne otrzymanie harmonogramu na wniosek. Są to różne dokumenty i czynności. Przed zamówieniem należy sprawdzić tabelę właściwą dla własnego finansowania oraz zakres potwierdzenia, którego potrzebuje klient lub inna instytucja.
Brak ukrytych opłat oznacza przedstawienie zasad ceny, nie zniesienie wszystkich usług dodatkowych. Warto ustalić, czy wystarczy informacja z profilu, e-mail rozliczeniowy lub potwierdzenie wpłat. Odpłatne zaświadczenie nie powinno być mylone z obowiązkową karą za wcześniejszą spłatę. Przy Creditstar najlepiej potwierdzić cenę przed zleceniem dokumentu, aby jego przydatność była oceniona świadomie i odrębnie od zwykłej obsługi rat.
Co zrobić przy problemie ze spłatą Creditstar?
Przy trudnościach ze spłatą Creditstar warto skontaktować się przez czat, e-mail info@creditstar.pl lub telefon 22 307 51 53. Należy wskazać numer umowy, przyczynę problemu i realny plan wpłat. Rozmowa o nowych warunkach nie wstrzymuje automatycznie dotychczasowych należności. Przy zmianie harmonogramu trzeba otrzymać potwierdzenie dat, kosztów i pozostałej sumy do zwrotu.
Zmiana planu płatności powinna zostać oceniona razem z pełnym kosztem i możliwością wykonania nowych rat. Warto ustalić, czy propozycja zmniejsza miesięczne obciążenie, wydłuża okres albo zmienia daty. Samo rozpatrywanie prośby nie jest zgodą na opuszczenie raty. Przy Creditstar potrzebne jest potwierdzenie przyjętych warunków na trwałym nośniku oraz kontrola, czy profil i aktualny harmonogram odzwierciedlają rzeczywiście uzgodnione rozwiązanie.
Podsumowanie oferty Creditstar – pożyczka przez internet na raty
Pożyczka ratalna online Creditstar pozwala wnioskować o finansowanie konsumenckie przez internet i rozłożyć rozliczenie na miesięczne płatności. Strona główna oraz Centrum pomocy przedstawiają 1 000-50 000 zł i 6-72 miesiące, a konkretna propozycja wynika z analizy klienta. Produkt może odpowiadać potrzebie jednorazowego większego wydatku, jeśli rata pozostawia wystarczające środki na codzienne obowiązki. Reklamowane maksimum i długość spłaty nie powinny zastępować dopasowania kwoty do rzeczywistego celu.
Najważniejsze elementy ceny Creditstar to prowizja, zmienne oprocentowanie i całkowita należność, oceniane razem z harmonogramem. Brak odsetek kapitałowych do wymagalności pierwszej raty jest konkretną korzyścią początkową, lecz nie oznacza darmowej pożyczki. Przykład 5 000 zł pokazuje koszt 1 777,79 zł oraz różne pierwszą, środkowe i ostatnią płatność. Dlatego warto porównywać pełne rozliczenie, a nie samą ratę lub hasło 0% odsetek z początku umowy.
Przy formalnościach Creditstar istotne są własny rachunek, bank dostępny w Easycheck, regularny dochód i poprawne informacje o wydatkach oraz zobowiązaniach. Cyfrowy proces upraszcza obsługę, ale nie usuwa kontroli tożsamości ani oceny finansowej. Wniosek dostępny 24/7 należy odróżnić od decyzji i przelewów realizowanych w dni robocze. Przed przyjęciem propozycji trzeba zachować dokumenty i potwierdzić datę pierwszej raty oraz termin wypłaty właściwy dla własnej umowy.
Na Moneta24.pl zwracamy uwagę także na dalszą obsługę: poprawne księgowanie, nadpłaty, aktualny harmonogram i potwierdzenie końcowego salda. Wcześniejsze opłacenie raty i całkowita wcześniejsza spłata mają odmienne zasady, a dodatkowe dokumenty na życzenie mogą być odpłatne. Przy trudnościach potrzebne są potwierdzone ustalenia, bez założenia automatycznego refinansowania. Ocena Creditstar powinna łączyć wygodę internetowego procesu z pełną ceną i możliwością terminowego wykonania każdej płatności, również przy mniej korzystnym miesiącu dochodowym.
Data sprawdzenia oferty: 17 października 2026 r.
Podobne Produkty
Może Cię zainteresować…