Pożyczka pozabankowa przez internet – Finbo
Finbo oferuje pożyczkę przez internet na 30 dni, z jednorazową spłatą: pierwszą w zakresie 500-7 000 zł, a ogólnie finansowanie do 20 000 zł, zależnie od oceny i oferty. Pierwsza pożyczka za darmo z RRSO 0% wymaga obecnie wniosku i pierwszej wypłaty na co najmniej 7 000 zł oraz pełnej terminowej spłaty. Weryfikacja i wypłata odbywają się według procedury serwisu, a dodatkowe środki można wykorzystywać w ramach przyznanego limitu na warunkach umowy.
Sprawdź teraz
Pożyczka przez internet Finbo – pierwsza chwilówka, promocja i kolejne finansowanie
Finbo oferuje pożyczki pozabankowe przez internet na 30 dni, z wypłatą na rachunek bankowy i jednorazową spłatą. Nowy klient może wnioskować o 500-7 000 zł, a ogólny zakres oferty prezentowany przez firmę wynosi 500-20 000 zł. Dostępność kwoty zależy od oceny zdolności kredytowej oraz warunków przedstawionych w konkretnym wniosku.
Wyróżnikiem oferty Finbo jest pierwsza pożyczka za darmo z RRSO 0%, ale promocja ma istotny warunek kwotowy: aktualna nota prawna i regulamin PDF wymagają wniosku na co najmniej 7 000 zł oraz pierwszej wypłaty na co najmniej 7 000 zł. Przy prezentowanym limicie pierwszej pożyczki oznacza to standardowo wariant na 7 000 zł. Nie należy więc traktować hasła „pierwsza za darmo” jako obietnicy zerowych kosztów dla każdej mniejszej kwoty.
Pożyczka przez internet Finbo jest udostępniana za pośrednictwem Fincapital sp. z o.o., a wskazanym w stopce pożyczkodawcą jest PrimaStar sp. z o.o. W opisie Moneta24 rozdzielamy pierwszą promocyjną chwilówkę, finansowanie na warunkach standardowych i dodatkowe wypłaty w ramach limitu. Dla klienta znaczenie mają zarówno kwota otrzymana na konto, jak i koszt, termin oraz warunki zachowania rabatu.
Pożyczka Finbo – najważniejsze parametry
| Parametr | Pożyczka przez internet Finbo |
|---|---|
| Rodzaj produktu | Chwilówka pozabankowa, spłacana jednorazowo |
| Pierwsza pożyczka | 500-7 000 zł, według oceny wniosku |
| Ogólny zakres prezentowany przez markę | 500-20 000 zł; maksymalna kwota nie jest gwarantowana |
| Okres podstawowy | 30 dni |
| Pierwsza promocja 0% | Wniosek i pierwsza wypłata co najmniej 7 000 zł, zgodnie z obecnym regulaminem |
| Warunek zachowania promocji | Pełna spłata w terminie i wykonanie pozostałych warunków |
| Zakres rabatu | 100% prowizji i odsetek kapitałowych |
| Wiek według wzoru umowy | Ukończone 18 lat i nieukończone 78 lat |
| Dokument i status | Dowód osobisty, polskie obywatelstwo, zamieszkanie w Polsce |
| Weryfikacja rachunku w dokumentach | Przelew 0,01 zł lub dobrowolna ścieżka automatyczna |
| Wypłata | Na rachunek bankowy klienta |
| Dodatkowe środki | W ramach przyznanego limitu tej samej umowy |
| Aktywne pożyczki | Jedna; nowa umowa po spłacie poprzedniej |
| Przedłużenie | Przewidziane we wzorze umowy na zaakceptowanych warunkach |
| Pośrednik | Fincapital sp. z o.o. |
| Pożyczkodawca wskazany przez serwis | PrimaStar sp. z o.o. |
Maksymalny limit nie jest gwarancją przyznania finansowania. Formularz może pokazać ofertę na inną kwotę niż pierwotnie wybrana, a niższa pierwsza wypłata może oznaczać brak uprawnienia do promocji 0%. Przed akceptacją trzeba odczytać całkowitą kwotę do zapłaty dla faktycznie proponowanej umowy.
Pierwsza pożyczka za darmo w Finbo – zasady promocji 0%
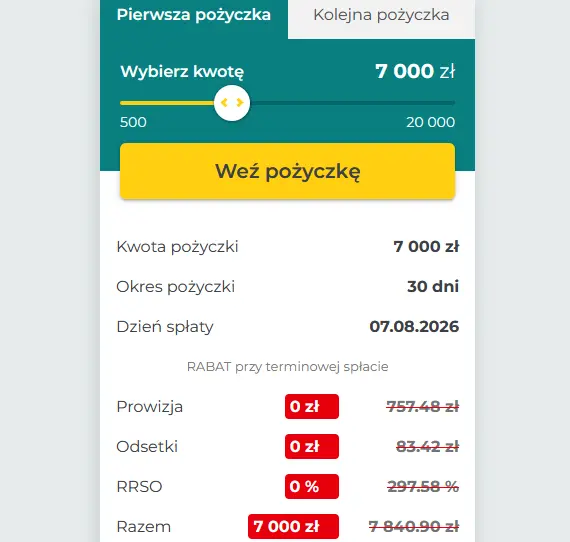
Promocja Finbo „Pierwsza Promocyjna Pożyczka” polega na rabacie wynoszącym 100% prowizji i odsetek kapitałowych. Uprawniony klient, który wykona warunki promocji, zwraca wypłacony kapitał bez tych składników kosztu. Firma przedstawia dla tego wariantu RRSO 0%, prowizję 0 zł i odsetki 0 zł. Warunkiem zachowania promocyjnego rozliczenia jest pełna spłata w terminie.
W aktualnie podlinkowanym regulaminie PDF promocja obowiązuje od 6 lutego 2025 r. do odwołania. Dokument wymaga pierwszej pożyczki u pożyczkodawcy, samodzielnej rejestracji w serwisie, odpowiedniej kwoty wniosku i wypłaty oraz terminowego zwrotu. Promocja nie łączy się z innymi ofertami organizatora lub pożyczkodawcy, chyba że indywidualne warunki przewidują inaczej.
Przy ocenie darmowej pożyczki Finbo warto sprawdzić oba warianty kosztu w dokumentach: promocyjny oraz ten stosowany w razie naruszenia warunków. Rabat nie oznacza, że standardowa prowizja i odsetki nie zostały określone w umowie. Ich znajomość pozwala ocenić konsekwencje, jeśli pełna spłata nie nastąpi na czas.
Warunek 7 000 zł – znaczenie wniosku i pierwszej wypłaty
Dla standardowej promocji Finbo liczy się nie tylko kwota wybrana w kalkulatorze. Należy zawnioskować o co najmniej 7 000 zł, a pożyczkodawca musi przyznać i wypłacić co najmniej 7 000 zł w pierwszej wypłacie. Jeśli po ocenie finansowej zaproponuje niższą kwotę, warunek nie zostanie spełniony. Wniosek na 7 000 zł zakończony ofertą na 5 000 zł nie daje sam w sobie prawa do finansowania 0%.
Inaczej należy rozpatrywać przyznany limit i środki rzeczywiście wypłacone. Limit określa maksymalną dostępną kwotę w ramach umowy, natomiast pierwsza wypłata oznacza konkretne pieniądze przekazane klientowi. Nie można zastąpić wymogu pierwszej wypłaty informacją, że w przyszłości dostępna będzie dodatkowa kwota.
Warto wybrać finansowanie odpowiadające rzeczywistej potrzebie i możliwości zwrotu. Zwiększenie zobowiązania wyłącznie w celu osiągnięcia progu promocji oznacza wyższy kapitał do jednorazowej spłaty. Brak prowizji i odsetek nie zmniejsza pożyczonej kwoty: przy 7 000 zł nadal trzeba przygotować 7 000 zł na termin wynikający z umowy.
Kto może otrzymać pierwszą promocyjną pożyczkę?
Regulamin Finbo wiąże uprawnienie z osobą, która nie miała wcześniej pożyczki udzielonej przez pożyczkodawcę. Nowy adres e-mail, ponowna rejestracja czy zmiana numeru telefonu nie odnawiają tego statusu. Sama wcześniejsza rejestracja bez udzielonej pożyczki jest inną sytuacją niż zawarta i wykonana umowa; w przypadku niejasnej historii należy uzyskać potwierdzenie obsługi.
Wymóg samodzielnej rejestracji w serwisie nie jest równoznaczny z potwierdzonym zakazem przejścia z każdej strony prezentującej oferty. W sprawdzonym regulaminie nie odnaleziono osobnego wyłączenia nazwanego jako zakaz wszystkich kanałów partnerskich. O prawie do rabatu decydują jednak zasady promocji i warunki przypisane do wniosku, a nie sama obecność hasła „za darmo” przed wejściem do formularza.
Pożyczkodawca musi pozytywnie ocenić zdolność do spłaty. Status nowego klienta i wybranie 7 000 zł nie gwarantują decyzji pozytywnej. Klient powinien otrzymać jednoznaczną informację o przyznanej kwocie, koszcie i harmonogramie, zanim podejmie decyzję o skorzystaniu z przedstawionej propozycji.
Pierwsza pożyczka na niższą kwotę i warunki standardowe
Pierwsza pożyczka Finbo od 500 zł i pierwsza pożyczka za darmo nie są pojęciami zamiennymi. Przy kwocie poniżej 7 000 zł standardowa promocja z obecnego regulaminu nie przysługuje. Mniejsze finansowanie może mieć prowizję i odsetki, nawet gdy klient korzysta z marki po raz pierwszy. Ewentualna odrębna propozycja rabatowa musi być potwierdzona indywidualnie.
Na osobnej podstronie nadal dostępna jest starsza internetowa wersja regulaminu, opisująca limit do 5 000 zł i inne zasady. Obecna nota prawna oraz dokument PDF podlinkowany w stopce przedstawiają próg 7 000 zł. Przy wyborze należy opierać się na aktualnej ofercie i dokumentach przekazanych dla własnej umowy, a nie łączyć korzystniejszych fragmentów różnych wersji.
Kolejna pożyczka Finbo i limit do 20 000 zł
Ogólna oferta marki Finbo obejmuje pożyczki do 20 000 zł na 30 dni. Kwoty powyżej limitu pierwszej pożyczki są kierowane do zalogowanych klientów. Wysokość dostępnego finansowania zależy od indywidualnej oceny i warunków nowej umowy; wcześniejsza terminowa spłata nie jest bezwarunkową gwarancją uzyskania maksymalnej kwoty.
Serwis Finbo wskazuje, że można mieć jedną aktywną pożyczkę, a o następną ubiegać się po spłacie poprzedniej. Przy nowym wniosku trzeba sprawdzić koszt i aktualność danych, zamiast zakładać zachowanie ceny pierwszej umowy. Wzór umowy przewiduje możliwość telefonicznego wnioskowania o drugą i kolejne pożyczki za pośrednictwem obsługi klienta; podstawową ścieżką pozostaje profil internetowy.
Dodatkowa wypłata w ramach limitu pożyczki
Dokumenty Finbo rozróżniają całkowity limit, kwotę wypłaconą i kwotę dostępną do wypłaty. W ramach przyznanego limitu można wystąpić o niewykorzystane środki jednorazowo lub w kilku wypłatach. Łączna suma nie może przekroczyć limitu z umowy. To mechanizm dotyczący jednej umowy, dlatego nie jest sprzeczny z zasadą jednej aktywnej pożyczki.
Regulamin promocji przewiduje, że przy kwalifikującym pierwszym wniosku i pierwszej wypłacie dodatkowe środki uzyskane w ramach limitu mogą zostać objęte rabatem wraz z całą wypłaconą kwotą. Jednocześnie Finbo wyklucza sytuację, w której klient zaczyna od wniosku poniżej 7 000 zł, a później dobiera do tego progu. Takie osiągnięcie 7 000 zł nie daje prawa do omawianej promocji.
Dodatkowa wypłata zwiększa kapitał do zwrotu i może zmienić należność zgodnie z jej warunkami. Warto odczytać dokumenty dotyczące kwoty już wypłaconej i pozostałej do wykorzystania. Nie należy zakładać, że każde dobranie środków automatycznie rozpoczyna nowe 30 dni dla całego zadłużenia. Termin i koszt dodatkowej kwoty wynikają z dokumentów umowy.
Koszty: prowizja, oprocentowanie i RRSO
Całkowita kwota do zapłaty obejmuje zwracany kapitał oraz koszty przypisane do pożyczki. W ofercie standardowej główne składniki kosztu to prowizja i odsetki kapitałowe. Prowizja zależy od kwoty i okresu, natomiast odsetki wiążą się z oprocentowaniem i czasem korzystania ze środków. Zniżka na jeden składnik nie musi oznaczać wyeliminowania drugiego.
RRSO przedstawia koszt w ujęciu rocznym i pozwala porównywać zbliżone warianty finansowania. Nie jest procentem, który należy bezpośrednio pomnożyć przez kapitał, aby ustalić koszt 30-dniowej umowy. W ocenie konkretnej oferty warto zestawić RRSO z kosztem w złotych, całkowitą należnością i datą zwrotu. Krótki okres może oznaczać wysoką wartość rocznego wskaźnika mimo niższej procentowo opłaty za sam miesiąc.
Firma publikuje jednorazową opłatę rejestracyjną 0,01 zł obok przykładów. Nie ma podstaw, aby bez potwierdzenia obiecywać zwrot grosza lub uznać go za objęty rabatem na prowizję i odsetki. Należy rozdzielić promocyjny koszt pożyczki i technikę weryfikacji konta.
Przykłady reprezentatywne – promocja, standard i utrata rabatu
| Parametr przykładu | Pierwsza promocja: terminowa spłata | Pierwsza pożyczka: utrata rabatu |
|---|---|---|
| Kwota pożyczki | 7 000 zł | 7 000 zł |
| Okres | 30 dni | 30 dni |
| Oprocentowanie roczne w przykładzie | 0% | 14,5%, zmienne |
| Prowizja | 0 zł | 757,48 zł |
| Odsetki kapitałowe | 0 zł | 83,42 zł |
| Całkowity koszt | 0 zł | 840,90 zł |
| Całkowita należność | 7 000 zł | 7 840,90 zł |
| RRSO | 0% | 297,58% |
| Data kalkulacji podana przez firmę | 5 marca 2026 r. | 5 marca 2026 r. |
| Parametr standardowej pożyczki | Przykład opublikowany przez Finbo |
|---|---|
| Kwota i okres | 4 000 zł na 30 dni |
| Oprocentowanie roczne | 14,5%, zmienne |
| Prowizja | 432,83 zł |
| Odsetki kapitałowe | 47,67 zł |
| Całkowity koszt | 480,50 zł |
| Całkowita należność | 4 480,50 zł |
| RRSO | 297,57% |
| Data kalkulacji | 5 marca 2026 r. |
Wszystkie trzy kalkulacje firma oznacza datą 5 marca 2026 r. Przykład promocyjny pokazuje 7 000 zł do zwrotu przy 0 zł prowizji i odsetek. Dla tej samej kwoty przy utracie warunków promocji należność w opublikowanym przykładzie wynosi 7 840,90 zł. Różnica 840,90 zł obrazuje koszt standardowy, a nie kompletny rachunek za dowolnie długie opóźnienie.
Odsetki za opóźnienie mogą powstać dodatkowo. Koszt standardowej pożyczki 4 000 zł wynosi w przykładzie 480,50 zł, co daje należność 4 480,50 zł. Tych kalkulacji nie należy przenosić proporcjonalnie na każdą inną kwotę ani przedstawiać jako indywidualnej wyceny wykonanej w dniu aktualizacji opisu. Wiążące parametry własnej propozycji klient poznaje w formularzu informacyjnym i umowie.
Wymagania dotyczące wieku, dokumentu i miejsca zamieszkania
Wzór umowy Finbo wymaga ukończenia 18 lat i nieukończenia 78 lat w dniu złożenia wniosku. Strona z informacjami dla klientów używa skrótu „od 18 do 78 lat”, ale nie należy z niego wyprowadzać gwarancji obsługi osoby po 78. urodzinach. Potrzebne są także pełna zdolność do czynności prawnych, polskie obywatelstwo i zamieszkanie w Polsce.
Przygotować należy ważny dowód osobisty, własny telefon komórkowy, adres e-mail i osobisty rachunek bankowy. Dane muszą pozwalać na poprawną identyfikację i kontakt. Pożyczka służy celowi konsumpcyjnemu niezwiązanemu bezpośrednio z działalnością gospodarczą lub zawodową klienta. Spełnienie wymagań formalnych nie zastępuje pozytywnej oceny finansowej.
Pożyczka bez zaświadczenia od pracodawcy a dochód i wydatki
Marka Finbo informuje o możliwości uzyskania pożyczki bez zabezpieczenia, poręczenia i zaświadczenia o dochodzie od pracodawcy. Nie oznacza to finansowania bez oceny możliwości zwrotu. Wzór umowy uwzględnia informacje o dochodach oraz stałych wydatkach gospodarstwa domowego i odpowiednie oświadczenie, gdy jest wymagane w danej sytuacji.
Pożyczka bez zaświadczeń opisuje ograniczenie określonej formalności, a nie brak wymagań dochodowych. Osoba mająca inne zobowiązania powinna wykazać ich rzeczywistą wysokość. Z punktu widzenia budżetu ważna jest kwota pozostająca po wydatkach i ratach, zwłaszcza gdy nowe finansowanie trzeba oddać w jednej płatności po miesiącu.
Ocena zdolności kredytowej, bazy i numer PESEL
Pożyczkodawca bada zdolność kredytową na podstawie danych klienta, informacji własnych i zewnętrznych źródeł. Dokumenty przewidują korzystanie z BIK, biur informacji gospodarczej i danych CRIF. Nie ma podstaw do przedstawiania oferty jako pożyczki bez baz lub jako finansowania gwarantowanego osobom z zaległościami.
Posiadanie kredytu w banku lub pożyczki w innej instytucji nie jest według informacji marki automatyczną przeszkodą, ale znaczenie mają terminowość spłat i łączna zdolność do wykonania nowej umowy. Pożyczkodawca może odmówić lub zaproponować mniej. Niższa kwota po ocenie nie musi zachowywać prawa do promocji 0%.
Marka Finbo opisuje również cofnięcie zastrzeżenia PESEL przez mObywatel, stronę rządową lub urząd gminy. Status rejestru jest odrębny od historii kredytowej. Jeśli klient chce zawrzeć nową umowę, powinien wykonać czynności wymagane przez proces identyfikacji, pamiętając, że samo cofnięcie zastrzeżenia nie zapewnia decyzji pozytywnej.
Weryfikacja konta: przelew 0,01 zł lub ścieżka automatyczna
Wzór umowy Finbo przewiduje przelew rejestracyjny 0,01 zł albo dobrowolną automatyczną weryfikację rachunku. Przy przelewie należy wykorzystać własne konto i zadbać o zgodność danych nadawcy z formularzem. Tytuł powinien odpowiadać instrukcji przesłanej w procesie lub dostępnej w profilu. Nieprawidłowe dane lub oznaczenie mogą zatrzymać rejestrację.
Strona pożyczkodawcy Finbo podaje wzór tytułu obejmujący potwierdzenie warunków umowy i numer PESEL. Dane odbiorcy i rachunek powinny pochodzić z aktualnych instrukcji firmy. W opisie nie publikujemy numerów kont do wykonywania płatności, ponieważ klient powinien korzystać z danych właściwych dla swojego procesu.
Automatyczna ścieżka wymaga zgody klienta i przejścia weryfikacji wskazanej przez system. Publiczne informacje nie pozwalają przypisać każdemu wnioskowi konkretnego dostawcy tej usługi. Dlatego nie należy nazywać jej z góry Kontomatik ani przenosić zasad stosowanych przez inne marki. Opłata jednego grosza nie jest zakupem pozytywnej decyzji ani gwarancją wypłaty.
Jak złożyć wniosek o pożyczkę przez internet Finbo?
- Wybierz kwotę na 30 dni. Sprawdź, czy korzystasz z promocji 0%, i porównaj ją z warunkami odpłatnymi.
- Zarejestruj profil klienta. Uzupełnij prawdziwe dane osobowe, kontaktowe i wymagane informacje finansowe.
- Potwierdź telefon oraz rachunek. Wprowadź otrzymany kod i wykonaj przelew 0,01 zł lub dostępną automatyczną weryfikację.
- Poczekaj na ocenę wniosku. Sprawdź przyznaną kwotę, szczególnie gdy warunki promocji wymagają pierwszej wypłaty 7 000 zł.
- Zapoznaj się z dokumentami. Odczytaj całkowitą należność, RRSO, termin oraz zasady rabatu, dodatkowych wypłat i rozliczenia.
- Dokończ proces zgodnie z instrukcją. Dokumenty i informacje o decyzji zostaną udostępnione przez kanały wskazane przez firmę.
Wniosek internetowy w Finbo można złożyć przez całą dobę, 7 dni w tygodniu. Dostępność formularza nie oznacza ciągłej pracy obsługi i natychmiastowej wypłaty o każdej porze. Wzór umowy zawiera także obowiązek odesłania podpisanych dokumentów po zawarciu umowy; klient powinien sprawdzić instrukcję przekazaną z własnym kompletem dokumentów.
Decyzja i wypłata – kiedy pieniądze trafią na konto?
Firma Finbo przedstawia możliwość wpływu pieniędzy nawet w 15 minut od pozytywnej decyzji, szczególnie przy rachunku w banku, z którym współpracuje. W innym banku wskazuje możliwość oczekiwania do jednego dnia roboczego. Wzór umowy przewiduje uruchomienie przelewu nie później niż w ciągu 2 dni roboczych po zawarciu umowy. Są to różne informacje: możliwa szybkość, księgowanie i granica wskazana w dokumencie.
Na czas decyzji wpływają weryfikacja rachunku, poprawność danych i godziny obsługi. Pożyczki udzielane są w godzinach pracy, a bankowe przerwy techniczne lub sesje przelewów mogą wydłużyć oczekiwanie. Wysłanie wniosku o północy nie jest obietnicą wypłaty o północy.
Informację o decyzji klient otrzymuje SMS-em lub e-mailem i może sprawdzić w profilu. Odróżnić trzeba potwierdzenie rejestracji, wynik oceny oraz otrzymanie pieniędzy. Sam poprawnie wykonany przelew jednego grosza nie oznacza, że pożyczka została przyznana.
Profil klienta, dokumenty i aktualizacja danych
Profil klienta Finbo pozwala sprawdzić parametry pożyczki, należność i termin spłaty. Dokumenty przekazywane są również na e-mail, w tym umowa z załącznikami i formularz informacyjny. Wzór publiczny zawiera puste pola; nie zastępuje indywidualnego dokumentu z konkretną kwotą i datą.
Zmianę numeru telefonu należy aktualizować w profilu, aby obsługa mogła skontaktować się w sprawie wniosku. Zmiana rachunku wymaga według instrukcji ponownej weryfikacji przelewem 0,01 zł z odpowiednim tytułem. Rachunek do wypłaty i rachunek do spłaty są różnymi danymi: aktualizacja własnego konta nie zmienia automatycznie danych odbiorcy należności.
Jednorazowa spłata chwilówki Finbo na 30 dni
Podstawowa oferta zakłada jednorazowy zwrot należności. Numer pożyczki, kwotę i termin należy odczytać z profilu oraz dokumentów. W tytule przelewu firma wskazuje oznaczenie spłaty z numerem pożyczki. Poprawne opisanie płatności ułatwia przypisanie jej do właściwej umowy.
Oferta Finbo dopuszcza spłatę z innego rachunku niż konto wypłaty, pod warunkiem prawidłowego oznaczenia przelewu; prosi także o przesłanie potwierdzenia na e-mail. Ta zasada nie znosi wymagań własnego konta przy rejestracji. Do spłaty należy użyć aktualnych danych przekazanych przez firmę.
Wzór umowy pożyczkowej Finbo przewiduje, że termin przypadający na sobotę lub ustawowy dzień wolny przechodzi na najbliższy dzień, który nie jest sobotą ani dniem wolnym. Przed płatnością warto sprawdzić zapis własnej umowy i zostawić czas na rozliczenie przelewu. Przy promocji konieczna jest pełna spłata; częściowa wpłata nie zastępuje wykonania całego zobowiązania w terminie.
Przedłużenie terminu i trudności ze spłatą
Publiczny wzór umowy przewiduje możliwość przedłużenia terminu na wybranych i zaakceptowanych warunkach, potwierdzanych wiadomością e-mail. Nie określa to automatycznie jednej ceny ani gwarancji udostępnienia tej opcji każdemu. Klient Finbo powinien ustalić nowy termin, należność, ewentualne opłaty i sposób wpływu zmiany na promocję.
Starszy regulamin internetowy zawiera zapis o zachowaniu rabatu po opłaceniu przedłużenia, ale obecny PDF promocji nie powtarza tej reguły. Nie należy więc zakładać, że przedłużenie zawsze zachowuje darmowy charakter pożyczki. Dopiero warunki konkretnego porozumienia pozwalają ustalić rozliczenie.
Przy problemach firma wskazuje kontakt z działem windykacji pod 22 266 81 71. Rozmowa może służyć ustaleniu możliwego planu spłaty, ale nie jest sama w sobie zmianą daty. Do czasu potwierdzenia nowych ustaleń obowiązuje dotychczasowa umowa.
Wcześniejsza spłata i odstąpienie od umowy
Klient ma prawo do częściowej lub całkowitej wcześniejszej spłaty. Wzór umowy przewiduje obniżenie kosztów dotyczących okresu, o który skrócono finansowanie, także poniesionych przed spłatą. Rozliczenie całkowitej wcześniejszej spłaty powinno nastąpić w ciągu 14 dni. Dla promocji Finbo 0% nie ma zwykłych kosztów do dalszego obniżenia poniżej zera.
Odstąpienie jest odrębnym prawem: można z niego skorzystać bez podania przyczyny w ciągu 14 dni od zawarcia umowy. Wzór oświadczenia znajduje się w załącznikach. Dokument przewiduje przekazanie go pocztą, e-mailem lub na adres do doręczeń elektronicznych, zgodnie z właściwymi danymi.
Po odstąpieniu należy zwrócić kapitał oraz należne odsetki za czas korzystania z pieniędzy, nie później niż w ciągu 30 dni od złożenia oświadczenia. Nie wolno utożsamiać odstąpienia z anulowaniem obowiązku zwrotu ani automatycznie zakładać rozliczenia jak przy terminowej spłacie promocji. Kwotę należy ustalić na podstawie własnych dokumentów.
Opóźnienie w spłacie, utrata rabatu i dodatkowe należności
W obecnym regulaminie Finbo brak pełnej spłaty w terminie powoduje anulowanie promocyjnych warunków. Pożyczkobiorca ma zwrócić należność wraz z prowizją i odsetkami kapitałowymi określonymi w umowie. Oprócz tego mogą zostać naliczone odsetki za opóźnienie. To ważne rozróżnienie: koszt standardowy i koszt zaległości nie są jednym składnikiem.
Maksymalną stawkę odsetek za opóźnienie dokumenty opisują wzorem 2 × (stopa referencyjna NBP + 5,5 punktu procentowego). Wartość może się zmieniać. Procenty wpisane w niedatowanych polach wzoru umowy nie powinny być przedstawiane jako niezmienna aktualna stawka dla wszystkich zobowiązań.
Dokumenty przewidują kontakt w sprawie długu, możliwość zewnętrznej obsługi należności oraz postępowania sądowego i egzekucyjnego. Dane o zaległościach mogą być przekazane do biur informacji gospodarczej po spełnieniu wymaganych prawem warunków. Potencjalne koszty postępowania wynikają z właściwych zasad, a nie z dowolnej opłaty za pojedyncze przypomnienie.
Pożyczka z rabatem – indywidualna oferta w profilu
Odrębna promocja „Pożyczka z Rabatem” Finbo wymaga otrzymania odpowiedniej propozycji w profilu klienta. Zniżka dotyczy odsetek lub prowizji, a jej wysokość jest komunikowana indywidualnie. Regulamin nie daje podstaw do podania jednego stałego rabatu dostępnego wszystkim klientom.
Warunkiem jest terminowa spłata. Przy naruszeniu zasad promocja może zostać anulowana, a należność rozliczona z pełnymi kosztami zgodnie z dokumentami. Samo posiadanie profilu lub korzystanie wcześniej z pożyczki nie oznacza automatycznego uprawnienia. Rabat na koszty nie jest rabatem na zwracany kapitał, dlatego należy porównywać końcową kwotę do zapłaty.
Finbo, Fincapital i PrimaStar – kontakt oraz reklamacje
Fincapital sp. z o.o. występuje jako pośrednik i organizator promocji. Firma podaje siedzibę przy ul. Domaniewskiej 44A, 02-672 Warszawa, KRS 0000653383, NIP 7010642695 i REGON 366100525. Pożyczkodawcą wskazanym w stopce jest PrimaStar sp. z o.o., ul. Domaniewska 47/10, 02-672 Warszawa, KRS 0000655110, NIP 7010645328, REGON 366157583.
Obsługa Finbo jest dostępna pod 22 266 81 70 i adresem info@finbo.pl. Podane godziny to poniedziałek-piątek 8:00-20:00 oraz sobota-niedziela 9:00-17:00. Dział windykacji ma osobny numer 22 266 81 71 i według informacji serwisu pracuje w dni robocze oraz soboty. Koszt połączenia wynika z taryfy operatora.
Reklamację można zgłosić odpowiednią drogą pisemną, elektroniczną lub ustną. Trzeba wskazać umowę, przedstawić problem i oczekiwane rozwiązanie. Dokumenty przewidują odpowiedź zasadniczo w ciągu 30 dni, a w szczególnie skomplikowanych przypadkach do 60 dni z wyjaśnieniem wydłużenia. Wzór umowy uwzględnia także pozasądowe rozstrzyganie sporu z udziałem Rzecznika Finansowego.
FAQ – Najczęstsze pytania o pożyczkę Finbo
Czym jest pożyczka przez internet Finbo?
To krótkoterminowa pożyczka pozabankowa na 30 dni, z wypłatą na konto i jednorazowym zwrotem. Nowy klient może wnioskować o 500-7 000 zł, a ogólny zakres prezentowany przez markę sięga 20 000 zł. Kwota rzeczywiście dostępna zależy od oceny wniosku.
Produkt pożyczkowy Finbo obejmuje warunki standardowe i promocyjne, dlatego pierwszy kontakt z serwisem nie oznacza automatycznie finansowania bez kosztów. Przed wyborem trzeba sprawdzić całkowitą należność, termin i prawo do rabatu. Krótki czas finansowania wymaga przygotowania pieniędzy na jedną płatność, zamiast zakładania długiego harmonogramu rat.
Czy pierwsza pożyczka Finbo jest za darmo?
Tak, dla klienta spełniającego warunki „Pierwszej Promocyjnej Pożyczki” firma przewiduje 100% rabatu na prowizję i odsetki kapitałowe oraz RRSO 0%. Promocja Finbo wymaga jednak odpowiedniej kwoty pierwszego wniosku i wypłaty oraz pełnej terminowej spłaty.
Nie należy zakładać, że każda pierwsza pożyczka, niezależnie od kwoty, będzie darmowa. Przed akceptacją trzeba porównać kapitał z kwotą do zapłaty i odczytać warunki promocji przekazane z umową. Osobno warto uwzględnić opłatę rejestracyjną, jeśli weryfikacja odbywa się przelewem jednego grosza. Pełna terminowa spłata jest konieczna, ponieważ naruszenie warunków może przywrócić koszty standardowe.
Dlaczego w promocji wymagane jest 7 000 zł?
Aktualna nota prawna i regulamin PDF określają co najmniej 7 000 zł we wniosku oraz pierwszej wypłacie jako warunki standardowej promocji. Przy prezentowanym limicie pierwszej pożyczki do 7 000 zł odpowiada to wariantowi właśnie na tę kwotę.
Warunek jest elementem regulaminu marki Finbo, a nie zachętą do pożyczania większej sumy niż potrzebna. Nawet przy zerowej prowizji kapitał trzeba oddać w całości. Osoba potrzebująca mniej powinna porównać koszt mniejszego finansowania z własnym budżetem i nie zakładać, że reklamowane 0% obowiązuje także przy niższym wniosku.
Co jeśli zawnioskuję o 7 000 zł, a dostanę propozycję na 5 000 zł?
Sam wniosek na 7 000 zł nie wystarczy. Regulamin Finbo wymaga także pierwszej wypłaty na co najmniej 7 000 zł. Gdy pożyczkodawca po ocenie zdolności zaoferuje mniej, standardowy warunek promocji nie zostanie spełniony i nie należy zakładać kosztu 0%.
Klient powinien przed przyjęciem takiej propozycji sprawdzić prowizję, odsetki i całkowitą należność. Odrębny rabat może wynikać tylko z potwierdzonej indywidualnej oferty. Zmiana kwoty nie jest drobną korektą bez wpływu na cenę: w tej promocji może zmieniać kwalifikację całego finansowania.
Czy pierwsza pożyczka na 1 000 lub 3 000 zł też ma RRSO 0%?
Nie wynika to z obecnej standardowej promocji. Wniosek poniżej 7 000 zł nie spełnia jej warunku kwotowego. Firma może udostępniać niższe kwoty pierwszej pożyczki, ale ich dostępność nie oznacza automatycznie rabatu na całą prowizję i odsetki.
Przed zawarciem umowy z Finbo trzeba odczytać koszt konkretnego wariantu. Starsza podstrona z innymi zasadami albo reklama odnosząca się ogólnie do pierwszej pożyczki nie zastępują indywidualnych dokumentów. Jeśli pojawi się odrębna propozycja promocyjna, należy sprawdzić jej zakres i warunki, zamiast przypisywać jej reguły oferty na 7 000 zł.
Czy dobranie środków do 7 000 zł daje prawo do darmowej pożyczki?
Nie, jeśli pierwszy wniosek w Finbo dotyczył niższej kwoty. Regulamin wyraźnie wyklucza uzyskanie promocji przez późniejsze dobranie środków, gdy początkowy wniosek był poniżej 7 000 zł. Znaczenie ma sposób rozpoczęcia finansowania, a nie tylko końcowa suma wypłat.
Przykładowo wniosek na 5 000 zł i późniejsze wykorzystanie dodatkowych 2 000 zł nie są traktowane tak samo jak kwalifikujący wniosek i pierwsza wypłata 7 000 zł. Dodatkowe pieniądze zwiększają zobowiązanie, dlatego przed ich pobraniem należy sprawdzić należność i termin, bez zakładania automatycznego przejścia na 0%.
Czy dodatkowa wypłata może być objęta już przyznaną promocją?
Regulamin Finbo przewiduje taką możliwość przy kwalifikującym rozpoczęciu finansowania. Jeżeli klient spełnił warunki pierwszego wniosku i wypłaty, a następnie pobiera dodatkową kwotę w ramach przyznanego limitu, promocja może obejmować całą wypłaconą sumę zgodnie z jej zasadami.
Nie oznacza to nieograniczonego dobierania pieniędzy ani nowego terminu dla całego zadłużenia przy każdej wypłacie. Łączna kwota musi mieścić się w limicie umowy. Przed wykorzystaniem kolejnych środków warto sprawdzić dokumenty dotyczące tej wypłaty, aktualną należność oraz harmonogram, ponieważ trzeba spłacić całość zgodnie z warunkami promocji.
Kto jest nowym klientem w promocji Finbo?
Obecny regulamin wymaga, aby klient nie miał wcześniej pożyczki udzielonej przez pożyczkodawcę. Nie chodzi tylko o pierwszy wniosek z określonego telefonu lub nowy adres e-mail. Ponowna rejestracja nie usuwa wcześniejszej historii umów.
Wcześniejszy profil lub wniosek bez udzielonego finansowania to odmienna sytuacja od otrzymanej pożyczki. W razie wątpliwości dotyczących kwalifikacji warto potwierdzić status z obsługą. Ważne jest także rozróżnienie marki Finbo i podmiotu będącego pożyczkodawcą, ponieważ regulamin odwołuje się właśnie do wcześniejszej pożyczki u niego.
Czy przejście ze strony prezentującej ofertę wyklucza promocję?
W sprawdzonym regulaminie nie potwierdzono osobnej reguły wykluczającej wszystkie przejścia ze stron prezentujących oferty. Dokument wymaga jednak samodzielnej rejestracji w serwisie oraz spełnienia pozostałych warunków. Samo wejście przez reklamę lub przycisk nie rozstrzyga uprawnienia do rabatu.
Najważniejsze jest sprawdzenie promocji przypisanej do konkretnego wniosku i kosztów w dokumentach. Opis na Moneta24 przedstawia zasady oferty, lecz nie nadaje prawa do finansowania bez kosztów. Jeżeli formularz pokazuje odpłatny wariant, klient powinien wyjaśnić jego cenę przed przyjęciem umowy.
Na jaki okres udzielana jest chwilówka Finbo?
Podstawowa oferta pożyczkowa Finbo prezentowana przez markę dotyczy 30 dni. Spłata jest jednorazowa, więc na datę określoną w umowie należy przygotować całą należność. Nie jest to standardowo pożyczka ratalna z wielomiesięcznym harmonogramem.
Przy dodatkowej wypłacie lub zmianie warunków trzeba odczytać termin z właściwych dokumentów. Nie należy automatycznie doliczać 30 dni od każdej nowej czynności w profilu. Dla możliwości spłaty znaczenie ma zgodność terminu z realnym wpływem dochodu i pozostałymi wydatkami, a nie sam krótki czas potrzebny na złożenie wniosku.
Ile można otrzymać przy kolejnej pożyczce w Finbo?
Firma prezentuje ogólny zakres do 20 000 zł, a wyższe kwoty kieruje do zalogowanych klientów. Nie jest to stały limit gwarantowany każdemu po spłacie pierwszej pożyczki. Dostępna kwota wynika z oceny oraz przedstawionych warunków nowej umowy.
Kolejna pożyczka Finbo może mieć prowizję i odsetki albo indywidualny rabat. Przed wnioskiem warto zaktualizować dane finansowe i porównać należność z budżetem na 30 dni. To, że maksymalny zakres jest wysoki, nie zmienia jednorazowego charakteru spłaty i obowiązku przygotowania całej kwoty w terminie.
Czy mogę mieć dwie aktywne pożyczki Finbo?
Serwis Finbo wskazuje jedną aktywną pożyczkę i możliwość kolejnego wniosku po rozliczeniu poprzedniej. Nie należy planować drugiej umowy jako automatycznego sposobu spłacenia pierwszej ani zakładać, że nowy profil pozwoli ominąć tę zasadę.
Wykorzystanie dodatkowych środków w ramach istniejącego limitu jest innym mechanizmem niż druga aktywna pożyczka. W tej sytuacji obowiązuje ta sama umowa i granica przyznanego limitu. Po całkowitym zwrocie warto sprawdzić rozliczenie w profilu, aby kolejny wniosek był składany z aktualnym statusem zobowiązania. Dostępny limit określa granicę dodatkowych wypłat, a nie automatyczną możliwość rozpoczęcia kolejnej umowy.
Od jakiego wieku można wnioskować?
Wzór umowy Finbo wymaga ukończenia 18 lat i nieukończenia 78 lat w dniu wniosku. Skrót „18-78 lat” na stronie informacyjnej nie powinien być interpretowany jako zapewnienie oferty po 78. urodzinach. Pozostałe wymagania obejmują pełną zdolność do czynności prawnych i pozytywną ocenę możliwości spłaty.
Wiek jest tylko jednym z kryteriów. Klient musi również spełnić warunki dokumentowe, kontaktowe i dotyczące miejsca zamieszkania. Osiągnięcie pełnoletności nie oznacza automatycznego przyznania pożyczki, a maksymalna kwota nie wynika bezpośrednio z wieku wnioskodawcy.
Czy oferta jest dostępna dla obcokrajowców?
Sprawdzone warunki Finbo wymagają polskiego obywatelstwa i miejsca zamieszkania w Polsce, a serwis wskazuje ważny dowód osobisty. Nie ma podstaw do przedstawiania tej pożyczki jako oferty standardowo dostępnej każdemu cudzoziemcowi z polskim numerem PESEL.
Numer identyfikacyjny, pobyt w kraju i obywatelstwo są odrębnymi elementami. Osoba w nietypowej sytuacji powinna potwierdzić wymagania z obsługą, zamiast zastępować dane dokumentu innymi w formularzu. Opis produktu nie rozszerza kryteriów określonych przez pożyczkodawcę, a zgodność dokumentu z warunkami jest potrzebna do prawidłowej identyfikacji.
Czy potrzebne jest zaświadczenie o dochodach lub poręczyciel?
Marka Finbo informuje, że nie jest konieczne zaświadczenie o dochodach od pracodawcy, zabezpieczenie ani poręczenie. Uproszczenie formalności nie oznacza pożyczki bez informacji finansowych. Dokumenty przewidują ocenę dochodów, zobowiązań i możliwości spłaty.
W odpowiednich sytuacjach wymagane może być oświadczenie o dochodach i stałych wydatkach. Należy podawać rzeczywiste dane, także dotyczące innych rat. Brak klasycznego zaświadczenia z zakładu pracy nie jest gwarancją finansowania dla osoby bez środków na zwrot i nie usuwa prawa firmy do weryfikowania informacji. Jednorazowa spłata wymaga uwzględnienia pełnej należności w budżecie, a nie tylko miesięcznych odsetek.
Czy Finbo sprawdza BIK i bazy dłużników?
Takie źródła są przewidziane w dokumentach procesu. Pożyczkodawca korzysta z informacji klienta, własnych zbiorów oraz danych z BIK i biur informacji gospodarczej; dokumenty wymieniają również CRIF. Nie należy opisywać oferty jako finansowania bez sprawdzania baz.
Zakres konkretnej oceny Finbo zależy od procedury, a samo istnienie wpisu nie pozwala na podstawie ogólnego opisu przesądzić każdej decyzji. Firma może odmówić lub obniżyć kwotę. W tym drugim przypadku należy sprawdzić cenę ponownie, ponieważ niższa wypłata może nie spełniać kwotowego warunku pierwszej promocji.
Czy aktywny kredyt w banku wyklucza pożyczkę?
Według informacji marki Finbo posiadanie kredytu lub pożyczki w innej instytucji nie jest automatycznym wykluczeniem. Firma wskazuje znaczenie braku opóźnień, ale nadal wymaga zdolności do spłaty nowego zobowiązania. Samo terminowe płacenie jednej raty nie gwarantuje pozytywnej decyzji.
Do oceny należy uwzględnić wszystkie stałe obciążenia, wydatki i planowany jednorazowy zwrot po 30 dniach. Nowa chwilówka zwiększa sumę zobowiązań. Klient powinien podać rzeczywiste dane, a pożyczkodawca może zaproponować niższą kwotę, która będzie miała inne warunki kosztowe niż reklamowana promocja 0%.
Jak działa przelew rejestracyjny 0,01 zł w Finbo?
Przelew jednego grosza służy do zakończenia rejestracji w Finbo i weryfikacji rachunku. Należy wykonać go z własnego konta, z danymi zgodnymi z formularzem oraz tytułem wskazanym przez firmę. Inny nadawca lub błędny opis mogą spowodować zatrzymanie procesu.
Odbiorcę i numer rachunku trzeba odczytać z aktualnej instrukcji. Nie należy wysyłać większej kwoty ani korzystać z przypadkowych danych znalezionych poza procesem. Wykonanie przelewu nie gwarantuje udzielenia pożyczki, ponieważ potwierdzenie tożsamości i ocena zdolności kredytowej są różnymi etapami. Numer rachunku i oznaczenie przelewu warto sprawdzić przed autoryzacją płatności we własnym banku.
Czy można zweryfikować konto bez przelewu grosza?
Publiczny wzór umowy Finbo przewiduje dobrowolną automatyczną weryfikację rachunku jako alternatywę dla przelewu rejestracyjnego. Jej dostępność i przebieg trzeba sprawdzić w konkretnym formularzu. Klient powinien przeczytać zasady usługi przed wyrażeniem zgody.
Nie ma podstaw do przypisania każdemu wnioskowi konkretnej marki narzędzia ani do założenia, że automatyczna ścieżka eliminuje ocenę finansową. Jest to sposób identyfikacji rachunku w procesie. Jeśli nie jest dostępny, należy zastosować właściwą instrukcję przelewu lub wyjaśnić sytuację z obsługą przed wysłaniem nieprawidłowej płatności. Wybór sposobu weryfikacji nie zmienia sam w sobie kwoty pożyczki ani zasad przyznania promocji.
Czy przy darmowej pożyczce grosz rejestracyjny jest zwracany?
Sprawdzone materiały nie potwierdzają jednoznacznie powszechnego zwrotu 0,01 zł. Firma publikuje tę opłatę obok przykładów, a promocja obejmuje prowizję i odsetki kapitałowe. Nie należy z tego wyprowadzać automatycznej obietnicy zwrotu kwoty weryfikacyjnej.
Dla klienta Finbo warto rozdzielić koszt promocyjnej pożyczki i płatność wykonaną przy rejestracji. Wzór umowy przewiduje również automatyczną weryfikację rachunku, więc faktyczny proces może przebiegać inną ścieżką. Jeżeli rozliczenie grosza jest istotne, należy uzyskać potwierdzenie obsługi dla własnego wniosku. Nie warto przenosić zasad zwrotu opłaty z innych marek, nawet jeśli kwota służy podobnej identyfikacji konta.
Czy wniosek i wypłata są dostępne przez całą dobę?
Formularz jest dostępny całodobowo, 7 dni w tygodniu, lecz udzielanie pożyczek i obsługa działają w podanych godzinach. Złożenie wniosku wieczorem albo w nocy nie gwarantuje zakończenia oceny i wypłaty o tej samej porze.
Trzeba uwzględnić weryfikację, decyzję, bankowe księgowanie i ewentualne przerwy techniczne. Obsługa klienta Finbo pracuje także w weekendy według informacji serwisu, ale poszczególne czynności mogą zależeć od dostępności systemów bankowych. Warto sprawdzać profil i wiadomości o statusie, zamiast utożsamiać wysłany formularz z otrzymanym finansowaniem.
Czy pieniądze zawsze przyjdą w 15 minut?
Nie. Firma opisuje możliwość wypłaty nawet w 15 minut od pozytywnej decyzji, szczególnie przy współpracującym banku. Nie jest to gwarancja czasu liczonego od rozpoczęcia formularza. Weryfikacja konta, ocena i poprawianie danych mogą wydłużyć procedurę.
Przy innym banku serwis Finbo wskazuje możliwość oczekiwania do dnia roboczego, a wzór umowy przewiduje przelew do 2 dni roboczych po zawarciu. Klient powinien odróżnić uruchomienie przelewu od zaksięgowania pieniędzy. Konkretny termin wpływu zależy od przebiegu procesu, godzin obsługi i rozliczenia przez banki.
Gdzie sprawdzić decyzję, umowę i kwotę do spłaty?
Decyzja jest przekazywana SMS-em lub e-mailem i udostępniana w profilu klienta. Tam można również sprawdzić parametry zobowiązania. Dokumenty umowy z załącznikami i formularz informacyjny są przesyłane na podany adres e-mail.
Publiczny przykład reprezentatywny pomaga zrozumieć ofertę Finbo, ale nie zastępuje indywidualnej należności. Jeśli klient korzystał z dodatkowej wypłaty, szczególnie ważna jest aktualna suma do zapłaty. W razie braku dostępu należy skontaktować się z obsługą i wyjaśnić dokumenty, zamiast odtwarzać zobowiązanie z reklamy. Aktualne saldo warto potwierdzić szczególnie przy wcześniejszej spłacie, dodatkowej wypłacie albo wyjaśnianiu zaległości.
Jak zmienić telefon lub konto do wypłaty?
Telefon należy aktualizować w profilu klienta Finbo, aby firma mogła prowadzić kontakt dotyczący wniosku. Zmiana rachunku wymaga według instrukcji przelewu weryfikacyjnego 0,01 zł z właściwym oznaczeniem i numerem PESEL. Warto stosować aktualne dane przekazane przez serwis.
Nowy rachunek musi spełniać wymagania procesu identyfikacji. Samo wpisanie innego numeru nie oznacza zakończenia weryfikacji ani gwarancji przekierowania przelewu już uruchomionego. Przy wątpliwościach potrzebny jest kontakt z obsługą. Zmiana własnego konta nie zmienia danych firmy służących do zwrotu pożyczki. Zgodność danych kontaktowych ułatwia odbiór informacji o decyzji, dokumentów i wiadomości dotyczących obsługi zobowiązania.
Czy pożyczkę można spłacić z innego rachunku?
Serwis pożyczkowy Finbo dopuszcza zwrot z innego konta niż rachunek, na który wypłacono środki. Należy poprawnie podać numer pożyczki w tytule, a firma prosi także o przesłanie potwierdzenia przelewu na e-mail. Dzięki temu płatność może zostać właściwie przypisana.
Ta możliwość dotyczy spłaty i nie powinna być przenoszona na przelew rejestracyjny, który służy identyfikacji własnego rachunku. Przed płatnością trzeba ustalić aktualną należność oraz dane odbiorcy. Sam fakt wysłania przelewu bez właściwego oznaczenia może utrudnić szybkie rozliczenie umowy, szczególnie w dniu terminu.
Co jeśli termin spłaty przypada na sobotę lub święto?
Publiczny wzór umowy przewiduje wymagalność w następnym dniu, który nie jest sobotą ani ustawowym dniem wolnym. Klient Finbo powinien sprawdzić odpowiadający zapis w swojej umowie i odczytać datę z aktualnych dokumentów, zamiast samodzielnie zakładać dowolne przesunięcie.
Dobrze pozostawić czas na rozliczenie płatności. Przy promocji liczy się pełne wykonanie zobowiązania, a przelew z nieprawidłowym tytułem może wymagać wyjaśnienia. Zasada dotycząca dnia wolnego jest odrębna od przedłużenia: nie tworzy prawa do dodatkowego miesiąca finansowania ani do przesunięcia daty na wybrany przez klienta dzień.
Czy Finbo pozwala przedłużyć pożyczkę?
Wzór umowy dopuszcza przedłużenie na wybranych i zaakceptowanych warunkach, potwierdzane e-mailem. Nie wynika z tego jedna stała cena, automatyczna dostępność dla każdego ani zawsze bezkosztowe przesunięcie. Klient powinien ustalić nowy termin i całkowitą należność.
Trzeba także sprawdzić wpływ zmiany na promocję. Starszy regulamin internetowy Finbo i obecny PDF nie przedstawiają tej kwestii identycznie, dlatego nie można obiecać zachowania rabatu na podstawie starszego zapisu. Rozmowa z obsługą nie zastępuje potwierdzonego porozumienia; do jego zawarcia obowiązuje dotychczasowy harmonogram.
Czy można spłacić wcześniej lub odstąpić od umowy?
Tak, wzór umowy Finbo przewiduje wcześniejszą spłatę części lub całości i odpowiednie rozliczenie kosztów. Odstąpienie jest osobną procedurą: klient ma 14 dni od zawarcia umowy na złożenie oświadczenia bez podawania przyczyny.
Po odstąpieniu kapitał i należne odsetki należy zwrócić najpóźniej w ciągu 30 dni od oświadczenia. Nie oznacza to zatrzymania pieniędzy ani automatycznej ceny identycznej jak przy terminowej spłacie promocji. Przed wyborem procedury warto ustalić rozliczenie z dokumentów, zachować potwierdzenia i sprawdzić zamknięcie zobowiązania. Oświadczenie o odstąpieniu i potwierdzenie przelewu warto zachować jako dokumenty przebiegu rozliczenia z pożyczkodawcą.
Co się dzieje przy opóźnieniu lub tylko częściowej spłacie?
Warunkiem promocji Finbo jest pełna spłata w terminie. Brak wykonania tego obowiązku może oznaczać anulowanie rabatu i należność z prowizją oraz odsetkami kapitałowymi zgodnie z umową. Dodatkowo mogą powstać odsetki za opóźnienie.
Częściowa wpłata zmniejsza zobowiązanie zgodnie z zasadami rozliczenia, ale nie zastępuje pełnej terminowej spłaty wymaganej do zachowania promocji. W razie trudności trzeba skontaktować się z firmą i ustalić aktualne saldo. Opublikowany przykład kosztu po utracie rabatu nie pokazuje całej należności po dowolnie długim okresie zaległości.
Jak otrzymać pożyczkę z rabatem i zgłosić reklamację?
Odrębna „Pożyczka z Rabatem” wymaga otrzymania odpowiedniej oferty w profilu. Wysokość zniżki jest indywidualna i może dotyczyć prowizji lub odsetek. Nie należy traktować samego posiadania konta jako uprawnienia do stałej ceny promocyjnej.
Reklamację można zgłosić kanałem przewidzianym w dokumentach, wskazując umowę z Finbo, problem i oczekiwane rozwiązanie. Zasadniczy termin odpowiedzi wynosi 30 dni, a w szczególnie skomplikowanej sprawie do 60 dni z odpowiednim wyjaśnieniem. Warto zachować potwierdzenie zgłoszenia i zaznaczyć oczekiwany sposób otrzymania odpowiedzi, jeśli jest potrzebny.
Pożyczka Finbo – podsumowanie oferty i warunki wyboru
Pożyczka przez internet Finbo to finansowanie pozabankowe z 30-dniowym okresem i jednorazowym zwrotem. Pierwsza pożyczka jest prezentowana w zakresie 500-7 000 zł, a ogólna oferta obejmuje kwoty do 20 000 zł, zależnie od indywidualnej dostępności. Przy wyborze nie wystarczy porównać limitu: trzeba uwzględnić całą należność i możliwość przygotowania pieniędzy na jedną datę.
Najważniejszym wyróżnikiem jest pierwsza pożyczka za darmo z RRSO 0%. Jej standardowe zasady wymagają wniosku i pierwszej wypłaty na co najmniej 7 000 zł oraz pełnej terminowej spłaty. Mniejsza kwota przyznana po ocenie zdolności może więc oznaczać finansowanie odpłatne. Późniejsze dobranie środków nie naprawia warunku, jeśli pierwszy wniosek był poniżej progu promocji.
Możliwość wykorzystania dodatkowej kwoty w ramach limitu rozszerza sposób korzystania z jednej umowy, ale zwiększa kapitał do zwrotu. Przed każdą wypłatą należy sprawdzić jej warunki i aktualne zobowiązanie. Podobnie przy przedłużeniu liczą się potwierdzony termin, koszt i wpływ na promocję. Nie warto planować spłaty na podstawie założenia, że firma automatycznie zmieni datę lub zachowa rabat.
Finbo przedstawia uproszczone formalności, weryfikację rachunku i szybkie rozpatrywanie, lecz nadal wymaga identyfikacji oraz oceny zdolności kredytowej. Najważniejszym dokumentem dla klienta jest własna umowa z formularzem informacyjnym, szczególnie zestawienie ceny promocyjnej i standardowej. Moneta24 łączy te informacje w opisie, aby decyzja o chwilówce wynikała z rzeczywistej potrzeby i możliwości terminowego zwrotu, a nie wyłącznie z hasła „za darmo”.
Data sprawdzenia informacji: 7 października 2026 r. Opis opracowano na podstawie serwisu Finbo, podstron, aktualnie podlinkowanych dokumentów i informacji spółek. Parametry, promocje i procedury mogą się zmieniać. Przed zawarciem umowy należy sprawdzić aktualną propozycję przypisaną do własnego wniosku.
Podobne Produkty
Może Cię zainteresować…


