Pożyczka pozabankowa online na 65 dni – SMART Pożyczka
SMART Pożyczka to pozabankowa chwilówka online z pierwszym finansowaniem do 8 000 zł i kolejnymi pożyczkami do 20 000 zł, zależnie od oceny wniosku. Prezentowana promocja obejmuje pierwszą pożyczkę od 2 100 do 8 000 zł na 65 dni z RRSO 0%, przy spełnieniu warunków i terminowej spłacie; pozostałe warianty są odpłatne, a umowę zawiera się z pożyczkodawcą współpracującym z serwisem.
Sprawdź teraz
SMART Pożyczka – chwilówka online z wypłatą na konto
SMART Pożyczka to serwis, za pośrednictwem którego można wnioskować o krótkoterminową pożyczkę pozabankową przez Internet. Oferta obejmuje pierwsze finansowanie dla nowych klientów oraz kolejne chwilówki dla osób powracających. Pieniądze są wypłacane na zweryfikowany rachunek bankowy, a zobowiązanie ma określony termin jednorazowej spłaty.
W prezentowanej ofercie pierwsza pożyczka wynosi do 8 000 zł, a przedział od 2 100 do 8 000 zł jest reklamowany jako pierwsza pożyczka za darmo z RRSO 0%. Pierwsze pożyczki do 2 000 zł są przedstawiane jako płatne. Dla kolejnych pożyczek serwis wskazuje kwoty do 20 000 zł. Dostęp do najwyższej kwoty zależy od oceny wniosku i indywidualnego limitu klienta.
Obsługę serwisu prowadzi Aventus Group sp. z o.o., pełniąca funkcję pośrednika kredytowego. Pożyczkodawcami współpracującymi z serwisem są PIXO sp. z o.o. oraz LTU Finance sp. z o.o. Umowa wskazuje instytucję, która udziela konkretnej pożyczki, jej koszty i warunki zwrotu.
Najważniejsze parametry SMART Pożyczka
| Element oferty | Warunek |
|---|---|
| Marka i produkt | SMART Pożyczka – chwilówka online |
| Forma finansowania | Krótkoterminowa pożyczka pozabankowa |
| Pierwsza pożyczka | Do 8 000 zł, według oceny wniosku |
| Promocja pierwszej pożyczki | 2 100–8 000 zł, RRSO 0%, przy spełnieniu warunków |
| Pierwsza pożyczka płatna | Według FAQ kwoty do 2 000 zł |
| Kolejne finansowanie | Do 20 000 zł, według indywidualnego limitu |
| Prezentowany okres | 65 dni dla pierwszej promocji; 30 dni dla kolejnych pożyczek |
| Spłata | Jednorazowa, w terminie z indywidualnej umowy |
| Minimalny wiek | 18 lat |
| Potwierdzenie rachunku | Kontomatik lub przelew 0,01 zł |
| Doładowanie | Według dostępności limitu; bez wydłużania terminu spłaty |
| Przykład RRSO standardowego | 297,52% dla 1 500 zł na 30 dni |
Kwota dostępna w ofercie i kwota przyznana klientowi mogą się różnić. Pożyczkodawca analizuje zdolność kredytową i może przedstawić propozycję innej wysokości finansowania. Przed zaakceptowaniem warunków trzeba sprawdzić kwotę wypłaty, całkowitą kwotę do zapłaty oraz datę spłaty w otrzymanych dokumentach.
Kto udziela pożyczek za pośrednictwem SMART Pożyczka
SMART Pożyczka jest marką serwisu obsługującego wnioski o finansowanie. Jego właściciel, Aventus Group, pośredniczy w przygotowaniu, oferowaniu i zawieraniu umów kredytu konsumenckiego na rzecz współpracujących instytucji pożyczkowych. Decyzję o przyznaniu środków podejmuje pożyczkodawca wskazany w umowie.
| Podmiot | Rola i dane podawane w dokumentacji |
|---|---|
| Aventus Group sp. z o.o. | Właściciel serwisu i pośrednik kredytowy Al. 1000-lecia Państwa Polskiego 6, 15-111 Białystok KRS 0000355948, NIP 9662029390, REGON 200358089 Wpis pośrednika: RPK026240 |
| PIXO sp. z o.o. | Pożyczkodawca współpracujący z serwisem ul. Sienkiewicza 40a, 15-004 Białystok KRS 0000530323, NIP 5272722744, REGON 147469220 Wpis instytucji: RIP000404 |
| LTU Finance sp. z o.o. | Pożyczkodawca współpracujący z serwisem ul. Warszawska 107 lok. 4, 15-201 Białystok KRS 0000611492, NIP 5423255388, REGON 364151085 Wpis instytucji: RIP000405 |
Według informacji serwisu konsument nie płaci wynagrodzenia za pośrednictwo kredytowe Aventus Group, ponieważ ten koszt ponoszą pożyczkodawcy. Nie oznacza to, że każda chwilówka jest bezpłatna. W pożyczce na warunkach standardowych mogą występować prowizja i odsetki, a brak kosztów dotyczy finansowania objętego promocją i spłaconego zgodnie z jej warunkami.
Dokumentacja rozróżnia ramową umowę pożyczki, określającą ogólne zasady współpracy, i umowę konkretnego finansowania. To w tej drugiej klient powinien odnaleźć wypłacaną kwotę, indywidualny limit, należności oraz termin zwrotu. Samo utworzenie profilu klienta nie jest równoznaczne z otrzymaniem pieniędzy.
Pierwsza pożyczka za darmo w SMART Pożyczka
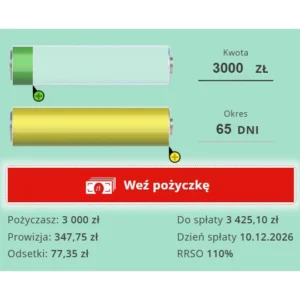
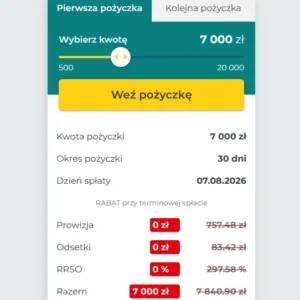
Promocja pierwszej pożyczki polega na rezygnacji z kosztów finansowania przy spełnieniu ustalonych warunków. W aktualnej prezentacji SMART Pożyczka jest to przedział 2 100–8 000 zł, z reklamowanym okresem 65 dni. Przy zachowaniu warunków promocji prowizja wynosi 0 zł, odsetki 0 zł, a RRSO 0%. Do zwrotu pozostaje wypłacony kapitał.
Przykładowo, jeśli klient otrzyma 3 000 zł na warunkach pierwszej pożyczki za darmo, nie dobierze dodatkowych środków i spłaci całość w terminie, zwraca 3 000 zł. Dla promocyjnej wypłaty 8 000 zł na tych samych zasadach kwota zwrotu wynosi 8 000 zł. Są to ilustracje działania promocji, a nie zapewnienie przyznania konkretnej kwoty.
Nie każda pierwsza pożyczka w serwisie jest darmowa. FAQ przedstawia finansowanie do 2 000 zł jako odpłatne. Kwotę pożyczki warto dobierać do własnej potrzeby i możliwości zwrotu. Wyższy próg promocji nie jest powodem do zaciągnięcia większego zobowiązania, niż wynika z planowanego wydatku.
Status nowego klienta i prawo do promocji należy ustalić na podstawie warunków przedstawionych przez pożyczkodawcę. Założenie nowego profilu, zmiana danych kontaktowych lub wybór innego pożyczkodawcy nie powinny być traktowane jako sposób na uzyskanie ponownej darmowej pożyczki. Znaczenie ma historia korzystania z finansowania oraz regulamin obowiązujący przy zawarciu umowy.
Przed akceptacją trzeba sprawdzić, czy ostatecznie przyznana kwota pozostaje objęta promocją. Jeśli po ocenie zdolności kredytowej pożyczkodawca proponuje inną kwotę, o koszcie przesądza zaakceptowana oferta i dokumenty konkretnej umowy. Początkowe ustawienie suwaka nie zastępuje informacji o rzeczywistych warunkach finansowania.
Pierwsza pożyczka płatna i kolejne chwilówki
SMART Pożyczka rozdziela ofertę dla nowego i powracającego klienta. Przy pierwszym wniosku można ubiegać się o kwotę do 8 000 zł, ale jej koszt zależy między innymi od objęcia promocją. Kolejne pożyczki są przedstawiane jako finansowanie do 20 000 zł na 30 dni, na warunkach odpłatnych.
| Wariant | Kwota w prezentowanej ofercie | Koszt i okres |
|---|---|---|
| Pierwsza pożyczka płatna | Do 2 000 zł według FAQ | Prowizja i odsetki; okres z konkretnej oferty |
| Pierwsza pożyczka promocyjna | 2 100–8 000 zł | 65 dni, RRSO 0%, przy spełnieniu warunków |
| Kolejna pożyczka | Do 20 000 zł | 30 dni, finansowanie odpłatne |
Po spłacie poprzedniego zobowiązania klient może zalogować się do profilu i złożyć kolejny wniosek. Serwis przewiduje też telefoniczne wnioskowanie o kolejną pożyczkę. Powrót do serwisu nie oznacza jednak automatycznej zgody na finansowanie ani gwarancji wyższego limitu. Pożyczkodawca ocenia bieżącą sytuację finansową.
Według FAQ można mieć jedną aktywną pożyczkę jednocześnie. Doładowanie istniejącego zobowiązania jest odrębną możliwością, realizowaną w ramach dostępnego limitu i warunków aktualnej umowy. Nie jest tym samym co przyznanie drugiej niezależnej chwilówki.
Ile kosztuje pożyczka online SMART Pożyczka
Na koszt pożyczki udzielonej na warunkach standardowych składają się przede wszystkim prowizja i odsetki kapitałowe. Prowizja jest należnością związaną z udzieleniem finansowania, natomiast odsetki zależą od kwoty, oprocentowania i czasu korzystania z pieniędzy. Całkowita kwota do zapłaty obejmuje kapitał oraz należne koszty.
W publicznych formularzach informacyjnych pożyczkodawców znajduje się poniższy przykład reprezentatywny na warunkach standardowych. Dotyczy 1 500 zł na 30 dni i nie służy do określania kosztu pierwszej pożyczki promocyjnej na 65 dni.
| Parametr | Standardowy przykład reprezentatywny |
|---|---|
| Kwota pożyczki | 1 500 zł |
| Okres finansowania | 30 dni |
| Prowizja | 162,29 zł |
| Odsetki kapitałowe | 17,88 zł |
| Całkowity koszt | 180,17 zł |
| Całkowita kwota do zapłaty | 1 680,17 zł |
| Oprocentowanie roczne w przykładzie | 14,5%, zmienne |
| RRSO w przykładzie | 297,52% |
W tym przykładzie koszt 180,17 zł stanowi około 12,01% pożyczonego kapitału. To udział kosztu w kwocie finansowania za wskazane 30 dni. RRSO 297,52% jest wskaźnikiem wyrażonym w stosunku rocznym, dlatego nie oznacza, że przy terminowej spłacie tej pożyczki klient oddaje dodatkowo 297,52% kapitału.
RSO i RRSO opisują różne rzeczy. Roczna stopa oprocentowania dotyczy odsetek, a rzeczywista roczna stopa oprocentowania uwzględnia koszty kredytu i terminy płatności. Przy krótkim okresie finansowania prowizja może powodować wysokie RRSO mimo znacznie mniejszego udziału kosztu w kapitale za cały okres pożyczki.
Dokumenty dotyczące indywidualnego wniosku powinny przedstawiać koszt w złotych, całkowitą kwotę do zapłaty i RRSO dla zaakceptowanej kwoty oraz okresu. Przykład reprezentatywny nie jest stałym cennikiem wszystkich chwilówek. Inna kwota, doładowanie lub odrębne warunki rabatowe mogą zmienić rozliczenie.
Warunki otrzymania pożyczki i potrzebne dane
Oferta SMART Pożyczka jest skierowana do pełnoletnich konsumentów. Podstawowym warunkiem jest ukończenie 18 lat, posiadanie pełnej zdolności do czynności prawnych oraz uzyskanie pozytywnej oceny zdolności kredytowej. Potrzebne są dane pozwalające ustalić tożsamość, skontaktować się z klientem i zweryfikować rachunek do wypłaty.
| Dane lub warunek | Znaczenie przy wnioskowaniu |
|---|---|
| Wiek i zdolność do czynności prawnych | Od 18 lat i pełna zdolność do czynności prawnych |
| Dokument i identyfikacja | Dane tożsamości i PESEL; serwis wymienia dowód osobisty |
| Dane kontaktowe | Aktywny telefon i adres e-mail |
| Rachunek bankowy | Własne, zweryfikowane konto do wypłaty środków |
| Sytuacja finansowa | Dochody, stałe wydatki i zobowiązania do oceny wniosku |
| Dokumenty dochodowe | Możliwe dodatkowe wymagania pożyczkodawcy |
| Status PESEL | Brak zastrzeżenia podczas wymaganej kontroli |
| Warunek decyzji | Pozytywna ocena zdolności kredytowej |
Minimalne formalności nie oznaczają braku badania dochodów. Pożyczkodawca może wymagać oświadczenia o dochodach i stałych wydatkach gospodarstwa domowego oraz dokumentów potwierdzających przychody. Dokumentacja przewiduje takie wymagania między innymi wtedy, gdy dostępne informacje nie pozwalają rzetelnie ocenić zdolności kredytowej.
We wzorach umów wskazano również obowiązek odebrania oświadczeń i dokumentów dochodowych, gdy kwota finansowania przekracza dwukrotność minimalnego wynagrodzenia za pracę. Sam dowód osobisty potwierdza tożsamość; nie dowodzi, że klient ma środki na zwrot pożyczki.
Oceniając wniosek, pożyczkodawca bierze pod uwagę sytuację finansową i zobowiązania klienta. Oferta nie gwarantuje finansowania osobie bez zdolności kredytowej. Dane o dochodach, zatrudnieniu, kosztach utrzymania i zadłużeniu powinny być kompletne oraz zgodne z aktualnym stanem.
Jak złożyć wniosek o SMART Pożyczka
Wniosek o chwilówkę przez Internet można rozpocząć z komputera lub telefonu. Nowy klient tworzy profil i przechodzi weryfikację. Powracający użytkownik korzysta z istniejącego konta, sprawdzając wcześniej aktualność danych.
- Wybierz kwotę i wariant pożyczki. Sprawdź przewidywany okres, koszt oraz kwotę zwrotu. Upewnij się, czy wybrane finansowanie jest promocyjne, czy płatne.
- Utwórz profil lub zaloguj się. Podaj wymagane dane identyfikacyjne, kontaktowe i finansowe. Przy kolejnym wniosku zaktualizuj informacje, które uległy zmianie.
- Potwierdź rachunek bankowy. Wybierz dostępną weryfikację Kontomatik albo przelew identyfikacyjny zgodnie z instrukcją serwisu.
- Zapoznaj się z dokumentami i proponowanymi warunkami. Porównaj przyznawaną kwotę, koszty i termin z parametrami, o które wnioskowałeś.
- Oczekuj na decyzję pożyczkodawcy i wypłatę. Pieniądze są przekazywane po zakończeniu wymaganych czynności i pozytywnym rozpatrzeniu wniosku.
Złożenie wniosku nie przesądza o zawarciu umowy. Pożyczkodawca może odmówić finansowania lub zaproponować inną kwotę. W takim przypadku należy sprawdzić pełne warunki zmienionej propozycji, w szczególności jej koszt i objęcie promocją.
Weryfikacja rachunku przez Kontomatik lub przelew 0,01 zł
SMART Pożyczka przewiduje dwie metody potwierdzenia konta. Kontomatik umożliwia weryfikację przez połączenie z bankowością internetową w ramach usługi dostępu do informacji o rachunku. Proces wymaga zgody klienta i wykonania czynności wskazanych na ekranie. Przy tej metodzie nie trzeba dokonywać przelewu weryfikacyjnego.
Metoda tradycyjna polega na wysłaniu 0,01 zł z rachunku klienta na konto wskazane przez pośrednika. Dane i indywidualny tytuł przelewu są przekazywane podczas rejestracji. Pomyłka w tytule może utrudnić identyfikację wpłaty. Rozpatrywanie wniosku w tej ścieżce wymaga wcześniejszego zaksięgowania przelewu weryfikacyjnego.
Potwierdzenie właściciela rachunku i ocena zdolności kredytowej są odrębnymi elementami procesu. Przelew jednego grosza pomaga zidentyfikować konto, ale nie zastępuje informacji o dochodach i wydatkach. Przy zmianie konta do wypłaty trzeba zweryfikować nowy rachunek i poczekać na jego potwierdzenie przed złożeniem wniosku z nowymi danymi.
SMART Pożyczka a BIK i pozostałe bazy
Według FAQ SMART Pożyczka oraz pożyczkodawca nie odpytują bazy BIK przy wnioskowaniu o pożyczkę. Jest to informacja o źródle danych wykorzystywanym na etapie oceny wniosku. Nie oznacza braku sprawdzania zobowiązań ani braku związku umowy z Biurem Informacji Kredytowej.
Serwis wskazuje wykorzystanie informacji z KRD, KBIG, ERIF oraz Platformy Wymiany Informacji Pożyczkowej CRIF. Znaczenie może mieć również dotychczasowa historia klienta u pożyczkodawcy. Dane służą między innymi ocenie sytuacji finansowej i ograniczeniu ryzyka nadmiernego zadłużenia.
Jednocześnie dokumentacja przewiduje przekazywanie do BIK informacji o udzielonej pożyczce. Dlatego określenie „pożyczka bez sprawdzania BIK” nie powinno być rozumiane jako finansowanie, które pozostaje poza historią kredytową. Wnioskowanie bez zapytania do tej bazy oraz zgłoszenie zawartej umowy to dwie różne czynności.
Jeżeli odmowa wynika z informacji uzyskanej z bazy danych, dokumentacja określa uprawnienia klienta do otrzymania informacji o tej podstawie decyzji. W razie błędu w danych warto ustalić jego źródło i sposób poprawienia wpisu, zamiast wielokrotnie ponawiać identyczny wniosek.
Zastrzeżony PESEL a pożyczka online
Zastrzeżony numer PESEL uniemożliwia przyznanie pożyczki w procesie opisanym przez serwis. Sprawdzenie statusu dotyczy wniosku o finansowanie, refinansowanie oraz ewentualnych zmian warunków istniejącej umowy. Klient ze stwierdzonym zastrzeżeniem może zostać poproszony o jego cofnięcie i ponowne złożenie wniosku.
W komunikacie SMART Pożyczka wskazano odblokowanie numeru PESEL na minimum 3 dni na potrzeby procesu pożyczkowego. Jest to zalecenie proceduralne firmy. Nie należy utożsamiać go z ogólnym ustawowym obowiązkiem pozostawiania PESEL bez zastrzeżenia przez trzy dni przy każdej pożyczce.
Status numeru można zmienić między innymi przez mObywatel, usługę internetową administracji publicznej lub w urzędzie gminy. Po cofnięciu zastrzeżenia warto ustalić, kiedy kontrola pożyczkodawcy została zakończona. Ponowne zabezpieczenie numeru powinno uwzględniać etap obsługi wniosku oraz wymagania ewentualnej zmiany umowy.
Wypłata pożyczki i czas wpływu pieniędzy
Po pozytywnej decyzji środki są przelewane na zweryfikowany rachunek bankowy klienta. Wzory umów przewidują zlecenie przelewu niezwłocznie, nie później niż w ciągu 24 godzin od pozytywnej decyzji. To termin wykonania przelewu przez pożyczkodawcę; czas wpływu pieniędzy zależy również od obsługi bankowej.
FAQ informuje, że wypłaty są realizowane przelewem tradycyjnym z PKO BP. Klient z rachunkiem w tym samym banku może otrzymać środki szybciej. W przypadku innego banku znaczenie mają sesje rozliczeń międzybankowych i księgowania po stronie odbiorcy.
Serwis deklaruje automatyczne wypłaty także wieczorem, w weekendy i święta. Nie jest to gwarancja natychmiastowego wpływu na dowolny rachunek. Dostępność formularza przez całą dobę, czas decyzji, godzina wysłania przelewu i pojawienie się pieniędzy na koncie są odrębnymi etapami.
Doładowanie SMART Pożyczka i niewykorzystany limit
Doładowanie pożyczki pozwala ubiegać się o dodatkową wypłatę w granicach przyznanego limitu. Jeżeli klient otrzymał kwotę niższą niż maksymalny limit pożyczkowy, niewykorzystana różnica może zostać udostępniona na zasadach określonych w profilu i dokumentach. Według FAQ możliwość wnioskowania występuje do połowy okresu trwania pożyczki.
Przykładowo przy limicie 5 000 zł i wypłacie 3 000 zł niewykorzystana część wynosi 2 000 zł. Nie oznacza to automatycznego przelewu tej sumy. Wzory umów przewidują złożenie odrębnego wniosku, możliwość ponownej oceny zdolności kredytowej oraz kwotę dodatkową nie mniejszą niż 100 zł.
Wypłata dodatkowych środków zmienia wysokość zobowiązania, a w finansowaniu odpłatnym może zwiększyć jego koszt. Doładowanie nie wydłuża terminu spłaty pożyczki zgodnie z zapisami wzorów umów. Przed jego uruchomieniem trzeba sprawdzić nową kwotę do zwrotu i warunki wypłaty kwoty dodatkowej.
Nie należy zakładać, że każde doładowanie jest darmowe, nawet gdy pierwotna pożyczka została objęta promocją. Zastosowanie rabatu do dodatkowej wypłaty musi wynikać z przedstawionych warunków. Częściowa spłata również nie oznacza automatycznego odnowienia dostępnych środków jak na odnawialnej linii kredytowej.
Jak spłacić chwilówkę SMART Pożyczka
Pożyczka ma jednorazowy termin zwrotu. W profilu klienta dostępne są kwota należna do spłaty, data płatności i informacje o rachunku odbiorcy. SMART Pożyczka udostępnia szybką płatność z poziomu profilu oraz możliwość wykonania tradycyjnego przelewu bankowego.
Przy przelewie tradycyjnym trzeba skorzystać z aktualnych danych z dokumentacji lub profilu. W tytule należy podać wymagany identyfikator, zgodnie z instrukcją właściwą dla umowy; dokumenty wymieniają PESEL i ID pożyczki. Prawidłowy opis płatności umożliwia przypisanie środków do odpowiedniego zobowiązania.
Spłata następuje po uznaniu rachunku odbiorcy, a nie w chwili zlecenia przelewu. Płatność wysłana późnym popołudniem, w weekend lub w dzień wolny może zostać zaksięgowana później. Szczególnie przy promocji trzeba zaplanować przelew tak, aby cała wymagana kwota dotarła w terminie.
Dokumenty definiują okres kredytowania od dnia zawarcia umowy, a wzory umów wiążą jej zawarcie z dokonaniem przelewu kwoty pożyczki. Wiążącą datę zwrotu wskazuje indywidualna umowa. Jeżeli termin przypada na sobotę lub dzień ustawowo wolny od pracy, ramowe umowy przewidują następny dzień roboczy. Najpraktyczniej sprawdzić datę płatności wyświetlaną dla własnego zobowiązania.
Serwis wysyła przypomnienia o spłacie i potwierdzenia zaksięgowania. Po wykonaniu płatności warto zachować dowód przelewu, a następnie sprawdzić status zamknięcia pożyczki. Samo wysłanie części należności nie potwierdza rozliczenia całego zobowiązania.
Wcześniejsza i częściowa spłata pożyczki
Klient może zwrócić całość lub część zobowiązania przed terminem. Przy wcześniejszej spłacie płatnej pożyczki całkowity koszt podlega odpowiedniemu obniżeniu za skrócony okres finansowania. Dokumentacja przewiduje 0 zł opłaty za przedterminową spłatę.
Przed wcześniejszym zwrotem warto skontaktować się z obsługą i uzyskać kwotę rozliczenia na konkretny dzień. Pozwala to uwzględnić koszty, dokonane wpłaty i ewentualne doładowanie. Przy pożyczce promocyjnej z kosztami równymi zero wcześniejsza spłata nie tworzy dodatkowego zwrotu prowizji, która nie została naliczona.
Wzory ramowych umów określają kolejność zaliczania wpłat: odsetki za opóźnienie, odsetki kapitałowe, prowizja, a następnie kapitał. Wpłacona suma może więc rozliczać kilka składników należności. Trzeba sprawdzić saldo, zamiast przyjmować, że każda częściowa wpłata zmniejsza wyłącznie kapitał.
Częściowe płatności nie zamieniają chwilówki w pożyczkę ratalną. Pozostała należność nadal wymaga spłaty zgodnie z umową. Jeśli do terminu zwrotu nie zostanie rozliczona cała wymagana kwota, sama wcześniejsza wpłata części kapitału nie gwarantuje zachowania promocji.
Odstąpienie od umowy pożyczki
Od umowy można odstąpić bez podania przyczyny w ciągu 14 dni od jej zawarcia. Oświadczenie powinno pozwalać zidentyfikować klienta i umowę. Wzór jest przekazywany w dokumentacji i udostępniany w profilu. Dla zachowania terminu należy wysłać oświadczenie przed jego upływem i zachować potwierdzenie.
Odstąpienie nie zwalnia z oddania otrzymanych pieniędzy. Kapitał trzeba zwrócić niezwłocznie, najpóźniej w ciągu 30 dni od odstąpienia. Publiczne wzory umów współpracujących pożyczkodawców przewidują brak naliczania odsetek kapitałowych przez ten 30-dniowy okres po złożeniu oświadczenia. Rozliczenie okresu przed odstąpieniem należy sprawdzić według własnej umowy i informacji pożyczkodawcy.
Warto rozróżnić rezygnację z konkretnej pożyczki od zakończenia współpracy na podstawie umowy ramowej. Dokumenty traktują je odrębnie. Zamknięcie profilu lub zaprzestanie korzystania z serwisu samo w sobie nie stanowi zwrotu pożyczki ani skutecznego rozliczenia umowy.
Opóźnienie w spłacie i utrata promocji
Niedotrzymanie warunków terminowej spłaty może spowodować wygaśnięcie promocji. Przy pierwszej pożyczce za darmo konsekwencją jest naliczenie standardowych kosztów wskazanych w umowie: prowizji i odsetek kapitałowych, zgodnie z przygotowaną symulacją. Do zaległości mogą dochodzić odsetki za opóźnienie.
Dlatego przy umowie promocyjnej warto sprawdzić dwa rozliczenia: należność przy terminowej spłacie oraz koszt po utracie warunków promocyjnych. Kwota reklamowana jako bezpłatna nie pozostaje automatycznie bez kosztów po przekroczeniu daty zwrotu.
Dokumenty wiążą maksymalne odsetki za opóźnienie z odpowiednią stopą ustawową, zależną od stopy referencyjnej NBP. Ich wysokość może zmieniać się w czasie. Należności należy ustalić na podstawie aktualnego rozliczenia i warunków umowy, a nie dawnej tabeli lub przykładu reklamowego.
Dalsze konsekwencje mogą obejmować kontakt windykacyjny, przekazanie sprawy do obsługi zewnętrznej, postępowanie sądowe i egzekucyjne oraz przekazanie informacji o zadłużeniu do właściwych baz po spełnieniu wymaganych warunków. Jeśli pojawia się trudność ze spłatą, warto wcześnie ustalić z obsługą stan należności i dostępne rozwiązania.
Refinansowanie pożyczki SMART Pożyczka
Refinansowanie polega na zawarciu nowej umowy, której celem jest spłata wcześniejszej pożyczki u innego pożyczkodawcy. Środki refinansujące są kierowane na rozliczenie dotychczasowego zobowiązania. Nowa umowa określa termin, koszty i obowiązki klienta wobec nowej instytucji.
Możliwość skorzystania z tej opcji zależy od udostępnienia oferty i pozytywnej decyzji pożyczkodawcy. Jeżeli propozycja jest dostępna, klient znajdzie ją w profilu, w informacji dotyczącej aktualnej pożyczki. Serwis opisuje konieczność złożenia wniosku oraz dokonania wymaganej opłaty zgodnie z zaakceptowanymi warunkami.
Refinansowanie jest odpłatne. Należy porównać opłatę ponoszoną przy uruchomieniu, odsetki, nową kwotę do zwrotu i datę płatności. Nie wystarczy sprawdzić wyłącznie koszt bieżącej wpłaty. Nowe finansowanie rozlicza poprzednią pożyczkę, ale pozostawia klientowi nowe zobowiązanie do spłaty.
Refinansowanie różni się od doładowania zwiększającego istniejącą pożyczkę oraz od kolejnej chwilówki po spłacie poprzedniej. Nie jest automatycznym przedłużeniem na niezmienionych warunkach. Powtarzanie refinansowania może zwiększać łączny koszt finansowania, dlatego warto ocenić możliwość zwrotu nowej należności w ustalonym terminie.
Obsługa profilu klienta kontakt i reklamacje
Profil klienta SMART Pożyczka służy do składania wniosków i obsługi zobowiązania. Użytkownik może sprawdzać dokumenty, kwotę do zapłaty, datę spłaty, historię finansowania i dostępność dodatkowych propozycji. Część danych można aktualizować samodzielnie; zmiany danych tożsamości, telefonu czy adresu e-mail wymagają kontaktu zgodnie z procedurą serwisu.
Biuro Obsługi Klienta jest dostępne pod numerem 85 871 00 49 oraz adresem info@smartpozyczka.pl. Serwis podaje godziny pracy: poniedziałek–piątek 8:00–20:00, sobota 8:00–18:00 i niedziele handlowe 9:00–17:00. Dostęp do formularza online przez całą dobę nie oznacza całodobowej pracy konsultantów.
Reklamację dotyczącą umowy pożyczki należy skierować do pożyczkodawcy wskazanego w dokumentacji. Wzory ramowych umów wymieniają adres reklamacje@smartpozyczka.pl, kontakt telefoniczny, zgłoszenie pisemne i doręczenia elektroniczne. Reklamacja dotycząca usług pośrednika jest rozpatrywana według regulaminu serwisu.
W zgłoszeniu warto podać identyfikator umowy, opis zdarzenia, oczekiwane rozwiązanie i dokumenty potwierdzające problem. Umowy pożyczkodawców przewidują odpowiedź zasadniczo w ciągu 30 dni, a w szczególnie skomplikowanej sprawie do 60 dni po przekazaniu wymaganego wyjaśnienia. Przy sporze konsumenckim można również sprawdzić możliwości pomocy Rzecznika Finansowego.
Dodatkowe konsultacje medyczne jako odrębna usługa
SMART Pożyczka prezentuje także możliwość zakupu e-porad medycznych. Jest to osobna usługa, obejmująca konsultacje zdalne na zasadach określonych w jej regulaminie. Klient wybiera wariant i okres korzystania oraz opłaca usługę.
Publiczne formularze informacyjne pożyczkodawców wskazują brak obowiązku zawarcia dodatkowego ubezpieczenia lub skorzystania z usługi dodatkowej dla opisanego finansowania. Koszt e-porad należy więc rozpatrywać osobno. Zakup nie powinien być przedstawiany jako niezbędny warunek otrzymania chwilówki ani jako element automatycznie objęty promocją RRSO 0%.
FAQ – Najczęstsze pytania o SMART Pożyczka
Czym jest SMART Pożyczka
SMART Pożyczka to serwis pożyczek pozabankowych obsługiwany przez Aventus Group. Pozwala wnioskować online o krótkoterminowe finansowanie z wypłatą na rachunek bankowy. Pożyczki udziela instytucja wskazana w umowie, spośród współpracujących pożyczkodawców. Oferta obejmuje pierwsze i kolejne pożyczki, a ich dostępność zależy od oceny wniosku.
Czy SMART Pożyczka jest pożyczką ratalną
Opisywana oferta jest chwilówką ze spłatą jednorazową. Klient ma zwrócić wymaganą należność w określonym terminie. Możliwość częściowej wcześniejszej spłaty nie tworzy harmonogramu rat. Pozostała należność wymaga zwrotu do daty wskazanej w umowie, chyba że strony uzgodnią zmianę warunków.
Ile wynosi pierwsza pożyczka
Serwis przedstawia pierwsze finansowanie do 8 000 zł. Przyznana kwota może być niższa, ponieważ zależy od oceny zdolności kredytowej i ustalonego limitu. Trzeba też sprawdzić koszt wybranej sumy: aktualna prezentacja rozdziela pierwszy płatny wniosek i kwoty objęte promocją RRSO 0%.
Czy każda pierwsza pożyczka jest darmowa
Nie. FAQ wskazuje pierwszą pożyczkę do 2 000 zł jako płatną, a przedział 2 100–8 000 zł jako objęty promocją. Bezpłatność zależy także od spełnienia warunków, w tym terminowego zwrotu. Ostateczny koszt należy sprawdzić w dokumentach przedstawionych dla zaakceptowanej kwoty.
Na ile dni można otrzymać pożyczkę
W prezentowanej ofercie pierwszej pożyczki za darmo serwis wskazuje 65 dni, a dla kolejnych pożyczek 30 dni. Dokładny okres i data spłaty są określone w indywidualnej umowie. Nie należy przypisywać 65 dni każdej pożyczce niezależnie od wariantu, warunków promocji i propozycji pożyczkodawcy.
Czy nowy profil daje prawo do ponownej darmowej pożyczki
Nowy profil nie gwarantuje ponownej promocji. O uprawnieniu decydują warunki pożyczkodawcy i historia klienta. Sama zmiana e-maila lub telefonu nie zmienia faktu wcześniejszego korzystania z finansowania. Przy wątpliwościach trzeba ustalić status klienta przed akceptacją umowy oraz sprawdzić, czy przedstawione koszty wynoszą 0 zł.
Ile wynoszą kolejne pożyczki
SMART Pożyczka przedstawia kolejne finansowanie do 20 000 zł. Jest to górna kwota oferty, a nie kwota gwarantowana każdemu klientowi. Wnioskowanie odbywa się po spłacie wcześniejszego zobowiązania i wymaga ponownej decyzji pożyczkodawcy. Należy sprawdzić koszt oraz termin konkretnej propozycji.
Ile trzeba mieć lat aby złożyć wniosek
Podstawowy próg podany przez serwis to ukończone 18 lat. Klient musi również mieć pełną zdolność do czynności prawnych, potwierdzić tożsamość i spełnić pozostałe wymagania pożyczkodawcy. Sam wiek i posiadanie konta bankowego nie zapewniają pozytywnej decyzji. Potrzebna jest zdolność do spłaty zobowiązania.
Czy potrzebne jest zaświadczenie o dochodach
Pożyczkodawca może wymagać dokumentów dochodowych i oświadczenia o sytuacji gospodarstwa domowego. Zakres zależy od możliwości oceny wniosku i kwoty finansowania. Uproszczona rejestracja nie oznacza pożyczki bez sprawdzania dochodów. Jeżeli wymagane informacje nie zostaną dostarczone, może to uniemożliwić przyznanie pieniędzy.
Czy SMART Pożyczka sprawdza BIK
Według FAQ serwis i pożyczkodawca nie odpytują BIK podczas wnioskowania. Weryfikacja obejmuje jednak inne źródła danych, w tym rejestry informacji gospodarczej i platformę CRIF. Brak zapytania do BIK nie zwalnia z oceny zdolności kredytowej i nie oznacza gwarancji finansowania dla osoby zadłużonej.
Czy udzielona pożyczka jest przekazywana do BIK
Tak, dokumentacja przewiduje przekazanie informacji o udzielonej pożyczce do BIK. Jest to odrębna czynność od sprawdzania bazy podczas rozpatrywania wniosku. Dlatego klient nie powinien zakładać, że pożyczka pozostanie poza jego historią kredytową tylko dlatego, że serwis nie odpytuje BIK na etapie wnioskowania.
Czy mogę potwierdzić konto przelewem jednego grosza
Tak, dostępna jest weryfikacja przelewem 0,01 zł. Trzeba wykonać go zgodnie z instrukcją, na wskazany rachunek i z poprawnym indywidualnym tytułem. Należy poczekać na zaksięgowanie oraz potwierdzenie konta. Alternatywą jest Kontomatik, umożliwiający weryfikację bez takiego przelewu.
Czy zastrzeżony PESEL blokuje pożyczkę
Tak. Serwis wskazuje, że zastrzeżony PESEL uniemożliwia pozytywne przejście procesu pożyczkowego. Status jest istotny również przy refinansowaniu i zmianie warunków umowy. Instrukcję odblokowania na minimum 3 dni należy rozumieć jako komunikat proceduralny firmy, a nie ogólną zasadę ustawową dla wszystkich ofert finansowych.
Czy można otrzymać pieniądze w weekend
FAQ opisuje automatyczne wypłaty również w weekendy i święta. Termin wpływu zależy jednak od banku klienta i sposobu rozliczenia przelewu. Wypłata z PKO BP na rachunek w innym banku może wymagać sesji międzybankowej. Całodobowa dostępność serwisu nie jest gwarancją natychmiastowego zaksięgowania pieniędzy.
Co oznacza RRSO 297,52 procent
To roczny wskaźnik kosztu podany dla standardowego przykładu 1 500 zł na 30 dni. W tym przykładzie koszt wynosi 180,17 zł, a kwota do spłaty 1 680,17 zł. RRSO nie oznacza, że za 30 dni korzystania z tej pożyczki trzeba dopłacić 297,52% kapitału.
Co się stanie gdy pożyczkodawca przyzna niższą kwotę
Trzeba sprawdzić warunki zmienionej propozycji, w szczególności jej koszt i objęcie promocją. Kwota wybrana w kalkulatorze jest elementem wniosku. Wiążące są warunki zaakceptowane i zapisane w umowie. Nie należy zakładać, że każda niższa wypłata automatycznie zachowuje rabat z pierwotnego ustawienia.
Jak działa doładowanie pożyczki
Jeśli wypłacona kwota jest niższa od przyznanego limitu, można ubiegać się o dodatkowe środki zgodnie z informacją w profilu. FAQ wskazuje możliwość wnioskowania do połowy okresu pożyczki. Wzory umów przewidują dodatkową kwotę od 100 zł, zmianę zobowiązania i możliwość ponownej oceny zdolności kredytowej.
Czy doładowanie wydłuża termin spłaty i jest darmowe
Doładowanie nie wydłuża terminu spłaty zgodnie z wzorami umów. Jego koszt i ewentualny rabat trzeba sprawdzić w warunkach wypłaty kwoty dodatkowej. Nie można automatycznie przenosić promocji pierwszej pożyczki na każdą dodatkową wypłatę. Po doładowaniu należy ponownie sprawdzić pełną kwotę zwrotu.
Czy można mieć dwie aktywne pożyczki jednocześnie
Według FAQ w serwisie można mieć jedną aktywną pożyczkę. O kolejną wnioskuje się po spłacie poprzedniej. Możliwość doładowania działa w ramach aktualnego zobowiązania i dostępnego limitu; nie stanowi drugiej niezależnej chwilówki. O udostępnieniu dodatkowych pieniędzy decydują warunki i ocena pożyczkodawcy.
Kiedy przelew spłaty jest uznawany za terminowy
Znaczenie ma uznanie rachunku odbiorcy wymaganą kwotą do ustalonego terminu. Samo zlecenie przelewu w dniu płatności może nie wystarczyć, jeśli bank zaksięguje go później. Należy uwzględnić sesje rozliczeniowe, dni wolne i prawidłowy tytuł przelewu. Po spłacie warto sprawdzić potwierdzenie i saldo w profilu.
Czy wcześniejsza lub częściowa spłata jest możliwa
Tak. Klient może wcześniej zwrócić całość lub część zobowiązania, a odpłatne finansowanie podlega odpowiedniemu rozliczeniu kosztów. Dokumentacja przewiduje brak opłaty za wcześniejszą spłatę. Częściowa wpłata nie przesuwa jednak automatycznie końcowego terminu i nie zastępuje spłaty całej należności wymaganej do zachowania promocji.
Czy można odstąpić od umowy
Można odstąpić w ciągu 14 dni od zawarcia umowy, bez podania przyczyny. Oświadczenie należy przekazać w terminie zgodnie z dokumentacją. Otrzymany kapitał wymaga zwrotu niezwłocznie, najpóźniej w ciągu 30 dni od odstąpienia. Przed płatnością warto potwierdzić rozliczenie własnej umowy.
Co zrobić gdy nie mogę spłacić pożyczki w terminie
Warto skontaktować się z obsługą i ustalić aktualną wysokość zobowiązania. W profilu może znajdować się oferta refinansowania, ale jej dostępność i akceptacja nie są gwarantowane. Opóźnienie może powodować utratę promocji oraz dalsze należności. Refinansowanie wymaga oceny nowych kosztów i możliwości spłaty kolejnej umowy.
Jak złożyć reklamację dotyczącą SMART Pożyczka
W sprawie umowy należy wskazać pożyczkodawcę, numer umowy, opis problemu i żądanie. Dokumentacja wymienia między innymi kontakt reklamacje@smartpozyczka.pl i numer 85 871 00 49. Reklamację dotyczącą usług pośrednika kieruje się według regulaminu serwisu. Dowody wpłat i korespondencja pomagają ustalić przebieg zdarzeń.
SMART Pożyczka – podsumowanie oferty
SMART Pożyczka to krótkoterminowa pożyczka pozabankowa online, o którą można wnioskować przez Internet, z wypłatą środków na własny, zweryfikowany rachunek bankowy. Serwis przedstawia pierwsze finansowanie do 8 000 zł oraz kolejne pożyczki do 20 000 zł. Dostępna kwota zależy jednak od oceny zdolności kredytowej, historii współpracy i indywidualnego limitu przyznanego przez pożyczkodawcę.
W prezentowanej ofercie promocja pierwszej pożyczki za darmo z RRSO 0% obejmuje kwoty od 2 100 do 8 000 zł, z okresem finansowania wskazywanym jako 65 dni. Według FAQ pierwsze pożyczki do 2 000 zł są odpłatne, podobnie jak kolejne finansowanie, dla którego serwis podaje okres 30 dni. Przy wyborze kwoty trzeba więc sprawdzić nie tylko dostępny limit, lecz także prowizję, odsetki, całkowity koszt pożyczki i pełną kwotę do spłaty. Zachowanie promocyjnych warunków wymaga spełnienia zasad promocji, w szczególności terminowego zwrotu należności.
Oferta ma charakter szybkiej chwilówki ze spłatą jednorazową. Możliwość częściowej wcześniejszej spłaty lub doładowania zobowiązania nie oznacza rozłożenia należności na raty. Doładowanie nie wydłuża terminu spłaty, a refinansowanie wymaga odrębnej oceny warunków i kosztów. Przed zaakceptowaniem finansowania należy sprawdzić dane pożyczkodawcy wskazanego w umowie, datę płatności oraz możliwość zwrotu całego zobowiązania w wymaganym terminie.
Data weryfikacji danych: 5 października 2026 r. Opis opracowano na podstawie informacji prezentowanych w serwisie SMART Pożyczka, jego FAQ i dostępnej dokumentacji. Kwoty, koszty, warunki promocji oraz zasady obsługi mogą ulec zmianie. Ze względu na rozbieżność między FAQ a odczytanym regulaminem zakres kwot objętych promocją wymaga potwierdzenia w aktualnym regulaminie. Dla konkretnej pożyczki wiążące są warunki zaakceptowane przez klienta i zapisane w jego umowie.