Pożyczka naCoDzień Provident u Doradcy
Pożyczka naCoDzień Provident u Doradcy to oferta dla nowych klientów z finansowaniem od 1 000 do 20 000 zł i miesięczną spłatą. Zgłoszenie można rozpocząć online, a strona opisuje zawarcie umowy przez internet w obecności Doradcy Klienta. Sprawdź indywidualne koszty, harmonogram i dostępny okres spłaty przed akceptacją warunków.
Sprawdź teraz
Provident naCoDzień u Doradcy – pożyczka ratalna dla nowych klientów
Pożyczka naCoDzień Provident u Doradcy to oferta finansowania konsumpcyjnego dla nowych klientów, którzy chcą rozłożyć spłatę na miesięczne raty i skorzystać z kontaktu z przedstawicielem pożyczkodawcy. Na podstronie oferty Provident wskazuje kwoty od 1 000 do 20 000 zł. Zgłoszenie można rozpocząć przez internet, a komunikat dotyczący tej propozycji opisuje zawarcie umowy online w obecności Doradcy Klienta. Kontakt z Doradcą jest więc elementem procesu, który warto uwzględnić przy planowaniu uzyskania pieniędzy.
Ważnym wyróżnikiem tej oferty jest możliwość omówienia warunków przed podjęciem decyzji. Doradca pomaga przejść przez formalności i wyjaśnia propozycję przedstawioną po ocenie zdolności kredytowej. Sama dostępność formularza internetowego nie oznacza jednak automatycznej zgody na pożyczkę. Kwota, okres spłaty i ostateczne warunki umowy zależą od oceny klienta oraz dostępnego wariantu finansowania.
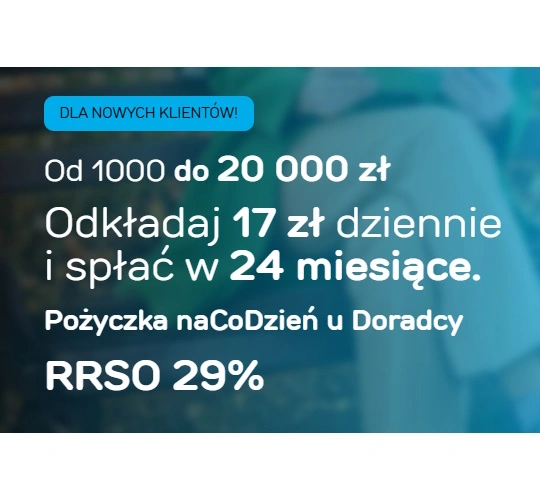
Na stronie pojawiają się RRSO 29% oraz zachęta do odkładania 17 zł dziennie. Są to informacje powiązane z przykładem pożyczki w wysokości 9 300 zł na 24 miesiące, a nie zapewnienie identycznych kosztów dla każdej kwoty. Przed zawarciem umowy należy poznać prowizję, opłatę przygotowawczą, odsetki, całkowitą kwotę do zapłaty i harmonogram. Szczególnej uwagi wymaga również okres spłaty, ponieważ różne miejsca podstrony pokazują odmienne zestawy dostępnych terminów.
Najważniejsze parametry pożyczki naCoDzień Provident
Provident naCoDzień u Doradcy należy oceniać jako konkretną ofertę dla nowych klientów. Parametry innych produktów marki oraz ogólne komunikaty umieszczone na tej samej stronie nie muszą odpowiadać tej propozycji. Poniższe zestawienie oddziela potwierdzone informacje o produkcie od warunków wymagających sprawdzenia w indywidualnych dokumentach.
| Parametr | Informacja o ofercie |
|---|---|
| Produkt | Pożyczka naCoDzień Provident u Doradcy |
| Adresaci | Nowi klienci, po pozytywnej ocenie zdolności kredytowej |
| Kwota | Od 1 000 do 20 000 zł w komunikacie dotyczącym tej oferty |
| Sposób rozpoczęcia | Formularz internetowy i kontakt z Doradcą Klienta |
| Zawarcie umowy | Strona opisuje umowę przez internet w obecności Doradcy Klienta |
| Okres spłaty | Wymaga potwierdzenia: strona podaje dwa różne zestawy okresów |
| Raty | Miesięczne, zgodnie z indywidualnym harmonogramem |
| Przykład reprezentatywny | 9 300 zł, 24 miesiące, RRSO 29% |
| Oprocentowanie w przykładzie | 7% w skali roku, stałe |
| Koszt w przykładzie | 2 694,86 zł, w tym prowizja, opłata przygotowawcza i odsetki |
| Suma do zapłaty w przykładzie | 11 994,86 zł |
| Wypłata | Sposób i termin do potwierdzenia dla wybranego wariantu umowy |
| Obsługa | Doradca Klienta, kanały kontaktu Provident i dostępne funkcje ProviGo |
| Pożyczkodawca | Provident Polska S.A. |
Tabela nie zastępuje formularza informacyjnego ani umowy. Szczególnie termin spłaty, sposób wypłaty i ewentualne usługi dodatkowe powinny wynikać z propozycji otrzymanej przez konkretnego klienta. RRSO z reklamy służy do przedstawienia przykładu, dlatego porównując oferty, trzeba korzystać z parametrów tej samej kwoty i tego samego okresu.
Pożyczka naCoDzień od 1 000 do 20 000 zł
Komunikat odnoszący się do pożyczki gotówkowej naCoDzień u Doradcy Provident wskazuje przedział 1 000-20 000 zł. Taka kwota może pozwolić sfinansować zarówno pojedynczy wydatek, jak i większe potrzeby gospodarstwa domowego. Maksymalna wartość oferty nie oznacza jednak, że każdy nowy klient otrzyma 20 000 zł. Pożyczkodawca może zaproponować niższą kwotę albo odmówić finansowania, jeżeli wynik oceny nie pozwala na udzielenie pożyczki zgodnie z wnioskiem.
Dobierając kwotę, warto zacząć od rzeczywistej potrzeby i możliwej do udźwignięcia raty. Kwota otrzymana do dyspozycji to inna wielkość niż suma wszystkich przyszłych płatności. Jeżeli prowizja i opłata przygotowawcza są finansowane w ramach umowy, klient powinien dodatkowo sprawdzić kwotę brutto zobowiązania i podstawę naliczania odsetek. W przykładzie dla tej oferty wypłacane finansowanie wynosi 9 300 zł, natomiast łączna spłata jest wyższa o koszt pożyczki.
Na podstronie znajdują się także ogólne elementy serwisu z innymi przedziałami kwot. Nie należy na ich podstawie rozszerzać limitu naCoDzień u Doradcy. Dla tej propozycji punktem wyjścia pozostaje wskazane 1 000-20 000 zł, a szczegółowe parametry trzeba potwierdzić w przedstawionym formularzu informacyjnym.
Okres spłaty naCoDzień – co trzeba potwierdzić przed podpisaniem umowy?
Podstrona Provident nie przedstawia okresu spłaty w całkowicie spójny sposób. W jednym zastrzeżeniu dotyczącym oferty dla nowych klientów wymieniono 12, 18, 24, 36, 44 i 48 miesięcy. W innym miejscu, przy warunkach pożyczki naCoDzień, wskazano 12, 14, 18, 24 i 30 miesięcznych rat. Tych zestawów nie można połączyć w jeden potwierdzony zakres ani uznać, że każda wymieniona długość jest dostępna dla każdej kwoty.
Przykład reprezentatywny pokazuje 24 miesiące, czyli okres występujący w obu komunikatach. Pozostałe możliwości należy ustalić z Doradcą Klienta i sprawdzić w dokumentach własnej oferty. Praktycznym rozwiązaniem jest poproszenie o propozycję zawierającą jednocześnie kwotę do wypłaty, liczbę rat, ich wysokość i całkowitą kwotę do zapłaty. Dopiero takie zestawienie pozwala ocenić konkretny wariant.
Dłuższy okres może ułatwiać dopasowanie miesięcznej płatności do budżetu, ale wpływa na czas korzystania z finansowania i koszt odsetkowy. Niska rata nie powinna być jedynym kryterium wyboru. Warto sprawdzić, ile wynosi łączna spłata oraz czy budżet pozwala utrzymać terminowość również przy nieprzewidzianych wydatkach.
Dla kogo jest oferta Provident naCoDzień dla nowych klientów?
Pożyczka naCoDzień u Doradcy jest na wskazanej podstronie kierowana do nowych klientów Provident. Oznaczenie to określa adresatów oferty, lecz samo w sobie nie wyjaśnia wszystkich zasad kwalifikacji. Jeżeli ktoś korzystał z finansowania marki w przeszłości, ma aktywne zobowiązanie lub wcześniej składał wniosek, powinien uzyskać potwierdzenie, czy może otrzymać warunki prezentowane dla nowych klientów.
Nie należy zakładać, że status nowego klienta automatycznie wraca po określonej liczbie miesięcy od spłaty poprzedniej pożyczki. Kwalifikację do oferty i dostępne parametry ustala pożyczkodawca. Dotyczy to także osób, które przesłały formularz kontaktowy, ale nie zawarły wcześniej umowy. Samo zgłoszenie nie jest równoznaczne ani z udzieleniem pożyczki, ani z gwarancją dostępu do konkretnego wariantu.
Oferta może odpowiadać osobom, które chcą finansowania ratalnego i potrzebują wyjaśnienia warunków podczas kontaktu z Doradcą Klienta Provident. Ostateczna decyzja nadal zależy od zdolności do spłaty. Wybierając tę formę, warto uwzględnić zarówno koszt zobowiązania, jak i sposób przeprowadzenia formalności oraz późniejszej obsługi.
Na co można przeznaczyć pożyczkę naCoDzień Provident?
Pozabankowa pożyczka naCoDzień Provident ma charakter finansowania konsumpcyjnego. Może służyć pokryciu potrzeb gospodarstwa domowego, takich jak zakup wyposażenia, naprawa samochodu, wydatki związane z mieszkaniem lub inne zaplanowane zakupy. Nazwa produktu nie ogranicza go wyłącznie do drobnych codziennych płatności. Znaczenie mają charakter umowy, przyznana kwota i możliwość jej terminowego zwrotu.
Przed zaciągnięciem zobowiązania warto ustalić konkretny cel i jego rzeczywisty koszt. Pożyczka na raty rozkłada wydatek w czasie, ale zwiększa sumę potrzebną na jego sfinansowanie o koszty umowy. Jeżeli pożyczone środki mają regularnie uzupełniać brak pieniędzy na bieżące rachunki, trzeba uwzględnić, że do dotychczasowych wydatków dojdzie nowa miesięczna rata.
W przypadku zamiaru spłaty innych zobowiązań należy osobno ustalić, czy przedstawiona oferta przewiduje taki sposób wykorzystania środków i jak wygląda rozliczenie. Nie należy nazywać naCoDzień u Doradcy pożyczką konsolidacyjną wyłącznie dlatego, że klient może rozważać przeznaczenie pieniędzy na wcześniejsze długi. To odrębna kwestia wymagająca sprawdzenia kosztu oraz warunków obu zobowiązań.
NaCoDzień u Doradcy a Pożyczka Samoobsługowa Provident
W ofercie marki występują różne formy finansowania, dlatego naCoDzień u Doradcy warto odróżnić od Pożyczki Samoobsługowej Provident. W opisywanej propozycji ważnym elementem jest kontakt z Doradcą, a podstrona wskazuje zawarcie umowy internetowej w jego obecności. Formularz na stronie służy rozpoczęciu procesu i uzyskaniu kontaktu, a nie samodzielnemu zastąpieniu wszystkich kolejnych formalności.
Pożyczka Samoobsługowa jest prezentowana przez Provident jako osobny produkt. Nie powinno się przenosić z niej bez sprawdzenia sposobu identyfikacji, pełnomocnictwa, terminów wypłaty czy parametrów cenowych do oferty u Doradcy. Również to, że oba produkty należą do tej samej marki, nie oznacza wspólnego harmonogramu lub identycznej umowy.
Wybór można oprzeć na potrzebnym sposobie obsługi. Osoba, która chce porozmawiać o finansowaniu i omówić dokumenty, może zainteresować się naCoDzień u Doradcy. Do porównania kosztów należy jednak użyć konkretnych propozycji dla tej samej kwoty i okresu, z uwzględnieniem prowizji, odsetek oraz ewentualnych usług dodatkowych.
Formularz kontaktowy, wniosek i umowa – trzy różne etapy
Na podstronie Provident naCoDzień u Doradcy znajduje się formularz wymagający danych takich jak imię, nazwisko, PESEL, adres e-mail i numer telefonu. Jego wypełnienie rozpoczyna kontakt w sprawie finansowania. Nie należy traktować przesłania formularza jako dowodu przyznania pożyczki, zatwierdzenia konkretnej raty czy zawarcia umowy.
Kolejnym etapem jest ustalenie informacji potrzebnych do oceny klienta i przygotowania propozycji. Wniosek o pożyczkę wiąże się z weryfikacją oraz oceną zdolności kredytowej, a przedstawiona oferta może różnić się od kwoty początkowo oczekiwanej przez zainteresowanego. Klient powinien otrzymać możliwość zapoznania się z dokumentami i kosztami przed akceptacją zobowiązania.
Umowa pożyczki Provident określa dopiero wiążące obowiązki stron, w tym kwotę, raty, płatności i zasady rozliczenia. Warto zachować jej kopię oraz harmonogram w sposób umożliwiający późniejsze sprawdzenie danych. Zgoda na kontakt i przekazanie informacji w formularzu nie zastępują świadomej akceptacji warunków finansowania.
Zgody na kontakt i marketing przy formularzu Provident
Formularz Provident rozróżnia zgodę potrzebną do kontaktu w sprawie zgłoszenia od zgód dotyczących dodatkowych działań marketingowych. Kontakt może obejmować telefon, a w przypadku nieskutecznego połączenia także wiadomość SMS. Przed wysłaniem danych warto przeczytać treść każdego pola, aby wiedzieć, do jakiego celu będzie używany podany numer i adres e-mail.
Osobne pola obejmują m.in. marketing, profilowanie i komunikację dotyczącą innych ofert. Nie należy traktować wszystkich zgód jako jednego obowiązkowego elementu pożyczki. Zaznaczenie opcji zbiorczej może obejmować szerszy zakres niż kontakt niezbędny do obsługi zgłoszenia. Każdą dobrowolną zgodę warto ocenić oddzielnie, zgodnie z własnymi preferencjami.
Informacje o przetwarzaniu danych opisują również działania potrzebne do przygotowania oferty i oceny klienta. Wskazany w polityce okres przetwarzania danych nie jest obietnicą oddzwonienia w takim terminie. Zgoda na kontakt Provident nie gwarantuje pozytywnej decyzji, a możliwość rezygnacji z komunikacji marketingowej nie oznacza automatycznego zakończenia obowiązków wynikających z zawartej umowy.
Jaką rolę pełni Doradca Klienta Provident?
Doradca Klienta Provident pomaga przejść przez proces uzyskania finansowania, omawia propozycję i wyjaśnia dokumenty. Jego obecność może być istotna dla osób, które chcą dopytać o wysokość raty, składniki kosztu lub sposób spłaty. W opisywanej ofercie strona wiąże Doradcę z zawarciem umowy przez internet, dlatego należy zaplanować także ten etap formalności.
Przed akceptacją warto poprosić Doradcę o przedstawienie kwoty do wypłaty, całkowitego kosztu, sumy do zapłaty i harmonogramu. Przy niejasności dotyczącej okresu spłaty szczególnie pomocna będzie konkretna propozycja na piśmie. Doradca powinien wyjaśnić również, z jakiego wzoru umowy korzysta wybrany wariant oraz jakie zasady dotyczą wypłaty i późniejszej obsługi.
Kontakt z Doradcą Provident nie oznacza automatycznie, że każda rata będzie odbierana w gotówce w domu klienta. Sposób spłaty musi wynikać z umowy. W ofercie marki istnieją różne warianty obsługi, dlatego nie należy utożsamiać udziału Doradcy w zawarciu umowy z jednym obowiązkowym modelem wszystkich przyszłych płatności.
Jak uzyskać pożyczkę naCoDzień u Doradcy krok po kroku?
Proces opisany przez Provident rozpoczyna się od zgłoszenia zainteresowania i kontaktu. Warto wcześniej przygotować informacje o potrzebnej kwocie oraz miesięcznym budżecie. Dzięki temu rozmowa o ofercie może obejmować nie tylko maksymalny limit, ale także ratę i łączny koszt, które odpowiadają rzeczywistym możliwościom klienta.
- Prześlij formularz kontaktowy z poprawnymi danymi albo skorzystaj z telefonu wskazanego przy ofercie.
- Porozmawiaj z Doradcą Klienta o oczekiwanej kwocie, sposobie obsługi i informacjach potrzebnych do wniosku.
- Przejdź weryfikację i ocenę zdolności kredytowej, przekazując wymagane dane oraz dokumenty.
- Sprawdź indywidualną propozycję, w tym okres, ratę, RRSO, prowizję, odsetki i sumę do zapłaty.
- Zapoznaj się z formularzem informacyjnym i umową, a następnie zaakceptuj warunki w sposób przewidziany dla wariantu u Doradcy.
- Odbierz środki zgodnie z umową i zachowaj dokumenty oraz dane potrzebne do spłaty.
Pozytywna ocena jest warunkiem udzielenia pożyczki. Wysłanie zgłoszenia nie rezerwuje automatycznie pieniędzy ani nie zapewnia wypłaty w określonej liczbie minut. Jeżeli któryś etap wymaga uzupełnienia danych lub uzgodnienia kontaktu, może to wpłynąć na czas zakończenia procesu.
Wymagania i ocena zdolności kredytowej w Provident
Ogólne informacje Provident dotyczące finansowania wskazują na pełnoletność, polskie obywatelstwo, zamieszkanie w Polsce i dochód pozwalający na spłatę. W udostępnionych wzorach umów pojawia się także wymóg niezastrzeżonego numeru PESEL. Warunki szczegółowe oraz zakres potrzebnych informacji należy potwierdzić dla otrzymanej propozycji naCoDzień.
Zdolność kredytowa oznacza ocenę, czy klient będzie w stanie regulować zobowiązanie. Znaczenie mogą mieć wysokość i regularność dochodów, koszty utrzymania, już spłacane pożyczki oraz historia płatności. Sam dochód nie zapewnia pozytywnej decyzji, jeżeli po uwzględnieniu pozostałych obciążeń proponowana rata jest zbyt wysoka.
Najlepiej podawać aktualne i zgodne z rzeczywistością informacje. Jeżeli pożyczkodawca zaproponuje niższą kwotę lub inny harmonogram, trzeba ocenić całość nowych warunków. Pożyczka dla nowych klientów nie jest produktem przyznawanym bez analizy sytuacji finansowej ani gwarancją finansowania dla osób z zaległościami.
Informacja o danych na podstronie przewiduje także zautomatyzowane sprawdzenie dostępności wstępnej oferty. Klient może zakwestionować taką decyzję, uzyskać wyjaśnienia i przedstawić swoje stanowisko. Provident opisuje wtedy możliwość rozpatrzenia sprawy przez pracownika. Wniosek o ponowną ocenę nie jest zapewnieniem zmiany wyniku, ale pozwala skorzystać z przewidzianego sposobu wyjaśnienia sprawy.
Dokumenty i dochód – co przygotować do rozmowy z Doradcą?
Do procesu warto przygotować dokument tożsamości, dane kontaktowe i informacje o źródle oraz wysokości dochodu. Doradca Klienta Provident powinien wskazać, jakie dokumenty lub potwierdzenia są potrzebne w konkretnej sytuacji. Zakres formalności może zależeć od sposobu weryfikacji i rodzaju dochodu, dlatego nie należy zakładać, że każdy wniosek będzie wymagał identycznego zestawu załączników.
Przy omawianiu budżetu ważne są także wydatki i pozostałe zobowiązania. Warto znać wysokość rat innych kredytów, kosztów mieszkania i regularnych płatności. Dochód dostępny po pokryciu stałych kosztów lepiej opisuje możliwości spłaty niż sama kwota wynagrodzenia. Nawet przy uproszczonych formalnościach pożyczkodawca nadal ocenia zdolność kredytową.
Określenie pożyczka bez zaświadczeń nie powinno być rozumiane jako brak kontroli dochodu. Informacje mogą być potwierdzane inną metodą, a dodatkowe dokumenty mogą okazać się potrzebne. Przed złożeniem wniosku najlepiej zapytać o akceptowaną formę potwierdzenia własnego źródła dochodu zamiast opierać się na zasadach innej oferty Provident.
BIK, BIG i historia spłat przy pożyczce Provident
Provident informuje o sprawdzaniu danych w bazach wykorzystywanych do oceny klientów, w tym BIK i BIG. Historia zobowiązań może pomóc ustalić, czy osoba ubiegająca się o finansowanie terminowo regulowała wcześniejsze płatności i jakie ma aktualne obciążenia. Nie jest to wyłącznie formalność wykonywana po udzieleniu pieniędzy.
Negatywne informacje mogą wpływać na ocenę, ale nie należy sprowadzać decyzji do jednej uniwersalnej zasady dotyczącej każdego wpisu. Ocena zdolności kredytowej obejmuje sytuację klienta i dane dostępne pożyczkodawcy. Brak zaległości również nie oznacza automatycznego przyznania maksymalnej kwoty, jeżeli dochody i wydatki nie pozwalają na bezpieczną spłatę.
Oferty pożyczkowa Provident naCoDzień u Doradcy nie należy opisywać jako pożyczki bez BIK lub finansowania gwarantowanego osobom zadłużonym. Przed zgłoszeniem warto znać własne zobowiązania i wyjaśnić ewentualne błędy w danych. Przekazanie poprawnych informacji pomaga rzetelnie ocenić propozycję i uniknąć wnioskowania o kwotę nieadekwatną do budżetu.
Weryfikacja tożsamości, rachunku i numeru PESEL
Weryfikacja klienta służy potwierdzeniu danych i ograniczeniu ryzyka zawarcia umowy na cudzą tożsamość. Formularz oferty wymaga numeru PESEL, a informacje na stronie odnoszą się również do weryfikacji bankowej, w tym przelewu 1 zł. Nie oznacza to, że ta sama metoda musi występować w każdym wariancie obsługiwanym przez Doradcę.
Ogólne materiały marki Provident opisują również AIS, czyli dostęp do informacji o rachunku na potrzeby weryfikacji. Zakres oraz metoda, z której korzysta konkretny klient, powinny wynikać z procesu przedstawionego dla jego umowy. Wymogów Pożyczki Samoobsługowej nie należy automatycznie przenosić do naCoDzień u Doradcy. Warto zapytać, czy konieczny jest rachunek bankowy i jak zostanie potwierdzona jego własność.
Przy wypłacie na rachunek trzeba podać poprawne dane i korzystać z konta dopuszczonego przez pożyczkodawcę. Ogólne odpowiedzi Provident odnoszą się do własnego lub współwłasnego rachunku, a nie konta dowolnej osoby. Zastrzeżony PESEL wymaga uwzględnienia przed zawarciem umowy, zgodnie z obowiązującym procesem oraz wymaganiami pożyczkodawcy.
Koszty pożyczki naCoDzień Provident
Koszt pożyczki naCoDzień należy rozpatrywać jako sumę składników opisanych w propozycji. W przykładzie reprezentatywnym są to prowizja, opłata przygotowawcza i odsetki. Pokazana opłata za Elastyczny Plan Spłat wynosi 0 zł. Zerowa wartość jednego elementu nie oznacza, że całe finansowanie jest bezpłatne lub pozbawione pozostałych kosztów.
Całkowity koszt pożyczki wyraża kwotę ponoszoną ponad udostępniony kapitał. Całkowita kwota do zapłaty obejmuje natomiast kapitał i ten koszt łącznie. Warto sprawdzić obie wielkości obok raty, ponieważ rozłożenie spłaty na dłuższy czas może zmienić wysokość odsetek. Jeżeli oferta zawiera odpłatną usługę dodatkową, trzeba uwzględnić również jej wpływ na zadłużenie.
W przedstawionym przykładzie dla 9 300 zł koszt wynosi 2 694,86 zł. Kwota ta dotyczy określonej kalkulacji i harmonogramu, a nie stałej opłaty przypisywanej każdemu klientowi. Przed podpisaniem umowy należy porównać formularz informacyjny z ostatecznym harmonogramem i wyjaśnić każdą różnicę w kwotach.
Przykład reprezentatywny: 9 300 zł na 24 miesiące
Na podstronie oferty Provident przedstawia przykład pożyczki gotowkowej w wysokości 9 300 zł, spłacanej przez 24 miesiące, przy RRSO 29%. Kalkulację oznaczono datą 29 lipca 2026 r. W tym wariancie pierwsze 23 raty wynoszą 499,79 zł, a ostatnia 499,69 zł. Nie należy utożsamiać tego przykładu z gwarantowaną indywidualną ofertą.
| Element kalkulacji | Wartość |
|---|---|
| Całkowita kwota pożyczki | 9 300,00 zł |
| Okres spłaty | 24 miesiące |
| Oprocentowanie roczne | 7%, stałe |
| RRSO | 29% |
| Prowizja | 1 887,88 zł |
| Opłata przygotowawcza | 40,00 zł |
| Opłata za Elastyczny Plan Spłat | 0,00 zł |
| Odsetki | 766,98 zł |
| Całkowity koszt pożyczki | 2 694,86 zł |
| Całkowita kwota do zapłaty | 11 994,86 zł |
| Pierwsze 23 raty | Po 499,79 zł |
| Ostatnia, 24. rata | 499,69 zł |
Suma prowizji, opłaty przygotowawczej i odsetek daje wskazany koszt 2 694,86 zł. Po dodaniu kapitału otrzymujemy 11 994,86 zł, czyli tyle samo co suma rat. Ostatnia rata jest w tym przykładzie nieco niższa, co wynika z rozliczenia kwot w harmonogramie. Zawsze trzeba sprawdzić własny plan spłaty, a nie zakładać, że wszystkie płatności będą identyczne.
Co oznacza „odkładaj 17 zł dziennie” w ofercie Provident?
Hasło „odkładaj 17 zł dziennie” jest sposobem przedstawienia obciążenia związanego z przykładem na 24 miesiące. Nie oznacza, że umowa wymaga codziennego przekazywania 17 zł Doradcy lub wykonywania dziennego przelewu. W przykładzie zobowiązanie jest rozłożone na miesięczne raty wskazane w harmonogramie.
Provident odnosi hasło do kwoty 11 994,86 zł podzielonej przez 24 miesiące liczone po 30 dni. Wynik to około 16,66 zł dziennie, zaokrąglone w komunikacie w górę do 17 zł. Taki przelicznik może pomagać w planowaniu odkładania pieniędzy, lecz nie uwzględnia rzeczywistej liczby dni w każdym miesiącu i nie zmienia terminów płatności.
Kluczowa pozostaje rata 499,79 zł oraz odpowiedni termin jej zapłaty. Odkładanie niewielkich kwot na własnym rachunku nie jest jeszcze spłatą pożyczki. Środki trzeba przekazać w sposób przewidziany w umowie, a przy przelewie uwzględnić czas dotarcia płatności. Hasło reklamowe nie zastępuje harmonogramu i nie opisuje kosztów dowolnej innej kwoty.
Kwota wypłacana, kwota brutto i suma do oddania
Przy analizie pożyczki Provident warto rozróżnić trzy wielkości. Całkowita kwota pożyczki opisuje udostępniony klientowi kapitał. Kwota brutto, zgodnie z definicjami we wzorach umów marki, może obejmować także finansowane opłaty. Całkowita kwota do zapłaty dodaje do kapitału wszystkie koszty należne w ramach przyjętego harmonogramu.
W omawianym przykładzie kapitał wynosi 9 300 zł. Po dodaniu prowizji 1 887,88 zł i opłaty przygotowawczej 40 zł otrzymujemy 11 227,88 zł. Jest to wyliczenie kwoty brutto na podstawie składników oraz definicji stosowanej w dokumentach Provident, a nie dodatkowa suma wypłacana klientowi. Po uwzględnieniu odsetek całkowita spłata wynosi 11 994,86 zł.
Rozróżnienie pomaga uniknąć błędu polegającego na uznaniu finansowanych kosztów za pieniądze dostępne na zakupy. W indywidualnej umowie trzeba sprawdzić także podstawę naliczania odsetek i sposób rozliczenia opłat. Jeżeli dana propozycja wykorzystuje inny mechanizm, rozstrzygają jej dokumenty, a nie samo porównanie kwot reklamowych.
Oprocentowanie 7% a RRSO 29% – dlaczego wartości są różne?
Oprocentowanie nominalne i RRSO opisują różne aspekty ceny finansowania. W przykładzie naCoDzień oprocentowanie wynosi 7% w skali roku i jest stałe. Ten parametr dotyczy naliczania odsetek. Nie obejmuje samodzielnie całego obciążenia klienta, ponieważ poza odsetkami występują prowizja oraz opłata przygotowawcza.
Rzeczywista Roczna Stopa Oprocentowania, czyli RRSO, uwzględnia koszty i czas przepływu płatności zgodnie z zasadami jej obliczania. Dlatego w tym samym przykładzie wynosi 29%. Nie jest to informacja, że klient zapłaci co roku dodatkowe 29% pierwotnego kapitału, ani kwota, którą można prosto dodać do oprocentowania nominalnego.
Przy porównaniu ofert warto zestawić RRSO z całkowitym kosztem i sumą do zapłaty dla podobnej kwoty oraz okresu. Stała stopa 7% w przykładzie nie gwarantuje takich samych warunków każdej przyszłej umowy. Ostateczne oprocentowanie, charakter stopy i sposób naliczania odsetek powinny być jasno określone w indywidualnej propozycji.
Umowa przez internet w obecności Doradcy Klienta
Podstrona Provident opisuje ofertę naCoDzień u Doradcy jako pożyczkę z umową zawieraną przez internet w obecności Doradcy Klienta. Internet jest więc częścią procesu, ale klient nie powinien zakładać, że całość odbędzie się samodzielnie, bez kontaktu z przedstawicielem. Przed rozpoczęciem warto ustalić przebieg formalności i wymagany udział Doradcy.
Katalog dokumentów Provident obejmuje różne wzory, m.in. dla Pożyczki Samoobsługowej oraz Pożyczki Dopasowanej obsługiwanej przez Doradcę. Sam fakt ich udostępnienia nie potwierdza, że każdy zapis jednego z tych wzorów obowiązuje opisywaną ofertę. W szczególności nie należy automatycznie przypisywać jej pełnomocnictwa lub sposobu podpisu stosowanego w innym produkcie.
Przed akceptacją klient powinien otrzymać właściwy formularz informacyjny, umowę i harmonogram. Warto sprawdzić nazwę wariantu, dane pożyczkodawcy, koszty, termin wypłaty, sposób spłaty i usługi dodatkowe. Możliwość zadania pytań Doradcy nie zastępuje przeczytania dokumentów i zachowania ich kopii.
Wypłata pożyczki Provident – gotówka czy przelew?
W ogólnych informacjach na podstronie Provident wskazuje wypłatę gotówki przez Doradcę lub przelew na konto. Komunikat ten dotyczy możliwości występujących w ofercie marki i nie przesądza, że każdy klient naCoDzień może swobodnie wybrać obie metody. Sposób wypłaty należy potwierdzić dla przedstawionego wariantu umowy.
Równie istotny jest czas otrzymania środków. Wypełnienie formularza, decyzja kredytowa, zawarcie umowy i wypłata to oddzielne etapy. Uzgodnienie kontaktu z Doradcą Provident, uzupełnienie danych oraz ewentualny przelew bankowy mogą wpływać na łączny czas procesu. Nie ma podstaw, aby przedstawiać opisywaną ofertę jako gwarantowaną wypłatę w kilkanaście minut.
Przy przelewie warto sprawdzić poprawność rachunku oraz termin uruchomienia płatności przewidziany w dokumentach. Przy gotówce trzeba ustalić sposób odbioru i potwierdzenia przekazania pieniędzy. Dokładny termin wypłaty powinien wynikać z własnej umowy; ogólne hasło o szybkości finansowania nie zastępuje takiej informacji.
Spłata miesięcznych rat i potwierdzenia płatności
Pożyczka naCoDzień w przedstawionym przykładzie jest spłacana miesięcznie. Harmonogram określa daty i wysokość poszczególnych rat. To on stanowi podstawę planowania płatności, a nie przelicznik dzienny z reklamy. Warto zapisać terminy w kalendarzu i utrzymywać rezerwę pozwalającą opłacić ratę bez naruszania środków na podstawowe wydatki.
Sposób spłaty zależy od umowy. W dokumentach marki występują warianty z płatnościami na rachunek oraz obsługą gotówkową przez Doradcę. Udział Doradcy w procesie nie przesądza, który wariant otrzyma konkretny klient naCoDzień. Przy przelewach należy korzystać z numeru rachunku i danych płatności wskazanych dla własnego zobowiązania.
W umowach przewidujących spłatę przelewem istotne jest uznanie rachunku pożyczkodawcy, dlatego zlecenie płatności w dniu terminu może okazać się niewystarczające. Potwierdzenia wpłat warto zachowywać. Jeżeli umowa dopuszcza płatności gotówkowe, trzeba korzystać z przewidzianej procedury i uzyskać dowód przyjęcia pieniędzy, aby móc wyjaśnić ewentualną rozbieżność salda.
Elastyczny Plan Spłat – przerwa i inne korzyści
W przykładzie reprezentatywnym pożyczki gotówkowej naCoDzień Provident wskazuje Elastyczny Plan Spłat z opłatą 0 zł. Wzory umów marki opisują korzyści obejmujące przerwę w spłacie i warunkowe zwolnienie z pozostałego zadłużenia w przypadku śmierci pożyczkobiorcy. Dostępność oraz szczegółowe zasady trzeba jednak sprawdzić we własnej umowie, ponieważ nazwa usługi nie wystarcza do ustalenia wszystkich uprawnień.
W udostępnionych wzorach dotyczących rat miesięcznych przerwa obejmuje jedną ratę w całym okresie i jest uzależniona m.in. od upływu wymaganego początkowego okresu oraz spłaty co najmniej jednej pełnej raty. Przerwa na wniosek wymaga odpowiedniego wyprzedzenia; dokumenty opisują kontakt telefoniczny przynajmniej tydzień wcześniej. Wskazują również automatyczną przerwę przy określonej zaległości obejmującej co najmniej połowę raty, po spełnieniu pozostałych warunków. Przesunięcie raty nie jest jej umorzeniem: według tych wzorów płatność trafia na miesiąc po pierwotnym końcu harmonogramu, bez dodatkowych odsetek za taką przerwę. Szczegółową procedurę trzeba potwierdzić dla własnego wariantu, zamiast samodzielnie pomijać wpłatę.
Opisane w dokumentach zwolnienie po śmierci dotyczy określonych warunków i terminów. Nie należy przedstawiać go jako uniwersalnego ubezpieczenia każdej pożyczki Provident. Także informacje i przypomnienia SMS, jeżeli są przewidziane, stanowią element obsługi, a nie zmianę harmonogramu. Przed skorzystaniem z przerwy najlepiej uzyskać potwierdzenie nowego terminu i wpływu na końcowe rozliczenie.
ProviGo i bieżąca obsługa pożyczki Provident
ProviGo jest narzędziem udostępnianym przez Provident do obsługi i sprawdzania informacji o pożyczce. Materiały marki wskazują m.in. dostęp do salda, informacji o najbliższej płatności i danych dotyczących produktu. Aplikacja może też ułatwiać kontakt z Doradcą oraz jego przełożonym, co pomaga wyjaśniać pytania dotyczące bieżącej obsługi.
Aktywację należy przeprowadzić zgodnie z instrukcją Provident. Marka opisuje możliwość skorzystania z pomocy Doradcy lub danych związanych z umową. Zakres funkcji ProviGo oraz dostęp do informacji mogą zależeć od posiadanego produktu. Nie warto zakładać, że każda funkcja prezentowana w materiałach jest dostępna w identyczny sposób dla wszystkich wariantów naCoDzień.
Saldo w aplikacji warto porównywać z harmonogramem i zachowanymi potwierdzeniami płatności. W przypadku rozbieżności można skontaktować się z obsługą i podać dane pozwalające odnaleźć wpłatę. ProviGo ułatwia zarządzanie informacją, ale obowiązek terminowej spłaty wynika z umowy także wtedy, gdy klient nie korzysta z aplikacji lub chwilowo nie ma do niej dostępu.
Nadpłata i wcześniejsza spłata pożyczki naCoDzień
W udostępnionych umowach Provident przewidziano możliwość wcześniejszej spłaty całości lub części pożyczki. Wcześniejsze rozliczenie może ograniczyć koszt dotyczący pozostałego czasu finansowania. Klient powinien ustalić aktualną kwotę potrzebną do zamknięcia zobowiązania, właściwy rachunek oraz sposób rozliczenia wpłaty, zamiast samodzielnie sumować wszystkie przyszłe raty.
Wzory marki opisują obniżenie kosztów, w tym proporcjonalne rozliczenie prowizji i opłaty przygotowawczej. Przy pełnej wcześniejszej spłacie przewidują rozliczenie w ciągu 14 dni i brak odrębnej opłaty za wcześniejszą spłatę. Szczegółowe zasady usług dodatkowych oraz własnego wariantu należy sprawdzić w dokumentach otrzymanych przy zawarciu umowy.
Nadpłata częściowa nie musi automatycznie obniżyć każdej następnej raty. W dokumentach Provident występuje mechanizm skrócenia końcowej części harmonogramu przy zachowaniu bieżącej raty. Po wpłacie warto otrzymać informację o nowym saldzie i terminach. Dopiero potwierdzone rozliczenie pozwala stwierdzić, ile pozostało do zapłaty i czy pożyczka została całkowicie zamknięta.
Opóźnienie w spłacie i kontakt przy trudnościach
Nieterminowa spłata pożyczki Provident może prowadzić do odsetek za opóźnienie i dalszych działań związanych z dochodzeniem należności. Znaczenie mają postanowienia umowy oraz aktualne przepisy. Nie należy traktować dostępnej przerwy w spłacie jako zgody na dowolne pomijanie rat ani zakładać, że brak kontaktu z obsługą automatycznie przesuwa termin.
Jeżeli budżet nie pozwala na opłacenie raty, warto możliwie szybko skontaktować się z Doradcą Klienta lub obsługą Provident. Należy wyjaśnić sytuację i zapytać o rozwiązania przewidziane dla własnej umowy, np. spełnienie warunków Elastycznego Planu Spłat lub możliwość restrukturyzacji. Złożenie prośby o pomoc nie oznacza jednak jej automatycznego zaakceptowania.
W udostępnionych wzorach umów występuje procedura wnioskowania o restrukturyzację po odpowiednim wezwaniu, z określonym terminem. Nowe warunki spłaty powinny zostać potwierdzone, zanim klient zacznie na ich podstawie planować płatności. Warto zachowywać korespondencję, potwierdzenia wpłat i treść ustaleń, ponieważ ułatwiają wyjaśnienie ewentualnych sporów.
Odstąpienie od umowy, reklamacje i kontakt z Provident
Udostępnione wzory umów Provident przewidują 14 dni na odstąpienie od umowy oraz zwrot udostępnionego kapitału w terminie wskazanym w dokumentach, zasadniczo do 30 dni od oświadczenia. Opisują brak prowizji, opłaty przygotowawczej i opłaty za Elastyczny Plan Spłat po skutecznym odstąpieniu. Przewidują też 0 zł odsetek za wskazany okres do wymaganego terminu zwrotu. Te korzystne zasady trzeba odczytać we własnej umowie; nie oznaczają prawa do zatrzymania pieniędzy. Przed złożeniem oświadczenia należy sprawdzić właściwy formularz, adres i sposób doręczenia.
Reklamację dotyczącą obsługi pożyczki można skierować do Provident Polska S.A. m.in. na adres bok@provident.pl, telefonicznie pod numerem 600 400 150 lub pisemnie na adres ul. Inflancka 4A, 00-189 Warszawa. Firma podaje zasadniczy termin odpowiedzi na reklamacje pożyczkowe do 30 dni, a w szczególnie skomplikowanych przypadkach do 60 dni, po przekazaniu informacji o przedłużeniu.
Do zapytania o opisywaną ofertę na podstronie wskazano numer 600 200 200, z opłatą według taryfy operatora. W sprawach bieżących warto korzystać z kanału odpowiedniego do rodzaju pytania. Provident Polska S.A. jest pożyczkodawcą, a Doradca wspiera proces i obsługę. Przy reklamacji należy podać dane umowy, opisać problem i dołączyć potwierdzenia, jeżeli pomagają wyjaśnić sytuację.
FAQ – najczęstsze pytania o pożyczkę naCoDzień Provident u Doradcy
Czym jest pożyczka naCoDzień Provident u Doradcy?
Pożyczka naCoDzień Provident u Doradcy to oferta ratalna prezentowana na podstronie dla nowych klientów. Można rozpocząć zainteresowanie finansowaniem przez formularz internetowy, a następnie przejść kontakt i formalności z Doradcą. Strona opisuje zawarcie umowy przez internet w jego obecności. Udzielenie pieniędzy wymaga pozytywnej oceny klienta i akceptacji przedstawionych warunków.
Ważne są zarówno miesięczne raty, jak i łączny koszt. Oferta nie sprowadza się do hasła reklamowego lub limitu kwoty. Przed decyzją trzeba sprawdzić formularz informacyjny, umowę, harmonogram i sposób wypłaty. Kontakt z Doradcą Klienta może pomóc w wyjaśnieniu tych elementów, ale nie zastępuje zapoznania się z dokumentami.
Ile można pożyczyć w ofercie naCoDzień u Doradcy?
W komunikacie odnoszącym się do naCoDzień u Doradcy wskazano kwoty od 1 000 do 20 000 zł. To przedział oferty, a nie zapewnienie otrzymania maksymalnej sumy. Pożyczkodawca ocenia sytuację klienta i może przedstawić inną propozycję, jeżeli wnioskowana kwota nie odpowiada jego zdolności do spłaty.
Na tej samej stronie występują też ogólne elementy z innymi kwotami. Nie należy używać ich do rozszerzenia limitu opisywanego produktu. Wiążące będą kwota w indywidualnej umowie i wskazana suma faktycznie udostępniana klientowi. Warto także rozróżnić kapitał, finansowane koszty i łączną spłatę, ponieważ nie opisują one tego samego.
Na ile miesięcy można rozłożyć pożyczkę Provident naCoDzień?
Podstrona Provident zawiera dwa odmienne zestawy okresów. Jeden wymienia 12, 18, 24, 36, 44 i 48 miesięcy, a drugi 12, 14, 18, 24 i 30 miesięcznych rat. Nie ma podstaw, aby połączyć je w jeden pewny zakres dostępny każdemu klientowi. Konkretny termin wymaga potwierdzenia z Doradcą.
Przykład reprezentatywny dotyczy 24 miesięcy, czyli okresu wspólnego dla obu informacji. Przy własnej ofercie należy sprawdzić liczbę płatności, pierwszą i ostatnią datę oraz całkowitą kwotę do zapłaty. Jeżeli Doradca przedstawi kilka wariantów, warto porównać nie tylko ratę, ale również koszt całego finansowania i długość zobowiązania.
Kto jest nowym klientem Provident w tej ofercie?
NaCoDzień u Doradcy jest kierowana do nowych klientów Provident, ale oznaczenie na stronie nie wyjaśnia wszystkich przypadków kwalifikacji. Osoba z wcześniejszą umową, aktywną pożyczką lub historią zgłoszeń powinna zapytać o możliwość skorzystania z prezentowanych warunków. Ostatecznie pożyczkodawca ustala, czy dana osoba spełnia wymagania konkretnej propozycji.
Nie należy przyjmować niepotwierdzonej zasady, że status nowego klienta powraca automatycznie po określonym czasie od spłaty. Również samo wcześniejsze wysłanie formularza nie jest tym samym co zawarcie umowy. Potwierdzenie uprawnienia do oferty warto uzyskać przed porównywaniem kosztów, aby analizować wariant rzeczywiście dostępny dla swojej sytuacji.
Czy pożyczkę naCoDzień można otrzymać całkowicie samodzielnie online?
Wskazana podstrona opisuje pożyczkę przez internet w obecności Doradcy Klienta. Nie należy zatem zakładać, że wysłanie formularza wystarczy do samodzielnego zakończenia wszystkich formalności. Kontakt z Doradcą jest częścią prezentowanego procesu, a sposób przeprowadzenia kolejnych etapów trzeba ustalić przed zawarciem umowy.
Pożyczka Samoobsługowa Provident stanowi osobną ofertę. Jej procedur, metod podpisania dokumentów lub terminów wypłaty nie powinno się automatycznie przenosić do naCoDzień u Doradcy. Jeżeli priorytetem jest samodzielna obsługa, warto porównać produkty na podstawie właściwych dokumentów i konkretnych propozycji cenowych, zamiast kierować się samym określeniem „online”.
Czy wysłanie formularza Provident oznacza zawarcie umowy?
Formularz kontaktowy Provident rozpoczyna kontakt w sprawie finansowania. Podanie danych i zgody na rozmowę nie jest automatycznym podpisaniem umowy ani potwierdzeniem pozytywnej decyzji. Zgłoszenie pozwala przejść do ustalenia informacji potrzebnych do dalszego procesu, weryfikacji klienta i przygotowania propozycji.
Wiążące parametry określa dopiero umowa pożyczki Provident zawarta po przedstawieniu warunków i ich akceptacji. Warto sprawdzić, na jakim etapie znajduje się sprawa i jakie dokumenty są już dostępne. Zainteresowanie ofertą, ocena zdolności kredytowej i uruchomienie wypłaty to różne czynności, dlatego nie powinno się planować wydatku na podstawie samego zgłoszenia.
Czy trzeba wyrażać wszystkie zgody marketingowe?
Formularz Provident oddziela kontakt związany ze zgłoszeniem od dodatkowych zgód na marketing i profilowanie. Przed wysłaniem danych należy przeczytać opisy pól. Zgoda potrzebna do rozmowy o ofercie może obejmować telefon oraz SMS przy nieskutecznym kontakcie, natomiast inne pola mają szersze cele komunikacyjne.
Nie należy traktować opcji zbiorczej jako jedynego sposobu rozpoczęcia procesu. Dobrowolne zgody warto oceniać osobno, zależnie od tego, jakie wiadomości klient chce otrzymywać. Rezygnacja z marketingu nie jest jednak automatycznym rozwiązaniem już zawartej umowy ani usunięciem wszystkich danych, które firma musi przetwarzać w celu obsługi zobowiązania.
Jak pomaga Doradca Klienta Provident?
Doradca Klienta Provident omawia propozycję, wspiera przejście przez formalności i wyjaśnia dokumenty. Można zapytać go o kwotę do wypłaty, ratę, koszty, harmonogram i sposób obsługi. Przy niejednoznacznym okresie spłaty szczególnie ważne jest otrzymanie konkretnej propozycji, zamiast opierania decyzji na ogólnym komunikacie ze strony.
Udział Doradcy nie oznacza gwarantowanej pozytywnej decyzji ani obowiązkowego odbierania każdej raty w gotówce. Sposób wypłaty i spłaty powinien wynikać z własnej umowy. Warto również ustalić kanał późniejszego kontaktu i zachować dokumenty, aby móc samodzielnie sprawdzić warunki po zakończeniu rozmowy lub formalności.
Jakie są podstawowe wymagania do uzyskania pożyczki?
Ogólne informacje Provident wskazują pełnoletność, polskie obywatelstwo, zamieszkanie w Polsce oraz dochód pozwalający spłacać zobowiązanie. W publicznych wzorach umów pojawia się również niezastrzeżony PESEL. Szczegółowy zakres wymagań trzeba potwierdzić dla przedstawionego wariantu naCoDzień i własnej sytuacji finansowej.
Spełnienie warunków formalnych nie zastępuje oceny zdolności kredytowej. Firma uwzględnia informacje o dochodach, kosztach i zobowiązaniach, dlatego pełnoletni klient z dochodem nie ma automatycznej gwarancji finansowania. Najlepiej przygotować aktualne dane i ocenić, czy proponowana rata pozostawia środki na regularne wydatki oraz rezerwę na nieprzewidziane potrzeby.
Czy do pożyczki Provident potrzebne jest zaświadczenie o dochodach?
Zakres dokumentów ustala Provident w konkretnym procesie. Warto przygotować dokument tożsamości i informacje o źródle oraz wysokości dochodu, a następnie zapytać Doradcę Klienta, jakie potwierdzenie jest wymagane. Nie należy obiecywać każdemu klientowi identycznej ścieżki ani braku dodatkowych dokumentów.
Uproszczone formalności lub określenie pożyczka bez zaświadczeń nie oznaczają rezygnacji ze sprawdzania możliwości spłaty. Dochód może być potwierdzany inną metodą, a firma może poprosić o uzupełnienie danych. Warto też znać swoje miesięczne wydatki i pozostałe raty, ponieważ sama wysokość wynagrodzenia nie opisuje całego budżetu.
Czy Provident sprawdza BIK i BIG?
Provident informuje o korzystaniu z danych z BIK i BIG przy ocenie klientów. Historia spłat i informacje o zobowiązaniach mogą wpływać na decyzję oraz możliwą kwotę finansowania. Oferty naCoDzień u Doradcy nie należy więc przedstawiać jako pożyczki udzielanej bez sprawdzenia baz lub niezależnie od sytuacji zadłużenia.
Decyzja nie musi sprowadzać się do jednego wpisu, ponieważ znaczenie ma także bieżąca sytuacja finansowa. Brak zaległości nie gwarantuje najwyższej kwoty, podobnie jak samo posiadanie dochodu. Rzetelne dane o zobowiązaniach i wyjaśnienie ewentualnych błędów pozwalają lepiej ocenić własną sytuację przed składaniem kolejnego wniosku.
Czy można dostać naCoDzień z zaległościami w innych pożyczkach?
Nie ma podstaw do gwarantowania, że pożyczka pozabankowa Provident naCoDzień będzie dostępna przy zaległościach. Firma przeprowadza ocenę zdolności kredytowej i korzysta z danych o klientach. Dotychczasowe opóźnienia oraz wysokość istniejących zobowiązań mogą wpłynąć na wynik. Ostateczna decyzja jest indywidualna i może zakończyć się odmową.
Przy trudnościach ze spłatą poprzednich zobowiązań nowa rata zwiększa obciążenie budżetu. Warto najpierw ustalić skalę zaległości i możliwości porozumienia z dotychczasowymi wierzycielami. Kontakt z Doradcą może wyjaśnić wymagania oferty, ale nie zmienia obowiązku rzetelnego podania danych i nie zapewnia rozwiązania problemu zadłużenia nową pożyczką.
Czy do naCoDzień u Doradcy potrzebne jest konto bankowe?
Rachunek bankowy i jego weryfikacja zależą od wybranego wariantu. Na stronie Provident znajdują się ogólne informacje o gotówce i przelewie, ale nie potwierdzają one dostępności obu metod dla każdego klienta tej oferty. Przed zawarciem umowy należy zapytać, czy konto jest wymagane i jak zostaną przekazane środki.
Przy wypłacie na rachunek firma wskazuje w ogólnych odpowiedziach konto własne lub współwłasne. Nie należy podawać rachunku dowolnej osoby. Metody takie jak przelew 1 zł czy AIS trzeba potwierdzić dla konkretnego procesu, zamiast zakładać, że zasady innej pożyczki Provident obowiązują automatycznie naCoDzień u Doradcy.
Co zrobić, jeżeli PESEL jest zastrzeżony?
Publiczne wzory umów Provident wskazują wymóg niezastrzeżonego numeru PESEL przy zawarciu umowy. Jeżeli klient korzysta z zastrzeżenia, powinien poinformować o tym podczas ustalania formalności i sprawdzić wymagany sposób postępowania. Nie należy zakładać, że sama obecność Doradcy pozwala pominąć tę weryfikację.
Ewentualne cofnięcie zastrzeżenia powinno być świadomą czynnością wykonaną w związku z własnym zamiarem zawarcia umowy. Warto uzgodnić moment sprawdzenia PESEL oraz dalsze kroki, aby uniknąć niepotrzebnych przerw w procesie. Podanie numeru w formularzu nie jest jeszcze dowodem, że wszystkie wymagania dotyczące jego statusu zostały spełnione.
Ile kosztuje pożyczka 9 300 zł na 24 miesiące?
W przykładzie reprezentatywnym pożyczki Provident naCoDzień całkowity koszt wynosi 2 694,86 zł. Obejmuje prowizję 1 887,88 zł, opłatę przygotowawczą 40 zł i odsetki 766,98 zł. Wskazana opłata za Elastyczny Plan Spłat wynosi 0 zł. Łącznie z kapitałem klient spłaca 11 994,86 zł.
Harmonogram przykładu zawiera 23 raty po 499,79 zł i ostatnią ratę 499,69 zł. Kalkulacja jest oznaczona datą 29 lipca 2026 r. i nie stanowi gwarancji tych samych kosztów dla każdej osoby. Własną propozycję trzeba sprawdzić w formularzu informacyjnym, zwłaszcza gdy kwota lub okres różnią się od przykładu.
Czy 17 zł dziennie oznacza codzienną spłatę pożyczki?
Nie. Hasło „17 zł dziennie” przedstawia sposób odkładania środków na przykład pożyczki spłacanej miesięcznie. Provident dzieli sumę 11 994,86 zł przez 24 miesiące liczone po 30 dni i zaokrągla wynik w górę. Nie tworzy to obowiązku codziennej wpłaty ani odrębnego dziennego harmonogramu.
Wiążące są miesięczne raty i daty w umowie. Odkładanie pieniędzy na własnym koncie pomaga przygotować płatność, ale samo w sobie nie reguluje zobowiązania. Trzeba jeszcze przekazać ratę we właściwym terminie i sposobie. Reklamowy przelicznik nie opisuje kosztów dowolnej innej kwoty ani faktycznej liczby dni każdego miesiąca.
Dlaczego RRSO wynosi 29%, skoro oprocentowanie to 7%?
Oprocentowanie 7% w przykładzie dotyczy naliczania odsetek. RRSO 29% uwzględnia szerszy zakres kosztów oraz terminy przepływu środków. Ponieważ pożyczka obejmuje również prowizję i opłatę przygotowawczą, same odsetki nie pokazują całej ceny finansowania. Obie wartości mogą więc występować równocześnie w jednej kalkulacji.
RRSO nie należy dodawać do oprocentowania ani traktować jako prostego procentu płaconego co roku od początkowej kwoty. Do oceny oferty warto sprawdzić całkowity koszt, sumę do zapłaty i wysokość rat. Porównywanie RRSO ma największą praktyczną wartość przy zbliżonej kwocie i okresie, z uwzględnieniem całych warunków umowy.
Czy pożyczka naCoDzień Provident jest darmowa?
Przedstawiony przykład naCoDzień Provident nie jest darmowy. Pokazuje 2 694,86 zł kosztu dla kapitału 9 300 zł, z prowizją, opłatą przygotowawczą i odsetkami. Opłata 0 zł za jeden element, taki jak Elastyczny Plan Spłat, nie oznacza zerowego kosztu całego zobowiązania.
Nie należy przenosić promocji innych produktów marki do tej oferty. Jeżeli klient otrzyma inną propozycję, powinien sprawdzić jej indywidualne wartości i warunki. Najbardziej czytelne jest porównanie kwoty otrzymywanej z całkowitą kwotą do zapłaty oraz ustalenie, czy umowa zawiera dodatkowe odpłatne usługi lub inne koszty.
Dlaczego kwota brutto może być wyższa od pieniędzy do wypłaty?
W dokumentach Provident kwota brutto może obejmować kapitał i finansowane opłaty. W przykładzie kapitał 9 300 zł, prowizja 1 887,88 zł oraz opłata przygotowawcza 40 zł dają łącznie 11 227,88 zł. To wyliczenie według definicji stosowanej w dokumentach, a nie dodatkowe pieniądze oddawane klientowi na zakupy.
Do całkowitej spłaty dochodzą jeszcze odsetki, przez co suma do zapłaty wynosi 11 994,86 zł. Własna umowa powinna wskazywać definicje kwot, sposób finansowania kosztów i podstawę naliczania odsetek. Dzięki temu można zrozumieć różnicę między kapitałem, zadłużeniem obejmującym opłaty oraz łączną sumą przyszłych płatności.
Czy oprocentowanie naCoDzień jest stałe?
W przykładzie reprezentatywnym Provident naCoDzień podaje stałe oprocentowanie 7% w skali roku. Informacja dotyczy tej kalkulacji i jej warunków. Nie należy na tej podstawie zapewniać, że każda propozycja dla innej kwoty, okresu lub terminu zawarcia będzie miała dokładnie taką samą stopę.
Przed podpisaniem należy sprawdzić oprocentowanie we własnej umowie oraz sposób naliczania odsetek. Stała stopa nie usuwa prowizji i innych kosztów, dlatego w ocenie oferty nadal potrzebne są RRSO i suma do zapłaty. Dodatkowo nieterminowa spłata może rodzić skutki opisane w odrębnych postanowieniach dotyczących zaległości.
Czy ostatnia rata jest taka sama jak pozostałe?
W przykładzie dla 9 300 zł na 24 miesiące pierwsze 23 raty wynoszą 499,79 zł, a ostatnia 499,69 zł. Jest więc o 10 groszy niższa. Różnica pozwala uzgodnić sumę płatności z całkowitą kwotą do zapłaty i pokazuje, dlaczego warto czytać cały harmonogram, a nie tylko jedną reklamowaną ratę.
Ten układ nie musi występować w każdej indywidualnej umowie Provident. Kwota, okres, rozliczenia i ewentualne zmiany harmonogramu mogą wpływać na końcową płatność. Po nadpłacie lub skorzystaniu z przerwy należy sprawdzić aktualne saldo oraz ostatni termin, zamiast zakładać, że pierwotna tabela nadal opisuje wszystkie należności.
Jak szybko można otrzymać pieniądze z Provident?
Proces naCoDzień u Doradcy obejmuje zgłoszenie, kontakt, weryfikację, decyzję i zawarcie umowy. Dopiero potem następuje wypłata zgodnie z właściwymi warunkami. Czas może zależeć od kompletności danych, uzgodnienia formalności i sposobu przekazania pieniędzy. Sama dostępność formularza przez internet nie gwarantuje zakończenia procesu w określonej liczbie minut.
Przed akceptacją warto ustalić termin uruchomienia wypłaty i przewidywany sposób odbioru. Przy przelewie moment wysłania środków i ich pojawienia się na rachunku mogą się różnić. Ogólnych komunikatów o szybkości innych produktów Provident nie należy traktować jako gwarancji dla umowy zawieranej w obecności Doradcy.
Czy Doradca wypłaca pieniądze w gotówce?
W ogólnych informacjach Provident wskazuje możliwość gotówki od Doradcy lub przelewu. Nie przesądza to jednak dostępności obu metod w każdej propozycji naCoDzień u Doradcy. Sposób przekazania środków powinien zostać potwierdzony przed zawarciem umowy i odpowiadać jej zapisom oraz konkretnemu wariantowi obsługi.
Jeżeli umowa przewiduje gotówkę, warto ustalić miejsce, termin i potwierdzenie odbioru. Przy przelewie istotne są poprawne dane rachunku i czas realizacji. Obecność Doradcy nie jest sama w sobie dowodem gotówkowej wypłaty ani późniejszego odbierania rat, ponieważ rola w procesie i sposób płatności to odrębne elementy.
Jak spłaca się pożyczkę naCoDzień u Doradcy?
Miesięczna spłata odbywa się zgodnie z harmonogramem oraz metodą wskazaną w umowie. W dokumentach marki Provident występują różne warianty, dlatego trzeba potwierdzić, czy własna propozycja przewiduje przelew czy obsługę gotówkową. Udział Doradcy Klienta w zawarciu umowy nie określa automatycznie sposobu wszystkich przyszłych płatności.
Przy przelewach należy korzystać z rachunku przypisanego do zobowiązania i zachować dowód płatności. Przy gotówce potrzebne jest potwierdzenie przyjęcia pieniędzy według właściwej procedury. Terminowość najlepiej planować z zapasem, szczególnie gdy dotarcie wpłaty zależy od operacji bankowych, weekendów lub dni wolnych.
Czy przelew wykonany w dniu terminu raty wystarczy?
Nie zawsze. W umowach Provident przewidujących spłatę przelewem znaczenie ma uznanie rachunku pożyczkodawcy. Zlecenie płatności w banku i zaksięgowanie jej u odbiorcy to różne momenty. Jeżeli środki dotrą po terminie, samo potwierdzenie wysłania nie musi oznaczać prawidłowej terminowej spłaty.
Najlepiej sprawdzić postanowienie własnej umowy i planować płatność z odpowiednim wyprzedzeniem. Szczególnie istotne są weekendy, święta i godziny realizacji przelewów. Potwierdzenie wpłaty warto zachować, ponieważ pomaga wyjaśnić rozbieżności, lecz nie zastępuje przekazania środków we właściwym terminie i na właściwy rachunek.
Czy Elastyczny Plan Spłat pozwala pominąć ratę?
Elastyczny Plan Spłat w Provident może przewidywać przerwę, jeżeli spełnione są warunki własnej umowy. Publiczne wzory dotyczące rat miesięcznych opisują jedną taką przerwę w całym okresie i wymagania dotyczące wcześniejszej spłaty oraz upływu początkowego czasu umowy. Nie jest to ogólne prawo do dowolnego opuszczania płatności.
Przesunięta rata pozostaje do rozliczenia, a procedura wniosku wymaga odpowiedniego terminu, w dokumentach m.in. kontaktu telefonicznego co najmniej tydzień wcześniej. Należy potwierdzić dostępność przerwy, sposób jej uruchomienia i nowy harmonogram. Opłata 0 zł w przykładzie nie usuwa wymagań usługi ani pozostałych kosztów pożyczki.
Czy naCoDzień obejmuje ochronę w razie śmierci pożyczkobiorcy?
Wzory umów Provident opisują w ramach Elastycznego Planu Spłat warunkowe zwolnienie z pozostałego zadłużenia po śmierci pożyczkobiorcy. Zakres zależy od zapisów umowy, w tym momentu zdarzenia i innych warunków. Dostępność tej korzyści należy potwierdzić w dokumentach własnego wariantu naCoDzień.
Nie powinno się przedstawiać tego rozwiązania jako uniwersalnego ubezpieczenia wszystkich produktów marki. Warunki zwolnienia i wymagana procedura mogą mieć znaczenie dla rozliczenia pozostałej należności. Warto zapoznać się z nimi przed zawarciem umowy, zamiast opierać decyzję na samej nazwie pakietu lub krótkim haśle o dodatkowej ochronie.
Do czego służy aplikacja ProviGo?
ProviGo umożliwia korzystanie z informacji o pożyczce i ułatwia kontakt z Provident. Marka wskazuje m.in. saldo, najbliższą płatność i dane dotyczące produktu, a także kontakt z Doradcą lub jego przełożonym. To przydatne wsparcie przy sprawdzaniu zobowiązania i wyjaśnianiu pytań dotyczących bieżącej obsługi.
Aktywację oraz dostępny zakres funkcji należy sprawdzić dla własnej umowy. Aplikacja ProviGo nie zastępuje harmonogramu ani obowiązku terminowej spłaty. Jeżeli saldo wydaje się nieprawidłowe, warto porównać je z potwierdzeniami wpłat i skontaktować się z obsługą, zamiast zakładać, że samo wyświetlenie informacji zmienia warunki zobowiązania.
Czy można wcześniej spłacić pożyczkę Provident?
Udostępnione wzory umów Provident przewidują wcześniejszą spłatę całości lub części zobowiązania. Pełne rozliczenie może obniżyć koszt przypadający na pozostały czas umowy, w tym odpowiednio rozliczyć opłaty. W dokumentach wskazano brak dodatkowej opłaty za wcześniejszą spłatę i rozliczenie pełnej spłaty w ciągu 14 dni.
Przed wpłatą warto ustalić aktualną kwotę zamknięcia, rachunek i sposób rozliczenia. Suma wszystkich rat z pierwotnego harmonogramu nie musi odpowiadać należności przy wcześniejszym zakończeniu. Po spłacie należy uzyskać potwierdzenie salda i zamknięcia umowy, aby wiedzieć, czy pozostała jakakolwiek kwota albo czy należy się zwrot.
Czy nadpłata automatycznie obniża kolejne raty?
Nadpłata pożyczki Provident nie musi oznaczać automatycznego obniżenia bieżącej raty. W publicznych wzorach występuje mechanizm zachowania wysokości regularnych płatności i zmniejszenia końcowej części harmonogramu. Szczegółowy sposób rozliczenia zależy od własnej umowy, dlatego warto zapytać o niego przed wykonaniem większej wpłaty.
Po nadpłacie trzeba sprawdzić nowe saldo i terminy pozostałych płatności. Nie należy samodzielnie pomijać następnej raty tylko dlatego, że wcześniej wpłacono więcej. Potwierdzone rozliczenie pozwala ustalić rzeczywistą korzyść i zaplanować budżet, a w razie niejasności warto przekazać obsłudze potwierdzenie oraz datę wykonanej operacji.
Co zrobić przy trudnościach ze spłatą raty?
Najlepiej jak najwcześniej skontaktować się z Doradcą Klienta lub obsługą Provident i wyjaśnić sytuację. Można zapytać o rozwiązania dostępne we własnej umowie, w tym warunki przerwy lub procedurę restrukturyzacji. Samo zgłoszenie problemu nie przesuwa terminu płatności i nie zapewnia zgody na zmianę harmonogramu.
Opóźnienie może powodować odsetki i dalsze konsekwencje wynikające z umowy. Jeżeli firma przedstawi nowe warunki, warto uzyskać ich potwierdzenie i sprawdzić wpływ na całkowitą spłatę. Korespondencja oraz dowody wpłat pomagają wyjaśniać rozliczenia, dlatego należy je zachować także wtedy, gdy rozmowa odbywa się telefonicznie.
Czy można odstąpić od umowy pożyczki naCoDzień?
Udostępnione umowy Provident przewidują 14 dni na odstąpienie. Przed skorzystaniem z tej możliwości należy przeczytać zasady własnej umowy, w tym początek terminu, właściwy formularz oraz adres oświadczenia. Odstąpienie od pożyczki jest inną czynnością niż wycofanie zgody marketingowej lub zakończenie kontaktu z Doradcą.
Po odstąpieniu konieczny jest zwrot udostępnionego kapitału, zasadniczo w ciągu 30 dni od oświadczenia. Wzory opisują rozliczenie opłat i korzystne zasady odsetek przy terminowym zwrocie. Trzeba sprawdzić konkretne postanowienia oraz dane wpłaty, ponieważ samo wysłanie oświadczenia nie oznacza umorzenia otrzymanych pieniędzy.
Jak złożyć reklamację lub zapytać o ofertę Provident?
W sprawie oferty naCoDzień u Doradcy podstrona wskazuje numer 600 200 200, z opłatą według taryfy operatora. Reklamacje pożyczkowe można kierować m.in. na bok@provident.pl, pod numer 600 400 150 lub na adres Provident Polska S.A., ul. Inflancka 4A, 00-189 Warszawa.
W reklamacji warto podać dane umowy, opisać problem i oczekiwane rozwiązanie oraz dołączyć dowody pomagające wyjaśnić sprawę. Provident podaje zasadniczo do 30 dni na odpowiedź, a w szczególnie skomplikowanych przypadkach do 60 dni po poinformowaniu o przedłużeniu. Dobrze zachować kopię zgłoszenia i potwierdzenie jego przekazania.
Podsumowanie oferty Provident naCoDzień u Doradcy
Pożyczka naCoDzień Provident u Doradcy jest propozycją dla nowych klientów zainteresowanych finansowaniem od 1 000 do 20 000 zł i miesięczną spłatą. Jej istotnym elementem jest kontakt z Doradcą Klienta, a podstrona opisuje zawarcie umowy przez internet w jego obecności. To rozwiązanie może odpowiadać osobom, które chcą omówić warunki i otrzymać pomoc w przejściu przez formalności.
Ocena oferty pożyczki Provident powinna obejmować kwotę otrzymywaną, ratę i całkowity koszt. W przykładzie dla 9 300 zł na 24 miesiące klient spłaca 11 994,86 zł, przy koszcie 2 694,86 zł, stałym oprocentowaniu 7% i RRSO 29%. Hasło „17 zł dziennie” jest przeliczeniem dotyczącym tej kalkulacji, a nie codziennym harmonogramem spłaty lub obietnicą takiego samego kosztu dla dowolnej kwoty.
Przed zawarciem umowy pożyczkowej z Provident szczególnie warto potwierdzić dostępny okres spłaty, ponieważ strona podaje różne zestawy terminów. Równie ważne są właściwy wzór umowy, metoda wypłaty, sposób regulowania rat i zasady ewentualnego Elastycznego Planu Spłat. Maksymalna kwota i kontakt z Doradcą nie zastępują pozytywnej oceny zdolności kredytowej.
Ostateczny wybór najlepiej oprzeć na indywidualnej propozycji i harmonogramie dopasowanym do budżetu. Możliwość wcześniejszej spłaty, dostęp do ProviGo i kanałów kontaktu mogą ułatwiać obsługę, lecz podstawą pozostają warunki własnej umowy oraz terminowe płatności. Data sprawdzenia informacji: 10 października 2026 r.