Szybka pożyczka online – Payto
Szybka pożyczka online Payto umożliwia bezpłatne wyszukiwanie propozycji wybranych instytucji przez jeden formularz. Payto komunikuje kwoty 100-80 000 zł i okres do 120 miesięcy, a dostępność, koszty i wypłatę ustala partner. Przed wyborem sprawdź RRSO, harmonogram i całkowitą kwotę do zapłaty w dokumentach pożyczkodawcy.
Sprawdź teraz
Payto – szybka pożyczka online przez internet
Szybka pożyczka online Payto pozwala rozpocząć poszukiwanie finansowania przez jeden formularz, bez odwiedzania placówki. Payto komunikuje możliwość znalezienia pożyczki przez internet bez zaświadczeń i otrzymania pieniędzy nawet w 15 minut. Usługa polega na wyszukiwaniu propozycji współpracujących instytucji. Ostateczna decyzja, cena i sposób wypłaty zależą od partnera, z którym klient zawrze umowę.
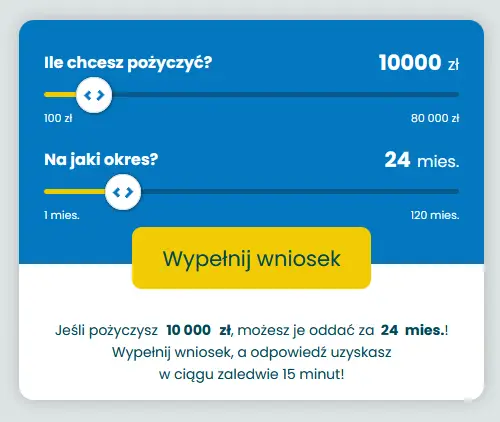
Na stronie głównej Payto można wybrać kwotę od 100 do 80 000 zł i okres od 1 do 120 miesięcy. Parametry te opisują zakres narzędzia wyszukiwania. Nie stanowią potwierdzenia, że każdy wnioskodawca otrzyma dowolną kombinację kwoty i terminu. W innych częściach serwisu występują odmienne limity, dlatego własną propozycję trzeba ocenić na podstawie dokumentów instytucji finansującej.
Korzystanie z platformy jest bezpłatne, lecz znaleziona pożyczka może mieć prowizję, odsetki i inne wymagane koszty. Przed wyborem warto sprawdzić RRSO, całkowitą kwotę do zapłaty i harmonogram. Payto może ułatwić rozpoczęcie poszukiwań, ale szybkość formularza nie zastępuje przeczytania umowy ani oceny, czy przyszła spłata mieści się w budżecie.
Najważniejsze parametry pożyczek dostępnych przez Payto
Payto prezentuje propozycje wybranych partnerów, a nie jeden produkt z jednakową ceną dla wszystkich. Tabela przedstawia komunikowane możliwości platformy i wskazuje elementy ustalane przez pożyczkodawcę. Kwota w kalkulatorze, otrzymana propozycja i przyznane finansowanie mogą różnić się od siebie.
| Parametr | Informacja |
|---|---|
| Nazwa produktu na Moneta24 | Szybka pożyczka online Payto |
| Charakter usługi | Bezpłatne wyszukiwanie ofert wybranych instytucji |
| Zakres na stronie głównej | 100-80 000 zł |
| Okres w narzędziu wyszukiwania | 1-120 miesięcy |
| Rozbieżności na podstronach | Występują również limity 10 000 zł, 60 000 zł oraz 96 miesięcy |
| Koszt usługi platformy | 0 zł dla użytkownika |
| Koszt finansowania | Według indywidualnej oferty pożyczkodawcy |
| Szybkość | Reklamowana możliwość wypłaty nawet w 15 minut, zależna od procesu partnera |
| Wymagania wiekowe | Serwis wskazuje 20-75 lat; regulamin wyszukiwania wymaga pełnoletności |
| Dochód i dokumenty | Dane o sytuacji finansowej; dodatkowe potwierdzenia mogą być wymagane przez partnera |
| Weryfikacja i decyzja | Według zasad instytucji finansującej |
| Prezentacja propozycji | Regulamin przewiduje jedną ofertę naraz |
| Wypłata oraz spłata | U instytucji wskazanej w umowie |
| Operator | Hype Marketing sp. z o.o. |
Wybranie maksymalnych wartości w Payto nie zapewnia przyznania największej kwoty lub najdłuższego okresu. Wiążące będą warunki konkretnej umowy. Warto sprawdzić też kwotę rzeczywiście przeznaczoną na własne wydatki, zwłaszcza jeśli oferta obejmuje finansowane koszty albo dodatkową usługę.
Czy Payto udziela pożyczek?
Payto jest platformą wyszukiwania pożyczkodawcy prowadzoną przez Hype Marketing sp. z o.o. Regulamin wyjaśnia, że operator nie udziela pożyczek ani innych produktów finansowych i nie podejmuje decyzji kredytowych. Zbiera informacje użytkownika, przekazuje określone dane wybranym instytucjom i pomaga uzyskać wstępną propozycję.
Stroną umowy pożyczki jest pożyczkodawca. Po przekierowaniu z Payto może on wymagać dodatkowych danych, przeprowadzić swoją weryfikację i ustalić ostateczne warunki. Propozycja widoczna wcześniej w platformie nie jest równoznaczna z zawarciem umowy ani uruchomieniem wypłaty. Regulamin nie gwarantuje otrzymania finansowania i dopuszcza różnicę między propozycją platformy a finalną ofertą partnera.
Ten podział obowiązuje również po wypłacie. Saldo, harmonogram, raty i wcześniejszą spłatę wyjaśnia się u instytucji wskazanej w dokumentach. Payto pozostaje właściwym kontaktem w sprawach działania serwisu, wyszukiwania lub usług elektronicznych. Warto zachować nazwę pożyczkodawcy, numer umowy i dane jego obsługi, aby później skierować zapytanie do właściwego podmiotu.
Pożyczka od 100 do 80 000 zł – ile można otrzymać?
Strona główna Payto oraz narzędzie wyboru parametrów pokazują przedział 100-80 000 zł. Jednocześnie podstrona pytań i odpowiedzi opisuje w jednym miejscu limit 60 000 zł, a w innym zakres do 10 000 zł. Te wartości nie tworzą jednego spójnego cennika. 80 000 zł należy traktować jako maksimum komunikowane w głównym narzędziu, którego dostępność wymaga potwierdzenia w otrzymanej propozycji.
Kwota przyznana zależy od możliwości i kryteriów konkretnego partnera. Może być niższa od wskazanej w Payto, a instytucja może też odmówić finansowania. Warto ocenić, czy mniejsza propozycja nadal pokryje planowany wydatek. Dobieranie kilku zobowiązań tylko po to, aby osiągnąć początkowo oczekiwaną sumę, zwiększa łączną ratę i koszty.
Przy porównaniu należy rozróżnić kwotę do wypłaty, kredytowane koszty i sumę do oddania. Jeżeli partner finansuje prowizję lub dodatek, nie wszystkie pieniądze wykazane w zadłużeniu muszą trafić do klienta. Najbardziej użyteczne jest zestawienie kapitału faktycznie dostępnego na wydatki z pełnym kosztem i harmonogramem jego zwrotu.
Okres spłaty i pożyczki na raty przez Payto
Kalkulator Payto pozwala wskazać okres od 1 do 120 miesięcy, czyli maksymalnie 10 lat. W części opisowej podstrony pytań i odpowiedzi pojawia się jednak maksimum 96 miesięcy. Informacji tych nie należy przedstawiać jako gwarantowanego zakresu wszystkich pożyczek. Otrzymana propozycja może przewidywać krótszy termin, zależny od kwoty oraz produktu.
Pożyczka na raty rozkłada spłatę na kolejne płatności, ale sama długość okresu nie określa jej korzystności. Przy podobnym kapitale dłuższy harmonogram może obniżać miesięczne obciążenie i zwiększać całkowity koszt. W Payto warto rozpocząć wyszukiwanie od okresu odpowiadającego budżetowi, a następnie ocenić realne warunki partnera.
Przed akceptacją trzeba ustalić liczbę rat, datę pierwszej płatności i wysokość ostatniej. Okres podany w miesiącach nie zastępuje harmonogramu. Warto również sprawdzić, czy oferta wymaga miesięcznych rat, innej częstotliwości czy jednorazowego zwrotu. Przykład krótkiej pożyczki zamieszczony w stopce Payto nie opisuje automatycznie produktu ratalnego wybranego przez klienta.
Na co można przeznaczyć szybką pożyczkę?
Szybka pożyczka przez internet może pomóc sfinansować wydatek konsumpcyjny, np. naprawę samochodu, wyposażenie mieszkania lub remont. Payto przedstawia usługę dla klientów indywidualnych. Zakres wykorzystania środków trzeba sprawdzić u partnera, ponieważ platforma nie ustanawia jednego wspólnego przeznaczenia dla wszystkich produktów.
Przed wnioskiem warto określić rzeczywiście potrzebną kwotę i dostępną miesięczną nadwyżkę. Do kosztu planowanego zakupu należy doliczyć cenę finansowania. Jeżeli pożyczka ma pokrywać stały brak pieniędzy na rachunki, kolejna rata będzie obciążała następne miesiące. Wybór największego limitu w Payto nie powinien zastępować takiej kalkulacji.
Gdy celem jest spłata innych długów, należy ustalić, czy partner oferuje konsolidację, czy zwykłą pożyczkę gotówkową. Zmniejszenie miesięcznej raty przez wydłużenie terminu może podnieść łączny koszt. Serwis Payto nie potwierdza również w ten sposób dostępności produktu firmowego; podstrona opisuje porównywanie pożyczek osobistych.
Jeden formularz i dopasowanie ofert pożyczkodawców
Payto wykorzystuje informacje z jednego formularza do wyszukania wstępnych propozycji u współpracujących instytucji. Regulamin pozwala tworzyć profil użytkownika, uwzględniający dane, preferencje i zachowania. Na tej podstawie algorytm może wybrać tylko część partnerów, kierując się m.in. historią decyzji dotyczących podobnych zgłoszeń.
Istotnym elementem jest jedna oferta prezentowana naraz. Regulamin Payto przewiduje przedstawienie kolejnej propozycji po nieskorzystaniu z pierwszej albo jej odrzuceniu. Nie należy więc zakładać, że każdy użytkownik od razu zobaczy tabelę wszystkich dostępnych ofert lub że każde zgłoszenie zostanie przekazane wszystkim partnerom.
Zakres porównania obejmuje wybranych pożyczkodawców, a nie cały rynek. Payto nie gwarantuje znalezienia najkorzystniejszej propozycji dostępnej w Polsce. Warto sprawdzić koszt otrzymanej oferty i jej zgodność z potrzebami. Automatyczne dopasowanie partnera jest odrębne od oceny zdolności kredytowej, którą przeprowadza instytucja finansująca.
Kalkulator Payto – wybór kwoty i okresu
Kalkulator Payto umożliwia ustawienie oczekiwanej kwoty i długości spłaty przed przejściem do formularza. Wskazane wartości opisują preferencje wyszukiwania. Nie są potwierdzeniem wysokości raty, zgody pożyczkodawcy ani gotowej umowy. Partner może zaproponować inny kapitał lub okres po analizie danych.
Przy korzystaniu z narzędzia warto oceniać kwotę potrzebną na wydatek i ratę możliwą do regulowania po opłaceniu innych zobowiązań. Sama informacja o proponowanym czasie zwrotu nie pokazuje wszystkich kosztów. Jeżeli Payto prezentuje przykład reklamowy, trzeba ustalić, czy odnosi się do własnych ustawień, czy do osobnej kalkulacji.
Ostateczną cenę należy odczytać z formularza informacyjnego i harmonogramu pożyczkodawcy. Dokumenty powinny umożliwiać ustalenie kwoty do wypłaty, sumy do oddania i terminów. Kalkulator Payto jest początkiem poszukiwania, dlatego przed akceptacją finansowania warto ponownie sprawdzić wszystkie parametry na podstawie konkretnej propozycji.
Jak porównywać propozycje otrzymane przez Payto?
Propozycje uzyskane przez Payto najlepiej porównywać dla tej samej lub zbliżonej kwoty i okresu. RRSO pozwala ocenić koszt w ujęciu rocznym, ale potrzebne są także wartości w złotych i warunki spłaty. Niska rata może wynikać z długiego harmonogramu, a nie z niskiej ceny.
| Element oferty | Co warto sprawdzić? |
|---|---|
| Kwota do wypłaty | Ile pieniędzy otrzymasz na własne wydatki? |
| Liczba i wysokość rat | Czy pierwsza lub ostatnia płatność różni się od pozostałych? |
| Całkowity koszt | Suma odsetek, prowizji i innych wymaganych kosztów |
| Całkowita kwota do zapłaty | Pełna suma kapitału i kosztów przy przyjętym harmonogramie |
| RRSO | Wskaźnik dla konkretnej kwoty, okresu i warunków |
| Oprocentowanie | Stopa stała lub zmienna oraz zasady jej aktualizacji |
| Dodatkowe usługi | Cena, dobrowolność, sposób finansowania i możliwość rezygnacji |
| Nadpłata | Wpływ na saldo, harmonogram i rozliczenie kosztów |
Warto zachować warunki przedstawione w Payto i zestawić je z finalnymi dokumentami partnera. Zmiana kosztu lub kwoty wymaga ponownej oceny. Klient nie musi przyjmować propozycji tylko dlatego, że pojawiła się po wypełnieniu formularza. Przed zatwierdzeniem najlepiej wyjaśnić różnice i upewnić się, że znany jest pełny zakres zobowiązania.
Czy korzystanie z Payto jest bezpłatne?
Usługi Payto są nieodpłatne dla użytkownika. Regulamin obejmuje wyszukiwanie pożyczkodawcy i korzystanie z portalu. Stopka wskazuje, że operator nie pobiera wynagrodzenia bezpośrednio od kredytobiorców, lecz współpracuje za wynagrodzeniem z instytucjami finansującymi, bezpośrednio lub przez pośredników.
Bezpłatny formularz nie oznacza zniesienia odsetek i prowizji w otrzymanej ofercie. Payto pomaga uzyskać propozycję, a jej cena wynika z warunków partnera. Opłata za pożyczkę i wynagrodzenie platformy są różnymi elementami. Przed wyborem należy sprawdzić pełną sumę do zapłaty, nawet jeśli samo wyszukiwanie nic nie kosztuje.
Po stronie użytkownika może występować zwykły koszt dostępu do internetu zgodny z taryfą jego operatora. Nie jest to prowizja Payto. Jeżeli w dalszym procesie pożyczkodawca przedstawia dodatkową odpłatną usługę, jej cenę i dobrowolność trzeba ocenić osobno. Bezpłatność platformy nie potwierdza, że każdy etap finansowania lub każdy dodatek będzie bez kosztów.
Koszty pożyczki: oprocentowanie, prowizja i pozostałe opłaty
Koszt pożyczki znalezionej przez Payto określa instytucja finansująca. Może obejmować odsetki, prowizję i inne opłaty przewidziane dla danego produktu. Nie istnieje jedna wspólna stawka dla całej platformy. Całkowity koszt w złotych i suma do zapłaty powinny odnosić się do wybranej kwoty oraz harmonogramu.
Ważne jest rozróżnienie oprocentowania nominalnego i RRSO. Sama stopa odsetek nie pokazuje prowizji ani wszystkich pozostałych elementów ceny. Przy oprocentowaniu zmiennym należy sprawdzić sposób aktualizacji i wpływ na spłatę, a przy stałym nie zakładać, że niskie odsetki oznaczają niski koszt całego zobowiązania.
Dodatkowej uwagi wymagają kredytowane koszty, ubezpieczenie i płatne dodatki. Ich finansowanie może zwiększać zadłużenie oraz ratę, choć część kapitału nie trafia na własne wydatki. Przed przyjęciem oferty w Payto warto sprawdzić wariant z dodatkiem i bez niego, jeżeli partner je udostępnia, oraz zasady rezygnacji z usługi.
RRSO od 0% i darmowa pierwsza pożyczka
Strona główna Payto posługuje się hasłem RRSO od 0%. Oznacza ono komunikowaną możliwość występowania oferty bez kosztów, a nie cenę każdej propozycji. Dostępność promocji zależy od partnera, kwoty, okresu i spełnienia jej warunków. Nie można na tej podstawie zapewnić darmowego finansowania całego zakresu do 80 000 zł.
Pierwsza pożyczka za darmo wymaga sprawdzenia definicji nowego klienta konkretnej instytucji. Pierwszy formularz w Payto nie musi oznaczać pierwszej umowy u partnera. Trzeba także ustalić, do jakiej kwoty obowiązuje promocja, jaki jest termin zwrotu i jakie konsekwencje ma niespełnienie warunku terminowej spłaty.
Najlepiej sprawdzić całkowitą kwotę do zapłaty w dokumentach promocji. Brak jednej opłaty nie oznacza zerowego kosztu całej pożyczki. Uogólnienie na podstronie Payto dotyczące bezpłatnego pierwszego finansowania nie zastępuje regulaminu konkretnego pożyczkodawcy. Oferta bez kosztów powinna być potwierdzona dla rzeczywiście wybranego produktu.
Przykład kosztów prezentowany na stronie Payto
W stopce Payto widoczny jest przykład kolejnej pożyczki z kalkulacją oznaczoną datą 1 lipca 2020 r. Dotyczy kapitału 2 000 zł i okresu 91 dni przy terminowej spłacie. Jest to historyczny przykład opublikowany przez serwis, który nie potwierdza aktualnej ceny indywidualnej oferty ani harmonogramu pożyczki ratalnej.
| Element historycznego przykładu | Wartość podana w stopce |
|---|---|
| Kwota pożyczki | 2 000 zł |
| Okres umowy | 91 dni |
| Całkowity koszt | 374,80 zł |
| Całkowita kwota do spłaty | 2 374,80 zł |
| RRSO | 99,98% |
| Data kalkulacji | 1 lipca 2020 r. |
Suma kapitału i kosztu wynosi 2 374,80 zł, zgodnie z podaną łączną spłatą. Nie ma jednak podstaw do wyprowadzenia z tych danych aktualnej raty dla innej kwoty i terminu. Stopka Payto podaje też maksymalne RRSO 526%, którego nie należy traktować jako potwierdzonego bieżącego maksimum wszystkich partnerów.
Przy własnym wniosku trzeba uzyskać aktualny formularz informacyjny i harmonogram. Wartości z historycznej kalkulacji nie powinny przesądzać o decyzji. Moneta24 przedstawia ten przykład z jego datą, aby odróżnić treść publikowaną w serwisie Payto od warunków nowej umowy.
Pożyczka w 15 minut – od czego zależy szybkość?
Payto reklamuje możliwość uzyskania propozycji i wypłaty nawet w 15 minut. Poszczególne fragmenty strony odnoszą ten czas do różnych etapów procesu. W praktyce trzeba oddzielić wypełnienie formularza, wyszukanie partnera, ocenę wniosku, potwierdzenie tożsamości, zawarcie umowy i wpływ przelewu.
15 minut nie jest uniwersalnym terminem liczonym od rozpoczęcia formularza. Pożyczkodawca może potrzebować dodatkowych informacji lub kontaktu telefonicznego. Błędy w danych, brak potwierdzenia rachunku i godziny pracy instytucji mogą wydłużyć proces. Warto sprawdzić, od jakiego momentu partner deklaruje czas realizacji wypłaty.
W Payto występuje również deklaracja, że pożyczkę otrzymuje 92% wnioskujących. Bez szczegółowej metodologii nie należy przeliczać jej na własną szansę ani pewność finansowania. Regulamin wyklucza gwarancję udzielenia pożyczki. Pilnego wydatku nie warto opierać na samym pojawieniu się wstępnej propozycji.
Wypłata w weekend i wpływ sesji bankowych
Wypłata pożyczki zależy od sposobu przelewu i procedury instytucji finansującej. Payto wyjaśnia, że rachunki w tym samym banku mogą sprzyjać szybkiemu wpływowi pieniędzy. Przy przelewie między różnymi bankami znaczenie mają jego rodzaj, sesje rozliczeniowe oraz dzień zlecenia.
Dostęp do formularza Payto przez całą dobę nie oznacza, że partner podejmuje decyzje i uruchamia wypłaty w każdym momencie. Serwis wskazuje wpływ weekendów i godzin pracy obsługi. Warto rozróżnić dostępność strony 24/7, dostępność decyzji i dostępność przelewu. Możliwość szybkiego przekazania pieniędzy wymaga potwierdzenia w konkretnym procesie.
Strona Payto wymienia zarówno 15 minut, około 24 godzin, jak i następny dzień roboczy. Nie należy łączyć tych komunikatów w gwarancję wypłaty najpóźniej po dobie kalendarzowej. Przed zawarciem umowy trzeba sprawdzić termin uruchomienia środków u partnera, szczególnie gdy pieniądze są potrzebne w sobotę, niedzielę lub święto.
Kto może złożyć wniosek przez Payto?
Podstrona Payto wskazuje wiek 20-75 lat, pełną zdolność do czynności prawnych, polskie obywatelstwo i zamieszkanie w Polsce. Wymienia także ważny dowód osobisty, własny telefon, osobisty rachunek bankowy oraz stały dochód w Polsce. Jednocześnie regulamin usługi wyszukiwania odnosi się ogólnie do osoby pełnoletniej uprawnionej do samodzielnego korzystania z niej.
Te informacje opisują różne poziomy wymagań. Pełnoletność w regulaminie nie potwierdza dostępności finansowania dla każdego osiemnastolatka, a przedział podany na podstronie nie musi być identyczny u wszystkich partnerów. W Payto warto potwierdzić warunki rozpoczęcia procesu, a następnie kryteria wybranego produktu.
Pozytywna ocena zdolności kredytowej pozostaje odrębnym etapem. Spełnienie wymagań formalnych nie gwarantuje pieniędzy. Pożyczkodawca może oceniać dochód, koszty utrzymania, istniejące raty i historię zobowiązań. Dostęp do usługi wymaga również internetu i aktywnego adresu e-mail zgodnie z regulaminem Payto.
Pożyczka bez zaświadczeń a potwierdzanie dochodu
Pożyczka przez internet bez zaświadczeń oznacza możliwość uproszczonego procesu, nie brak informacji o finansach. Payto opisuje wnioskowanie bez konieczności przedstawienia zaświadczenia na początku. Formularz obejmuje jednak część dotyczącą pracy i finansów, a pożyczkodawca ocenia możliwość zwrotu środków.
Partner może poprosić o wyciąg z rachunku, zaświadczenie o zatrudnieniu lub potwierdzenie dochodu, jeśli potrzebuje dodatkowych danych. Serwis Payto wymienia możliwość sprawdzania wyciągów z różnego okresu. Nie jest to jednak wspólna lista dokumentów obowiązkowych dla każdego wniosku. Zakres potwierdzeń należy ustalić w konkretnym procesie.
Źródło i wysokość dochodu trzeba podać zgodnie z rzeczywistością. Akceptacja wynagrodzenia, emerytury, działalności lub innego wpływu zależy od partnera. Warto przygotować dane o bieżących ratach i kosztach utrzymania. Brak papierowego zaświadczenia nie zmniejsza przyszłego obowiązku spłaty ani nie zastępuje oceny miesięcznego budżetu.
BIK, BIG InfoMonitor, KRD i ERIF
Payto wyjaśnia, że samo nie sprawdza użytkownika w BIK, a właściwą analizę kredytową przeprowadza pożyczkodawca. Regulamin rozróżnia wyszukiwanie i dopasowanie partnera od oceny zdolności kredytowej. Zakres sprawdzanych informacji i baz trzeba ustalić u instytucji, która ma udzielić finansowania.
Nazwy BIG InfoMonitor, KRD i ERIF występują w wymaganiach oraz opisach odmowy na stronie Payto. Nie oznacza to jednej identycznej procedury wszystkich partnerów. Również obecność danych w BIK nie jest automatycznie negatywnym wpisem: historia może dotyczyć prawidłowo spłacanych zobowiązań.
Znaczenie mają rodzaj informacji, aktualne zadłużenie i zdolność do regulowania nowej raty. Brak zaległości nie zapewnia maksymalnego limitu, jeśli dochody są niewystarczające. Warto wyjaśnić ewentualne błędy w danych przed ponownym wnioskiem i odróżniać hasło o nieweryfikowaniu jednej bazy od finansowania bez jakiejkolwiek oceny.
Pożyczka dla zadłużonych i negatywne wpisy
Informacje w Payto o negatywnych wpisach nie są jednolite. Część odpowiedzi wyklucza finansowanie przy wpisach w określonych bazach, a inne fragmenty opisują możliwość indywidualnego rozpatrzenia wniosku mimo negatywnej historii. Dlatego pożyczka dla zadłużonych nie powinna być przedstawiana jako gwarantowany produkt platformy.
Wniosek może zostać oceniony przez partnera według jego kryteriów. Rodzaj zaległości, bieżące raty i dochód wpływają na możliwość spłaty. Payto nie zapewnia pozytywnej decyzji ani braku znaczenia wpisów. Brak propozycji może wynikać także z limitów produktu lub danych przekazanych w formularzu.
Przy istniejących trudnościach warto ocenić, czy kolejne zobowiązanie nie zwiększy obciążenia ponad możliwości. Niższa rata po wydłużeniu okresu może wiązać się z wyższym kosztem całkowitym. Zanim klient zaakceptuje ofertę przez Payto, powinien uwzględnić wszystkie zobowiązania i sprawdzić alternatywne uzgodnienia z obecnymi wierzycielami.
Weryfikacja tożsamości i własnego rachunku
Serwis Payto wymienia przykładowo przelew weryfikacyjny 1 zł lub 1 grosz, Kontomatik oraz Instantor. Są to sposoby wskazane w opisach partnerów, a nie potwierdzenie, że każda instytucja oferuje wszystkie metody lub pozwala dowolnie wybrać jedną z nich. Aktualną procedurę należy sprawdzić po przejściu do pożyczkodawcy.
Osobisty rachunek bankowy jest wskazywany jako element identyfikacji i miejsce wypłaty. Payto odnosi się do konta, na które wpływa wynagrodzenie. Podanie rachunku innej osoby może nie spełniać wymagań. Przy weryfikacji przez historię rachunku warto przeczytać zakres udostępnianych informacji i instrukcję autoryzacji danej usługi.
Należy sprawdzić odbiorcę przelewu, jego kwotę i cel w aktualnym procesie partnera. Weryfikacja nie oznacza jeszcze wypłaty i nie zastępuje akceptacji umowy. Również hasło „bez zaświadczeń” w Payto nie oznacza pożyczki bez dokumentu tożsamości lub bez potwierdzenia informacji potrzebnych do oceny.
Jak złożyć wniosek o pożyczkę przez Payto?
Formularz Payto pokazuje sześć części: podstawowe dane, status zamieszkania, adres, wykształcenie i pracę, finanse oraz pozostałe informacje. Pierwszy etap obejmuje imię, nazwisko, PESEL, telefon i e-mail. Dalszy zakres zależy od procesu, a partner może po przekierowaniu poprosić o dodatkowe informacje.
- Wybierz kwotę i okres odpowiadające potrzebom oraz możliwościom spłaty.
- Uzupełnij wymagane dane i sprawdź ich poprawność.
- Przeczytaj regulamin, informacje o danych i oświadczenia, oceniając każde pole osobno.
- Zapoznaj się z przedstawioną propozycją, jej ceną i warunkami.
- Przejdź do instytucji finansującej i wykonaj wymaganą weryfikację.
- Sprawdź finalną umowę, formularz informacyjny i harmonogram przed akceptacją.
- Zachowaj dokumenty i dane do obsługi, a następnie sprawdź realizację wypłaty.
Wysłanie formularza Payto nie zobowiązuje do przyjęcia każdej przedstawionej propozycji. Jeżeli warunki są inne od oczekiwanych, trzeba ocenić je ponownie. Brak oferty, dodatkowa weryfikacja i odmowa są możliwymi wynikami procesu. Dane należy przekazywać rzetelnie; ponawianie formularza z nieprawdziwymi informacjami nie jest sposobem rozwiązania problemu.
Dane osobowe, profilowanie i zgody marketingowe
Administratorem danych w ramach platformy Payto jest Hype Marketing sp. z o.o. Polityka prywatności obejmuje dane identyfikacyjne, kontaktowe, mieszkaniowe i finansowe oraz informacje o korzystaniu z serwisu. Profilowanie pomaga dopasować partnerów do użytkownika; nie jest decyzją kredytową operatora.
Formularz Payto zawiera oświadczenia dotyczące regulaminu, danych i komunikacji handlowej, a także osobne pola partnerów. Wymienia m.in. e-mail, SMS, wiadomości głosowe i połączenia telefoniczne. Opcja zbiorczej akceptacji może zaznaczać szeroki zakres oświadczeń. Przed jej użyciem warto przeczytać każde pole i ustalić cel, odbiorcę oraz znaczenie zgody.
Nie należy utożsamiać wszystkich pól z jednym warunkiem wyszukiwania. Przetwarzanie potrzebne do usługi i dodatkowy marketing wymagają rozróżnienia, a techniczne oznaczenie obowiązkowego pola trzeba sprawdzić w aktualnym formularzu. Obecność nazwy banku lub firmy pożyczkowej w zgodach Payto nie potwierdza, że dany klient otrzyma jej produkt.
Polityka przewiduje m.in. dostęp do danych, sprostowanie, wycofanie zgody i sprzeciw wobec marketingu. Cofnięcie zgody nie wpływa na wcześniejsze przetwarzanie wykonane zgodnie z prawem i nie anuluje pożyczki u partnera. W sprawach ochrony danych stopka Payto wskazuje iod@hypemarketing.pl. Warto określić, której zgody, kanału lub odbiorcy dotyczy zgłoszenie.
Aktywny wniosek, powrót do ofert i ponowne zgłoszenie
Payto pokazuje możliwość powrotu do aktywnego wniosku i wyboru rozpoczęcia nowego. W serwisie znajduje się także etap weryfikacji dostępu do ofert za pomocą PESEL. Funkcje te dotyczą wyników wyszukiwania. Nie są wspólnym panelem do spłaty pożyczek wszystkich partnerów.
Przed ponownym formularzem warto zachować warunki poprzedniej propozycji i sprawdzić, czy nowe zgłoszenie zmienia dostęp do wyników. Samo powtórzenie tych samych danych nie gwarantuje lepszej oferty. Polityka prywatności Payto opisuje także możliwość wykorzystania danych z poprzedniej sesji do ułatwienia procesu, dlatego trzeba upewnić się, że informacje nadal są aktualne.
Regulamin Payto przewiduje kontakt przez SMS lub e-mail po przerwaniu poszukiwania, m.in. w celu przywrócenia sesji lub zachęcenia do zakończenia procesu. Nie należy przypisywać tej usłudze terminów lub limitów wiadomości znanych z innych platform. Kontakt związany z poprzednim zgłoszeniem nie jest potwierdzeniem zawarcia nowej umowy pożyczki.
Zawarcie umowy i obsługa pożyczki u partnera
Po wyborze propozycji w Payto klient przechodzi do instytucji finansującej. Finalna oferta może wymagać dodatkowych informacji i różnić się od wcześniej pokazanej. Przed zatwierdzeniem należy przeczytać kwotę do wypłaty, koszty, zasady oprocentowania, terminy, dokumenty dodatkowych usług i sposób zawarcia umowy.
Wysłanie formularza Payto nie jest samo w sobie zawarciem umowy pożyczki. Regulamin przewiduje jednak osobną umowę dotyczącą korzystania z portalu. Usługę elektroniczną operatora i finansowanie u partnera trzeba traktować odrębnie, ponieważ mają różnych adresatów reklamacji i różne zasady zakończenia.
Po wypłacie obsługę zobowiązania prowadzi pożyczkodawca. Warto zapisać dane kontaktowe, numer umowy i rachunek do spłaty. Panel klienta, aplikacja lub inne funkcje zależą od danej instytucji; Payto nie potwierdza jednego wspólnego systemu wszystkich partnerów. Pytania o raty należy kierować na podstawie dokumentów finansowania.
Spłata rat, nadpłata i wcześniejsza spłata
Raty spłaca się pożyczkodawcy według harmonogramu i danych rachunku wskazanych dla konkretnej umowy. Payto nie jest uniwersalnym odbiorcą wpłat. Warto sprawdzić tytuł przelewu, datę należności oraz to, czy termin odnosi się do zlecenia płatności czy otrzymania środków przez instytucję.
Dla umowy objętej ustawą o kredycie konsumenckim wcześniejsza spłata całości lub części jest prawem klienta. Całkowity koszt podlega odpowiedniemu obniżeniu za skrócony okres, także w odniesieniu do kosztów poniesionych z góry. Rozliczenie przeprowadza partner, a nie platforma Payto. Przed zamknięciem trzeba ustalić aktualną należność.
Przy nadpłacie warto potwierdzić wpływ na raty i termin końcowy. Nie należy samodzielnie pomijać kolejnej płatności tylko dlatego, że wcześniej wpłacono więcej. Ewentualna prowizja za wcześniejszą spłatę wymaga spełnienia warunków ustawowych i właściwej podstawy w umowie; nie jest wspólną opłatą każdej pożyczki znalezionej przez Payto.
Opóźnienie w spłacie i możliwości zmiany harmonogramu
Opóźnienie w spłacie może powodować odsetki za zaległość i dalsze skutki przewidziane w umowie oraz prawie. Nie oznacza swobodnego naliczania dowolnej opłaty za każdy kontakt windykacyjny. Warunki kosztów i działań trzeba sprawdzić u pożyczkodawcy. Payto nie ustala jednej procedury dla wszystkich partnerów.
W razie trudności warto szybko zapytać instytucję o restrukturyzację lub zmianę harmonogramu. Dostępność i koszt rozwiązania zależą od umowy oraz zgody partnera. Payto nie zapewnia automatycznych wakacji kredytowych ani przedłużenia każdej pożyczki. Prośba o zmianę planu nie przesuwa samodzielnie terminu płatności.
Wpłata części raty zmniejsza należność, ale nie sprawia, że pozostała część przestaje być zaległa. Warto zachować uzgodnienia i potwierdzenia. Nie należy też przyjmować ogólnej wzmianki na stronie Payto o 60 dniach jako okresu bez konsekwencji lub wspólnego momentu raportowania wszystkich informacji do baz. To zależy od rodzaju danych i właściwych zasad.
Odstąpienie od umowy, reklamacje i rezygnacja z newslettera
Dla pożyczki objętej ustawą o kredycie konsumenckim przysługuje zasadniczo 14 dni na odstąpienie bez podania przyczyny. Oświadczenie kieruje się do pożyczkodawcy, korzystając z danych i wzoru w dokumentach. Następnie trzeba zwrócić kapitał i należne odsetki za faktyczny czas korzystania, nie później niż 30 dni od odstąpienia. Rezygnacja z usługi Payto nie zastępuje tej czynności.
Reklamację pożyczki składa się instytucji finansującej. Regulamin Payto przewiduje odrębną reklamację działania portalu lub newslettera na jakub.grzybowski@markonline.pl albo adres operatora. Wskazany termin odpowiedzi wynosi 14 dni od otrzymania i dotyczy usług platformy. Nie należy przypisywać go automatycznie każdemu partnerowi.
Newsletter Payto można dezaktywować przez odpowiedni przycisk w wiadomości albo przekazanie informacji spółce. Zakończenie korzystania z portalu, cofnięcie zgód marketingowych i odstąpienie od finansowania to różne działania. Żadne zgłoszenie dotyczące reklam lub newslettera nie usuwa obowiązku regulowania rat już zawartej pożyczki.
Kto prowadzi Payto i jak skontaktować się z serwisem?
Operatorem Payto jest Hype Marketing sp. z o.o. Regulamin wskazuje adres Plac Bankowy 2, 00-095 Warszawa, KRS 0000803099 i NIP 5252800642. Dane operatora pomagają zidentyfikować usługę platformy. Nie zastępują danych instytucji, która będzie stroną umowy pożyczki.
W sprawach ogólnych Payto udostępnia kontakt@payto.pl i formularz kontaktowy. Na stronie głównej znajduje się również asystent w czacie, reklamowany jako dostępny 24/7. Dostępność narzędzia nie oznacza całodobowej decyzji kredytowej lub obsługi rozliczeń wszystkich pożyczkodawców. Przy sprawach wymagających dokumentacji warto zachować korespondencję.
Do reklamacji platformy należy wykorzystać kanał wskazany w regulaminie, a w sprawach danych osobowych można skorzystać z adresu inspektora podanego w stopce. Saldo, raty, wypłatę i wcześniejsze zamknięcie wyjaśnia się u partnera. Payto obsługuje sprawy dotyczące wyszukiwania i funkcjonowania serwisu, dlatego rodzaj zgłoszenia decyduje o właściwym adresacie.
FAQ – najczęstsze pytania o pożyczki online przez Payto
Czym jest szybka pożyczka online Payto?
Szybka pożyczka online Payto to nazwa opisująca możliwość rozpoczęcia poszukiwania finansowania przez platformę. Użytkownik wybiera oczekiwaną kwotę i okres, przekazuje dane i zapoznaje się z propozycją partnera. Payto pomaga wyszukać instytucję, ale dostępność środków i koszt zależą od produktu oraz indywidualnej oceny wniosku.
Przed wyborem trzeba sprawdzić kwotę do wypłaty, raty i pełną sumę do oddania. Sama obecność propozycji nie oznacza uruchomienia pieniędzy. Umowę zawiera się z pożyczkodawcą, który odpowiada za finansowanie i późniejszą obsługę. Dzięki temu można odróżnić bezpłatną usługę wyszukiwania od zobowiązania, które wymaga regularnej spłaty.
Czy Payto sama udziela i wypłaca pożyczki?
Nie. Regulamin Payto wskazuje, że operator Hype Marketing sp. z o.o. nie udziela pożyczek ani nie podejmuje decyzji kredytowych. Wyszukuje propozycje na podstawie przekazanych informacji i umożliwia przejście do partnera. Właściwą analizę oraz decyzję prowadzi instytucja, która ma być stroną umowy finansowania.
Również wypłata i rozliczenie rat należą do pożyczkodawcy. Warto zachować jego nazwę, dane obsługi i numer umowy, zamiast traktować platformę jako wspólne centrum wszystkich zobowiązań. Payto jest właściwym kontaktem w sprawach portalu i wyszukiwania, natomiast partner wyjaśnia saldo, termin przelewu oraz wcześniejszą spłatę.
Ile pieniędzy można pożyczyć przez Payto?
Strona główna Payto pokazuje zakres 100-80 000 zł. Jest to komunikowany przedział wyszukiwania, a nie limit zapewniony każdemu użytkownikowi. Partner może zaproponować mniejszą kwotę, inny termin albo odmówić finansowania. Dostępność zależy od konkretnego produktu, oceny sytuacji finansowej i spełnienia jego warunków.
Na innych podstronach występują również odmienne maksima, dlatego własną ofertę trzeba sprawdzić w aktualnych dokumentach pożyczkodawcy. Ważna jest kwota rzeczywiście trafiająca na wydatki klienta. Jeśli zadłużenie obejmuje kredytowane koszty, nie cała wykazana suma będzie przeznaczona do swobodnego wykorzystania. Porównanie powinno obejmować także pełną spłatę.
Dlaczego Payto podaje różne maksymalne kwoty?
W serwisie Payto narzędzie główne wskazuje 80 000 zł, natomiast odpowiedzi opisowe wymieniają również 60 000 zł i 10 000 zł. Opublikowane wartości nie są jednolite. Nie ma podstaw, aby połączyć je w jeden potwierdzony limit, dostępny dla wszystkich produktów i klientów, ani uznać najniższej wartości za limit każdej nowej propozycji.
Najlepiej kierować się parametrami otrzymanymi od instytucji finansującej. Ustawienie większej kwoty w formularzu pozwala określić oczekiwania, ale nie potwierdza możliwości wypłaty. Przed decyzją trzeba przeczytać warunki i wyjaśnić różnicę między zgłoszeniem a propozycją. Rozbieżność na stronie jest powodem do sprawdzenia danych, nie do samodzielnego dopisywania brakujących warunków.
Na jaki okres można rozłożyć spłatę przez Payto?
Kalkulator Payto komunikuje okres 1-120 miesięcy. W części odpowiedzi opisowych pojawia się też maksimum 96 miesięcy. Nie jest więc uzasadnione przedstawianie jednego zakresu jako harmonogramu wszystkich partnerów. Dostępny termin zależy od pożyczkodawcy, kwoty i rodzaju finansowania, a maksymalne ustawienie narzędzia może nie wystąpić w otrzymanej ofercie.
Wiążący będzie harmonogram własnej umowy, z liczbą płatności i datami. Warto sprawdzić także pierwszą oraz ostatnią ratę. Dłuższy okres może zmniejszyć miesięczne obciążenie i zwiększyć sumę kosztów. Dlatego termin należy porównywać razem z ceną, a nie wybierać wyłącznie na podstawie najniższej raty lub największej liczby miesięcy.
Czy korzystanie z Payto kosztuje?
Usługa Payto jest bezpłatna dla użytkownika. Operator nie pobiera wynagrodzenia bezpośrednio od kredytobiorcy i opisuje współpracę za wynagrodzeniem z instytucjami finansującymi. Bezpłatność dotyczy korzystania z platformy oraz wyszukiwania, a nie automatycznego zniesienia kosztów znalezionego finansowania u partnera.
W konkretnej pożyczce mogą występować odsetki, prowizja i inne wymagane opłaty. Trzeba sprawdzić je w umowie oraz formularzu informacyjnym. Oddzielnie może występować zwykły koszt internetu według taryfy operatora. Przy wyborze propozycji najlepiej porównać pełną sumę do zapłaty, zamiast traktować darmowy wniosek jako informację o cenie całego zobowiązania.
Czy RRSO od 0% oznacza darmową pożyczkę dla każdego?
Nie. Hasło RRSO od 0% na stronie Payto nie potwierdza, że wszystkie produkty mają zerowy koszt. Promocja może dotyczyć wybranej instytucji, określonego kapitału i okresu oraz klientów spełniających jej warunki. Nie oznacza automatycznie bezpłatnego finansowania do najwyższego limitu pokazanego w narzędziu wyszukiwania.
Najlepiej sprawdzić całkowitą kwotę do zapłaty i regulamin promocji dla otrzymanej propozycji. Ważna jest definicja nowego klienta i wymagania dotyczące terminowości. Brak prowizji nie musi oznaczać braku odsetek. Zerowy koszt powinien wynikać z konkretnych dokumentów, a nie z ogólnego hasła umieszczonego nad formularzem.
Czy pierwsza pożyczka przez Payto zawsze jest darmowa?
Payto opisuje możliwość znalezienia promocji na pierwszą pożyczkę, ale nie ma podstaw do zapewnienia jej każdemu użytkownikowi. To partner ustala, kto jest nowym klientem, jaka kwota obejmuje promocję i jakie warunki trzeba spełnić. Pierwsze użycie platformy nie przesądza o spełnieniu definicji nowego klienta pożyczkodawcy.
Przed wyborem warto przeczytać warunki bezpłatnego wariantu i skutki opóźnienia. Jeżeli klient korzystał wcześniej z tej instytucji lub powiązanej marki, dostępność promocji trzeba potwierdzić. Należy także sprawdzić cenę usług dodatkowych. Sam komunikat o pierwszej pożyczce nie zastępuje kalkulacji pokazującej rzeczywistą sumę należną przy własnej umowie.
Czy kalkulator Payto pokazuje ostateczne warunki?
Kalkulator Payto służy określeniu preferowanej kwoty i okresu. Ustawienia nie są decyzją kredytową ani zatwierdzonym harmonogramem. Partner może potrzebować dodatkowych informacji i ustalić inne parametry po ocenie. Również przykład lub sugerowany termin na stronie może dotyczyć osobnej kalkulacji, a nie dokładnie tej propozycji, którą otrzyma klient.
Ostateczne dane należy sprawdzić w formularzu informacyjnym, umowie i harmonogramie. Ważne są kwota do wypłaty, koszt i wysokość każdej raty. Jeśli dokumenty odbiegają od oczekiwań określonych w narzędziu, trzeba ponownie ocenić finansowanie. Do budżetu należy przyjąć warunki potwierdzone przez pożyczkodawcę, a nie sam wybór dokonany suwakiem.
Czy Payto pokazuje wszystkie oferty jednocześnie?
Regulamin Payto przewiduje jedną ofertę prezentowaną naraz. Po nieskorzystaniu z pierwszej propozycji albo jej odrzuceniu operator może przedstawić kolejną zgodnie z opisaną procedurą. To ważne, ponieważ ogólne hasło o porównywaniu wielu instytucji nie oznacza automatycznie równoczesnej tabeli wszystkich produktów dostępnych na rynku.
Każdą propozycję warto ocenić według kwoty, ceny i harmonogramu, zachowując warunki do późniejszego porównania. Pojawienie się następnej oferty nie gwarantuje, że będzie tańsza lub dostępna na oczekiwany limit. Dostępne wyniki zależą od współpracujących instytucji i dopasowania zgłoszenia. Nie trzeba przyjmować finansowania, które nie odpowiada potrzebom.
Czy Payto porównuje cały rynek pożyczek?
Nie. Regulamin Payto wskazuje dostępność ofert wybranych pożyczkodawców. Algorytm może skierować dane jedynie do części partnerów, zależnie od profilu użytkownika i wcześniejszych decyzji instytucji. Jeden formularz nie jest zatem równoznaczny z analizą każdego banku i każdej firmy pożyczkowej działającej w Polsce.
Operator nie gwarantuje też, że przedstawiona propozycja jest najkorzystniejsza na całym rynku. Platforma może ułatwić rozpoczęcie poszukiwań, lecz koszt trzeba ocenić samodzielnie na podstawie dokumentów. Warto porównywać podobne kwoty i okresy oraz sprawdzać dodatki. Dopasowanie oferty do profilu nie jest niezależnym potwierdzeniem jej przewagi cenowej nad wszystkimi alternatywami.
Czy pożyczka w 15 minut liczy się od wysłania formularza Payto?
Payto wykorzystuje hasło 15 minut przy opisie szybkości procesu i wypłaty, ale nie należy przyjmować jednego gwarantowanego terminu od wysłania formularza. Wcześniej mogą być potrzebne weryfikacja, kontakt z klientem i zawarcie umowy. Czas pokazania wstępnej propozycji jest innym etapem niż czas wpływu pieniędzy na rachunek.
Przed planowaniem wydatku warto potwierdzić moment uruchomienia wypłaty i sposób przelewu u partnera. Dodatkowe pytania lub niezgodność danych mogą wydłużyć proces. Nawet pozytywna propozycja nie zawsze oznacza, że środki są już dostępne. Najlepiej kierować się potwierdzeniem zawarcia umowy i realizacji wypłaty, zamiast samym reklamowym komunikatem.
Czy przez Payto można otrzymać pieniądze w weekend?
Dostępność formularza Payto przez całą dobę umożliwia rozpoczęcie procesu, lecz wypłata zależy od partnera i sposobu przelewu. Strona opisuje wpływ weekendów, godzin pracy oraz rachunków w różnych bankach. Nie ma podstaw do zapewnienia, że każda instytucja podejmuje decyzje i przekazuje środki w sobotę lub niedzielę.
Trzeba rozróżnić dostępność strony, decyzję i wpływ na konto. Jeśli partner oferuje szybki przelew, warto sprawdzić jego warunki dla własnego rachunku. Deklaracja około 24 godzin nie powinna być traktowana jako bezwarunkowy limit doby kalendarzowej. Przy pilnym wydatku termin najlepiej potwierdzić bezpośrednio w dokumentach lub obsłudze instytucji finansującej.
Czy 92% wnioskujących w Payto oznacza pewną pożyczkę?
Nie. 92% jest deklaracją publikowaną przez Payto, a nie indywidualnym prawdopodobieństwem otrzymania środków przez konkretną osobę. Bez dokładnych informacji o sposobie obliczenia nie należy przekładać statystyki na własny wynik. Regulamin nie gwarantuje udzielenia pożyczki, a partner prowadzi ocenę na podstawie danych wniosku.
Dochód, zobowiązania, historia spłaty i wymagania produktu mogą wpływać na rezultat. Możliwe są niższa propozycja, dodatkowa weryfikacja lub odmowa. Statystyka nie zastępuje też przeczytania kosztów. Warto ocenić finansowanie według własnej sytuacji i warunków umowy, zamiast zakładać dostępność pieniędzy z powodu wysokiego procentu podanego w reklamie.
Jakie wymagania trzeba spełnić, aby skorzystać z Payto?
Podstrona Payto wymienia wiek 20-75 lat, pełną zdolność do czynności prawnych, polskie obywatelstwo i zamieszkanie w Polsce. Wskazuje także ważny dowód osobisty, telefon, własny rachunek oraz stały dochód w Polsce. Regulamin samego wyszukiwania posługuje się ogólnym wymogiem pełnoletności, więc trzeba odróżnić dostęp do usługi od kryteriów finansowania.
Partner może stosować dodatkowe wymagania dotyczące wieku, dochodu i dokumentów. Nie należy zakładać, że samo spełnienie listy serwisu zapewnia pozytywną decyzję. Potrzebne są także internet i aktywny e-mail do obsługi platformy. Przed wnioskiem warto potwierdzić warunki danego produktu, szczególnie jeśli sytuacja klienta odbiega od opisu na stronie.
Czy osoba bez polskiego obywatelstwa może skorzystać z Payto?
W wymaganiach na podstronie Payto wskazano polskie obywatelstwo i zamieszkanie w Polsce. Nie ma podstaw, aby przedstawiać tę usługę jako pewną ofertę dla każdej osoby posiadającej zagraniczny dokument. Ogólne określenie pełnoletniego użytkownika w regulaminie nie zastępuje kryteriów formularza i wybranego produktu.
Osoba niespełniająca podanego warunku powinna najpierw potwierdzić dostępność procesu oraz dokumenty akceptowane przez partnera. Informacje o obywatelstwie i pobycie należy podawać zgodnie z rzeczywistością. Możliwość rozpoczęcia wyszukiwania nie zapewnia przyznania pieniędzy. Ostateczne wymagania instytucji mogą obejmować także rodzaj dochodu, długość pobytu i sposób identyfikacji.
Czy pożyczka bez zaświadczeń przez Payto wymaga dochodu?
Payto opisuje uproszczone formalności bez zaświadczenia na początku, ale wskazuje również stały dochód w wymaganiach. Formularz obejmuje część dotyczącą pracy i finansów. Brak papierowego dokumentu nie oznacza, że partner nie analizuje wpływów, wydatków i możliwości zwrotu środków w ustalonym terminie.
Źródło oraz wysokość dochodu należy podać rzetelnie. Akceptacja konkretnego rodzaju wpływu zależy od pożyczkodawcy, a nie od samego hasła platformy. Przy ocenie trzeba uwzględnić także inne raty i koszty utrzymania. Warto upewnić się, czy po opłaceniu nowej raty pozostają pieniądze na regularne wydatki oraz nieprzewidziane potrzeby.
Czy partner Payto może poprosić o dodatkowe dokumenty?
Tak. Payto wyjaśnia, że pożyczkodawca może potrzebować wyciągu bankowego, zaświadczenia o pracy lub potwierdzenia dochodu, jeśli ma wątpliwości. Regulamin dopuszcza również wymaganie po przekierowaniu innych danych niż te podane początkowo w platformie. Nie należy traktować krótkiego formularza jako gwarancji zakończenia wszystkich formalności.
Dokumenty warto przekazać zgodnie z instrukcją właściwej instytucji i zakresem faktycznie potrzebnym w jej procesie. Jedna firma może uznać dane za wystarczające, a inna wymagać dalszego potwierdzenia. Przed akceptacją trzeba sprawdzić wynik oraz finalne warunki. Samo dostarczenie zaświadczenia nie zapewnia pozytywnej decyzji ani utrzymania początkowo wskazanej kwoty.
Czy Payto sprawdza BIK, BIG InfoMonitor, KRD i ERIF?
Payto wskazuje, że samo nie sprawdza klienta w BIK. Regulamin powierza właściwą ocenę kredytową instytucjom finansującym, natomiast operator dopasowuje zgłoszenie do partnerów. Na stronie pojawiają się także BIG InfoMonitor, KRD i ERIF, ale nie oznacza to jednego identycznego zestawu sprawdzeń dla wszystkich produktów.
Zakres weryfikacji należy ustalić u pożyczkodawcy. Brak sprawdzenia konkretnej bazy nie jest równoznaczny z brakiem analizy dochodu i zobowiązań. Dane w BIK mogą też dotyczyć prawidłowych spłat, dlatego samo figurowanie w bazie nie oznacza zaległości. Przy decyzji znaczenie ma treść informacji i rzeczywista możliwość regulowania kolejnego zobowiązania.
Czy negatywne wpisy wykluczają pożyczkę przez Payto?
Informacje w Payto są niejednolite: część odpowiedzi wyklucza finansowanie przy określonych wpisach, a inne dopuszczają indywidualne rozpatrzenie mimo negatywnej historii. Nie ma więc podstaw do zapewnienia ani automatycznej akceptacji, ani jednej wspólnej decyzji wszystkich partnerów. Pożyczka dla zadłużonych wymaga sprawdzenia konkretnej propozycji.
Warto ocenić aktualne zaległości, sumę rat i dostępny dochód. Jeżeli w danych występuje błąd, najlepiej go wyjaśnić, a nie ponawiać formularz z nieprawdziwymi informacjami. Kolejne finansowanie nadal wymaga spłaty i może pogłębić trudności. Wynik partnera zależy od jego kryteriów oraz całości sytuacji klienta.
Czy do pożyczki przez Payto potrzebne jest własne konto bankowe?
Payto wskazuje osobisty rachunek bankowy jako element weryfikacji i miejsce otrzymania środków. W opisach metod identyfikacji odnosi się do konta, na które wpływa wynagrodzenie. Nie należy zakładać, że rachunek bliskiej osoby może automatycznie zastąpić konto wnioskodawcy albo że wypłata gotówkowa jest dostępna u każdego partnera.
Przed dalszym procesem trzeba sprawdzić własność rachunku i sposób potwierdzenia danych. Numer konta powinien odpowiadać wymaganiom instytucji finansującej, a niezgodność może wymagać wyjaśnienia lub uniemożliwić wypłatę. Dostępność alternatywnej metody należy potwierdzić u pożyczkodawcy. Sama platforma nie ustanawia uniwersalnej procedury otrzymywania pieniędzy bez własnego rachunku.
Jak działa przelew weryfikacyjny, Kontomatik lub Instantor w Payto?
Serwis Payto wymienia przelew 1 zł lub 1 grosz, Kontomatik i Instantor jako przykłady metod partnerów. Weryfikacja może służyć potwierdzeniu tożsamości, rachunku lub danych o sytuacji finansowej. Nie ma podstaw do zapewnienia, że każdy pożyczkodawca udostępnia wszystkie opcje albo pozwala wybrać dowolną z nich.
Należy postępować według aktualnej instrukcji instytucji finansującej. Przy przelewie trzeba sprawdzić odbiorcę i kwotę, a przy analizie konta zakres udostępnianych informacji. Wykonanie weryfikacji nie oznacza jeszcze przyznania środków. Odrębnymi etapami pozostają decyzja, akceptacja umowy i realizacja wypłaty zgodnie z zasadami partnera.
Czy trzeba mieć telefon i adres e-mail, aby korzystać z Payto?
Payto wymaga danych kontaktowych w formularzu, a regulamin wskazuje aktywny e-mail jako warunek korzystania z portalu. Telefon może służyć potwierdzaniu informacji i kontaktowi partnera. Brak możliwości skontaktowania się z klientem jest wymieniany przez serwis jako jeden z powodów problemu z ukończeniem oceny wniosku.
Dane należy podać poprawnie i mieć możliwość odbioru wiadomości. Jednocześnie kontakt dotyczący procesu i marketing trzeba rozróżniać. Podanie telefonu nie powinno być traktowane jako informacja, że każde oświadczenie handlowe ma identyczny cel lub zakres. Przed zbiorczą akceptacją warto przeczytać osobne pola dotyczące kanałów i odbiorców komunikacji.
Czy zaznaczenie wszystkich zgód w Payto jest konieczne?
Formularz Payto zawiera opcję „Akceptuję wszystkie zgody i oświadczenia” oraz osobne pola dotyczące regulaminu, przetwarzania informacji i komunikacji handlowej. Zbiorczy wybór może obejmować również oświadczenia partnerów. Nie należy utożsamiać wszystkich pól z jedną zgodą niezbędną do wyszukania propozycji ani zakładać jednakowego znaczenia dla każdego z nich.
Warto sprawdzić treść, cel i oznaczenie konkretnego pola w aktualnym formularzu. Polityka rozróżnia realizację usługi od marketingu oraz odpowiednie podstawy przetwarzania. Jeśli znaczenie pola jest niejasne, można poprosić operatora o wyjaśnienie. Sama obecność nazwy instytucji w zgodach nie gwarantuje uzyskania jej produktu po wysłaniu formularza.
Czy po formularzu Payto mogą kontaktować się różne instytucje?
Formularz Payto zawiera oświadczenia dotyczące operatora i osobnych partnerów, w tym banków i firm pożyczkowych. Wskazuje różne kanały komunikacji, takie jak e-mail, SMS i telefon. Zakres kontaktu zależy od procesu oraz zaakceptowanych oświadczeń. Nie można zakładać, że cała komunikacja będzie pochodziła wyłącznie od platformy.
Przed zatwierdzeniem warto ustalić, komu przekazywane są dane i do jakiego celu. Jeśli propozycja prowadzi do konkretnego partnera, jego informacje o przetwarzaniu także wymagają przeczytania. Kontakt handlowy i zawarcie pożyczki są odrębnymi zdarzeniami. Telefon z instytucji nie potwierdza samodzielnie przyznania kapitału ani obowiązku przyjęcia proponowanego finansowania.
Czy cofnięcie zgody w Payto anuluje pożyczkę?
Nie. Zgody marketingowe Payto i umowa finansowania u partnera są odrębnymi sprawami. Wycofanie zgody na reklamy lub rezygnacja z newslettera nie usuwa obowiązku spłaty rat. Jeżeli klient chce zakończyć zobowiązanie, musi zastosować właściwą procedurę dotyczącą pożyczki, np. odstąpienie w terminie albo wcześniejszą spłatę.
Usunięcie danych lub cofnięcie zgody nie oznacza też automatycznego usunięcia wszystkich informacji u pożyczkodawcy. Niektóre dane mogą być nadal przetwarzane na innej podstawie prawnej, np. w związku z umową lub obowiązkami ustawowymi. W zgłoszeniu warto określić cel, konkretną zgodę, kanał komunikacji i adresata, aby uniknąć niejasności dotyczących oczekiwanej czynności.
Czy mogę wrócić do aktywnego wniosku Payto?
Payto udostępnia komunikat o aktywnym wniosku oraz możliwość powrotu do ofert. W serwisie widoczna jest również weryfikacja dostępu z użyciem PESEL. Funkcja służy obsłudze procesu wyszukiwania i nie powinna być utożsamiana z uniwersalnym panelem rat wszystkich instytucji, które mogą przedstawić finansowanie.
Przed kontynuacją trzeba sprawdzić aktualność danych i warunków propozycji. Jeśli zmienił się dochód lub zadłużenie, nie warto opierać nowej decyzji na nieaktualnych informacjach. Z kolei rozpoczęcie nowego formularza wymaga sprawdzenia wpływu na dostęp do poprzednich wyników. Zachowanie warunków wcześniejszej propozycji ułatwia porównanie i wyjaśnienie różnic.
Co zrobić, gdy Payto nie pokazuje oferty lub partner odmawia?
Brak propozycji w Payto może wynikać z danych, dostępności produktów i sposobu dopasowania partnerów. Odmowa pożyczkodawcy może natomiast wiązać się z jego oceną sytuacji finansowej lub niespełnieniem wymagań. Nie jest to automatyczny dowód, że żadna instytucja na całym rynku nie oferuje finansowania, ale kolejne zgłoszenie nie zapewnia innego rezultatu.
Najpierw warto sprawdzić poprawność informacji, dochód i łączne zobowiązania. Jeżeli istnieje błąd w danych, należy go wyjaśnić. Powtarzanie formularza z tym samym zestawem informacji lub zawyżanie dochodu nie jest rzetelnym rozwiązaniem. Przed dalszym poszukiwaniem trzeba ocenić budżet i ustalić, czy nowa rata jest możliwa do regulowania bez narastania zaległości.
Czy wysłanie formularza Payto oznacza zawarcie umowy pożyczki?
Samo wysłanie danych przez Payto nie jest równoznaczne z zawarciem umowy pożyczki. Regulamin przewiduje przekierowanie do partnera, który prowadzi dalszy proces i określa finalne warunki. Do finansowania potrzebne są czynności wymagane przez tę instytucję, w tym właściwa akceptacja dokumentów i spełnienie warunków wypłaty.
Jednocześnie korzystanie z portalu objęte jest osobną umową o usługę elektroniczną. Należy odróżnić ją od zobowiązania wobec pożyczkodawcy i od zgód handlowych. Każda z tych relacji ma inny zakres i sposób zakończenia. Warto zachować dokumenty, aby ustalić, które czynności już wykonano i do kogo należy kierować ewentualną reklamację.
Jak sprawdzić RRSO i historyczny przykład kosztów Payto?
Stopka Payto podaje przykład 2 000 zł na 91 dni, koszt 374,80 zł, sumę do spłaty 2 374,80 zł i RRSO 99,98%. Kalkulację oznaczono datą 1 lipca 2020 r. To historyczne dane opublikowane przez serwis, które nie określają aktualnej ceny własnej propozycji ani harmonogramu produktu ratalnego.
Do oceny nowej pożyczki trzeba użyć aktualnego formularza informacyjnego i umowy. RRSO należy porównywać dla zbliżonej kwoty i okresu, uwzględniając także koszt w złotych oraz dodatki. Nie warto wybierać najniższej liczby z różnych przykładów i przypisywać jej całej platformie. Wiążące dane powinny dotyczyć konkretnego kapitału i terminu oferowanego przez partnera.
Komu spłacam raty po znalezieniu pożyczki przez Payto?
Raty spłaca się pożyczkodawcy wskazanemu w umowie, zgodnie z jego harmonogramem. Payto nie jest jednym odbiorcą wpłat wszystkich prezentowanych produktów. Numer rachunku i wymagany tytuł płatności trzeba odczytać z dokumentów konkretnej instytucji; danych operatora platformy nie należy używać do przelewu rat bez właściwej podstawy.
Warto zachowywać potwierdzenia wpłat i aktualne saldo. Trzeba również sprawdzić, kiedy płatność jest uznawana za terminową. Jeżeli liczy się otrzymanie środków przez partnera, samo zlecenie przelewu w ostatnim dniu może być niewystarczające. Pytania o należność, zaległość lub dane do płatności należy kierować do obsługi własnej pożyczki.
Czy pożyczkę znalezioną przez Payto można wcześniej spłacić?
Przy umowie objętej ustawą o kredycie konsumenckim wcześniejsza spłata całości lub części jest prawem klienta. Odpowiednio obniża się koszt dotyczący skróconego okresu, także w zakresie właściwej części prowizji i innych opłat. Rozliczenie należy przeprowadzić z pożyczkodawcą, ponieważ Payto nie zamyka zobowiązania ani nie prowadzi jego salda.
Przed wpłatą warto ustalić aktualną kwotę rozliczenia i wpływ nadpłaty na harmonogram. Częściowa spłata może zmienić wysokość rat lub długość okresu według właściwej procedury. Nie należy samodzielnie pomijać kolejnej płatności bez potwierdzenia. Po całkowitym zamknięciu dobrze uzyskać informację o saldzie i rozliczeniu kosztów, aby wyjaśnić ewentualną różnicę.
Co zrobić przy problemach ze spłatą pożyczki z Payto?
Trzeba możliwie szybko skontaktować się z instytucją udzielającą finansowania i zapytać o rozwiązanie dla własnej umowy. Może to być zmiana harmonogramu lub restrukturyzacja, jeśli partner udostępnia takie możliwości. Payto nie zapewnia wspólnego przedłużenia terminu ani automatycznej przerwy w spłacie wszystkich produktów.
Nowe warunki wymagają potwierdzenia, a sama prośba nie przesuwa daty należności. Częściowa wpłata zmniejsza dług, ale nie usuwa zaległości dotyczącej pozostałej kwoty. Warto zachować korespondencję i porównać koszt proponowanego rozwiązania. Kolejna pożyczka nie powinna być przyjmowana na podstawie założenia, że zawsze rozwiąże problem z wcześniejszym zobowiązaniem.
Czy mogę odstąpić od pożyczki znalezionej przez Payto?
Przy finansowaniu objętym ustawą o kredycie konsumenckim przysługuje zasadniczo 14 dni na odstąpienie bez podania przyczyny. Oświadczenie kieruje się do pożyczkodawcy według danych i wzoru w dokumentach. Rezygnacja z usług Payto, cofnięcie marketingu lub zamknięcie strony nie zastępuje tej czynności i nie kończy samodzielnie umowy finansowania.
Po odstąpieniu trzeba zwrócić kapitał i należne odsetki za faktyczny czas korzystania, nie później niż w ciągu 30 dni od odstąpienia. Warto sprawdzić rachunek oraz należność u partnera i zachować potwierdzenie oświadczenia. Prawo do rezygnacji nie oznacza, że otrzymane pieniądze stają się bezzwrotne lub że można zatrzymać kapitał po zakończeniu umowy.
Jak złożyć reklamację i skontaktować się z Payto?
W sprawach ogólnych Payto udostępnia kontakt@payto.pl, formularz i asystenta na stronie. Regulamin kieruje reklamacje portalu lub newslettera na jakub.grzybowski@markonline.pl albo adres operatora przy Placu Bankowym 2, 00-095 Warszawa. Przewiduje odpowiedź nie później niż w ciągu 14 dni od otrzymania; termin ten dotyczy usług platformy.
Reklamację pożyczki trzeba skierować do instytucji, z którą zawarto umowę, według jej procedury. W zgłoszeniu warto opisać problem, podać dane pozwalające odnaleźć sprawę i oczekiwane rozwiązanie. Pytania o raty lub wcześniejszą spłatę nie powinny być kierowane wyłącznie do platformy. Zachowanie korespondencji i potwierdzenia wysłania ułatwia późniejsze wyjaśnienie przebiegu sprawy.
Podsumowanie oferty Payto – szybka pożyczka przez internet
Szybka pożyczka online Payto pozwala rozpocząć wyszukiwanie finansowania przez jeden formularz i przejść do wybranego partnera. Główne narzędzie komunikuje kwoty 100-80 000 zł i okres 1-120 miesięcy. Dostępność jest jednak indywidualna, a na podstronach występują odmienne limity i wymagania. Własną propozycję należy sprawdzić na podstawie aktualnych dokumentów instytucji finansującej.
Payto oferuje bezpłatną usługę wyszukiwania, a pożyczkodawca określa koszt i podejmuje decyzję. Regulamin przewiduje jedną ofertę naraz oraz możliwość przedstawienia kolejnej. Zakres obejmuje wybranych partnerów i nie gwarantuje najniższej ceny na całym rynku. Warto ocenić kapitał do wypłaty, RRSO, prowizję, dodatki i pełną sumę do oddania.
Hasła „w 15 minut” oraz „bez zaświadczeń” opisują uproszczenia i możliwości, które wymagają potwierdzenia w konkretnym procesie. Dodatkowe dokumenty, kontakt, godziny pracy i sposób przelewu mogą wpływać na realizację. Historyczny przykład z 2020 r. nie jest bieżącym cennikiem, a deklaracja 92% nie zapewnia indywidualnej akceptacji.
Moneta24 przedstawia Payto jako narzędzie do poszukiwania propozycji finansowania, z wyraźnym rozdzieleniem usług platformy i umowy u partnera. Przed akceptacją najlepiej wybrać ofertę ze zrozumiałymi kosztami i ratą mieszczącą się w budżecie. Po zawarciu umowy saldo i spłatę obsługuje pożyczkodawca, natomiast operator pozostaje kontaktem w sprawach portalu. Data sprawdzenia informacji: 11 października 2026 r.
Podobne Produkty
Może Cię zainteresować…


