Szybka pożyczka przez internet – Miloan
Miloan oferuje szybką pożyczkę przez internet na 30 dni: pierwszą do 3000 zł z RRSO 0% przy wymaganych zgodach marketingowych i pełnej spłacie w terminie, a kolejną do 7000 zł, zależnie od oferty. Wniosek jest dostępny 24/7, finansowanie wymaga pozytywnej oceny zdolności kredytowej, a wypłata następuje na zweryfikowane konto klienta.
Sprawdź teraz
Szybka pożyczka przez internet Miloan na 30 dni
Miloan oferuje krótkoterminową pożyczkę pozabankową na 30 dni, o którą można wystąpić przez internet, bez wizyty w placówce. Nowy klient może ubiegać się o pierwszą pożyczkę do 3000 zł za darmo, z RRSO 0%, pod warunkiem spełnienia zasad promocji, w tym wyrażenia wymaganych zgód marketingowych i pełnej spłaty w terminie. Dla powracających klientów serwis przedstawia finansowanie do 7000 zł, z kosztami wynikającymi z otrzymanej oferty i ewentualnych rabatów.
Chwilówka Miloan służy do pokrycia krótkiej luki w domowym budżecie, gdy potrzebna jest gotówka na bieżące wydatki, a pożyczkobiorca może zaplanować zwrot całej należności w niedługim czasie. Wniosek, weryfikacja danych i obsługa zobowiązania odbywają się zdalnie. Pieniądze trafiają na zweryfikowany rachunek klienta, natomiast termin i kwota spłaty są wskazane w dokumentach pożyczki. Wysoki limit w kalkulatorze nie oznacza gwarancji przyznania maksymalnej kwoty: firma każdorazowo ocenia zdolność kredytową.
Podstawą tej oferty jest pożyczka na 30 dni z jednorazowym rozliczeniem. Nie należy przenosić na nią zasad innego produktu marki, takiego jak karta kredytowa Miloan Card. Przy chwilówce istotne są przede wszystkim wysokość wypłaty, koszty, warunki rabatu i możliwość zgromadzenia pełnej sumy do spłaty w konkretnym dniu.
Miloan – najważniejsze parametry chwilówki online
| Parametr | Pożyczka Miloan przez internet |
|---|---|
| Rodzaj finansowania | Chwilówka pozabankowa z jednorazową spłatą |
| Zakres kalkulatora | 500-7000 zł; różne limity dla nowych i powracających klientów |
| Pierwsza pożyczka | Do 3000 zł, zależnie od decyzji |
| Kolejna pożyczka | Do 7000 zł, zależnie od nowej oferty |
| Podstawowy okres spłaty | 30 dni |
| Promocja dla nowego klienta | RRSO 0%, prowizja 0 zł, odsetki 0 zł przy spełnieniu warunków |
| Warunki rabatu | Wymagane zgody marketingowe i pełna spłata w terminie |
| Wiek w ramowej umowie | Od 21 do 75 lat |
| Obywatelstwo i pobyt | Polskie obywatelstwo, zameldowanie i zamieszkanie w Polsce |
| Dokumenty i dostęp | Polski dowód, PESEL, własne konto, telefon, e-mail |
| Ocena wniosku | Weryfikacja danych i zdolności kredytowej |
| Weryfikacja konta w umowie | AIS, opisane jako bezpłatne |
| Opłata w przykładzie firmy | 1 zł rejestracyjnie, zwracane; zgodnie z aktualną ścieżką |
| Wypłata | Na zweryfikowany rachunek klienta |
| Liczba aktywnych pożyczek | Jedna |
| Wcześniejsza spłata | Całkowita lub częściowa, z odpowiednim rozliczeniem kosztów |
| Dodatkowa usługa | Dobrowolny pakiet Chroń PESEL, odrębnie płatny |
| Pożyczkodawca | MILOAN POLSKA sp. z o.o. |
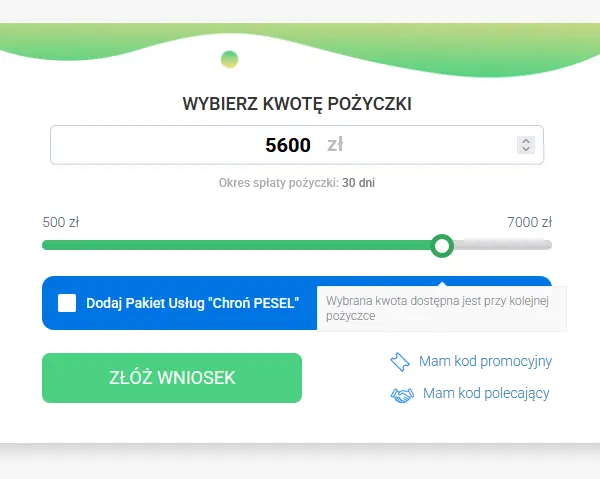
Przedział widoczny w kalkulatorze Miloan obejmuje zarówno nowych, jak i powracających klientów. Wybranie kwoty powyżej 3000 zł nie rozszerza limitu pierwszej pożyczki: serwis informuje, że wyższa suma jest dostępna przy kolejnej pożyczce. Z kolei limit 7000 zł opisuje maksymalną wysokość finansowania dla stałych klientów, a nie automatyczny poziom dostępny po pierwszej spłacie.
Pierwsza pożyczka Miloan za darmo do 3000 zł
Promocja Miloan pozwala nowemu klientowi otrzymać pierwszą chwilówkę do 3000 zł z RRSO 0%. Przy prawidłowym skorzystaniu z oferty prowizja i odsetki od pożyczki wynoszą 0 zł, a zwrot obejmuje pożyczony kapitał. W opublikowanym przykładzie promocyjnym dla 1000 zł na 30 dni całkowita kwota do spłaty wynosi 1000 zł. Wyższa dostępna kwota również wymaga akceptacji wniosku i potwierdzenia warunków w formularzu informacyjnym.
Darmowa pożyczka Miloan jest ofertą warunkową. Firma wymaga terminowego zwrotu całego zobowiązania oraz wskazanych w procesie zgód marketingowych. Rabat na prowizję i odsetki nie usuwa obowiązku zwrotu kapitału. Nie obejmuje też automatycznie ceny oddzielnej, dobrowolnie zakupionej usługi, takiej jak pakiet Chroń PESEL.
Przed zaakceptowaniem pierwszej pożyczki warto sprawdzić, czy własna oferta rzeczywiście zawiera RRSO 0%, prowizję 0 zł i odsetki 0 zł. Sama rejestracja konta, wcześniejszy odrzucony wniosek albo odstąpienie od poprzedniej umowy nie powinny być podstawą do samodzielnego założenia, że promocja będzie dostępna. W sytuacji nietypowej status nowego klienta i uprawnienie do rabatu należy potwierdzić z Miloan, zamiast zakładać, że nowy wniosek zawsze oznacza pierwszą darmową chwilówkę.
Zgody marketingowe a promocyjna pożyczka Miloan
Na stronie Miloan wymagania promocji obejmują zgody dotyczące marketingu bezpośredniego produktów i usług partnerów biznesowych, otrzymywania informacji handlowych drogą elektroniczną oraz kontaktu telefonicznego w celu przekazania informacji handlowej. To odrębny obszar od danych niezbędnych do przygotowania oferty, oceny zdolności kredytowej i wykonania umowy pożyczki.
Serwis Miloan informuje, że zgody marketingowe są odwoływalne, a jednocześnie wskazuje je jako warunek pożyczki promocyjnej. Klient powinien przeczytać treść każdej zgody, zamiast ograniczać się do zbiorczego zaznaczenia wszystkich pól. Pozwala to ocenić, na jakie kanały kontaktu oraz cele przetwarzania danych wyraża zgodę w zamian za dostęp do warunków promocyjnych.
Nie należy utożsamiać możliwości wycofania zgody z potwierdzeniem, że cofnięcie jej w dowolnym momencie pozostaje bez wpływu na rabat. Jednocześnie samo wycofanie nie uzasadnia automatycznego założenia, że Miloan naliczy wszystkie standardowe opłaty. Skutek finansowy takiej sytuacji wymaga sprawdzenia warunków konkretnej promocji i indywidualnej umowy; publicznego hasła o odwoływalności zgód nie można zastąpić własną interpretacją ceny pożyczki.
Kolejna pożyczka przez internet Miloan do 7000 zł
Dla klientów, którzy korzystali już z finansowania, Miloan przedstawia kolejną pożyczkę do 7000 zł na 30 dni. Powracający pożyczkobiorca korzysta z posiadanego konta, wybiera dostępną kwotę i otrzymuje nową ofertę. Firma wspomina o rabatach oraz specjalnych promocjach dla lojalnych klientów, ale nie oznacza to, że każda następna pożyczka będzie darmowa albo objęta identycznym rabatem.
Umowa Miloan przewiduje odrębną umowę dla każdej kolejnej pożyczki. Aktualna ocena sytuacji finansowej może prowadzić do zaakceptowania niższej kwoty niż wskazana we wniosku. W takim przypadku klient powinien otrzymać informacje dotyczące proponowanej sumy i potwierdzić przyjęcie oferty. Wcześniejsza terminowa spłata nie zastępuje nowej decyzji kredytowej.
Ważne ograniczenie dotyczy jednoczesnego zadłużenia: zgodnie z ramową umową Miloan nie dopuszcza korzystania z więcej niż jednej pożyczki w tym samym czasie. Kolejny wniosek można złożyć po pełnym rozliczeniu wcześniejszej pożyczki, prowizji i odsetek oraz wykonaniu pozostałych obowiązków wobec firmy. Nie jest to odnawialny limit umożliwiający swobodne dobieranie pieniędzy do aktywnego zobowiązania.
Koszty pożyczki Miloan i przykład reprezentatywny
Na cenę standardowej pożyczki Miloan składają się prowizja oraz odsetki kapitałowe. Najbardziej praktyczną informacją dla klienta jest całkowita kwota do spłaty, czyli kapitał powiększony o koszty finansowania. RRSO ułatwia porównanie ofert, jednak jest wskaźnikiem rocznym i nie oznacza, że podany procent należy po prostu doliczyć do kwoty chwilówki zaciąganej na miesiąc.
Miloan publikuje dwa przykłady dla 1000 zł na 30 dni: promocyjny przy terminowej spłacie oraz standardowy po utracie preferencyjnych warunków wskutek opóźnienia. Kalkulacja firmy pochodzi z 5 marca 2026 r.. Jej data pozostaje datą wyliczenia, a nie datą sprawdzenia tego opisu.
| Parametr przykładu Miloan | Promocja przy spłacie w terminie | Warunki po utracie promocji |
|---|---|---|
| Kwota pożyczki | 1000 zł | 1000 zł |
| Okres | 30 dni | 30 dni |
| Oprocentowanie roczne w przykładzie | 0% | 14,50% |
| Prowizja | 0 zł | 108,18 zł |
| Odsetki kapitałowe | 0 zł | 11,92 zł |
| Całkowity koszt pożyczki | 0 zł | 120,10 zł |
| Całkowita kwota do spłaty w przykładzie | 1000 zł | 1120,10 zł |
| RRSO | 0% | 297,46% |
| Data kalkulacji Miloan | 5 marca 2026 r. | 5 marca 2026 r. |
W standardowym przykładzie Miloan suma prowizji 108,18 zł i odsetek 11,92 zł daje 120,10 zł kosztu. W stosunku do kapitału 1000 zł oznacza to koszt finansowania równy 12,01% kwoty pożyczki za wskazany okres. To inna miara niż RRSO 297,46%, które odnosi koszty do skali roku. Przykład nie zawiera uniwersalnej kwoty wszystkich późniejszych należności za opóźnienie.
W opublikowanym przykładzie stopę roczną podano jako 14,50%, natomiast ramowa umowa Miloan opisuje odsetki jako zmienne, związane ze stopą referencyjną NBP. Dlatego wartości z kalkulacji nie należy traktować jako gwarancji niezmiennej ceny każdej przyszłej pożyczki. Przed zawarciem umowy trzeba sprawdzić oprocentowanie, prowizję, RRSO i całkowitą kwotę do zapłaty we własnym formularzu informacyjnym.
Kto może otrzymać szybką pożyczkę Miloan
Ramowa umowa Miloan określa wiek klienta jako od 21 do 75 lat. Wymaga też pełnej zdolności do czynności prawnych, polskiego obywatelstwa, miejsca zameldowania oraz zamieszkania w Polsce, numeru PESEL i polskiego dowodu osobistego. Pożyczka ma charakter konsumencki, czyli jest zawierana w celu bezpośrednio niezwiązanym z działalnością gospodarczą.
Do złożenia i obsługi wniosku Miloan potrzebne są osobisty rachunek bankowy, telefon komórkowy i adres e-mail. Rachunek wskazany w umowie jest indywidualnym kontem klienta, prowadzonym w złotych przez bank działający w Polsce i dostępnym w bankowości elektronicznej. Na ten rachunek ma trafić finansowanie po pozytywnej weryfikacji.
Klient składa oświadczenie dotyczące braku wpisu do rejestrów dłużników, a przy ubieganiu się o finansowanie nie może posiadać zaległości wobec Miloan. Spełnienie wymogów formalnych umożliwia rozpatrzenie wniosku, ale nie zapewnia pozytywnej decyzji. Firma weryfikuje informacje oraz ocenia zdolność do spłaty, a nie tylko kompletność danych z dowodu osobistego.
Dochód, wydatki i sprawdzanie baz przez Miloan
Miloan uzależnia udzielenie pożyczki od pozytywnej oceny zdolności kredytowej. W dokumentach znajdują się informacje i oświadczenia związane z sytuacją finansową klienta. Przy ocenie znaczenie mają zarówno dochody, jak i obciążenia: koszty utrzymania, raty oraz inne zobowiązania. Kwota wpływająca co miesiąc na konto nie jest tym samym co kwota pozostająca do dyspozycji po opłaceniu wszystkich wydatków.
Ramowa umowa Miloan przewiduje korzystanie z informacji BIK oraz biur informacji gospodarczej, w tym BIG InfoMonitor, KRD i ERIF. Firma bada też aktualne zadłużenie wobec siebie oraz innych podmiotów. Oferty nie należy więc przedstawiać jako pożyczki bez sprawdzania baz albo gwarantowanej chwilówki dla zadłużonych.
Internetowy proces i ograniczenie papierowych formalności nie oznaczają pożyczki bez oceny dochodu. Miloan może kontaktować się z klientem, aby wyjaśnić niekompletne dane lub wątpliwości powstałe przy weryfikacji. Nie ma podstaw, aby przypisywać tej ofercie jedną gwarantowaną minimalną kwotę dochodu albo obiecywać akceptację każdego źródła wpływów. Klient powinien podawać rzeczywiste, aktualne informacje, spójne z jego sytuacją finansową.
Jak złożyć wniosek o pożyczkę online Miloan
Proces Miloan obejmuje wybór kwoty, utworzenie konta, potwierdzenie danych oraz rozpatrzenie wniosku. Przed rozpoczęciem warto przygotować dowód osobisty, telefon i dostęp do bankowości. Pozwala to przejść przez kolejne etapy bez szukania danych w trakcie wypełniania formularza.
- Wybierz kwotę pożyczki Miloan. Uwzględnij limit pierwszej pożyczki albo ofertę dla powracającego klienta oraz spłatę po 30 dniach.
- Sprawdź kalkulację. Porównaj kwotę finansowania, wypłatę na konto, prowizję, odsetki, RRSO i cenę ewentualnej dodatkowej usługi.
- Zarejestruj konto i uzupełnij dane. Podaj wymagane informacje osobowe, kontaktowe oraz finansowe, zgodnie ze stanem faktycznym.
- Przeczytaj dokumenty i zgody. Zweryfikuj formularz informacyjny, zasady promocji oraz treść poszczególnych zgód marketingowych.
- Potwierdź tożsamość i własny rachunek. Wykonaj weryfikację wskazaną w aktualnym procesie Miloan.
- Poczekaj na wynik oceny. Sprawdź komunikat serwisu, e-mail lub SMS; niższa zaproponowana kwota wymaga świadomego przyjęcia nowej oferty.
- Zachowaj dokumenty i termin spłaty. Po przyznaniu pożyczki pobierz umowę oraz pozostałe pliki i zaplanuj zwrot pełnej należności.
Kolejny wniosek klient składa z wykorzystaniem posiadanego konta Miloan. Rejestracja drugiego profilu nie zastępuje rozliczenia wcześniejszej pożyczki ani nie tworzy nowego prawa do promocji dla nowych klientów. Dane w koncie powinny pozostać aktualne, szczególnie gdy zmienił się dokument tożsamości, rachunek lub numer telefonu.
Weryfikacja rachunku i opłata rejestracyjna w Miloan
Ramowa umowa Miloan opisuje AIS, czyli usługę umożliwiającą natychmiastową, bezpłatną weryfikację rachunku po uprzednim wyrażeniu zgody na tę czynność. Potwierdzenie własności konta stanowi jeden z warunków procesu. Ma ograniczyć ryzyko przekazania pieniędzy na rachunek, który nie należy do osoby składającej wniosek.
W przykładzie reprezentatywnym na stronie Miloan pojawia się natomiast jednorazowa opłata rejestracyjna 1 zł, wskazana jako zwracana. Nie należy utożsamiać tej informacji z opłatą za samą usługę AIS ani automatycznie zakładać, że każdy klient wykona oba działania. Konkretna ścieżka oraz ewentualny przelew powinny wynikać z instrukcji otrzymanej podczas aktualnej rejestracji.
Do potwierdzenia danych w Miloan należy użyć własnego rachunku bankowego. Konto osoby bliskiej nie jest zamiennikiem konta pożyczkobiorcy w procesie identyfikacji. Przed zaakceptowaniem połączenia z bankiem warto przeczytać informacje o zakresie dostępu i podmiocie realizującym weryfikację. Nie należy przesyłać hasła do banku w wiadomości e-mail ani udostępniać go pracownikowi infolinii.
Pożyczka Miloan nawet w 15 minut i wniosek dostępny 24/7
Miloan przedstawia możliwość otrzymania pieniędzy nawet w 15 minut oraz dostępność wniosku przez całą dobę, 7 dni w tygodniu. Czas zależy jednak od poprawności formularza, przebiegu weryfikacji, oceny kredytowej i realizacji przelewu. Krótki proces jest możliwy przy sprawnej obsłudze, ale nie stanowi gwarancji wpływu środków w kwadrans dla każdej osoby.
Ramowa umowa Miloan przewiduje wypłatę po wejściu umowy w życie, najpóźniej w ciągu 7 dni roboczych. To termin przewidziany w dokumencie, odrębny od komunikatu o możliwej szybkiej wypłacie. Dla osoby potrzebującej pieniędzy tego samego dnia istotne jest potwierdzenie nie tylko przyznania pożyczki, ale również faktycznego zlecenia i wpływu przelewu.
| Etap w Miloan | Znaczenie dla klienta |
|---|---|
| Złożenie wniosku | Formularz dostępny 24/7 |
| Weryfikacja i decyzja | Zależne od poprawności danych, sprawdzenia rachunku i oceny kredytowej |
| Komunikat o szybkości | Pieniądze nawet w 15 minut; bez gwarancji jednakowego czasu |
| Termin wypłaty w umowie | Najpóźniej 7 dni roboczych od wejścia umowy w życie |
| Faktyczny wpływ | Zależny również od realizacji i księgowania przelewu |
| Kontakt telefoniczny | Poniedziałek-piątek, 8:00-19:00, według strony logowania |
Złożenie wniosku w weekend lub późnym wieczorem nie jest równoznaczne z całodobową pracą każdego etapu obsługi Miloan. Strona logowania podaje kontakt z infolinią od poniedziałku do piątku w godzinach 8:00-19:00. Dostępność formularza, konsultanta, decyzji i przelewu należy rozpatrywać osobno, zwłaszcza gdy potrzebne jest wyjaśnienie dodatkowych danych.
Konto klienta Miloan i dokumenty pożyczki
Panel klienta Miloan umożliwia obsługę konta, składanie wniosków i sprawdzanie informacji związanych z pożyczką. Strona logowania przewiduje standardowe logowanie przy użyciu telefonu komórkowego lub e-maila oraz hasła, a także opcję logowania linkiem. W razie problemu z dostępem należy korzystać z funkcji odzyskiwania hasła lub skontaktować się z obsługą.
Po zaakceptowaniu wniosku Miloan udostępnia potwierdzenie zawarcia umowy, formularz informacyjny, harmonogram i formularz odstąpienia. Dokumenty powinny być dostępne do zapisania po zalogowaniu oraz przesłane na wskazany adres e-mail w formie PDF. Warto przechować je poza samym kontem internetowym, aby mieć dostęp do kwot, terminów i zasad rozliczenia także przy przerwie technicznej.
Ramowa umowa Miloan opisuje wspólne reguły udzielania i obsługi finansowania. Indywidualne warunki konkretnej pożyczki określają natomiast zaakceptowaną kwotę, termin i zobowiązanie klienta. Samo znalezienie ogólnego dokumentu w stopce serwisu nie potwierdza ceny otrzymanej oferty ani dostępności określonego rabatu.
Jak spłacić chwilówkę Miloan po 30 dniach
Spłata pożyczki Miloan odbywa się na rachunek wskazany przez pożyczkodawcę. Serwis opisuje również szybki przelew z panelu klienta. Dane do rozliczenia najlepiej pobrać z własnej umowy albo aktualnych informacji w koncie. W tytule standardowego przelewu trzeba podać numer pożyczki, aby firma mogła prawidłowo przyporządkować wpłatę.
Ramowa umowa Miloan wiąże standardowy dzień spłaty z uznaniem rachunku pożyczkodawcy. Samo zlecenie przelewu w ostatnim dniu nie zawsze oznacza zaksięgowanie w terminie. Przy promocji RRSO 0% ma to szczególne znaczenie, ponieważ rabat jest związany z pełną, terminową spłatą. Warto zachować potwierdzenie płatności i sprawdzić rozliczenie w koncie.
Dokument Miloan przewiduje, że gdy dzień spłaty wypada w dniu ustawowo wolnym od pracy w Polsce, należność staje się wymagalna w następnym dniu roboczym. Nie warto jednak samodzielnie przeliczać daty wbrew wskazaniu zindywidualizowanej umowy. Przed płatnością należy porównać dokumenty i aktualny termin prezentowany w panelu, a rozbieżność wyjaśnić z firmą.
Miloan dopuszcza też spłatę przez osobę trzecią, pod warunkiem odpowiedniego oznaczenia wpłaty. Nie zmienia to zasad identyfikacji ani wypłaty pożyczki na konto klienta. Po zakończeniu rozliczenia warto potwierdzić brak pozostałego salda. Umowa przewiduje zwrot stwierdzonej nadpłaty; jej odbiorca i rachunek zwrotu zależą od tego, z jakiego konta dokonano wpłaty.
Wcześniejsza spłata i częściowy zwrot pożyczki Miloan
Umowa Miloan dopuszcza całkowitą albo częściową spłatę przed terminem. Przy wcześniejszym zwrocie całkowity koszt pożyczki podlega odpowiedniemu obniżeniu za okres, o który skrócono korzystanie ze środków. Dotyczy to kosztów związanych z tym okresem także wtedy, gdy zostały poniesione wcześniej. Analogiczną regułę dokument przewiduje przy częściowej przedterminowej spłacie.
Przy płatnej pożyczce Miloan warto poprosić o kwotę potrzebną do pełnego zamknięcia zobowiązania w wybranym dniu. Pozwala to uniknąć rozbieżności między pierwotną kwotą do spłaty a rozliczeniem uwzględniającym krótszy czas finansowania. Z kolei w darmowej pożyczce prowizja i odsetki objęte rabatem już wynoszą zero: wcześniejszy zwrot nie tworzy dodatkowego zysku ponad rozliczenie kapitału.
Częściowa wpłata do Miloan nie oznacza automatycznej zmiany chwilówki w pożyczkę ratalną. Pozostała należność nadal musi zostać uregulowana zgodnie z aktualnymi warunkami. Dokument przewiduje zaktualizowany harmonogram po częściowej wcześniejszej spłacie, dlatego klient powinien sprawdzić, jaka kwota i termin pozostały po zaksięgowaniu wpłaty.
Przedłużenie spłaty i trudności z oddaniem pożyczki Miloan
Podstawowa oferta Miloan dotyczy 30 dni. Nie należy zakładać, że okres automatycznie wydłuży się po zapłacie części należności albo że każda chwilówka może zostać rozłożona na raty. Zmiana zasad rozliczenia wymaga uzgodnienia z pożyczkodawcą i potwierdzenia otrzymanych warunków.
Jeśli pojawia się ryzyko braku pełnej spłaty, warto skontaktować się z Miloan przed upływem terminu. Należy podać numer pożyczki, wyjaśnić sytuację i zapytać o rozwiązania możliwe przy danym zobowiązaniu. Sam kontakt, złożenie prośby lub oczekiwanie na odpowiedź nie zmieniają terminu z umowy i nie potwierdzają zachowania rabatu.
Ewentualne porozumienie z Miloan powinno jasno określać nową datę, kwoty płatności, dodatkowe koszty oraz los promocji. Przed akceptacją warto porównać całość pozostałego zobowiązania, a nie jedynie wysokość pierwszej wpłaty. Zaciągnięcie następnej chwilówki w innej firmie tylko po to, aby spłacić tę pożyczkę, nie usuwa zadłużenia i może zwiększyć obciążenie przyszłego budżetu.
Opóźnienie w Miloan i utrata darmowej pożyczki
Ramowa umowa Miloan wskazuje, że jeśli promocyjna pożyczka lub jej część nie zostanie spłacona w terminie, warunki promocyjne zostają anulowane. Do rozliczenia mogą wrócić prowizja i odsetki właściwe dla nominalnej kwoty pożyczki. Nie wystarczy więc zapłacić większości kapitału, aby z góry uznać, że rabat pozostanie zachowany.
Oddzielnie Miloan przewiduje odsetki za opóźnienie, naliczane według mechanizmu odsetek maksymalnych za opóźnienie. Ich stawka jest powiązana ze stopą referencyjną NBP, dlatego nie należy traktować historycznej wartości procentowej z tabeli jako niezmiennej stawki na każdy dzień. Całkowite saldo po terminie zależy m.in. od wartości zaległości, czasu opóźnienia i rozliczenia wcześniejszych wpłat.
Dokumenty Miloan przewidują monity, kontakt w sprawie zaległości, możliwość przekazania dochodzenia należności innemu podmiotowi oraz cesję wierzytelności. Informacje o zobowiązaniu mogą trafić do biur informacji gospodarczej po spełnieniu wymaganych przesłanek. Nie oznacza to automatycznego wpisu już w pierwszym dniu po terminie, ale też nie pozwala zakładać, że krótka zwłoka będzie bez konsekwencji.
Dobrowolny pakiet Chroń PESEL przy pożyczce Miloan
W procesie Miloan może pojawić się możliwość zakupu bonu do pakietu Chroń PESEL. Serwis informuje, że zakup usługi nie wpływa na decyzję kredytową. Pakiet obejmuje odrębne usługi realizowane przez Kaczmarski Group i KRD, m.in. powiadomienia o zapytaniach dotyczących numeru PESEL, dopisaniu do rejestru dłużników oraz dostęp do wybranych raportów i monitoringu.
To płatny, dodatkowy zakup, którego nie należy przedstawiać jako koniecznego elementu darmowej pożyczki Miloan. Udostępniony regulamin nabywania bonów zawiera cenę 100 zł brutto; ostateczną cenę konkretnego zakupu trzeba porównać z formularzem informacyjnym usługi i podsumowaniem wniosku. Promocyjna cena wyświetlana w procesie może wymagać odrębnego potwierdzenia, dlatego kosztu pakietu nie należy wyprowadzać z samego hasła RRSO 0%.
Przy płatności za bon ze środków pożyczki Miloan klient wyraża odrębną zgodę na pobranie jego ceny. W takiej konfiguracji trzeba sprawdzić kwotę kapitału, sumę przeznaczoną na usługę i faktyczną wypłatę na konto. Zakup pakietu nie powoduje sam z siebie, że obowiązek zwrotu pożyczonej kwoty odpowiednio maleje.
Regulamin przewiduje przekazanie bonu e-mailem w ciągu 3 dni roboczych, jego ważność przez 25 dni od przekazania oraz dostęp do pakietu przez 30 dni od wykorzystania bonu. Uruchomienie wymaga czynności aktywacyjnych i zawarcia odrębnych umów dotyczących usług. Zakup w Miloan nie jest więc równoznaczny z założeniem, że wszystkie funkcje monitoringu działają już w momencie wypłaty pożyczki.
Chroń PESEL nie jest tym samym co urzędowe zastrzeżenie numeru PESEL. Pakiet opisuje monitoring i informowanie o określonych zdarzeniach, a nie zastąpienie państwowego rejestru zastrzeżeń ani gwarancję zablokowania każdej próby wyłudzenia. Umowa sprzedaży bonu w Miloan ma własne zasady odstąpienia i reklamacji, odrębne od rozliczenia chwilówki.
Pożyczkodawca Miloan, kontakt i prawa klienta
Pożyczkodawcą wskazanym w dokumentach jest MILOAN POLSKA sp. z o.o., z siedzibą przy ul. Domaniewskiej 45, 02-672 Warszawa, numerem KRS 0000613477 i NIP 5223060869. Te dane pozwalają zidentyfikować stronę umowy. Przedmiotem opisu pozostaje konkretna chwilówka, a dane spółki służą wyjaśnieniu, kto udziela finansowania i przyjmuje zgłoszenia klienta.
Z obsługą Miloan można kontaktować się pod numerem 533 100 533 oraz adresem obslugaklienta@miloan.pl. Strona logowania podaje godziny poniedziałek-piątek, 8:00-19:00. Reklamację dotyczącą pożyczki można składać m.in. pisemnie, elektronicznie lub telefonicznie. Ramowa umowa przewiduje odpowiedź zasadniczo do 30 dni, a w szczególnie złożonej sprawie do 60 dni, po poinformowaniu klienta o przyczynach wydłużenia.
Umowa Miloan przewiduje 14 dni na odstąpienie bez podawania przyczyny. Złożenie oświadczenia nie oznacza zatrzymania pieniędzy bez zwrotu. Dokument wymaga rozliczenia udostępnionego kapitału i przewidzianych odsetek za okres korzystania ze środków najpóźniej w ciągu 30 dni od oświadczenia. Odstąpienie jest odrębną procedurą od zwykłej wcześniejszej spłaty; nie należy automatycznie przenosić na nie każdej zasady rabatu promocyjnego.
FAQ – Najczęstsze pytania o pożyczkę Miloan
1. Jaką pożyczkę oferuje Miloan?
Miloan oferuje chwilówkę pozabankową na 30 dni, z wnioskiem i obsługą przez internet. Nowi klienci mogą ubiegać się o pierwsze finansowanie do 3000 zł, a powracający o kolejną pożyczkę do 7000 zł. Dostępna kwota zależy od oceny wniosku, dlatego górny limit nie jest obietnicą wypłaty określonej sumy każdej zainteresowanej osobie.
Ten produkt Miloan wymaga zaplanowania zwrotu całej należności w krótkim terminie. Nie jest odnawialnym limitem ani standardową pożyczką rozłożoną na miesięczne raty. Przy porównywaniu ofert należy zestawić kwotę faktycznej wypłaty, cenę finansowania i datę spłaty, a także sprawdzić, czy otrzymana oferta obejmuje rabat dla nowego klienta.
2. Czy pierwsza pożyczka Miloan rzeczywiście jest za darmo?
Pierwsza pożyczka Miloan do 3000 zł może mieć RRSO 0%, prowizję 0 zł i odsetki 0 zł. Warunkami przedstawionymi przez firmę są wymagane zgody marketingowe oraz pełna, terminowa spłata. Przy spełnieniu zasad promocji klient oddaje pożyczony kapitał, co pokazuje przykład 1000 zł otrzymanych i 1000 zł do zwrotu.
Bezpłatność dotyczy kosztów pożyczki objętych promocją Miloan. Nie oznacza bezpłatnego zakupu oddzielnego pakietu ani możliwości spłaty po terminie bez konsekwencji. Przed akceptacją trzeba sprawdzić wszystkie pozycje w podsumowaniu, zwłaszcza dodatkową usługę, faktyczną wypłatę i warunki utrzymania rabatu. Hasło o darmowej chwilówce nie zastępuje indywidualnej kalkulacji.
3. Ile można pożyczyć w Miloan po raz pierwszy?
Limit pierwszej pożyczki Miloan wynosi do 3000 zł. Kalkulator głównej strony zaczyna się od 500 zł, ale pokazuje też wyższe kwoty przeznaczone dla stałych klientów. Osoba składająca pierwszy wniosek nie powinna interpretować widocznego maksimum 7000 zł jako własnego limitu początkowego. Serwis rozróżnia oba przedziały i informuje o dostępności większej sumy przy kolejnej pożyczce.
Miloan może przyznać mniej niż klient wskazał we wniosku albo odmówić finansowania. Przy otrzymaniu niższej propozycji należy ponownie sprawdzić kwotę, koszty i termin, zamiast odnosić decyzję do pierwotnego ustawienia kalkulatora. Dobrze dobrana kwota powinna odpowiadać potrzebie oraz możliwości zwrotu po 30 dniach, a nie samemu maksymalnemu limitowi promocji.
4. Kto może skorzystać z promocji dla nowych klientów Miloan?
Promocja pierwszej pożyczki Miloan jest kierowana do nowych klientów, którzy spełniają wymagania wniosku i zasady rabatu. Obejmuje ona limit do 3000 zł, wymagane zgody marketingowe oraz terminowe rozliczenie całości. Samo posiadanie poprawnych danych osobowych albo możliwość rejestracji nie wystarczają: potrzebna jest również pozytywna decyzja o udzieleniu finansowania.
Jeśli wcześniej istniało już konto w Miloan, złożono odrzucony wniosek lub zawarto umowę, od której następnie odstąpiono, uprawnienie do promocji należy potwierdzić indywidualnie. Nie warto zakładać, że usunięcie profilu lub ponowna rejestracja tworzą status nowego klienta. O przyznaniu rabatu powinny świadczyć warunki aktualnej oferty, a nie własna ocena historii kontaktów z firmą.
5. Czy zgody marketingowe są konieczne do darmowej pożyczki Miloan?
Miloan wskazuje wymagane zgody marketingowe jako warunek oferty promocyjnej. Formularz obejmuje marketing produktów i usług partnerów, informacje handlowe przesyłane elektronicznie oraz kontakt telefoniczny w celach handlowych. Klient powinien zapoznać się z każdym oświadczeniem, aby wiedzieć, na jaki sposób kontaktu i wykorzystania danych wyraża zgodę.
Nie należy mylić zgód promocyjnych Miloan z informacjami koniecznymi do oceny kredytowej i wykonania umowy. Osoba, która nie chce akceptować marketingu, nie powinna zakładać, że cena pozostanie identyczna jak w promocji. Musi sprawdzić, czy firma przedstawi inną ofertę, i porównać jej całkowity koszt przed podjęciem decyzji o finansowaniu.
6. Czy wycofanie zgody marketingowej w Miloan oznacza utratę rabatu?
Strona Miloan informuje, że zgody marketingowe można odwołać. Jednocześnie ich wyrażenie jest wskazane jako warunek promocyjnej pożyczki. Te dwie informacje nie wystarczają, aby samodzielnie stwierdzić, że wycofanie zgody zawsze nalicza standardowe koszty albo zawsze pozostaje neutralne dla ceny już zawartej umowy.
Skutek dla konkretnej pożyczki Miloan trzeba ustalić na podstawie jej warunków i zasad zastosowanej promocji. Jeśli dokumenty nie wyjaśniają tego jednoznacznie, warto poprosić firmę o pisemne wskazanie podstawy i sposobu rozliczenia. Oddzielne potwierdzenie ogranicza ryzyko pomylenia prawa do cofnięcia zgody z finansowymi zasadami rabatu, szczególnie przy aktywnym zobowiązaniu i zbliżającym się terminie spłaty.
7. Ile wynosi kolejna pożyczka Miloan?
Powracający klient Miloan może ubiegać się o kolejną pożyczkę do 7000 zł na 30 dni. Oferta dla stałych klientów może obejmować rabaty, ale ich wysokość i dostępność wynikają z konkretnej propozycji. Nie należy zakładać, że kolejne finansowanie jest automatycznie darmowe tylko dlatego, że pierwsza pożyczka została rozliczona z RRSO 0%.
Miloan ponownie ocenia wniosek i zawiera odrębną umowę. Przy wyższej kwocie rośnie suma, którą trzeba zgromadzić w terminie, dlatego znaczenie ma całkowita należność, a nie tylko dostępny limit. Przed przyjęciem kolejnej oferty warto sprawdzić aktualne zadłużenie, oczekiwane wpływy oraz to, czy wcześniejsza pożyczka została już całkowicie zaksięgowana jako spłacona.
8. Czy w Miloan można mieć dwie pożyczki albo dobrać pieniądze?
Ramowa umowa Miloan przewiduje, że klient nie może jednocześnie korzystać z więcej niż jednej pożyczki. Następny wniosek jest możliwy po pełnym zwrocie wcześniejszego finansowania, zapłacie należnych kosztów i wykonaniu pozostałych obowiązków wobec pożyczkodawcy. Jest to ważne przy planowaniu większego wydatku, który pojawił się już po wypłacie pierwszej chwilówki.
Nie należy traktować pożyczki Miloan jak elastycznego limitu, do którego można swobodnie dobierać kolejne sumy. Jeżeli klient otrzymał mniej niż pierwotnie potrzebował, kolejny wniosek nie jest automatyczną drogą uzupełnienia aktywnej pożyczki. Przed nowym wnioskowaniem trzeba sprawdzić rozliczenie salda; samo zlecenie przelewu spłacającego nie potwierdza jeszcze zamknięcia poprzedniego zobowiązania.
9. Na ile dni udzielana jest chwilówka Miloan?
Podstawowy okres opisanej pożyczki Miloan wynosi 30 dni. To krótkie finansowanie z terminem wskazanym w indywidualnej umowie. Data powinna zostać sprawdzona w dokumentach i panelu klienta; nie należy opierać się na przykładowej dacie z ogólnej kalkulacji, która może zmieniać się wraz z dniem przeglądania serwisu.
Przy pożyczce Miloan warto wcześniej zaplanować przelew z uwzględnieniem księgowania. Budżet powinien wystarczyć na całą wymaganą należność, a nie jedynie na miesięczną ratę znaną z długoterminowego kredytu. Jeśli potrzeba dotyczy kilku miesięcy finansowania, nie można zakładać, że 30-dniowa chwilówka będzie automatycznie przedłużana albo zamieniana w produkt ratalny po dokonaniu częściowej wpłaty.
10. Ile kosztuje płatna pożyczka Miloan?
Cena pożyczki Miloan wynika z prowizji, odsetek i warunków indywidualnej oferty. W standardowym przykładzie firmy dla 1000 zł na 30 dni prowizja wynosi 108,18 zł, odsetki 11,92 zł, koszt 120,10 zł, a całkowita kwota do spłaty 1120,10 zł. Kalkulację przygotowano 5 marca 2026 r. dla wskazanych w niej założeń.
Przykład Miloan nie daje uniwersalnej ceny dowolnej kwoty, rabatu albo terminu późniejszej spłaty. Klient powinien porównać własny formularz informacyjny z podsumowaniem umowy. Po opóźnieniu saldo może obejmować dodatkowe odsetki za zwłokę, natomiast dobrowolny zakup usługi ma własną cenę. Nie należy wyliczać ostatecznego zadłużenia przez samo przeskalowanie jednego przykładu marketingowego.
11. Co oznacza RRSO 297,46% podawane przez Miloan?
RRSO 297,46% w przykładzie Miloan jest rocznym wskaźnikiem kosztu finansowania. Obejmuje koszty uwzględnione w kalkulacji i ich relację do czasu korzystania z pieniędzy. Wysoka wartość przy krótkiej pożyczce nie oznacza, że klient po 30 dniach dopłaca do kapitału dokładnie 297,46% otrzymanej kwoty.
Dla przykładu 1000 zł przedstawionego przez Miloan koszt za wskazany okres wynosi 120,10 zł, czyli 12,01% kapitału. RRSO oraz koszt w złotych odpowiadają na różne pytania: pierwszy ułatwia porównywanie ofert, drugi pokazuje konkretną sumę należną w danym wariancie. W promocji z zachowaniem jej warunków RRSO wynosi 0%, ale utrata rabatu może zmienić rozliczenie zobowiązania.
12. Od jakiego wieku można złożyć wniosek w Miloan?
Ramowa umowa Miloan określa przedział od 21 do 75 lat w chwili składania wniosku. Główna strona wskazuje ukończone 21 lat jako jeden z warunków. Wiek należy rozpatrywać łącznie z pozostałymi wymogami: pełną zdolnością do czynności prawnych, obywatelstwem, dokumentem tożsamości i możliwością spłaty.
Nie należy ustalać aktualnego progu dla Miloan na podstawie starych opisów procesu, jeżeli podają inny wiek. Dla klienta znajdującego się na granicy zakresu znaczenie mają warunki wniosku obowiązujące w dniu ubiegania się o finansowanie. Sama zgodność wieku z dokumentem nie oznacza przyznania pożyczki, a zwłaszcza gwarancji otrzymania najwyższej kwoty dostępnej w kalkulatorze.
13. Czy Miloan udziela pożyczek obcokrajowcom?
W udostępnionej ramowej umowie Miloan klient oświadcza, że posiada polskie obywatelstwo, polski dowód osobisty i numer PESEL, a także zameldowanie i miejsce zamieszkania w Polsce. Na tej podstawie opisywanej chwilówki nie należy prezentować jako oferty dla obcokrajowców posiadających jedynie kartę pobytu lub paszport.
Sam rachunek w polskim banku albo PESEL nie zastępują całego zestawu wymogów Miloan. Osoba o nietypowym statusie powinna najpierw potwierdzić możliwość złożenia wniosku, zamiast interpretować ogólne hasło o pożyczce internetowej jako zgodę na każdy dokument. Wprowadzenie do formularza danych niezgodnych z rzeczywistym obywatelstwem lub dokumentem nie jest sposobem spełnienia warunków i może uniemożliwić prawidłową weryfikację.
14. Jakie dokumenty i dane są potrzebne w Miloan?
Do wniosku Miloan potrzebne są dane z dowodu osobistego, PESEL, informacje kontaktowe oraz własny rachunek bankowy. Klient powinien mieć dostęp do telefonu, e-maila i bankowości elektronicznej. W procesie firma pozyskuje także informacje potrzebne do oceny sytuacji finansowej, dlatego pożyczka na dowód nie oznacza oceny ograniczonej wyłącznie do dokumentu tożsamości.
Zdalna obsługa Miloan ogranicza konieczność odwiedzania placówki i przekazywania papierowych formularzy. Nie daje jednak gwarancji, że firma nigdy nie poprosi o wyjaśnienie danych lub uzupełnienie informacji. Przed wysłaniem wniosku należy sprawdzić poprawność numerów, adresu i rachunku, ponieważ błąd może opóźnić identyfikację albo skutkować problemem z dostarczeniem dokumentów i informacji o decyzji.
15. Czy pożyczka Miloan jest dostępna bez zaświadczeń?
Miloan przedstawia internetowy proces z ograniczonymi formalnościami. Można opisywać go jako zdalne wnioskowanie, ale nie należy na tej podstawie obiecywać finansowania bez jakiejkolwiek weryfikacji dochodu. Firma nadal ocenia zdolność kredytową, analizuje przekazane dane i może wyjaśniać wątpliwości dotyczące sytuacji klienta.
W praktyce przy wniosku Miloan znaczenie ma różnica między brakiem standardowego papierowego zaświadczenia a brakiem dowodów umożliwiających ocenę finansową. Klient powinien postępować zgodnie z aktualnym formularzem i podawać rzeczywiste dochody oraz wydatki. Nie ma podstaw do gwarantowania, że każda osoba otrzyma pożyczkę wyłącznie na podstawie numeru dowodu, niezależnie od zadłużenia i dostępnych środków na spłatę.
16. Czy Miloan sprawdza BIK, KRD i inne rejestry?
Dokumenty Miloan przewidują korzystanie z BIK oraz biur informacji gospodarczej, m.in. KRD, BIG InfoMonitor i ERIF. Informacje służą ocenie zdolności kredytowej i ryzyka, a firma analizuje również stan zobowiązań wobec siebie. Nie jest więc właściwe przedstawianie tej chwilówki jako pożyczki bez baz albo bez sprawdzania historii klienta.
Sprawdzenie baz przez Miloan jest elementem szerszej analizy. Terminowo spłacane zobowiązanie nie jest tym samym co zaległość, jednak jego rata nadal może obciążać dochód. Z kolei wpis dotyczący niespłaconego długu może mieć istotny wpływ na decyzję. Klient powinien odróżniać potoczne określenie posiadania historii w BIK od negatywnego wpisu i nie zakładać akceptacji na podstawie samego braku jednego rodzaju zaległości.
17. Czy Miloan udziela pożyczki bez dochodu lub każdemu?
Miloan nie gwarantuje pożyczki każdemu. Firma uzależnia finansowanie od pozytywnej oceny zdolności kredytowej. Szybkie wnioskowanie i ograniczone formalności nie oznaczają akceptacji osoby, która nie ma realnej możliwości zwrotu kapitału wraz z należnymi kosztami w terminie wskazanym w umowie.
Przy pożyczce Miloan trzeba uwzględnić nie tylko posiadanie źródła wpływów, ale też wydatki i inne płatności. Brak stałej umowy o pracę nie jest informacją wystarczającą do samodzielnego przesądzenia decyzji; podobnie sam etat nie gwarantuje akceptacji. Bez potwierdzenia aktualnych zasad nie należy przypisywać firmie konkretnej minimalnej pensji ani zapewniać, że dowolna emerytura, świadczenie lub nieregularny wpływ zostaną uznane za wystarczające.
18. Jak Miloan potwierdza tożsamość i rachunek bankowy?
Ramowa umowa Miloan wskazuje usługę AIS do weryfikacji rachunku. Dokument opisuje ją jako natychmiastową i bezpłatną, uruchamianą po wcześniejszym wyrażeniu zgody. Potwierdzenie danych ma wykazać, że wskazane konto należy do pożyczkobiorcy, oraz umożliwić dalszą analizę zgodnie z aktualnym procesem firmy.
Przy weryfikacji w Miloan należy korzystać z własnego konta i sprawdzić informacje o dostawcy oraz zakresie usługi. Nie powinno się przekazywać danych dostępowych do banku pracownikowi ani wysyłać ich wiadomością. Jeżeli przedstawiona ścieżka nie jest dostępna dla banku klienta albo pojawia się błąd, rozwiązanie należy ustalić z obsługą, zamiast wykonywać dowolny przelew na rachunek znaleziony w starym poradniku.
19. Czy Miloan pobiera przelew weryfikacyjny 0,01 zł czy opłatę 1 zł?
Aktualnie opublikowany przykład reprezentatywny Miloan wskazuje jednorazową opłatę rejestracyjną 1 zł, która jest zwracana. W starszych materiałach można znaleźć inne wartości. Nie należy traktować historycznej instrukcji z przelewem 0,01 zł jako potwierdzenia bieżącej ścieżki każdego nowego wniosku.
Jednocześnie umowa Miloan opisuje bezpłatną usługę AIS. Rejestracja, przelew i bankowa weryfikacja nie powinny być automatycznie połączone w jeden obowiązkowy zestaw opłat. Klient powinien wykonać wyłącznie działania wskazane w aktualnym procesie i sprawdzić zasady ewentualnego zwrotu. Dane odbiorcy oraz tytuł płatności trzeba odczytać z otrzymanej instrukcji, bez zastępowania ich informacjami z nieaktualnej podstrony.
20. Czy pieniądze z Miloan zawsze trafiają na konto w 15 minut?
Miloan opisuje możliwość wpływu pieniędzy nawet w 15 minut, ale nie gwarantuje takiego czasu wszystkim klientom. Zanim nastąpi wypłata, potrzebne są prawidłowy wniosek, potwierdzenie danych i pozytywna ocena. Dodatkowe pytania, niekompletna informacja albo problem z weryfikacją mogą wydłużyć proces.
Ramowa umowa Miloan przewiduje wypłatę najpóźniej w ciągu 7 dni roboczych od wejścia umowy w życie. Odrębne znaczenie ma również księgowanie przez bank odbiorcy. Osoba, która musi zapłacić rachunek jeszcze tego samego dnia, powinna odróżnić informację o przyznaniu pożyczki od rzeczywistego wpływu środków. Marketingowy najkrótszy czas nie jest pewnym terminem, na którym można bezwarunkowo oprzeć płatność.
21. Czy w Miloan można dostać pożyczkę w weekend albo w nocy?
Wniosek Miloan jest dostępny 24 godziny na dobę, przez 7 dni w tygodniu. Oznacza to możliwość rozpoczęcia procesu także wieczorem lub w weekend. Nie potwierdza jednak, że każda weryfikacja, dodatkowa konsultacja i wypłata zostaną zakończone w dowolnej godzinie bez udziału obsługi.
Strona logowania Miloan podaje godziny pracy infolinii od poniedziałku do piątku, 8:00-19:00. Przy nietypowej porze znaczenie mają sposób obsługi decyzji oraz możliwości realizacji przelewu. Najbezpieczniej traktować formularz jako dostępny całodobowo, a czas uzyskania pieniędzy oceniać na podstawie statusu konkretnego wniosku. Samo wysłanie danych w sobotę nie stanowi potwierdzenia, że można już dysponować zaakceptowaną kwotą.
22. Jak sprawdzić decyzję i dokumenty w koncie Miloan?
Miloan przewiduje informowanie o wyniku poprzez komunikat serwisu, e-mail lub SMS. Po akceptacji udostępnia dokumenty w koncie i przesyła je elektronicznie. Klient powinien zachować umowę, formularz informacyjny, harmonogram i formularz odstąpienia, zamiast polegać wyłącznie na krótkiej wiadomości o przyznaniu finansowania.
Do konta Miloan można logować się przy użyciu danych wskazanych na stronie logowania, a w razie utraty hasła skorzystać z jego odzyskiwania. Jeżeli zmienił się telefon lub adres e-mail, warto wyjaśnić aktualizację z obsługą. Dostęp do profilu pozwala sprawdzić saldo i termin, ale ewentualna awaria logowania nie zwalnia z rozliczenia pożyczki zgodnie z dokumentami.
23. Jak prawidłowo spłacić pożyczkę Miloan?
Pożyczkę Miloan spłaca się przelewem na rachunek pożyczkodawcy wskazany w aktualnych dokumentach albo przez dostępną w panelu opcję szybkiej płatności. Przy zwykłym przelewie należy podać numer pożyczki w tytule. Przed zleceniem warto sprawdzić kwotę do zapłaty i dane odbiorcy bezpośrednio we własnej umowie lub koncie.
Standardowe rozliczenie Miloan opiera się na dniu uznania rachunku firmy, dlatego przelewu nie warto zostawiać na ostatnią chwilę. Po płatności należy zachować potwierdzenie i upewnić się, że saldo zostało rozliczone. Przy promocji ważny jest zwrot całości w terminie; wpłata samego kapitału po utracie rabatu może już nie wystarczyć do zamknięcia zobowiązania.
24. Czy pożyczkę Miloan może spłacić ktoś inny?
Ramowa umowa Miloan dopuszcza spłatę przez osobę trzecią, jeśli przelew umożliwia rozpoznanie zobowiązania. Dokument wskazuje numer pożyczki lub PESEL pożyczkobiorcy jako dane identyfikujące taką wpłatę. Przed wykonaniem płatności warto potwierdzić aktualną instrukcję i zapewnić poprawność oznaczenia, aby pieniądze nie pozostały nieprzypisane.
Dopuszczenie takiej spłaty przez Miloan nie oznacza możliwości wykorzystania cudzego konta do potwierdzenia własnej tożsamości albo wypłaty pożyczki. To różne etapy. Jeśli po rozliczeniu powstanie nadpłata, umowa określa sposób jej zwrotu z uwzględnieniem właściciela rachunku. Pomoc osoby bliskiej nie zmienia również tego, kto pozostaje stroną umowy i odpowiada za terminowe wykonanie zobowiązania.
25. Czy chwilówkę Miloan można spłacić wcześniej lub częściowo?
Miloan dopuszcza wcześniejszą spłatę całości i części pożyczki. Dokument przewiduje odpowiednie obniżenie kosztu za czas, o który skrócono korzystanie z pieniędzy. Przy płatnym finansowaniu warto ustalić z firmą kwotę niezbędną do całkowitego rozliczenia na dany dzień, a następnie sprawdzić zaksięgowanie i zamknięcie salda.
Częściowy zwrot do Miloan nie tworzy dowolnego harmonogramu rat ustalonego przez klienta. Pozostała kwota nadal podlega obowiązkowi spłaty według aktualnych warunków. Przy pożyczce promocyjnej całkowite rozliczenie przed terminem pozwala uniknąć oczekiwania do ostatniego dnia, lecz nie należy zakładać dodatkowego zwrotu kosztów, które dzięki rabatowi od początku wynosiły zero.
26. Czy Miloan przedłuża chwilówkę lub rozkłada ją na raty?
Podstawowa chwilówka Miloan ma okres 30 dni. Nie należy obiecywać automatycznego przedłużenia ani pewnej możliwości zamiany w raty. Jeżeli klient potrzebuje zmiany zasad spłaty, powinien skontaktować się z pożyczkodawcą i uzyskać konkretną propozycję dotyczącą własnego zobowiązania.
W ewentualnym porozumieniu z Miloan trzeba sprawdzić nowy termin, wysokość płatności, całkowite koszty i zachowanie lub utratę rabatu. Dopiero potwierdzone warunki pozwalają ocenić, co się zmienia. Samo złożenie prośby, kontakt z konsultantem albo częściowa wpłata nie zawieszają automatycznie obowiązku terminowego zwrotu. Szczególnie przy darmowej pożyczce należy ustalić, czy wybrane rozwiązanie nie powoduje powrotu standardowej prowizji i odsetek.
27. Co się stanie po opóźnieniu w spłacie Miloan?
Przy promocyjnej pożyczce Miloan brak pełnej spłaty w terminie może spowodować anulowanie warunków rabatowych i naliczenie standardowych kosztów. Oddzielnie umowa przewiduje odsetki za opóźnienie. W efekcie należność po terminie może być wyższa niż pierwotna kwota kapitału prezentowana przy darmowej ofercie.
Miloan może podejmować czynności związane z odzyskiwaniem należności, zlecać obsługę innemu podmiotowi i przenieść wierzytelność. Przekazanie informacji do biur informacji gospodarczej wymaga spełnienia odpowiednich warunków. W razie opóźnienia warto poprosić o aktualne rozliczenie salda, aby odróżnić kapitał, przywrócone koszty oraz odsetki za zwłokę. Należy też sprawdzić, komu i na jaki rachunek obecnie przysługuje płatność.
28. Czy pakiet Chroń PESEL w Miloan jest obowiązkowy i ile kosztuje?
Miloan informuje, że zakup Chroń PESEL nie wpływa na decyzję kredytową. Jest to odrębny, dobrowolny zakup bonu do pakietu usług. Udostępniony regulamin zawiera cenę 100 zł brutto, natomiast cena konkretnej oferty powinna być sprawdzona w jej podsumowaniu i formularzu usługi. Nie należy uznawać pakietu za darmowy tylko dlatego, że chwilówka ma RRSO 0%.
Jeśli cena bonu zostaje pobrana z pożyczki Miloan, trzeba porównać kapitał umowny z wypłatą na rachunek. Regulamin wymaga aktywacji bonu, który jest ważny 25 dni od przekazania; dostęp do pakietu obejmuje 30 dni od wykorzystania. Monitoring nie zastępuje urzędowego zastrzeżenia PESEL i nie daje gwarancji powstrzymania każdej próby wykorzystania danych.
29. Jak odstąpić od umowy pożyczki Miloan?
Umowa Miloan przewiduje 14 dni na odstąpienie bez podawania przyczyny. Klient może wykorzystać udostępniony formularz i przesłać oświadczenie zgodnie z dokumentami. Dla zachowania terminu znaczenie ma terminowe wysłanie oświadczenia; warto zachować dowód tej czynności i wskazać, której umowy dotyczy zgłoszenie.
Po odstąpieniu od pożyczki Miloan trzeba zwrócić kapitał i przewidziane w tej procedurze odsetki za okres korzystania ze środków, najpóźniej w ciągu 30 dni od złożenia oświadczenia. Nie jest to umorzenie długu ani automatycznie taki sam rachunek jak przy zwykłej spłacie promocyjnej. Zakup bonu Chroń PESEL ma własną umowę i zasady odstąpienia, dlatego zakres składanych oświadczeń należy określić osobno.
30. Jak skontaktować się z Miloan i złożyć reklamację?
Obsługa Miloan jest dostępna pod numerem 533 100 533 i adresem obslugaklienta@miloan.pl. Strona logowania podaje godziny poniedziałek-piątek, 8:00-19:00. Reklamację pożyczki można zgłosić m.in. elektronicznie, pisemnie lub telefonicznie. Warto przygotować numer pożyczki, opis problemu, żądanie klienta i dokumenty potwierdzające rozbieżność.
Ramowa umowa Miloan przewiduje zasadniczo odpowiedź do 30 dni, a w złożonej sprawie maksymalnie do 60 dni po przekazaniu informacji o wydłużeniu. Ten tryb dotyczy reklamacji pożyczki. Spór o zakup bonu może podlegać osobnym regułom właściwym dla usługi. Zgłoszenie reklamacji samo w sobie nie powinno być traktowane jako potwierdzenie zmiany terminu lub zawieszenia obowiązku spłaty chwilówki.
Podsumowanie oferty Miloan – chwilówka na 30 dni z pierwszą promocją
Szybka pożyczka przez internet Miloan łączy zdalne wnioskowanie z krótkim, 30-dniowym okresem finansowania. Najważniejszym elementem dla nowego klienta jest możliwość otrzymania do 3000 zł za darmo z RRSO 0%, pod warunkiem spełnienia zasad promocji. Powracający pożyczkobiorca może ubiegać się o do 7000 zł, ale cenę i dostępny limit określa nowa oferta, a nie samo wcześniejsze skorzystanie z usług firmy.
Przy ocenie chwilówki Miloan trzeba zestawić korzyść z rabatu z warunkami jego utrzymania. Wymagane zgody marketingowe i pełna spłata w terminie są częścią promocyjnego wariantu. Opóźnienie może przywrócić prowizję oraz odsetki, a następnie zwiększyć saldo o odsetki za zwłokę. Kluczowa jest zatem możliwość oddania całej należności w wyznaczonym dniu, z uwzględnieniem czasu księgowania przelewu.
Internetowy proces Miloan obejmuje potwierdzenie danych i rachunku oraz ocenę zdolności kredytowej. Dostępny przez całą dobę formularz ułatwia złożenie wniosku, a możliwość wypłaty nawet w 15 minut opisuje sprawny wariant obsługi. Nie zastępuje jednak pozytywnej decyzji i nie gwarantuje jednakowego czasu wpływu pieniędzy w każdym banku lub o każdej porze. Klient korzysta z jednej aktywnej pożyczki, a ponowne finansowanie wymaga wcześniejszego rozliczenia poprzedniej.
Dodatkowy pakiet Chroń PESEL należy ocenić oddzielnie od kosztu chwilówki Miloan. Dobrowolny zakup, cena bonu, sposób finansowania i aktywacja mogą wpływać na faktyczną wypłatę oraz obowiązki klienta. Najpełniejszy obraz oferty daje porównanie formularza informacyjnego, indywidualnej umowy, podsumowania wypłaty i całkowitej kwoty do spłaty. Te dane pozwalają ocenić, czy krótkoterminowe finansowanie odpowiada konkretnej potrzebie i planowanemu budżetowi.
Data sprawdzenia informacji przez Moneta24: 8 października 2026 r. Opis przygotowano na podstawie materiałów serwisu Miloan oraz udostępnionych dokumentów. Przykład reprezentatywny zachowuje datę kalkulacji firmy: 5 marca 2026 r. Kwoty dostępne dla konkretnego klienta, rabaty, ceny usług i warunki spłaty mogą się zmieniać; przed zawarciem umowy należy sprawdzić aktualną ofertę oraz otrzymane dokumenty.
Podobne Produkty
Może Cię zainteresować…