Szybka pożyczka online od ręki – Funeda
Szybka pożyczka online Funeda umożliwia poszukiwanie finansowania przez internet i wybór oczekiwanej kwoty od 100 do 100 000 zł. Bezpłatne pośrednictwo pomaga połączyć klienta z potencjalnym pożyczkodawcą, który ustala koszty, harmonogram i podejmuje decyzję o przyznaniu środków. Dostępne parametry oraz czas wypłaty zależą od konkretnej oferty i wyniku weryfikacji.
Sprawdź teraz
Funeda – szybka pożyczka online z uproszczonymi formalnościami
Szybka pożyczka online Funeda to możliwość poszukiwania finansowania przez internet, z wyborem kwoty i okresu spłaty oraz przekazaniem zapytania do współpracujących pożyczkodawców. Serwis prezentuje zarówno niewielkie kwoty na bieżące potrzeby, jak i większe finansowanie rozłożone na raty. Złożenie zapytania można rozpocząć z telefonu lub komputera, bez wizyty w placówce na tym etapie.
Najważniejsze cechy rozwiązania to internetowy formularz, bezpłatne pośrednictwo i możliwość otrzymania propozycji dopasowanej do podanych informacji. Funeda pomaga połączyć klienta z potencjalnym pożyczkodawcą. To instytucja udzielająca finansowania ustala cenę, przeprowadza własną ocenę i decyduje o zawarciu umowy. Warunki widoczne na stronie stanowią punkt wyjścia do poszukiwania oferty.
Hasła „pożyczka od ręki”, „pożyczka w 15 minut” oraz „pożyczka bez formalności” odnoszą się do szybkości i wygody procesu. Uzyskanie pieniędzy nadal wymaga podania danych, przejścia weryfikacji i zaakceptowania umowy. Oceniając propozycję otrzymaną przez Funeda, warto zestawić wysokość raty z całkowitą sumą do oddania i sprawdzić, czy harmonogram odpowiada domowemu budżetowi.
Najważniejsze parametry pożyczki online Funeda
Zakres prezentowany przez Funeda obejmuje różne możliwości finansowania. Parametry wybrane w kalkulatorze opisują oczekiwania klienta, natomiast dostępna oferta może mieć inną kwotę, okres lub cenę. Poniższa tabela pozwala oddzielić informacje o serwisie od elementów wymagających potwierdzenia w dokumentach pożyczkodawcy.
| Parametr | Informacja |
|---|---|
| Charakter rozwiązania | Pośrednictwo kredytowe i poszukiwanie finansowania online |
| Kwoty w kalkulatorze | 100-100 000 zł, zależnie od dostępnej oferty i oceny klienta |
| Okres w kalkulatorze | 2-120 miesięcy; informacja szczegółowa na stronie wskazuje minimum 62 dni |
| Sposób wnioskowania | Formularz internetowy; rejestracja w serwisie nie jest konieczna do złożenia zapytania |
| Podstawowe wymagania | Pełnoletność, polskie obywatelstwo, ważny dowód osobisty, konto bankowe, telefon, e-mail i stałe źródło dochodu |
| Zaświadczenia | Serwis reklamuje pożyczkę bez zaświadczeń; dodatkowe wymagania ustala pożyczkodawca |
| Decyzja o finansowaniu | Podejmowana samodzielnie przez pożyczkodawcę |
| Koszt pośrednictwa | 0 zł za usługę wyszukania potencjalnego pożyczkodawcy i skontaktowania z nim klienta |
| Koszt pożyczki | Wynika z otrzymanej oferty i umowy; możliwe odsetki, prowizja i inne przewidziane koszty |
| Czas wypłaty | Strona opisuje zwykle 15-60 minut po weryfikacji i podpisaniu umowy; brak gwarancji dla każdego zapytania |
| Spłata | Według harmonogramu i na rachunek wskazany przez pożyczkodawcę |
| Operator serwisu | Finelf Performance sp. z o.o. |
W praktyce wybór produktu należy oprzeć na indywidualnej ofercie, a nie tylko na górnym limicie czy reklamowanej szybkości. Szczególnie przy większym finansowaniu znaczenie mają regularność dochodu, już spłacane zobowiązania oraz zapas pieniędzy na nieplanowane wydatki.
Jak działa Funeda i kto udziela pożyczki?
Funeda jest serwisem pośredniczącym w poszukiwaniu pożyczki gotówkowej od ręki. Operator udostępnia formularz, korzysta z przekazanych informacji i kieruje zapytanie do wybranych partnerów. Regulamin przewiduje możliwość dopasowania pożyczkodawców na podstawie profilu użytkownika oraz danych dotyczących wcześniejszych decyzji partnerów. Nie oznacza to przeglądu wszystkich ofert na rynku ani gwarancji znalezienia najtańszego finansowania.
Pożyczkodawca działa niezależnie od operatora. Sam określa sposób kontaktu, treść propozycji, zakres sprawdzania klienta i warunki ewentualnej umowy. Po wypłacie środków to dokumenty tej instytucji wskazują zasady spłaty, reklamacji i rozliczeń. Nazwę podmiotu udzielającego pieniędzy należy sprawdzić jeszcze przed akceptacją oferty.
Złożenie jednego formularza przez Funeda może ułatwić kontakt z potencjalnymi partnerami, ale nie daje pewności otrzymania odpowiedzi lub pozytywnej decyzji. Klient zachowuje możliwość odrzucenia propozycji. Samo zapytanie o finansowanie nie zobowiązuje do podpisania umowy pożyczki.
Pożyczka online od 100 do 100 000 zł
Kalkulator Funeda umożliwia wskazanie kwoty od 100 do 100 000 zł. Taki zakres obejmuje zarówno niewielki brak w budżecie, jak i większy wydatek, którego spłata wymaga dłuższego harmonogramu. Maksymalna kwota prezentowana w serwisie jest limitem wyszukiwania, a nie indywidualnie przyznanym limitem klienta.
Przed wysłaniem zapytania warto ustalić rzeczywistą potrzebną kwotę. Dodatkowe pieniądze powiększają zadłużenie i mogą zwiększyć koszt. Jeżeli wydatek wynosi określoną sumę, warto szukać finansowania odpowiadającego tej potrzebie zamiast kierować się najwyższą wartością dostępną w formularzu.
W ofercie otrzymanej po skorzystaniu z Funeda trzeba sprawdzić także, ile pieniędzy zostanie faktycznie wypłaconych. Finansowana prowizja albo dodatkowa usługa może wpływać na zobowiązanie, choć jej wartość nie trafia do swobodnej dyspozycji klienta. Kwota na konto i kwota objęta spłatą wymagają odrębnego odczytania.
Okres spłaty i pożyczka na raty przez internet
Pożyczka na raty przez internet pozwala rozłożyć oddawanie pieniędzy na kolejne płatności. Przy wyborze okresu warto zacząć od kwoty, którą można regularnie przeznaczać na ratę po opłaceniu mieszkania, rachunków, żywności i obecnych zobowiązań. Dopiero na tej podstawie można ocenić realność proponowanego harmonogramu.
W kalkulatorze Funeda widoczny jest przedział 2-120 miesięcy, natomiast informacja o minimalnym okresie wskazuje 62 dni. Dwa miesiące kalendarzowe nie zawsze mają taką długość, dlatego dokładny czas finansowania należy sprawdzić w konkretnej ofercie. Dostępność długiego okresu nie przesądza też, że będzie on oferowany przy każdej kwocie.
Wydłużenie spłaty może obniżyć miesięczne obciążenie, ale przy odpłatnym finansowaniu często zwiększa sumę odsetek. Niższa rata wymaga więc zestawienia z całkowitym kosztem. Porównując dwa harmonogramy, warto sprawdzić zarówno miesięczną wygodę, jak i dodatkową cenę płaconą za dłuższe korzystanie z kapitału.
Na co można przeznaczyć pożyczkę przez Funeda?
Finansowanie gotówkowe może służyć pokryciu różnych potrzeb konsumpcyjnych, takich jak naprawa samochodu, wymiana sprzętu domowego, remont czy większy jednorazowy wydatek. Zakres dopuszczalnego wykorzystania środków zależy od umowy pożyczkodawcy. Jeżeli oferta wymaga wskazania celu lub przewiduje określony sposób wypłaty, trzeba uwzględnić te warunki.
Przy poszukiwaniu szybkiej pożyczki online Funeda pomocne jest rozróżnienie wydatku jednorazowego od stałego niedoboru pieniędzy. Rata dodaje kolejną pozycję do miesięcznego budżetu. Jeżeli wpływy regularnie nie pokrywają podstawowych kosztów, nowe zobowiązanie może nasilić trudności zamiast je rozwiązać.
Osobnej oceny wymaga pożyczenie pieniędzy na spłatę innych długów. W takim przypadku należy porównać łączne koszty i sprawdzić, czy stare zobowiązania rzeczywiście zostaną zamknięte. Konsolidacja, refinansowanie i zwykła pożyczka gotówkowa mogą mieć różne zasady oraz odmienny wpływ na wysokość zadłużenia.
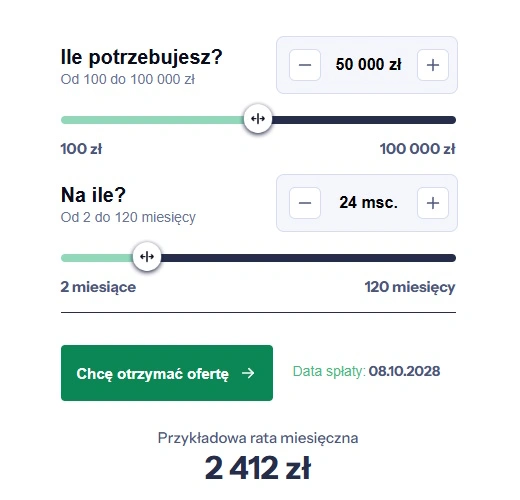
Kalkulator pożyczki Funeda – jak odczytać przykładową ratę?
Kalkulator pożyczki Funeda pozwala wybrać oczekiwaną kwotę i okres oraz zobaczyć przykładową miesięczną płatność. Wynik pomaga wstępnie ocenić obciążenie budżetu. Nie zastępuje jednak indywidualnej kalkulacji przedstawionej po sprawdzeniu klienta przez pożyczkodawcę.
Przy otrzymaniu propozycji warto wrócić do wybranych parametrów i sprawdzić, czy rzeczywista oferta odpowiada zapytaniu. Znaczenie mają liczba płatności, termin pierwszej raty, ostatnia rata i suma całego harmonogramu. Sama kwota jednej miesięcznej płatności może nie pokazywać wszystkich różnic między ofertami.
Dobrym sposobem porównania jest zestawienie tej samej kwoty wypłaty przy podobnym okresie spłaty. Jeżeli jedna propozycja obejmuje finansowane koszty lub dodatkową usługę, należy uwzględnić je osobno. Wtedy przykładowa rata staje się użytecznym punktem odniesienia do wiążących dokumentów.
Koszty pożyczki online: prowizja, odsetki i RRSO
Cena pożyczki online może obejmować odsetki, prowizję i inne koszty związane z konkretną umową. Oprocentowanie nominalne opisuje jeden składnik ceny. Nie pozwala samodzielnie ocenić opłacalności produktu, szczególnie wtedy, gdy znaczącą część kosztu stanowi prowizja.
RRSO, czyli rzeczywista roczna stopa oprocentowania, przedstawia koszt w ujęciu rocznym, z uwzględnieniem kosztów i terminów przepływu pieniędzy objętych obliczeniem. Najlepiej wykorzystać je do porównywania ofert o zbliżonej kwocie i okresie. Równocześnie warto sprawdzić koszt w złotych, bo to on pokazuje, ile ponad pożyczony kapitał trzeba zapłacić.
W dokumentach oferty otrzymanej przez Funeda należy odszukać całkowitą kwotę kredytu, całkowity koszt kredytu i całkowitą kwotę do zapłaty. Ostatnia z tych wartości łączy kapitał i koszt. Trzeba również sprawdzić, jakie płatności mogą pojawić się poza standardowym harmonogramem, na przykład wskutek opóźnienia lub wyboru dodatkowej usługi.
Przykład reprezentatywny pożyczki prezentowany przez Funeda
W informacji kosztowej na stronie Funeda znajduje się kalkulacja sporządzona na 7 maja 2026 r. Jej parametry przedstawia poniższa tabela. Jest to ilustracja ceny określonego finansowania, a nie wycena każdego zapytania wysyłanego przez serwis.
| Element kalkulacji | Wartość |
|---|---|
| Całkowita kwota kredytu bez kredytowanych kosztów | 7 980,47 zł |
| Prowizja | 2 162,74 zł |
| Odsetki | 1 804,55 zł |
| Całkowity koszt kredytu | 3 967,29 zł |
| Całkowita kwota do zapłaty | 11 947,76 zł |
| Oprocentowanie nominalne | 14,50%, zmienne |
| RRSO | 34,43% |
| Miesięczne równe raty | 33 raty po 351,23 zł |
| Ostatnia rata wyrównująca | 357,17 zł |
| Łączna liczba płatności | 34, według wskazanej struktury rat |
W przykładzie prowizja i odsetki składają się na całkowity koszt, a kapitał powiększony o ten koszt daje sumę do zapłaty. Zgadza się również suma harmonogramu: 33 × 351,23 zł + 357,17 zł = 11 947,76 zł. Dzięki temu można prześledzić cenę zarówno przez składniki kosztowe, jak i przez płatności.
Przed podpisaniem własnej umowy trzeba porównać otrzymaną kalkulację z tym schematem. Zmiana kwoty, okresu, prowizji lub oprocentowania może zmienić RRSO i ratę. Do podjęcia decyzji służy oferta przygotowana dla konkretnego klienta, razem z jej aktualnym harmonogramem.
Finansowana prowizja i wysokość ostatniej raty
Finansowana prowizja oznacza, że koszt jest objęty finansowaniem i rozliczany w zobowiązaniu. Klient powinien sprawdzić, czy otrzymuje na konto całą kwotę przedstawioną jako finansowanie oraz jak prowizja jest ujmowana w spłacie. Pozwala to uniknąć mylenia pieniędzy na własne wydatki z kwotą przeznaczoną na pokrycie kosztów.
W przykładzie prezentowanym przez Funeda kwota kredytu jest wskazana bez kredytowanych kosztów. Nie należy dodawać prowizji do całkowitej kwoty do zapłaty po raz drugi: znajduje się już w całkowitym koszcie. Podobnie suma odsetek podana dla harmonogramu opisuje zaplanowany koszt przy przyjętych założeniach.
Ostatnia rata wyrównująca może różnić się od wcześniejszych płatności. W przytoczonej kalkulacji różnica jest niewielka, lecz w innej umowie struktura może wyglądać inaczej. Własny harmonogram trzeba przeczytać do końca i sprawdzić, czy ostatnia płatność mieści się w zaplanowanym budżecie.
Oprocentowanie zmienne a koszt spłaty pożyczki
Przykład kosztów na stronie Funeda posługuje się oprocentowaniem zmiennym. Taki zapis wymaga zapoznania się z mechanizmem ustalania stopy w umowie. Dokument powinien wskazywać podstawę zmiany, sposób obliczania oprocentowania oraz zasady informowania klienta.
Jeżeli stopa zmieni się podczas spłaty, może zmienić się również kwota odsetek i harmonogram. Kierunek oraz zakres skutku zależą od postanowień umowy i aktualnego zadłużenia. Przykładowa cena wyliczona na określony dzień nie jest więc automatycznie gwarancją niezmiennej sumy odsetek przez cały okres.
Warto ocenić, czy budżet pozwoli obsługiwać wyższą ratę, jeśli przewidziany w umowie mechanizm doprowadzi do wzrostu płatności. Przy porównywaniu finansowania ze stałym i zmiennym oprocentowaniem należy uwzględnić zarówno bieżącą cenę, jak i zasady późniejszej zmiany kosztu.
Czy korzystanie z Funeda jest bezpłatne?
Regulamin Funeda określa usługę wyszukania potencjalnego pożyczkodawcy i skontaktowania go z użytkownikiem jako nieodpłatną. Samo korzystanie z tej usługi nie jest zakupem pożyczki na raty. Koszty finansowania pojawiają się na zasadach przyjętych w odrębnej umowie z instytucją udzielającą pieniędzy.
Warto zatem rozróżnić 0 zł za pośrednictwo i 0 zł kosztu pożyczki. Bezpłatne wysłanie zapytania może prowadzić do oferty zawierającej prowizję i odsetki. Ocenę ceny trzeba oprzeć na dokumentach pożyczkodawcy, nawet jeżeli formularz i pomoc serwisu są darmowe.
Regulamin dopuszcza także inne usługi z osobnymi zasadami, w tym usługi płatne. Jeżeli podczas dalszego procesu pojawi się dodatkowy produkt, należy sprawdzić jego cenę, dobrowolność oraz wpływ na zadłużenie. Bezpłatność podstawowego pośrednictwa nie określa kosztu każdej usługi oferowanej przez niezależny podmiot.
RRSO 0% i możliwość otrzymania pożyczki bez kosztów
Funeda wskazuje minimalne RRSO 0% przy finansowaniu na 62 dni. Informacja ta nie zawiera jednak pełnych warunków jednolitej promocji dla wszystkich klientów. Możliwość skorzystania z bezkosztowej propozycji trzeba potwierdzić w ofercie konkretnego pożyczkodawcy.
Jeżeli przedstawiona zostanie pożyczka z RRSO 0%, warto sprawdzić całkowity koszt, sumę do zwrotu, termin spłaty i ewentualne warunki promocji. Ważne jest również ustalenie, co nastąpi przy opóźnieniu albo zmianie harmonogramu. Dopiero komplet tych informacji pozwala ocenić rzeczywistą korzyść.
Górna i dolna wartość RRSO podana w serwisie nie opisuje jednej ceny całej platformy. Oferty mogą różnić się kwotą, okresem i konstrukcją kosztów. Darmowe pośrednictwo Funeda oraz ewentualna bezkosztowa pożyczka to dwa odrębne elementy procesu.
Kto może złożyć wniosek przez Funeda?
Podstawowym warunkiem przedstawianym przez Funeda jest ukończenie 18 lat. Serwis wymienia także ważny polski dowód osobisty, rachunek bankowy, telefon, adres e-mail i stałe źródło dochodu. Podstrona kontaktowa wskazuje dodatkowo polskie obywatelstwo. Pożyczkodawca może stosować dalsze kryteria właściwe dla swojej oferty.
Spełnienie wymagań umożliwiających wysłanie zapytania nie oznacza automatycznego spełnienia warunków finansowania. Ocena obejmuje także możliwość spłaty, wiarygodność informacji i istniejące zobowiązania. Partner może przedstawić niższą kwotę, inny okres lub odmówić zawarcia umowy.
Przy korzystaniu z Funeda warto podać dane zgodne z dokumentami i aktualną sytuacją. Błąd w numerze rachunku, danych kontaktowych albo informacjach o dochodach może utrudnić weryfikację. Celowe zawyżenie możliwości finansowych nie poprawia bezpieczeństwa spłaty i może mieć konsekwencje wykraczające poza odmowę pożyczki.
Pożyczka bez zaświadczeń – jakie informacje trzeba podać?
Pożyczka bez zaświadczeń oznacza uproszczenie dokumentacji, zwłaszcza ograniczenie potrzeby dostarczania papierowego potwierdzenia od pracodawcy. Nadal potrzebne są informacje pozwalające zidentyfikować klienta i ocenić jego sytuację. Na stronie Funeda wskazano dane dowodu osobistego, rachunku bankowego, kontaktu oraz zatrudnienia.
Polityka prywatności obejmuje także dane dotyczące dochodów, wydatków i miesięcznych zobowiązań. Nie oznacza to, że wszystkie wymienione w dokumencie informacje są obowiązkowe w każdym formularzu. Zakres danych potrzebnych przy konkretnym zapytaniu wynika z widocznych pól i dalszych wymagań partnera.
Przed rozpoczęciem procesu warto przygotować dokument tożsamości, numer własnego rachunku i aktualne informacje o finansach. Pożyczkodawca może poprosić o dodatkowe potwierdzenie. Hasło „bez formalności” nie znosi obowiązku weryfikacji ani konieczności przeczytania dokumentów przed zawarciem umowy.
Dochód i zatrudnienie przy pożyczce online Funeda
Funeda informuje, że stałe źródło dochodu nie musi oznaczać umowy o pracę. O przyjęciu konkretnego rodzaju wpływów decyduje jednak pożyczkodawca. Ważne są regularność, możliwa do potwierdzenia wysokość oraz okres, przez który dochód będzie dostępny podczas spłaty.
Sam poziom zarobków nie opisuje całej zdolności do regulowania rat. Trzeba odjąć koszty utrzymania, obecne zobowiązania i wydatki osób pozostających na utrzymaniu. Dochód do dyspozycji po opłaceniu stałych kosztów lepiej pokazuje możliwości niż kwota wpływu bez uwzględnienia obciążeń.
Przy nieregularnych dochodach warto oprzeć własne obliczenia na ostrożnej średniej, z uwzględnieniem słabszych miesięcy. Pożyczka na raty wymaga terminowych płatności także wtedy, gdy wpływy są niższe od oczekiwanych. Dodatkowy zapas w budżecie ogranicza zależność od kolejnego finansowania.
BIK, BIG i pożyczka przy negatywnej historii kredytowej
Strona Funeda opisuje możliwość poszukiwania finansowania także przy negatywnych wpisach. Nie jest to gwarancja otrzymania pożyczki przez internet ani potwierdzenie rezygnacji ze sprawdzania baz. BIK, BIG i pozostałe źródła informacji mogą być wykorzystywane zgodnie z zasadami konkretnego pożyczkodawcy.
Ocena klienta zależy od rodzaju i aktualności zaległości, dochodu oraz skali już istniejącego zadłużenia. Dawne niewielkie opóźnienie może być traktowane inaczej niż aktywne niespłacane zobowiązanie. Dlatego określenie „pożyczka bez BIK” nie powinno zastępować sprawdzenia rzeczywistej procedury partnera.
Jeżeli informacje w bazie są błędne, warto wyjaśnić je u podmiotu odpowiedzialnego za przekazanie danych. Przy aktualnych trudnościach ze spłatą kolejne zobowiązanie trzeba ocenić przez wpływ na całość budżetu. Reklamowe statystyki pozytywnych decyzji nie określają indywidualnego prawdopodobieństwa otrzymania pieniędzy.
Weryfikacja tożsamości i rachunku bankowego
Weryfikacja przy pożyczce online Funeda służy potwierdzeniu, że zapytanie dotyczy właściwej osoby i że dane można wykorzystać do przygotowania oferty. Serwis wymaga informacji identyfikacyjnych, a dalsze sprawdzanie przeprowadza pożyczkodawca według własnej procedury.
Szczególnie ważny jest rachunek należący do wnioskodawcy oraz zgodność informacji z dokumentem tożsamości. Nie należy zakładać, że konto innej osoby zostanie zaakceptowane do wypłaty. Jeżeli dane w banku są nieaktualne, warto uporządkować je przed przechodzeniem procedury.
Sposób potwierdzania tożsamości i konta trzeba sprawdzić w otrzymanej ofercie. Sam opis platformy nie pozwala obiecać jednej metody dla wszystkich partnerów. Przed udostępnieniem danych należy upewnić się, jaki podmiot prowadzi dany etap i jakie uprawnienia otrzymuje w ramach wybranej usługi.
Jak złożyć wniosek o pożyczkę przez Funeda?
Proces zaczyna się od określenia potrzeb i podania informacji w formularzu Funeda. Następnie zapytanie może trafić do wybranych pożyczkodawców, którzy samodzielnie decydują o dalszym postępowaniu. Podstawowe etapy pomagają uporządkować różnicę między poszukiwaniem oferty a zawarciem umowy.
- Wybierz kwotę i okres spłaty odpowiadające potrzebie oraz budżetowi.
- Uzupełnij formularz prawdziwymi danymi i sprawdź ich poprawność.
- Przeczytaj regulamin, informacje o danych i treść poszczególnych zgód.
- Wyślij zapytanie oraz zachowaj otrzymane potwierdzenia.
- Zapoznaj się z propozycją partnera i wykonaj wymagane czynności weryfikacyjne.
- Sprawdź koszty, harmonogram i nazwę pożyczkodawcy przed akceptacją dokumentów.
- Po zawarciu umowy sprawdź wypłatę i zapisz terminy spłaty.
Formularz Funeda nie wymaga rejestracji w serwisie jako warunku złożenia zapytania. Po przejściu do partnera mogą obowiązywać jednak inne zasady dostępu i obsługi. Warto sprawdzać pocztę oraz wiadomości związane z procesem, a w razie braku jasności ustalić, który podmiot odpowiada za aktualny etap.
Umowa pośrednictwa i zgoda na rozpoczęcie usługi
Regulamin Funeda rozróżnia wysłanie formularza i przyjęcie zapytania przez operatora. Umowa o świadczenie usługi zostaje zawarta w momencie potwierdzenia przyjęcia oferty na adres e-mail użytkownika. Dotyczy ona pośrednictwa, a nie udostępnienia pieniędzy przez pożyczkodawcę.
Odrębne pole wyboru może służyć żądaniu rozpoczęcia usługi przed upływem 14 dni na odstąpienie. Zgodnie z regulaminem całkowite wykonanie usługi na takie żądanie wyłącza późniejsze odstąpienie od tej umowy. Za wykonanie pośrednictwa uznaje się faktyczne przekazanie zapytania pożyczkodawcom.
Ten zapis nie odbiera prawa do odstąpienia od zawartej później umowy pożyczki, na zasadach właściwych dla kredytu konsumenckiego. Warto zachować treść zaakceptowanych oświadczeń. Pozwoli to rozróżnić zgodę na szybsze przekazanie zapytania, zgodę marketingową i akceptację finansowania.
Oferta pożyczkodawcy i zawarcie umowy pożyczki
Propozycję otrzymaną po skorzystaniu z marki Funeda należy ocenić jako osobną ofertę finansową. Przed zawarciem umowy trzeba sprawdzić dane podmiotu udzielającego pieniędzy, kwotę wypłaty, koszty i terminy. Warto zachować otrzymane dokumenty na trwałym nośniku, tak aby można było do nich wrócić podczas spłaty.
Do porównania propozycji pomocne są formularz informacyjny, projekt umowy i harmonogram. Szczególnie ważne jest ustalenie, czy oprocentowanie może się zmieniać, jak traktowana jest prowizja i czy dodatkowe produkty są wymagane. Każda płatność, która wpływa na decyzję o przyjęciu finansowania, powinna być zrozumiała przed akceptacją.
| Element do porównania | Co sprawdzić |
|---|---|
| Kwota wypłaty | Ile pieniędzy będzie dostępne na własne wydatki |
| Całkowity koszt | Ile kosztuje finansowanie ponad kapitał |
| Suma do zapłaty | Łączne zaplanowane zobowiązanie |
| Harmonogram | Liczba rat, terminy i wysokość ostatniej płatności |
| Oprocentowanie | Stałe lub zmienne oraz zasady zmiany |
| Dodatkowe usługi | Cena, dobrowolność i sposób finansowania |
| Obsługa zobowiązania | Kontakt, wpłaty, wcześniejsza spłata i reklamacje |
Otrzymanie oferty nie obliguje do jej przyjęcia. Jeżeli przedstawiona kwota jest za wysoka, rata przekracza możliwości lub koszty nie są jasne, można zrezygnować przed zawarciem umowy. Reklamowany krótki czas procesu nie powinien ograniczać czasu na przeczytanie warunków.
Pożyczka w 15 minut – jak szybko można otrzymać pieniądze?
Funeda wykorzystuje hasło „pożyczka w 15 minut”, a w opisie wypłaty podaje zwykle 15-60 minut po pozytywnej weryfikacji i podpisaniu umowy. Są to deklaracje dotyczące szybkiego przebiegu procesu. Nie oznaczają, że każdy klient otrzyma środki w kwadrans od pierwszego wejścia na stronę.
Na czas składają się przygotowanie zapytania, kontakt partnera, sprawdzenie danych, akceptacja dokumentów i wykonanie przelewu. Dodatkowe pytanie o dochód czy konieczność poprawienia danych może wydłużyć postępowanie. Osobnym etapem jest wpływ pieniędzy na rachunek, zależny od sposobu przelewu i obsługi bankowej.
Regulamin pośrednictwa Funeda nie gwarantuje kontaktu pożyczkodawcy ani terminu otrzymania oferty. W pilnej sytuacji warto więc potwierdzić czas wypłaty bezpośrednio u partnera, przed podpisaniem dokumentów. Pozytywna decyzja, uruchomiona wypłata i pieniądze dostępne na koncie oznaczają różne momenty.
Wniosek wieczorem, w weekend i dni wolne
Internetowy charakter Funeda pozwala rozpocząć poszukiwanie finansowania bez dostosowywania się do wizyty w oddziale. Wysłanie formularza wieczorem lub w dzień wolny nie określa jednak czasu pracy pożyczkodawcy. Weryfikacja i kontakt mogą zależeć od godzin obsługi partnera.
Znaczenie ma także sposób realizacji wypłaty. Zwykły przelew międzybankowy i przelew natychmiastowy mogą docierać w różnym czasie, a dostępność konkretnej ścieżki wynika z obsługi banków i pożyczkodawcy. Nie należy zakładać, że każda oferta wyszukana w weekend umożliwi wpływ pieniędzy tego samego dnia.
Jeżeli środki są potrzebne przed określonym terminem, warto najpierw ustalić, czy partner może zakończyć wszystkie etapy na czas. Samo wysłanie zapytania przez Funeda nie rezerwuje wypłaty. Pozostawienie zapasu czasu na dokumenty i przelew ułatwia uniknięcie decyzji podejmowanej pod presją.
Dane osobowe, dobór ofert i zgody marketingowe
Polityka prywatności Funeda wskazuje Finelf Performance sp. z o.o. jako administratora danych. Informacje z zapytania mogą być przekazywane podmiotom przygotowującym ofertę finansowania. Jest to istotny element pośrednictwa: potencjalny pożyczkodawca potrzebuje danych, aby rozpatrzyć zapytanie i nawiązać kontakt.
Profilowanie może służyć dopasowaniu partnerów na podstawie informacji z formularza, aktywności w serwisie i danych historycznych. Dokumenty operatora wyjaśniają, że takie dopasowanie nie stanowi samodzielnej decyzji o udzieleniu pożyczki ratalnej. Finansowanie przyznaje pożyczkodawca według własnej oceny.
Osobno należy odczytać zgody marketingowe. Przetwarzanie niezbędne do obsługi zamówionej usługi nie zawsze opiera się na zgodzie; dokument wskazuje również podstawę związaną z wykonaniem umowy. Wycofanie marketingu nie cofa automatycznie wysłanego zapytania i nie rozwiązuje późniejszej umowy pożyczki.
Funeda udostępnia możliwość wypisania się z marketingu, a w sprawach danych podaje adres iod@funeda.pl. Usunięcie informacji zależy od podstaw ich dalszego przechowywania. Niektóre dane mogą być potrzebne do realizacji obowiązków lub rozpatrywania roszczeń także po zakończeniu komunikacji reklamowej.
Spłata rat i obsługa pożyczki po wypłacie
Po otrzymaniu pieniędzy podstawowym dokumentem jest harmonogram spłaty. Wskazuje wysokość rat i terminy, a umowa określa rachunek do wpłat oraz zasady rozliczania. Przy finansowaniu uzyskanym z pomocą Funeda trzeba korzystać z danych podanych przez instytucję obsługującą zobowiązanie.
Warto zapisać numer umowy, numer rachunku i sposób oznaczania przelewu. Przy kilku pożyczkach pomyłka w danych może utrudnić przypisanie płatności. Zlecenie stałe pomaga pamiętać o racie, lecz nadal wymaga utrzymania wystarczającego salda i sprawdzania ewentualnych zmian harmonogramu.
Termin wysłania przelewu i termin jego zaksięgowania mogą się różnić. Należy sprawdzić, jaki moment jest wymagany w umowie, i pozostawić czas na dotarcie środków. Potwierdzenie przelewu warto zachować, zwłaszcza gdy pojawi się rozbieżność między własnymi płatnościami a informacją o saldzie.
Nadpłata i wcześniejsza spłata pożyczki
Przy odpłatnej umowie objętej ustawą o kredycie konsumenckim klient ma prawo do wcześniejszej spłaty całości lub części zobowiązania. Rozliczenie powinno uwzględniać obniżenie kosztów za skrócony czas finansowania. Dotyczy to odpowiednio również pobranych opłat i prowizji, a nie wyłącznie przyszłych odsetek.
Wcześniejszą spłatę należy rozliczyć z pożyczkodawcą, nawet jeżeli ofertę znaleziono przez Funeda. Przed większą wpłatą warto sprawdzić aktualne zadłużenie i sposób zaksięgowania nadpłaty. Po częściowej spłacie dobrze uzyskać informację, czy zmieni się wysokość rat, długość harmonogramu lub oba elementy.
Po całkowitej wcześniejszej spłacie kredytodawca ma ustawowo 14 dni na rozliczenie. Warto zachować potwierdzenie zamknięcia zobowiązania i zweryfikować należny zwrot kosztów. Ewentualna prowizja za wcześniejszą spłatę kredytu konsumenckiego może występować tylko w warunkach przewidzianych prawem; sam zapis w cenniku nie daje nieograniczonej możliwości jej naliczania.
Opóźnienie w spłacie i trudności finansowe
Nieterminowa spłata może skutkować odsetkami za opóźnienie, działaniami windykacyjnymi i dalszymi konsekwencjami przewidzianymi w umowie oraz przepisach. Przy ofercie promocyjnej trzeba również sprawdzić, czy zaległość wpływa na uprawnienie do korzyści. Konkretne skutki określa pożyczkodawca, a nie ogólny kalkulator Funeda.
Gdy zbliża się problem z płatnością, warto skontaktować się z instytucją obsługującą pożyczkę przed terminem raty. Należy przedstawić realną sytuację i ustalić, jakie rozwiązania są dostępne. Zmiana harmonogramu wymaga potwierdzenia; samo wysłanie prośby nie zawiesza obowiązku spłaty.
Jeżeli proponowane jest refinansowanie, trzeba sprawdzić jego całkowity koszt, nową sumę zadłużenia oraz to, czy dotychczasowa umowa zostanie zamknięta. Przesunięcie płatności może poprawić bieżącą płynność, a jednocześnie podnieść cenę. Zaciąganie kolejnych pożyczek bez planu spłaty wszystkich zobowiązań zwiększa obciążenie przyszłych dochodów.
Odstąpienie od umowy i reklamacje
Przy Funeda należy rozróżnić umowę z operatorem serwisu i umowę z pożyczkodawcą. Regulamin pośrednictwa przewiduje wyłączenie odstąpienia po pełnym wykonaniu usługi na wyraźne żądanie klienta przed upływem terminu. Jednocześnie wskazuje, że nie narusza to uprawnienia do odstąpienia od późniejszej umowy kredytu konsumenckiego.
Od odpłatnej umowy pożyczki objętej ustawą o kredycie konsumenckim można co do zasady odstąpić w ciągu 14 dni bez podawania przyczyny. Oświadczenie należy skierować według instrukcji w dokumentach. Udostępniony kapitał i należne odsetki za czas korzystania z niego trzeba zwrócić najpóźniej w ciągu 30 dni od złożenia oświadczenia.
Reklamację dotyczącą pośrednictwa Funeda kieruje się do operatora, a dotyczącą kosztów, wypłaty czy rozliczenia pożyczki do pożyczkodawcy. Regulamin serwisu przewiduje odpowiedź w terminie 30 dni, a w szczególnie skomplikowanych sprawach do 60 dni, po przekazaniu informacji o przyczynach i przewidywanym terminie. Jest to procedura operatora, nie wspólny termin dla wszystkich partnerów.
W zgłoszeniu warto podać dane umożliwiające identyfikację, opisać zdarzenie i jasno określić oczekiwane rozwiązanie. Potwierdzenia przelewów oraz korespondencja mogą pomóc wyjaśnić spór. W razie potrzeby można korzystać z pomocy rzecznika konsumentów, a właściwą ścieżkę dalszego postępowania dobrać do podmiotu i rodzaju sprawy.
Operator Funeda i dostępne formy kontaktu
Operatorem Funeda jest Finelf Performance sp. z o.o. Dokumenty serwisu podają siedzibę przy ul. Armii Krajowej 116/3, 81-824 Sopot, numer KRS 0000762240, NIP 6423215024 i kapitał zakładowy 150 000 zł. Są to dane podmiotu prowadzącego pośrednictwo, a nie automatycznie dane instytucji udzielającej konkretnej pożyczki gotówkowej.
| Rodzaj sprawy | Właściwy kontakt |
|---|---|
| Usługa pośrednictwa i korespondencja do operatora | kontakt@finelfperformance.com oraz adres operatora wskazany w regulaminie |
| Dane osobowe i kontakt z inspektorem ochrony danych | iod@funeda.pl |
| Reklamacja usługi serwisu | Formularz kontaktowy zgodnie z regulaminem |
| Wypłata, raty i saldo pożyczki | Pożyczkodawca wskazany w umowie |
| Odstąpienie od umowy pożyczki | Adres i sposób zgłoszenia określony w dokumentach pożyczkodawcy |
W korespondencji warto od razu wskazać, czy sprawa dotyczy zapytania w Funeda, czy już zawartej umowy. Pozwala to skierować ją do właściwego podmiotu. Przy zgłoszeniu problemu technicznego można opisać etap i komunikat błędu, ograniczając przesyłanie danych osobowych do informacji potrzebnych do pomocy.
FAQ – Najczęstsze pytania o pożyczkę online Funeda
Czy Funeda sama udziela pożyczek?
Funeda pomaga w poszukiwaniu finansowania i kontaktuje użytkownika z potencjalnym pożyczkodawcą. Operator prowadzi pośrednictwo kredytowe, udostępnia formularz i przekazuje zapytanie wybranym partnerom. Nie należy utożsamiać marki serwisu z nazwą instytucji, która udostępni pieniądze i będzie stroną umowy pożyczki.
Przed akceptacją finansowania sprawdź dane pożyczkodawcy w dokumentach, jego ofertę i zasady obsługi. To do tego podmiotu będą należały decyzja o przyznaniu środków, rozliczenie rat oraz odpowiedzi dotyczące zadłużenia. Rozróżnienie tych ról ułatwia również skierowanie reklamacji lub oświadczenia o odstąpieniu we właściwe miejsce.
Jaką kwotę można wskazać w kalkulatorze Funeda?
Kalkulator Funeda pozwala wybrać oczekiwaną kwotę od 100 do 100 000 zł. Wskazanie wartości służy określeniu potrzeby klienta i rozpoczęciu poszukiwania propozycji. Nie jest równoznaczne z przyznaniem tej sumy ani z potwierdzeniem, że dany partner zaoferuje identyczne parametry.
W otrzymanej propozycji sprawdź kwotę rzeczywiście wypłacaną, koszty i harmonogram. Jeśli partner zaoferuje więcej pieniędzy niż potrzebujesz, nie oceniaj produktu wyłącznie przez dostępny limit. Dodatkowy kapitał oznacza dalszą spłatę, dlatego warto dopasować zobowiązanie do konkretnego wydatku i możliwości budżetu.
Czy maksymalna kwota jest dostępna dla każdego klienta Funeda?
Nie. Górny limit widoczny na stronie Funeda opisuje możliwości prezentowane przez serwis, a indywidualna oferta zależy od oceny pożyczkodawcy. Znaczenie mogą mieć wysokość dochodu, jego stabilność, istniejące zobowiązania i historia spłaty. Samo wybranie najwyższej wartości w formularzu nie tworzy prawa do wypłaty.
Partner może zaproponować mniejszą kwotę, inny okres lub odmówić finansowania. Otrzymaną propozycję warto ponownie ocenić pod kątem rzeczywistej potrzeby oraz całkowitego kosztu. Jeżeli zmienione parametry nie rozwiązują problemu albo rata jest za wysoka, można zrezygnować przed zawarciem umowy.
Na jak długo można pożyczyć pieniądze przez Funeda?
Kalkulator marki Funeda prezentuje 2-120 miesięcy, a szczegółowa informacja wskazuje minimum 62 dni. Ostateczny harmonogram wynika z oferty partnera. Przy krótkim okresie trzeba szczególnie dokładnie sprawdzić daty, ponieważ liczba miesięcy w kalkulatorze i okres wyrażony w dniach nie muszą oznaczać identycznego czasu.
Przy porównywaniu okresów oceń miesięczną ratę, sumę do oddania i wysokość ostatniej płatności. Dłuższa spłata może zmniejszyć bieżące obciążenie, a jednocześnie zwiększyć koszt odsetek. Dobrze dobrany harmonogram powinien pozostawiać miejsce na podstawowe wydatki oraz finansowy zapas na słabszy miesiąc.
Czy Funeda oferuje pożyczkę ratalną czy chwilówkę?
W serwisie pożyczkowym Funeda można poszukiwać finansowania z różnymi okresami, a prezentowany przykład kosztów dotyczy spłaty w miesięcznych ratach. Sam krótki okres nie przesądza jednak, czy konkretna oferta ma jedną płatność, czy kilka. Charakter produktu trzeba odczytać z indywidualnego harmonogramu.
Przed podpisaniem umowy ustal, jak będzie wyglądał zwrot kapitału. Jednorazowa spłata wymaga przygotowania całej sumy na określony dzień, natomiast raty rozkładają płatności w czasie. Porównaj również koszty i ewentualną ostatnią ratę, zamiast opierać wybór wyłącznie na nazwie „chwilówka” lub „pożyczka na raty”.
Czy pożyczka przez Funeda zawsze trafia na konto w 15 minut?
Nie. Pożyczka w 15 minut to hasło odnoszące się do możliwego szybkiego przebiegu procesu. Przy Funeda trzeba uwzględnić czas przekazania zapytania, sprawdzania danych, przygotowania oferty i zawarcia umowy. Samo rozpoczęcie formularza nie oznacza rozpoczęcia przelewu.
Jeżeli termin wpływu jest kluczowy, potwierdź go bezpośrednio z pożyczkodawcą. Zapytaj, kiedy może zakończyć weryfikację i jak realizuje wypłatę do Twojego banku. Decyzja kredytowa oraz dostępne środki na rachunku są odrębnymi etapami, a dodatkowe dokumenty lub godziny obsługi mogą wydłużyć oczekiwanie.
Co oznacza pożyczka od ręki w Funeda?
Określenie „pożyczka od ręki” sugeruje możliwość szybkiego rozpoczęcia procesu i uzyskania finansowania bez rozbudowanej obsługi w placówce. W Funeda zapytanie składa się internetowo, co ułatwia przekazanie informacji. Szybkość zależy jednak również od niezależnego pożyczkodawcy i wyniku jego oceny.
Nie należy traktować tego hasła jako obietnicy pominięcia dokumentów lub otrzymania pieniędzy bez umowy. Nadal warto sprawdzić koszt w złotych, harmonogram i dane instytucji. Nawet przy pilnym wydatku kilka minut poświęconych warunkom pozwala ocenić, czy późniejsza spłata będzie możliwa.
Czy pożyczka bez formalności w Funeda naprawdę nie wymaga żadnych danych?
Nie. Pożyczka bez formalności opisuje uproszczenie procesu, a nie całkowity brak obowiązków. Funeda potrzebuje informacji umożliwiających obsługę zapytania, a partner może wymagać danych do identyfikacji i oceny klienta. Dokumenty oraz oświadczenia są częścią zawierania umowy finansowej.
Przygotuj dane dokumentu tożsamości, rachunku i kontaktu oraz informacje o sytuacji finansowej. Przeczytaj treść pól wyboru przed wysłaniem formularza. Mniejsza liczba papierowych dokumentów nie zwalnia z podawania prawdziwych informacji i nie zastępuje zapoznania się z ceną oraz warunkami spłaty.
Czy przez Funeda można otrzymać pożyczkę bez zaświadczeń?
Funeda reklamuje pożyczkę bez zaświadczeń, co może ograniczać potrzebę uzyskiwania papierowego dokumentu od pracodawcy. Nadal trzeba przekazać informacje o źródle i wysokości dochodu. Ostateczny zakres potwierdzeń ustala instytucja przygotowująca ofertę, zgodnie ze swoją procedurą.
Jeśli partner poprosi o dodatkowe dokumenty, sprawdź, czemu służą i w jaki sposób należy je przekazać. Brak zaświadczenia nie oznacza braku weryfikacji finansów. Przed akceptacją oceń także, czy rata pozostawia środki na życie i inne płatności, szczególnie gdy dochód zmienia się pomiędzy miesiącami.
Czy trzeba mieć umowę o pracę, aby skorzystać z Funeda?
Informacje na stronie Funeda dopuszczają stałe źródło dochodu inne niż umowa o pracę. Akceptacja konkretnego rodzaju wpływów zależy jednak od pożyczkodawcy. Liczy się nie tylko formalna nazwa źródła, lecz także jego regularność, wysokość i możliwość potwierdzenia.
Przy dochodzie zmiennym podaj informacje zgodne z rzeczywistością i sprawdź, jakie dokumenty akceptuje partner. Własny budżet warto ocenić na podstawie ostrożnych wpływów, nie najlepszego miesiąca. Regularna spłata rat wymaga pieniędzy również wtedy, gdy wynagrodzenie lub przychód okazuje się niższy od planowanego.
Czy osoba bez żadnego dochodu może dostać pożyczkę przez Funeda?
Funeda wymienia stałe źródło dochodu wśród podstawowych wymagań. Brak zatrudnienia nie musi oznaczać braku wpływów, ale całkowity brak pieniędzy na spłatę jest inną sytuacją. Decyzję podejmuje partner, który ocenia możliwości regulowania zobowiązania na podstawie otrzymanych informacji.
Nie warto deklarować dochodu, którego faktycznie nie ma, ani zakładać, że przyszłe niepewne wpływy pokryją raty. Przed szukaniem nowej pożyczki ustal realne źródło spłaty. Jeżeli problem dotyczy podstawowych wydatków, dodatkowe zadłużenie bez planu zwrotu może pogłębić niedobór w budżecie.
Od jakiego wieku można złożyć zapytanie w Funeda?
Funeda wskazuje wiek od 18 lat jako podstawowy wymóg korzystania z procesu. Oprócz wieku znaczenie mają dokument tożsamości, dane kontaktowe, konto i dochód. Samo spełnienie warunku wieku nie zastępuje oceny finansowej ani pozostałych kryteriów pożyczkodawcy.
Nie należy z tego wyprowadzać jednej, wspólnej górnej granicy wieku dla wszystkich partnerów. Konkretna instytucja może określać własny przedział lub oceniać wiek również na koniec spłaty. Przed akceptacją długiego harmonogramu sprawdź, czy oferta odpowiada Twojej sytuacji i przewidywanym dochodom w całym okresie.
Czy Funeda jest dostępna dla osoby bez polskiego obywatelstwa?
Podstrona kontaktowa Funeda wymienia polskie obywatelstwo wśród warunków wnioskowania, a strona główna wskazuje polski dowód osobisty. Na tej podstawie nie można przedstawiać procesu jako potwierdzonej oferty dla obcokrajowców. Warunki dostępu trzeba sprawdzić przed podawaniem danych.
Jeżeli posiadasz inny dokument tożsamości, zapytaj operatora, czy serwis obsługuje taką sytuację. Nie wpisuj numeru dokumentu w polu przeznaczonym dla innego rodzaju dokumentu bez wyjaśnienia. Posiadanie rachunku w polskim banku samo w sobie nie potwierdza spełnienia pozostałych wymagań.
Czy do pożyczki przez Funeda potrzebne jest konto bankowe?
Funeda wskazuje konto bankowe jako element procesu. Rachunek służy wypłacie i może być istotny przy weryfikacji danych. Warto przygotować numer własnego aktywnego konta i upewnić się, że informacje o jego właścicielu odpowiadają danym w zapytaniu.
Nie zakładaj możliwości przelewu na konto członka rodziny ani wypłaty gotówkowej, jeśli partner tego nie potwierdził. Sprawdź także warunki przelewu do swojego banku. Prawidłowy numer rachunku ogranicza ryzyko błędu, ale nie zastępuje decyzji o finansowaniu i zakończenia procedury wymaganej przez pożyczkodawcę.
Czy Funeda sprawdza BIK i BIG?
Przy ofercie poszukiwanej przez Funeda zakres sprawdzania baz zależy od pożyczkodawcy. Serwis pośrednictwa i instytucja udzielająca pieniędzy pełnią różne role. Informacja o możliwości wnioskowania przy gorszej historii nie potwierdza, że partner nie korzysta z BIK, BIG albo innych źródeł.
Przeczytaj informacje o ocenie klienta i wymaganych upoważnieniach na etapie właściwej oferty. W razie wątpliwości zapytaj, jakie dane są wykorzystywane. Pożyczka bez zaświadczeń dotyczy dokumentacji dochodowej, a sprawdzanie historii zobowiązań jest odrębnym elementem analizy.
Czy negatywne wpisy gwarantują odmowę pożyczki przez Funeda?
Nie można przewidzieć decyzji wyłącznie na podstawie ogólnego stwierdzenia o negatywnym wpisie. Przy poszukiwaniu finansowania przez Funeda partner może brać pod uwagę aktualność zaległości, jej wysokość, pozostałe zobowiązania i dochód. Ostateczny wynik zależy od pełnej oceny oraz zasad danej instytucji.
Nie oznacza to jednak gwarancji pozytywnej odpowiedzi. Jeśli zadłużenie jest aktywne i narasta, oceń możliwość spłaty wszystkich długów przed nową umową. W przypadku błędnej informacji warto podjąć działania w celu jej wyjaśnienia, zamiast traktować kolejne zapytania jako sposób ominięcia problemu.
Czy złożenie zapytania w Funeda jest płatne?
Podstawowa usługa pośrednictwa Funeda jest bezpłatna. Wysłanie zapytania o wyszukanie potencjalnego partnera nie oznacza naliczenia prowizji za pożyczkę. Właściwe koszty finansowania należy odczytać dopiero z propozycji i umowy instytucji udzielającej pieniędzy.
Jeżeli pojawi się dodatkowa usługa lub odpłatny produkt, sprawdź jego odrębne zasady przed akceptacją. Bezpłatne wnioskowanie nie oznacza, że każda otrzymana oferta ma zerowy koszt. Porównaj prowizję, odsetki, raty i całkowitą sumę do oddania, nawet gdy rozpoczęcie procesu nie wymaga opłaty.
Czy każda pożyczka wyszukana przez Funeda jest darmowa?
Nie. Funeda pośredniczy w poszukiwaniu ofert, które mogą mieć różne ceny. Bezpłatność usługi serwisu nie przesądza o koszcie kapitału. Także komunikacja o minimalnym RRSO nie wystarcza do uznania, że bezkosztowe finansowanie będzie dostępne przy każdym zapytaniu.
Jeżeli otrzymasz propozycję z RRSO 0%, sprawdź sumę do zwrotu i wszystkie warunki korzyści. Ustal termin spłaty, ewentualną dobrowolność dodatków i konsekwencje opóźnienia. Dopiero dokumenty konkretnej oferty pokażą, czy korzystanie z pożyczki zgodnie z harmonogramem rzeczywiście nie generuje kosztów.
Czy rata w kalkulatorze Funeda jest ostateczna?
Rata z kalkulatora Funeda ma charakter przykładowy. Pomaga sprawdzić przybliżone obciążenie dla wybranych parametrów, ale nie zastępuje wiążącej propozycji pożyczkodawcy. Indywidualna cena może zależeć od oceny klienta i konstrukcji produktu.
Po otrzymaniu oferty porównaj ratę z całym harmonogramem. Sprawdź, czy liczba płatności, termin pierwszej spłaty i ostatnia rata odpowiadają Twoim oczekiwaniom. Jeśli oprocentowanie jest zmienne, przeczytaj zasady jego zmiany, ponieważ wpływają na możliwość późniejszej aktualizacji płatności.
Dlaczego przy pożyczce przez Funeda trzeba sprawdzić ostatnią ratę?
Ostatnia rata może pełnić funkcję wyrównującą i mieć inną wysokość niż wcześniejsze płatności. Własny harmonogram oferty otrzymanej przez Funeda trzeba więc przeczytać do końca. Nie wystarczy przemnożyć kwoty reklamowanej raty przez ogólnie podany okres.
Sprawdź termin i sumę ostatniej płatności oraz porównaj łączny harmonogram z kwotą do zapłaty. Jeśli końcowa rata jest większa, uwzględnij ją w planie oszczędzania na spłatę. W razie rozbieżności między dokumentami poproś pożyczkodawcę o wyjaśnienie przed zawarciem umowy.
Czym różni się kwota na konto od całkowitej kwoty do zapłaty w ofercie Funeda?
Kwota na konto to środki przeznaczone do dyspozycji klienta. Całkowita kwota do zapłaty obejmuje zwrot kapitału i koszty wynikające z harmonogramu. Przy finansowaniu wyszukanym przez Funeda te wartości trzeba sprawdzić w indywidualnych dokumentach, zwłaszcza jeśli występują kredytowane opłaty.
Prowizja objęta finansowaniem nie oznacza dodatkowych pieniędzy na własne zakupy. Nie należy też doliczać jej drugi raz do sumy, która już obejmuje koszt. Porównując oferty, zestawiaj jednakową kwotę do dyspozycji, a następnie cenę i płatności wymagane za jej udostępnienie.
Czy oprocentowanie pożyczki znalezionej przez Funeda może się zmienić?
Tak, jeśli konkretna umowa przewiduje oprocentowanie zmienne. Taki model występuje w przykładzie kosztów prezentowanym przez Funeda, lecz nie przesądza o konstrukcji każdego produktu. Własne dokumenty powinny wskazywać sposób wyznaczania stopy i warunki jej aktualizacji.
Przed zawarciem umowy sprawdź, jak zmiana wpływa na raty lub odsetki oraz kiedy partner informuje o nowym harmonogramie. W budżecie warto zachować zapas na wzrost płatności. Bieżąca kwota raty nie określa samodzielnie całego ryzyka wynikającego z mechanizmu zmiennej ceny.
Czy wysłanie formularza Funeda zobowiązuje do podpisania umowy pożyczki?
Nie. Korzystanie z Funeda prowadzi do obsługi zapytania w ramach pośrednictwa, a umowa pożyczki jest odrębną czynnością. Samo podanie danych i otrzymanie propozycji nie oznacza obowiązku jej zaakceptowania. Warto rozróżniać te etapy także podczas czytania potwierdzeń.
Zachowaj dokumenty i sprawdź, co oznacza każdy przycisk akceptacji. Jeżeli oferta jest niejasna, poproś o wyjaśnienia lub zrezygnuj przed jej zawarciem. Obowiązki związane ze spłatą wynikają z przyjętej umowy finansowania, a nie z samego faktu rozpoczęcia poszukiwań.
Czy ofertę otrzymaną przez Funeda można odrzucić?
Tak. Regulamin Funeda nie zobowiązuje użytkownika do podjęcia współpracy z zaproponowanym pożyczkodawcą. Otrzymaną ofertę można ocenić i nie przystąpić do zawarcia umowy, jeśli kwota, cena lub harmonogram nie odpowiadają potrzebom.
Odrzucenie propozycji przed zawarciem umowy należy odróżnić od późniejszego odstąpienia od umowy. Jeśli finansowanie zostało już zaakceptowane, trzeba działać według właściwej procedury i rozliczyć udostępnione środki. Dlatego przed potwierdzeniem warto upewnić się, na jakim etapie jest aktualnie proces.
Czy trzeba zakładać konto użytkownika w Funeda?
Regulamin Funeda wskazuje, że rejestracja nie jest konieczna do przeglądania informacji ani złożenia zapytania. Brak konta użytkownika nie oznacza jednak braku danych potrzebnych do obsługi formularza. Kontakt i przekazanie propozycji nadal wymagają odpowiednich informacji.
Po przejściu do partnera mogą pojawić się odrębne zasady dostępu do dokumentów lub obsługi zadłużenia. Zachowaj potwierdzenia i sprawdź, gdzie będzie widoczny harmonogram oraz saldo. Panel pożyczkodawcy, jeśli występuje, jest inną usługą niż formularz pośrednictwa.
Czy cały proces przez Funeda odbywa się bez rozmowy telefonicznej?
Funeda przedstawia wygodny proces internetowy, lecz nie należy obiecywać braku kontaktu telefonicznego przy każdej ofercie. Regulamin pozostawia partnerowi wybór sposobu i terminu kontaktu. Instytucja może potrzebować dodatkowych wyjaśnień lub potwierdzenia informacji.
Jeżeli zależy Ci na całkowicie internetowym zawarciu umowy, potwierdź to u partnera przed dalszym etapem. Rozróżnij kontakt dotyczący złożonego zapytania i kontakt marketingowy. Rezygnacja z reklam nie musi oznaczać rezygnacji z komunikacji potrzebnej do rozpatrzenia zamówionej oferty.
Czy przez Funeda można otrzymać pieniądze w weekend?
Złożenie zapytania przez internet nie przesądza o weekendowej wypłacie. Przy Funeda trzeba sprawdzić dostępność partnera, czas weryfikacji i sposób przelewu. Możliwość rozpoczęcia procesu w dzień wolny oraz zakończenie wszystkich etapów tego samego dnia to odrębne kwestie.
Przed przyjęciem oferty ustal, czy partner obsługuje wypłaty poza dniami roboczymi i czy dana ścieżka działa w Twoim banku. Nie traktuj ogólnej reklamy szybkości jako potwierdzonego terminu wpływu. Jeśli wydatek jest pilny, pozostaw również czas na ewentualne uzupełnienie danych.
Komu Funeda przekazuje dane z formularza?
Funeda może przekazać informacje wybranym partnerom w celu przygotowania oferty finansowania. Zakres i podstawy przetwarzania opisują dokumenty serwisu, a dalszą obsługę danych u pożyczkodawcy określa także jego informacja o prywatności. Pośrednictwo wymaga odróżnienia ról tych podmiotów.
Przed wysłaniem zapytania przeczytaj informacje o odbiorcach i celach wykorzystania danych. Nie zakładaj, że wszystkie informacje pozostają wyłącznie u operatora ani że każda czynność opiera się na zgodzie marketingowej. Przy pytaniach możesz zwrócić się do administratora lub inspektora ochrony danych.
Co oznacza profilowanie w Funeda?
Profilowanie w Funeda może służyć dopasowaniu partnerów na podstawie danych z zapytania, aktywności użytkownika i informacji o wcześniejszych decyzjach pożyczkodawców. Jego celem jest wybór podmiotów, do których trafi zapytanie. Nie jest tym samym co przyznanie pieniędzy przez serwis.
Ostateczną decyzję podejmuje pożyczkodawca, który stosuje własną ocenę. Warto rozróżnić dobór partnera i analizę zdolności kredytowej przy konkretnej umowie. Informacje o przetwarzaniu oraz prawach związanych z danymi należy sprawdzać w dokumentach podmiotu odpowiedzialnego za dany etap.
Jak wycofać zgody marketingowe udzielone przy Funeda?
Funeda wskazuje możliwość wypisania się z marketingu poprzez udostępniony mechanizm lub kontakt. Jeśli chcesz zakończyć reklamowe wiadomości, określ kanał i dane kontaktowe, których dotyczy żądanie. Pozwoli to rozpoznać właściwe zgody bez przesyłania zbędnych informacji.
Wycofanie zgody marketingowej nie jest odstąpieniem od pożyczki i nie usuwa automatycznie wszystkich danych. Niektóre informacje mogą być przetwarzane na innej podstawie, na przykład do obsługi umowy lub roszczeń. Jeśli kontakt pochodzi od niezależnego partnera, sprawdź również jego procedurę realizowania takich żądań.
Czy pożyczkę znalezioną przez Funeda można spłacić wcześniej?
Przy odpłatnej pożyczce objętej ustawą o kredycie konsumenckim przysługuje prawo do wcześniejszej spłaty całości lub części. Ofertę można znaleźć przez Funeda, ale rozliczenie prowadzi pożyczkodawca. Warto sprawdzić aktualne saldo i sposób wykorzystania wpłaty przekraczającej zwykłą ratę.
Po całkowitej wcześniejszej spłacie zweryfikuj obniżenie kosztów i zamknięcie zobowiązania. Rozliczenie nie powinno pomijać prowizji tylko dlatego, że została naliczona na początku. Przy częściowej spłacie uzyskaj informację o dalszych ratach i zachowaj potwierdzenie nadpłaty.
Czy od umowy pożyczki zawartej po skorzystaniu z Funeda można odstąpić?
Przy odpłatnej umowie objętej ustawą o kredycie konsumenckim przysługuje co do zasady 14 dni na odstąpienie bez podawania przyczyny. Ofertę znalezioną przez Funeda trzeba rozliczyć z właściwym pożyczkodawcą. Sposób wysłania oświadczenia i adres znajdziesz w dokumentach umowy.
Odstąpienie nie oznacza zatrzymania wypłaconych środków. Należy zwrócić kapitał wraz z należnymi odsetkami za czas korzystania z pieniędzy, w ustawowym terminie. Odrębna zgoda na natychmiastowe wykonanie pośrednictwa dotyczy usługi operatora i nie odbiera tego uprawnienia wobec umowy pożyczki.
Z kim kontaktować się przy problemach ze spłatą pożyczki znalezionej przez Funeda?
W sprawach rat, salda i trudności płatniczych kontaktuj się przede wszystkim z pożyczkodawcą wskazanym w umowie. Funeda odpowiada za usługę pośrednictwa, natomiast zmiana warunków istniejącego zobowiązania wymaga decyzji instytucji obsługującej finansowanie.
Przedstaw realny problem i zapytaj o dostępne rozwiązania, ich cenę oraz wpływ na harmonogram. Nie zakładaj, że wysłanie wiadomości zawiesza ratę. Jeśli pojawi się propozycja refinansowania lub nowej pożyczki, sprawdź łączną sumę długu i potwierdź, które zobowiązanie zostanie zamknięte.
Podsumowanie oferty Funeda – szybka pożyczka przez internet
Szybka pożyczka online Funeda jest rozwiązaniem dla osoby, która chce rozpocząć poszukiwanie finansowania internetowo i przekazać zapytanie do potencjalnych pożyczkodawców. Serwis ułatwia określenie oczekiwanej kwoty i okresu, a bezpłatne pośrednictwo pozwala sprawdzić możliwość otrzymania propozycji. O jej przyjęciu klient decyduje po zapoznaniu się z właściwymi warunkami.
Najważniejsze przy ocenie produktu są kwota do dyspozycji, całkowity koszt, suma do zapłaty i pełny harmonogram. Przy finansowanej prowizji trzeba odróżnić kapitał na własne wydatki od kosztów objętych zobowiązaniem. Przy oprocentowaniu zmiennym znaczenie ma również mechanizm aktualizacji ceny, a przy ratach wysokość końcowej płatności.
Wygoda Funeda wiąże się z uproszczonym początkiem procesu, nie z rezygnacją z oceny klienta. Hasła „pożyczka od ręki”, „bez zaświadczeń” i „w 15 minut” należy zestawić z wymaganiami partnera i rzeczywistym terminem wypłaty. Żadna ogólna deklaracja nie zastępuje sprawdzenia, czy otrzymana oferta jest dostępna i możliwa do terminowej spłaty.
Przed wysłaniem zapytania warto przeczytać informacje o pośrednictwie i przekazywaniu danych, a przed zawarciem umowy zachować dokumenty pożyczkodawcy. Pozwala to świadomie wybrać finansowanie, prawidłowo obsługiwać raty i wiedzieć, do kogo zwrócić się w sprawie nadpłaty, odstąpienia lub reklamacji. Moneta24.pl przedstawia te elementy razem, aby ułatwić ocenę całego zobowiązania.
Data sprawdzenia informacji: 11 października 2026 r.
Podobne Produkty

Może Cię zainteresować…


