Pożyczka na raty przez internet – Miniratka
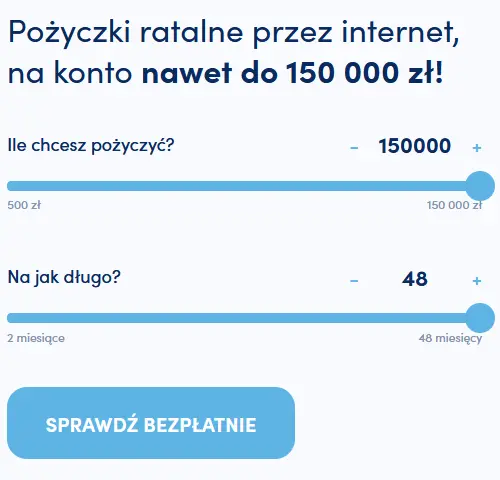
Miniratka pomaga znaleźć pożyczkę na raty przez internet, z zakresem wyszukiwania 500-150 000 zł oraz 2-48 miesięcy. Usługa platformy jest bezpłatna, a dostępność kwoty, koszt finansowania, decyzję i wypłatę określa partner. Przed wyborem trzeba sprawdzić ratę, RRSO i całkowitą kwotę do zapłaty w dokumentach instytucji finansującej.
Sprawdź teraz
Miniratka – pożyczka na raty przez internet dopasowana do potrzeb
Miniratka umożliwia poszukiwanie pożyczki ratalnej online wśród propozycji współpracujących instytucji finansowych. Na stronie głównej można wskazać kwotę od 500 do 150 000 zł oraz okres od 2 do 48 miesięcy. Jest to zakres wyszukiwania finansowania w serwisie, a dostępna kwota, liczba rat i cena zależą od oferty partnera oraz wyniku oceny wniosku.
Usługa Miniratki polega na przekazaniu zgłoszenia i przedstawieniu potencjalnych propozycji. Operatorem platformy jest MARKONLINE sp. z o.o., która nie udziela pożyczki i nie podejmuje decyzji kredytowej. Sieć partnerów obejmuje podmioty związane z finansowaniem bankowym i pozabankowym, dlatego znaleziony produkt może być pożyczką pozabankową na raty albo ofertą instytucji bankowej.
Dla osoby szukającej pieniędzy na remont, wyposażenie mieszkania lub inny wydatek istotna jest możliwość rozpoczęcia poszukiwań przez internet. Jeden formularz pozwala zgłosić potrzeby finansowe bez samodzielnego rozpoczynania procesu na każdej stronie. Dalsze uzgodnienia mogą jednak wymagać kontaktu telefonicznego, dokumentów i wykonania czynności wskazanych przez wybranego partnera.
Najważniejsze parametry pożyczki przez Miniratkę
| Parametr | Pożyczka na raty przez Miniratkę |
|---|---|
| Rodzaj usługi | Poszukiwanie i prezentowanie propozycji partnerów |
| Charakter finansowania | Oferty związane z rynkiem bankowym i pozabankowym |
| Kwota w głównym formularzu | 500-150 000 zł; dostępność zależna od partnera |
| Okres w głównym formularzu | 2-48 miesięcy; wiążący harmonogram ustala partner |
| Sposób rozpoczęcia | Jeden formularz online |
| Koszt usługi platformy | 0 zł dla użytkownika, według regulaminu Miniratki |
| Koszt pożyczki | Indywidualne warunki instytucji finansującej |
| Wiek podawany przez serwis | 21-80 lat; partner może mieć własne kryteria |
| Miejsce zamieszkania | Na stałe w Polsce |
| Dochód | Stały i udokumentowany dochód w Polsce |
| Konto | Aktywny własny rachunek bankowy |
| Dokument tożsamości w informacjach serwisu | Dowód osobisty lub paszport; akceptacja według zasad partnera |
| Zdolność kredytowa | Wymagana; oceniana przez instytucję finansującą |
| Bez zaświadczeń | Możliwość zależna od partnera; nie oznacza braku weryfikacji dochodu |
| Decyzja i wypłata | Po stronie partnera udzielającego finansowania |
| Spłata | Według umowy i harmonogramu pożyczkodawcy |
| Operator Miniratki | MARKONLINE sp. z o.o. |
Parametry prezentowane przez Miniratkę opisują możliwości platformy i ogólne warunki poszukiwania finansowania. Nie tworzą jednej wspólnej umowy dla wszystkich instytucji. Własne wymagania partnera mogą obejmować inną maksymalną kwotę, węższy przedział wieku lub dodatkowe dokumenty potwierdzające sytuację finansową.
Kwota od 500 do 150 000 zł i spłata od 2 do 48 miesięcy
Główny formularz Miniratki pozwala wyszukiwać zarówno stosunkowo niewielkie finansowanie, jak i większą pożyczkę z rozłożoną spłatą. Dolna granica 500 zł może odpowiadać mniejszemu wydatkowi, natomiast kwoty rzędu kilku lub kilkunastu tysięcy złotych wymagają już oceny dłuższego obciążenia budżetu. Maksimum 150 000 zł jest górną granicą prezentowanego zakresu, nie obietnicą przyznania takiej sumy każdemu użytkownikowi.
Okres 2-48 miesięcy umożliwia poszukiwanie różnych harmonogramów, w tym pożyczki na 6 miesięcy, 12 miesięcy lub dłużej. Wybranie większej liczby rat może obniżyć miesięczne obciążenie, lecz nie musi zmniejszyć całkowitego kosztu. Przed decyzją warto zestawić kwotę pojedynczej raty z sumą wszystkich płatności i sprawdzić, czy ewentualna ostatnia rata nie różni się od pozostałych.
Przy wysokiej kwocie znalezionej przez Miniratkę szczególnie ważne są wymagania dotyczące dochodów, zobowiązań i dokumentacji. Nie należy z samego zakresu kalkulatora wyciągać wniosku, że każde finansowanie jest dostępne bez zabezpieczenia, bez zaświadczeń lub na jednakowych zasadach.
Jeden formularz Miniratki i propozycje od partnerów
Wniosek w Miniratce służy zgłoszeniu kwoty, preferowanego okresu oraz informacji potrzebnych do poszukiwania propozycji. Serwis wykorzystuje podane dane w ramach swojej usługi dopasowania i przekazania zgłoszenia. Użytkownik może następnie otrzymać informacje o ofertach lub przejść do dalszego procesu u partnera, zgodnie z warunkami przedstawionymi na danym etapie.
Propozycja finansowania nie jest jeszcze decyzją kredytową ani zawartą umową. Partner może potrzebować dodatkowego wyjaśnienia dochodów, sprawdzenia tożsamości lub oceny aktualnych zobowiązań. Wstępnie wskazane warunki mogą wymagać potwierdzenia, a ostateczna kwota i okres mogą różnić się od ustawień formularza.
Podanie działającego numeru telefonu ma znaczenie dla kontaktu w sprawie zgłoszenia do Miniratki. Brak możliwości rozmowy lub nieprawidłowe dane mogą utrudnić dalszą obsługę. Internetowy początek procesu nie oznacza więc, że każda umowa zostanie zawarta wyłącznie przez kilka kliknięć.
Kto udziela pożyczki znalezionej przez Miniratkę?
Miniratka jest platformą wyszukiwania i prezentowania propozycji partnerów. Zgodnie z regulaminem jej operator nie staje się stroną umowy pożyczki, nie wypłaca środków i nie zastępuje instytucji oceniającej zdolność kredytową. Informacje o znalezionej propozycji trzeba zatem powiązać z nazwą konkretnego kredytodawcy lub pożyczkodawcy.
| Etap | Miniratka | Instytucja finansująca |
|---|---|---|
| Formularz i propozycje | Obsługuje zgłoszenie i prezentuje możliwości | Przedstawia własne warunki i wymagania |
| Ocena klienta | Nie podejmuje decyzji kredytowej | Bada zdolność kredytową i podejmuje decyzję |
| Umowa | Nie jest stroną umowy pożyczki | Zawiera umowę na określonych warunkach |
| Wypłata | Nie wypłaca pożyczki | Przekazuje środki zgodnie z procedurą |
| Raty i saldo | Obsługuje sprawy własnej usługi | Rozlicza wpłaty, koszty i harmonogram |
| Reklamacja | Dotycząca usługi Miniratki | Dotycząca umowy finansowania |
Przed podpisaniem dokumentów należy sprawdzić pełną nazwę instytucji finansującej, dane umowy oraz sposób kontaktu w sprawie spłaty. To ten podmiot określa harmonogram, numer rachunku do wpłat i procedury obsługi. Reklamacja dotycząca działania serwisu Miniratka jest odrębną sprawą od reklamacji rozliczenia rat przez partnera.
Kalkulator Miniratki – pomoc przy wyborze kwoty i okresu
Kalkulator na stronie Miniratki ułatwia wskazanie potrzebnej sumy i orientacyjnego czasu spłaty. Jego podstawowym zastosowaniem jest rozpoczęcie poszukiwania oferty odpowiadającej wybranym parametrom. Wskazanie kwoty na suwaku nie oznacza potwierdzenia dostępnego limitu ani akceptacji zdolności kredytowej.
Ostateczna rata i koszty muszą wynikać z dokumentów konkretnego partnera. Do podjęcia decyzji potrzebne są informacje o oprocentowaniu, prowizjach, RRSO i całkowitej kwocie do zapłaty. Warto również upewnić się, czy pokazana rata dotyczy wybranego okresu, czy przewidziano opłaty poza ratami i kiedy przypada pierwsza płatność.
Przy porównywaniu propozycji przez Miniratkę należy posługiwać się tymi samymi założeniami: taką samą kwotą wypłaty i możliwie podobnym okresem. Niska rata przy długiej umowie nie świadczy samodzielnie o niskiej cenie całego finansowania.
Bezpłatna usługa Miniratki a koszty pożyczki
Korzystanie z usługi Miniratki jest bezpłatne dla użytkownika. Oznacza to brak opłaty za usługę platformy na zasadach opisanych w jej regulaminie. Zwykłe koszty połączenia internetowego lub telefonicznego pozostają zależne od operatora telekomunikacyjnego użytkownika.
Bezpłatne wyszukiwanie nie jest równoznaczne z darmową pożyczką ratalną. Finansowanie udzielane przez partnera może wiązać się z odsetkami, prowizją i innymi należnościami określonymi w dokumentach. Z oferty Miniratki nie wynika wspólna promocja pierwszej pożyczki za darmo dla wszystkich współpracujących instytucji.
Jeżeli partner przedstawia promocję, jej warunki trzeba ocenić osobno: zakres kwot, termin spłaty, wymaganą terminowość i konsekwencje niespełnienia zasad. O zerowym koszcie można mówić dopiero wtedy, gdy potwierdzają go konkretne warunki, a nie samo bezpłatne złożenie zgłoszenia w serwisie.
RRSO, prowizja i całkowita kwota do zapłaty
Miniratka nie ustala jednej ceny pożyczki dla wszystkich użytkowników. Koszt zależy od instytucji finansującej, kwoty, okresu i warunków zaakceptowanej propozycji. Przy analizie trzeba uwzględnić zarówno wysokość miesięcznych płatności, jak i całość należności wynikających z umowy.
| Parametr kosztowy | Co sprawdzić w ofercie partnera Miniratki |
|---|---|
| Całkowita kwota kredytu lub pożyczki | Kwota finansowania bez kredytowanych kosztów; odróżnić od sumy do zapłaty |
| Kwota wypłaty | Ile pieniędzy rzeczywiście trafi do klienta i czy potrącane są należności |
| Oprocentowanie nominalne | Wysokość, stały lub zmienny charakter i zasady zmian |
| Odsetki | Kwota wynikająca z oprocentowania i harmonogramu |
| Prowizja i inne opłaty | Wysokość, moment zapłaty i sposób finansowania |
| RRSO | Roczny wskaźnik kosztu konkretnej propozycji |
| Całkowity koszt | Suma kosztów objętych wskazanym rozliczeniem |
| Całkowita kwota do zapłaty | Kapitał i koszt; porównać z sumą płatności z harmonogramu |
| Raty i terminy | Liczba, wysokość, pierwsza i ostatnia rata oraz ewentualne płatności poza ratami |
| Produkty dodatkowe | Obowiązkowość, cena i wpływ na warunki finansowania |
RRSO nie jest tym samym co oprocentowanie nominalne. Uwzględnia koszt kredytu w ujęciu rocznym zgodnie z zasadami jego obliczania. Przy porównywaniu propozycji z Miniratki pomaga ocenić cenę, ale nie zastępuje sprawdzenia sumy do oddania w złotych, terminów rat i ewentualnych usług dodatkowych.
Przed akceptacją należy ustalić, czy dodatkowy produkt jest obowiązkowy, czy fakultatywny, oraz jak wpływa na koszt i warunki finansowania. Nie można automatycznie przypisać wszystkim partnerom wspólnej prowizji, jednego RRSO lub identycznych opłat za czynności związane z umową.
Miesięczna rata i dopasowanie spłaty do budżetu
Pożyczka na raty znaleziona przez Miniratkę rozkłada spłatę w czasie, lecz każda rata staje się stałym zobowiązaniem budżetu. Przy ocenie dostępnej miesięcznej kwoty trzeba uwzględnić koszty mieszkania, żywności, transportu, utrzymania rodziny i już spłacane kredyty. Dochód nie powinien być porównywany wyłącznie z nową ratą.
Dłuższy okres spłaty może zmniejszać ratę i zwiększać całkowity koszt. Warto porównać kilka dostępnych wariantów, zamiast wybierać automatycznie maksymalną liczbę miesięcy. Znaczenie ma również data pierwszej raty, jej relacja do dnia wpływu wynagrodzenia oraz możliwość zachowania rezerwy na nieprzewidziane wydatki.
Jeżeli partner Miniratki oferuje oprocentowanie zmienne, należy sprawdzić mechanizm jego zmian i wpływ na harmonogram. Przy oprocentowaniu stałym trzeba potwierdzić, przez jaki okres obowiązuje. Same określenia „wygodna rata” lub „szybka pożyczka” nie opisują tych warunków.
Kto może ubiegać się o pożyczkę przez Miniratkę?
Serwis Miniratka podaje przedział wieku 21-80 lat, stałe miejsce zamieszkania w Polsce, stały udokumentowany dochód w Polsce, aktywne konto bankowe i odpowiednią zdolność kredytową. W procesie znaczenie mają także prawidłowe dane osobowe oraz możliwość kontaktu telefonicznego.
Spełnienie ogólnych wymagań nie zapewnia przyznania pożyczki. Partner może stosować własne kryteria wieku, minimalnych dochodów, rodzaju zatrudnienia lub obciążeń finansowych. Ocena obejmuje sytuację konkretnej osoby, a nie tylko prawidłowe wypełnienie formularza Miniratki.
Nie ma podstaw, by przedstawiać ofertę jako pożyczkę dla każdego lub finansowanie bez jakichkolwiek wymagań. Również deklarowany maksymalny wiek trzeba odróżnić od zasad danej instytucji i ewentualnego wieku na koniec spłaty, który należy potwierdzić w wybranej ofercie.
Pożyczka bez zaświadczeń i dokumenty potrzebne do wniosku
Miniratka opisuje możliwość uzyskania finansowania bez tradycyjnego zaświadczenia od pracodawcy, ale zakres formalności zależy od partnera. Brak jednego rodzaju dokumentu nie oznacza braku weryfikacji dochodów. Instytucja może wykorzystać oświadczenie, dokumenty finansowe lub inną metodę sprawdzenia sytuacji klienta.
W informacjach serwisu wymieniany jest dowód osobisty lub paszport. Dodatkowe dane i dokumenty trzeba przedstawić zgodnie z wymaganiami pożyczkodawcy. Samo wskazanie paszportu nie potwierdza dostępności wszystkich ofert dla obcokrajowców ani akceptowania dowolnego zagranicznego dokumentu.
Przed złożeniem zgłoszenia do Miniratki warto przygotować informacje o dochodzie, zatrudnieniu i aktualnych ratach. Przy większej kwocie partner może wymagać szerszego udokumentowania sytuacji. Należy podawać dane zgodne z rzeczywistością; rozbieżności mogą wydłużyć proces lub prowadzić do odmowy.
Zdolność kredytowa, BIK i sprawdzanie baz
Oceny zdolności kredytowej dokonuje instytucja udzielająca finansowania. Usługa dopasowania propozycji przez Miniratkę nie zastępuje tej analizy. Partner bierze pod uwagę dochody, koszty utrzymania, bieżące zobowiązania i informacje wykorzystywane w swojej procedurze.
Serwis wskazuje, że problemy w historii kredytowej lub bazach informacji mogą mieć znaczenie dla decyzji. Nie należy jednak przypisywać wszystkim partnerom identycznego zestawu zapytań do BIK, BIG czy KRD. Rodzaj bazy, zakres danych i sposób ich wykorzystania trzeba sprawdzić w dokumentach konkretnej instytucji.
W przypadku istniejących kredytów Miniratka pozwala rozpocząć poszukiwania kolejnego finansowania, lecz ich spłata obciąża zdolność kredytową. Sama liczba aktywnych umów nie daje odpowiedzi, czy nowa pożyczka będzie dostępna. Ważne są kwoty rat, terminowość i realna możliwość regulowania kolejnego zobowiązania.
Pożyczka bez BIK, dla zadłużonych i bez weryfikacji
Frazy „pożyczka bez BIK” czy „pożyczka dla zadłużonych” nie powinny być odczytywane jako gwarancja oferty bez analizy sytuacji klienta. W przypadku Miniratki decyzja pozostaje po stronie partnera, a pozytywne dopasowanie propozycji nie znosi wymagań dotyczących zdolności kredytowej.
Osoba spłacająca inne zobowiązania może szukać pożyczki na raty, ale opóźnienia, zaległości i nadmierne obciążenie dochodu mogą ograniczyć dostępność finansowania. Nie należy też utożsamiać braku zaświadczenia od pracodawcy z pożyczką bez sprawdzania dochodu lub bez potwierdzania tożsamości.
Miniratka nie gwarantuje finansowania przy negatywnych wpisach. Jeżeli propozycja dotyczy spłaty innych zobowiązań, trzeba sprawdzić, czy jest rzeczywistym produktem konsolidacyjnym, jak rozliczane są dotychczasowe umowy i jaki będzie łączny koszt. Zwykła pożyczka gotówkowa nie staje się konsolidacją przez sam sposób wykorzystania pieniędzy.
Jak złożyć wniosek o pożyczkę w Miniratce?
- Wybierz kwotę i okres. Wskaż w serwisie Miniratka potrzebną sumę i preferowaną liczbę miesięcy, odnosząc je do budżetu.
- Wypełnij formularz. Podaj wymagane dane, w tym poprawny numer telefonu i informacje dotyczące sytuacji finansowej.
- Zapoznaj się z warunkami usługi i przetwarzania danych. Sprawdź treść oświadczeń oraz zakres przekazania zgłoszenia partnerom.
- Przeanalizuj przedstawione możliwości. Porównaj instytucję, kwotę, okres, ratę i koszt; odpowiedz na kontakt w sprawie wniosku.
- Przejdź weryfikację partnera. Wykonaj wymagane czynności i dostarcz dokumenty potrzebne do decyzji.
- Sprawdź umowę przed akceptacją. Potwierdź kwotę wypłaty, RRSO, wszystkie należności, harmonogram i warunki dodatkowe.
- Po zawarciu umowy oczekuj wypłaty. Termin przekazania pieniędzy wynika z procedury wybranej instytucji.
Każdy etap poszukiwania pożyczki przez Miniratkę ma inne znaczenie. Złożenie formularza rozpoczyna obsługę zgłoszenia, pozytywna decyzja potwierdza wynik analizy partnera, a zawarta umowa określa obowiązki stron. Nie należy traktować tych czynności zamiennie.
Jak porównać otrzymane propozycje finansowania?
Wybór oferty znalezionej przez Miniratkę powinien obejmować więcej niż maksymalną dostępną kwotę. Podstawą jest porównanie kwoty rzeczywiście wypłacanej, liczby rat, kosztu całkowitego i sumy do zapłaty. Ważne są też dokumenty, sposób wypłaty oraz obsługa po zawarciu umowy.
Jeżeli partner proponuje mniejszą sumę albo inny okres, trzeba ponownie ocenić, czy finansowanie odpowiada celowi. Nie warto akceptować wyższej kwoty tylko dlatego, że pojawiła się taka możliwość. Z kolei obniżenie raty przez wydłużenie spłaty należy zestawić z dodatkowym kosztem.
Przed akceptacją propozycji przez Miniratkę należy sprawdzić: kto udziela finansowania, ile pieniędzy trafi na konto, kiedy przypadają raty, ile łącznie trzeba oddać i jakie produkty dodatkowe przewidziano. Ranking lub lista propozycji nie stanowią gwarancji najtańszej oferty na całym rynku.
Dane osobowe i zgody w formularzu Miniratki
Proces Miniratki wiąże się z przetwarzaniem informacji potrzebnych do obsługi zgłoszenia i przekazania go partnerom zgodnie z zasadami serwisu. Przed wysłaniem formularza należy przeczytać informacje o administratorze, odbiorcach danych i celu przetwarzania. Nie należy zakładać, że dane pozostają wyłącznie u operatora strony.
Obsługę wniosku warto odróżnić od komunikacji marketingowej. Każde oświadczenie należy ocenić według jego treści i podstawy prawnej. Rezygnacja z newslettera lub zgody marketingowej nie jest odstąpieniem od zawartej umowy pożyczki, a usunięcie konta nie zwalnia ze spłaty zobowiązania.
Regulamin Miniratki wskazuje adres iod@markonline.pl m.in. w sprawach zakończenia korzystania z usługi i wycofania zgłoszenia. Prawa dotyczące danych należy realizować wobec odpowiedniego administratora. Partner, który otrzymał dane i prowadzi własny proces, może przetwarzać je na odrębnej podstawie.
Ile trwa decyzja i wypłata pożyczki przez Miniratkę?
Miniratka opisuje szybki proces, a w odpowiedziach na pytania podaje około 15 minut na wypełnienie wniosku oraz zwykle do 15 minut na decyzję. Są to informacje serwisu o przebiegu obsługi, a nie gwarancja dla każdego przypadku. Dodatkowe dokumenty, brak kontaktu lub konieczność wyjaśnienia danych mogą wydłużyć oczekiwanie.
Decyzja nie jest równoznaczna z wpływem pieniędzy na konto. Wypłata następuje po zaakceptowaniu warunków i zawarciu umowy z partnerem. Serwis wskazuje, że przekazanie środków może trwać od kilkunastu minut do kilku dni, zależnie od instytucji i obsługi transferu.
Warto odróżnić dostępność strony Miniratki od godzin działania pożyczkodawcy i rozliczeń bankowych. Formularz online można rozpocząć wygodnie przez internet, ale wypłata w nocy, weekend lub święto wymaga potwierdzenia w konkretnej ofercie.
Powrót do zgłoszenia i obsługa zawartej umowy
Strona Miniratki udostępnia możliwość powrotu do wcześniejszego zgłoszenia. Taki dostęp pomaga kontynuować kontakt z serwisem i sprawdzić informacje dotyczące poszukiwania finansowania. Należy korzystać z oficjalnego formularza oraz chronić dane wymagane do identyfikacji użytkownika.
Dostęp do zgłoszenia nie oznacza panelu rozliczającego raty pożyczkodawcy. Po zawarciu umowy aktualne saldo, terminy płatności, rachunek spłaty i potwierdzenia wpłat trzeba sprawdzać w kanałach wskazanych przez instytucję finansującą. Nie należy szukać jednego wspólnego numeru konta do spłaty wszystkich ofert Miniratki.
Jeżeli użytkownik nie wie, kto obsługuje umowę, podstawową informacją jest pełna nazwa strony wskazana w dokumentach. W razie trudności z samym zgłoszeniem można skontaktować się z Miniratką, natomiast wyjaśnienie naliczonych odsetek lub salda należy skierować do pożyczkodawcy.
Spłata rat, nadpłata i wcześniejsze zakończenie pożyczki
Pożyczkę znalezioną przez Miniratkę spłaca się według harmonogramu instytucji finansującej. Dokumenty powinny wskazywać daty rat, wysokość płatności i właściwy rachunek. Przy przelewie warto sprawdzić wymagany tytuł, aby wpłata mogła zostać prawidłowo przypisana do umowy.
W przypadku umowy objętej ustawą o kredycie konsumenckim klient ma prawo do wcześniejszej spłaty całości lub części zobowiązania. Wcześniejsza spłata wiąże się z odpowiednim obniżeniem całkowitego kosztu kredytu zgodnie z ustawą. Rozliczenia dokonuje kredytodawca, a nie platforma Miniratka.
Przed nadpłatą należy ustalić procedurę i sposób zmiany harmonogramu: obniżenie rat, skrócenie okresu lub inne rozliczenie zgodne z umową. Ewentualna prowizja za wcześniejszą spłatę kredytu konsumenckiego może wystąpić tylko w ustawowo określonych warunkach. Nie należy zakładać wspólnej opłaty dla całej sieci partnerów.
Opóźnienie w spłacie i trudności z ratą
Brak terminowej płatności pożyczki znalezionej przez Miniratkę może powodować odsetki za opóźnienie i działania przewidziane umową oraz przepisami. W zależności od sytuacji może też wpływać na historię kredytową i prowadzić do dochodzenia należności. Konsekwencje wynikają z konkretnej umowy, nie ze wspólnego taryfikatora platformy.
Jeżeli pojawia się ryzyko zaległości, należy możliwie wcześnie skontaktować się z instytucją finansującą. Możliwość zmiany terminu, restrukturyzacji lub rozłożenia zaległości wymaga jej zgody i potwierdzenia warunków. Wysłanie prośby samo w sobie nie przesuwa daty wymagalności raty.
Miniratka nie gwarantuje przedłużenia ani refinansowania każdej pożyczki. Przy propozycji kolejnego finansowania trzeba ocenić łączny koszt i to, czy nowe zobowiązanie rzeczywiście poprawia sytuację. Ustalenia dotyczące spłaty warto zachować w formie umożliwiającej późniejsze potwierdzenie.
Rezygnacja ze zgłoszenia, odstąpienie i reklamacje
Regulamin Miniratki przewiduje możliwość wycofania zgłoszenia poprzez kontakt na adres iod@markonline.pl. Rezygnacja z poszukiwania oferty jest odrębna od odstąpienia od już zawartej umowy. Jeżeli użytkownik podpisał dokumenty z partnerem, samo wycofanie formularza z platformy nie kończy zobowiązania.
Przy umowie objętej ustawą o kredycie konsumenckim przysługuje co do zasady 14 dni na odstąpienie. Oświadczenie należy skierować do kredytodawcy zgodnie z dokumentami umowy. Kapitał oraz należne odsetki za okres korzystania ze środków trzeba zwrócić w ustawowym terminie, nie później niż 30 dni od złożenia oświadczenia.
Reklamacje dotyczące usługi Miniratki składa się do operatora serwisu na adres iod@markonline.pl lub korespondencyjnie na jego adres; regulamin przewiduje odpowiedź w ciągu 14 dni od otrzymania reklamacji. Zastrzeżenia do naliczenia kosztów, rat lub rozliczenia wcześniejszej spłaty trzeba kierować do właściwej instytucji finansującej. W zgłoszeniu warto podać dane umożliwiające identyfikację sprawy, opis problemu i oczekiwany sposób rozwiązania.
Operator Miniratki i kontakt w sprawie oferty
Według dokumentów serwisu operatorem Miniratki jest MARKONLINE sp. z o.o., z adresem ul. Prosta 70, 00-838 Warszawa. Regulamin wskazuje numer KRS 0000632902 i NIP 5252673149. Dane operatora pomagają zidentyfikować podmiot obsługujący platformę, ale nie zastępują danych pożyczkodawcy w umowie.
Kontakt Miniratki obejmuje telefon 732 108 777 oraz adres kontakt@miniratka.pl. Serwis podaje godziny obsługi od poniedziałku do piątku 8:00-20:00 oraz w soboty i niedziele 8:00-18:00. Dostępny na stronie automatyczny asystent nie oznacza całodobowej pracy konsultantów ani gwarantowanej decyzji kredytowej o dowolnej porze.
W sprawie zgłoszenia należy kontaktować się z Miniratką, a w sprawie zawartego finansowania korzystać z danych partnera. Takie rozróżnienie ułatwia skierowanie pytania o formularz, ratę, wypłatę lub reklamację do podmiotu, który może je rozpatrzyć.
FAQ – Najczęstsze pytania o pożyczkę przez Miniratkę
Czy Miniratka udziela pożyczek we własnym imieniu?
Miniratka nie udziela pożyczek i nie jest stroną umowy finansowania. Operator platformy obsługuje usługę poszukiwania i prezentowania propozycji partnerów. Przesłanie formularza pozwala rozpocząć ten proces, ale nie oznacza zawarcia umowy z Miniratką ani przyznania pieniędzy przez operatora strony.
Za analizę zdolności kredytowej, warunki finansowania i wypłatę odpowiada konkretny partner. Po otrzymaniu propozycji należy sprawdzić jego pełną nazwę i dokumenty. To do instytucji wskazanej w umowie kieruje się później pytania o saldo, raty, rozliczenie kosztów lub wcześniejszą spłatę. Kontakt z platformą pozostaje właściwy dla spraw związanych z jej własną usługą. Nazwa platformy widoczna przy formularzu nie powinna przesłaniać nazwy podmiotu, wobec którego powstaje zobowiązanie finansowe.
Jaką kwotę pożyczki można wyszukać przez Miniratkę?
Na stronie głównej Miniratki prezentowany jest zakres od 500 do 150 000 zł. Pozwala on wskazać potrzebną sumę w formularzu poszukiwania finansowania. Nie oznacza, że wszystkie instytucje oferują pełny przedział ani że każdy użytkownik otrzyma wybraną kwotę.
Dostępny limit zależy od produktu partnera i wyniku weryfikacji. Pożyczkodawca może przedstawić inną sumę, poprosić o dodatkowe dokumenty lub odmówić finansowania. Przy analizie propozycji z Miniratki trzeba sprawdzić także kwotę rzeczywiście wypłacaną na konto, ponieważ nie powinna być mylona z całkowitą kwotą do zapłaty obejmującą kapitał i koszty. Większa dostępna suma oznacza również większy kapitał do zwrotu, dlatego nie powinna być wybierana bez uzasadnionej potrzeby.
Na ile miesięcy można rozłożyć spłatę?
Główny formularz Miniratki umożliwia wybór okresu 2-48 miesięcy. Jest to zakres wyszukiwania, a konkretny harmonogram wynika z propozycji instytucji finansującej. Dostępność wybranej liczby miesięcy trzeba potwierdzić przed zaakceptowaniem dokumentów.
Porównując krótszą i dłuższą spłatę, należy sprawdzić nie tylko ratę, lecz także całkowity koszt pożyczki. Wydłużenie okresu może obniżać miesięczne obciążenie i jednocześnie zwiększać sumę do oddania. W ofercie znalezionej przez Miniratkę warto zweryfikować liczbę płatności, dzień pierwszej raty oraz wysokość ostatniej raty, jeżeli różni się od pozostałych. Sam wybór suwaka nie ustala jeszcze wiążącego harmonogramu. Dzień płatności powinien pozwalać na terminowe regulowanie rat po wpływie dochodu, z uwzględnieniem czasu przelewu.
Czy przez Miniratkę można znaleźć pożyczkę na 6 lub 12 miesięcy?
6 miesięcy i 12 miesięcy mieszczą się w zakresie okresów prezentowanym w głównym formularzu Miniratki. Można więc zgłosić takie preferencje przy poszukiwaniu pożyczki ratalnej. Ostateczna dostępność zależy od produktu partnera, wybranej kwoty i oceny sytuacji klienta.
Przy tej samej kwocie pożyczka na dłuższy okres może mieć mniejszą ratę, ale niekoniecznie niższy koszt całkowity. Należy zestawić oba harmonogramy na podstawie dokumentów, a nie samego orientacyjnego wyniku kalkulatora Miniratki. Szczególnie istotne są RRSO, całkowita kwota do zapłaty i opłaty dodatkowe, które mogą zmieniać atrakcyjność poszczególnych wariantów. Dwa warianty warto ocenić również pod kątem rezerwy w budżecie, która pozostaje po opłaceniu miesięcznych zobowiązań.
Czy wszystkie oferty Miniratki są pożyczkami pozabankowymi?
Nie wszystkie propozycje muszą mieć charakter pozabankowy. Sieć partnerów Miniratki obejmuje podmioty związane z finansowaniem bankowym i pozabankowym. Dlatego określenie rodzaju produktu powinno wynikać z konkretnej propozycji i danych instytucji zawierającej umowę.
Ma to znaczenie zwłaszcza przy wysokich kwotach. Zakres do 150 000 zł prezentowany przez Miniratkę nie jest potwierdzeniem jednego produktu pozabankowego o identycznych zasadach dla wszystkich klientów. Przed akceptacją należy ustalić, czy otrzymana oferta jest kredytem bankowym, pożyczką pozabankową czy innym wskazanym w dokumentach finansowaniem. Własne wymagania, cena i sposób obsługi należą do instytucji finansującej. Nazwa handlowa propozycji powinna być zestawiona z pełną nazwą strony umowy, aby jednoznacznie ustalić rodzaj finansowania.
Czy wniosek w Miniratce jest płatny?
Usługa Miniratki jest bezpłatna dla użytkownika na zasadach opisanych w regulaminie platformy. Złożenie zgłoszenia w ramach tej usługi nie powinno być mylone z naliczeniem prowizji za samą pożyczkę. Standardowe koszty korzystania z internetu lub telefonu zależą od własnego operatora telekomunikacyjnego.
Pożyczka udzielona przez partnera może być odpłatna. Przed podpisaniem dokumentów trzeba sprawdzić odsetki, prowizję, inne należności i całkowitą kwotę do zapłaty. Bezpłatne znalezienie propozycji przez Miniratkę nie daje podstaw do uznania finansowania za darmowe. Ewentualna promocja wymaga osobnego potwierdzenia jej warunków, zakresu i konsekwencji nieterminowej spłaty. Warto zachować dokumenty potwierdzające cenę finansowania, zamiast opierać ocenę kosztu wyłącznie na komunikacie przy formularzu.
Czy pierwsza pożyczka przez Miniratkę jest za darmo?
Miniratka nie przedstawia wspólnej gwarancji pierwszej pożyczki za darmo u wszystkich partnerów. Bezpłatność dotyczy usługi platformy, a koszt samego finansowania określa instytucja udzielająca pożyczki. Te dwa elementy należy oceniać oddzielnie.
Jeżeli w otrzymanej propozycji pojawia się promocja, trzeba przeczytać jej zasady: dla kogo jest dostępna, jaką kwotę obejmuje i kiedy trzeba spłacić należność. Istotne jest również to, co dzieje się przy opóźnieniu lub zmianie umowy. W przypadku oferty znalezionej przez Miniratkę dopiero dokumenty partnera potwierdzają zerowy koszt; samo hasło o bezpłatnym wniosku nie wystarcza. Należy również sprawdzić, czy promocja obejmuje cały okres spłaty, czy tylko wybrany składnik kosztu lub etap umowy.
Jakie wymagania dotyczą wieku i miejsca zamieszkania?
Serwis Miniratka wskazuje wiek 21-80 lat i stałe miejsce zamieszkania w Polsce. Wymienia również stały udokumentowany dochód w Polsce, aktywne konto bankowe oraz odpowiednią zdolność kredytową. Są to ogólne informacje dotyczące poszukiwania finansowania przez platformę.
Każdy partner może stosować własne wymagania, w tym węższy zakres wieku lub dodatkowe warunki. Warto sprawdzić, czy granica wieku dotyczy dnia złożenia wniosku, czy również końca harmonogramu. Spełnienie kryteriów podawanych przez Miniratkę nie zastępuje oceny kredytowej i nie gwarantuje przyznania wybranej kwoty. Ostateczne wymagania powinny być jasno przedstawione w procesie konkretnej instytucji. Dokładne wymagania partnera warto ustalić przed przekazaniem dodatkowych dokumentów, szczególnie przy wyborze długiego okresu spłaty.
Czy Miniratka wymaga dochodu?
Miniratka wskazuje stały udokumentowany dochód w Polsce jako jeden z warunków. Nie jest to oferta opisana jako dostępna bez źródła utrzymania. Partner musi ocenić, czy sytuacja finansowa pozwala na regulowanie rat przy uwzględnieniu innych wydatków i zobowiązań.
Nie ma jednego potwierdzonego progu dochodu wspólnego dla wszystkich propozycji Miniratki. Akceptowane źródła wpływów i sposób ich dokumentowania zależą od instytucji finansującej. Należy podać informacje zgodne z rzeczywistością oraz wyjaśnić ewentualną zmienność dochodów. Sam wpływ na konto nie oznacza automatycznej akceptacji, ponieważ liczy się także wysokość kosztów utrzymania i już spłacanych rat. Nie warto zwiększać deklarowanej kwoty wpływów, ponieważ dokumenty i dalsze wyjaśnienia powinny potwierdzać dane z formularza.
Czy można otrzymać pożyczkę bez zaświadczenia od pracodawcy?
Miniratka opisuje możliwość finansowania bez tradycyjnego zaświadczenia, ale nie dotyczy to automatycznie każdej propozycji. Wymagania ustala partner, który może w inny sposób sprawdzić dochód lub poprosić o dokumenty odpowiednie do sytuacji klienta.
Brak zaświadczenia od pracodawcy nie oznacza braku badania zdolności kredytowej. Trzeba odróżnić uproszczoną dokumentację od rezygnacji z weryfikacji. Przy pożyczce znalezionej przez Miniratkę warto wcześniej ustalić, co wystarczy do potwierdzenia wpływów i czy większa kwota wymaga dodatkowych informacji. Nie należy zakładać akceptowania dowolnego źródła dochodu ani jednego wspólnego sposobu sprawdzania finansów. Ewentualne uproszczenie formalności powinno wynikać z otrzymanej propozycji, a nie wyłącznie z ogólnej nazwy produktu finansowego.
Czy wystarczy dowód osobisty albo paszport?
W informacjach Miniratki pojawia się dowód osobisty lub paszport jako dokument identyfikacyjny. Dokument pomaga potwierdzić dane, ale nie zastępuje pozostałych wymagań dotyczących dochodu, rachunku bankowego i zdolności kredytowej. Partner może wymagać dodatkowych informacji.
Nie można więc uznać oferty za pożyczkę przyznawaną wyłącznie na podstawie okazania dokumentu. Własna procedura instytucji obejmuje identyfikację i analizę wniosku. Przy korzystaniu z Miniratki należy upewnić się, jaki dokument akceptuje wybrany partner, jak odbywa się jego weryfikacja i czy potrzebne są dalsze załączniki. Dokument powinien być aktualny i odpowiadać danym podanym w formularzu. W razie różnic między danymi dokumentu a formularzem trzeba poprawić zgłoszenie przed dalszą identyfikacją i akceptacją umowy.
Czy oferta jest dostępna dla obcokrajowców?
Samo wskazanie paszportu w informacjach Miniratki nie potwierdza dostępności wszystkich propozycji dla obcokrajowców. Partnerzy mogą stosować wymagania dotyczące obywatelstwa, pobytu, dokumentu tożsamości i dochodów. Trzeba je sprawdzić przed rozpoczęciem dalszego procesu.
Osoba bez polskiego obywatelstwa powinna ustalić, czy dana instytucja akceptuje jej status i dokumenty oraz jak potwierdza stałe miejsce zamieszkania. Nie należy utożsamiać pobytu w Polsce z automatycznym spełnieniem wszystkich warunków. Miniratka pomaga poszukiwać propozycji, lecz wiążącą odpowiedź dotyczącą dostępności konkretnego produktu daje partner na podstawie własnych zasad i analizy zgłoszenia. Warunki zaakceptowania dokumentu pobytowego lub zagranicznego nie powinny być przenoszone z jednej instytucji na inną.
Czy Miniratka oferuje pożyczki bez BIK?
Nie należy przedstawiać Miniratki jako gwarancji pożyczki bez BIK lub bez sprawdzania sytuacji finansowej. Platforma przekazuje zgłoszenie i pomaga znaleźć propozycje, natomiast decyzję podejmuje instytucja finansująca. Jej procedura może obejmować historię zobowiązań i informacje z baz.
Zakres sprawdzania zależy od partnera. Brak wykorzystania jednej bazy nie oznacza braku innych źródeł danych ani rezygnacji z badania zdolności kredytowej. Przed przyjęciem propozycji z Miniratki warto przeczytać informacje o zapytaniach i przetwarzaniu danych. Hasło „bez BIK” nie daje pewności akceptacji osoby z zaległościami i nie zastępuje oceny warunków umowy. Terminowe regulowanie obecnych zobowiązań ma znaczenie niezależnie od tego, jak reklamowo nazwano możliwość ubiegania się o finansowanie.
Czy można złożyć wniosek, spłacając inne kredyty?
Posiadanie innych zobowiązań nie wyklucza samego rozpoczęcia poszukiwań przez Miniratkę. Wniosek będzie jednak oceniany z uwzględnieniem aktualnych rat, dochodów i kosztów utrzymania. Partner musi ustalić, czy klient może obsługiwać kolejne zobowiązanie.
Nie ma gwarancji przyznania finansowania przy określonej liczbie aktywnych umów. Ważna jest ich wysokość, terminowość oraz łączne obciążenie budżetu. W formularzu Miniratki należy podać prawdziwe informacje o zobowiązaniach. Przed akceptacją nowej propozycji warto policzyć sumę wszystkich miesięcznych rat i pozostającą rezerwę, zamiast oceniać nową pożyczkę wyłącznie na podstawie jej pojedynczej płatności. Takie wyliczenie powinno obejmować również płatności, które rozpoczną się w przyszłości, jeżeli wynikają z już zawartych umów.
Czy osoba z zaległościami ma gwarancję otrzymania pożyczki?
Miniratka nie gwarantuje finansowania osobom z zaległościami. Negatywna historia, nadmierne zadłużenie lub brak wystarczającego dochodu mogą ograniczyć dostępność propozycji albo prowadzić do odmowy partnera. Złożenie formularza nie zmienia tych okoliczności.
Trzeba odróżnić istniejący kredyt spłacany terminowo od wymagalnego długu, którego płatności nie są regulowane. Każda instytucja ocenia te sytuacje według własnej procedury. Przy poszukiwaniu oferty przez Miniratkę nie należy zakładać, że kolejne finansowanie rozwiąże problem zaległości. Decyzja powinna uwzględniać realną możliwość spłaty całego nowego zobowiązania i jego wpływ na dotychczasowe płatności. Szczególnie ważne jest ustalenie, czy po zapłaceniu wszystkich rat pozostaną środki na podstawowe koszty utrzymania.
Jak przebiega wnioskowanie przez internet?
W Miniratce proces rozpoczyna się od wskazania kwoty i okresu oraz wypełnienia formularza. Następnie zgłoszenie jest obsługiwane w ramach usługi platformy, a użytkownik poznaje potencjalne możliwości finansowania. Dalszy kontakt może odbywać się również telefonicznie.
Wybrany partner prowadzi własną weryfikację i przedstawia dokumenty. Przed ich zaakceptowaniem trzeba sprawdzić raty, koszty, tożsamość pożyczkodawcy i kwotę wypłaty. Nie należy mylić wysłania zgłoszenia do Miniratki z zawarciem umowy. Pieniądze są przekazywane zgodnie z procedurą instytucji finansującej dopiero po spełnieniu jej warunków, pozytywnej decyzji oraz wykonaniu wymaganych czynności związanych z umową. Warto zachować przekazane dokumenty, aby później móc sprawdzić zaakceptowaną cenę, terminy płatności i obowiązki stron.
Czy proces jest całkowicie bez kontaktu telefonicznego?
Nie można zakładać, że każda pożyczka znaleziona przez Miniratkę zostanie udzielona bez rozmowy. Numer telefonu umożliwia kontakt w sprawie zgłoszenia, potwierdzenie informacji i przedstawienie dalszych etapów. Sposób obsługi zależy również od procedury partnera.
Warto podać numer, pod którym można odebrać połączenie, i zweryfikować poprawność danych przed wysłaniem formularza. Brak kontaktu może opóźnić rozpatrzenie sprawy. Internetowy wniosek oznacza możliwość rozpoczęcia procesu online, lecz nie daje pewności, że cała obsługa odbędzie się wyłącznie w formularzu Miniratki. Warunki uzgodnione podczas kontaktu powinny znaleźć potwierdzenie w dokumentach przed ich akceptacją. Jeżeli rozmowa wprowadza nowe warunki, trzeba porównać je z zapisami formularza informacyjnego i późniejszej umowy.
Ile trwa rozpatrzenie wniosku?
Miniratka podaje około 15 minut na wypełnienie formularza i zwykle do 15 minut na decyzję. Te informacje opisują deklarowany przebieg procesu, nie gwarantowany termin dla każdego użytkownika. Rzeczywisty czas zależy od kompletności danych i dalszej procedury.
Partner może poprosić o dodatkowe dokumenty lub wyjaśnienia, co wydłuża oczekiwanie. Znaczenie ma też możliwość kontaktu i dostępność obsługi instytucji. Przy korzystaniu z Miniratki warto odróżnić przyjęcie zgłoszenia, przedstawienie propozycji i ostateczną decyzję kredytową. Dopiero potwierdzony wynik analizy i dokumenty pozwalają ustalić, czy finansowanie rzeczywiście zostało przyznane na wskazanych warunkach. Uzupełnienie wymaganych danych jest odrębną czynnością od ponownego wysłania tego samego zapytania bez wyjaśnienia problemu.
Kiedy pieniądze pojawią się na koncie?
Wypłata następuje według procedury partnera Miniratki po zaakceptowaniu warunków i zawarciu umowy. Serwis opisuje czas od kilkunastu minut do kilku dni. W praktyce zależy on m.in. od momentu zakończenia formalności i sposobu obsługi przelewu.
Nie należy traktować informacji o szybkiej decyzji jako potwierdzenia natychmiastowego wpływu środków. Instytucja może uruchamiać wypłatę w określonych godzinach, a rozliczenia bankowe mogą wpływać na jej termin. W propozycji znalezionej przez Miniratkę warto sprawdzić, kiedy następuje przekazanie pieniędzy i jakie warunki trzeba wcześniej spełnić. Wypłata w weekend lub w nocy wymaga osobnego potwierdzenia. Jeżeli środki są potrzebne na konkretny dzień, należy uzyskać informację o realnym terminie przed przyjęciem zobowiązania.
Czy rata pokazana w kalkulatorze jest ostateczna?
Kalkulator Miniratki nie zastępuje indywidualnej umowy. Pomaga określić kwotę i okres poszukiwanego finansowania, ale ostateczna cena wynika z dokumentów partnera. Wybór parametrów na stronie nie potwierdza przyznania pożyczki ani wiążącego harmonogramu.
Przed akceptacją należy porównać prezentowaną ratę z liczbą płatności, całkowitą kwotą do zapłaty i należnościami poza ratami. Warto sprawdzić pierwszą oraz ostatnią płatność, a także ewentualne warunki promocji. Przy ofercie znalezionej przez Miniratkę najważniejsze są formularz informacyjny, umowa i harmonogram konkretnej instytucji. To na ich podstawie można ocenić rzeczywiste obciążenie budżetu przez cały okres finansowania. Zgodność rat z sumą do oddania pomaga wychwycić należności płatne osobno lub różnice w prezentowanym harmonogramie.
Na co zwrócić uwagę przy porównywaniu kosztów?
Porównując propozycje z Miniratki, należy sprawdzić RRSO, oprocentowanie, prowizje, całkowity koszt i całkowitą kwotę do zapłaty. Sama niska rata może wynikać z długiego okresu i nie świadczy o najniższej cenie całej pożyczki.
Porównanie powinno dotyczyć możliwie podobnej kwoty wypłaty i okresu. Trzeba także ustalić, czy występują dodatkowe produkty, opłaty poza harmonogramem lub odmienna ostatnia rata. Miniratka nie ustala jednego taryfikatora partnerów, więc warunki mogą być różne. Koszt w złotych pomaga zrozumieć sumę należności, a RRSO uzupełnia analizę; żaden z tych parametrów nie powinien być czytany w oderwaniu od dokumentów. W przypadku produktu dodatkowego warto ustalić również skutki rezygnacji i to, czy zmienia ona cenę podstawowego finansowania.
Czy można zmienić kwotę lub okres po otrzymaniu propozycji?
Możliwość zmiany parametrów oferty znalezionej przez Miniratkę zależy od partnera i etapu procesu. Instytucja może zaproponować mniejszą kwotę albo inny okres niż wskazane w formularzu. Nie oznacza to automatycznie obowiązku zaakceptowania nowych warunków.
Każdą zmianę należy ponownie ocenić pod kątem raty i kosztu całkowitego. Jeżeli pożyczka ma już podpisaną umowę, modyfikacja harmonogramu wymaga uzgodnienia z pożyczkodawcą i może mieć określone konsekwencje finansowe. Zmiana ustawień kalkulatora Miniratki nie zmienia zawartej umowy. Przed zgodą trzeba sprawdzić zaktualizowane dokumenty, daty płatności i sumę do oddania w nowym wariancie. Jeżeli nowa propozycja nie odpowiada potrzebom, można zrezygnować z jej akceptacji przed zawarciem umowy finansowania.
Czy można wrócić do wcześniejszego zgłoszenia?
Strona Miniratki udostępnia możliwość powrotu do wcześniejszego zgłoszenia. Pozwala to kontynuować korzystanie z platformy zgodnie z dostępnym procesem. Dane identyfikacyjne należy podawać wyłącznie w oficjalnym serwisie i chronić je przed nieuprawnionym dostępem.
Dostęp do zgłoszenia nie jest automatycznie panelem spłaty pożyczkodawcy. Po zawarciu umowy informacje o saldzie, ratach i wpłatach uzyskuje się w kanałach partnera wskazanych w dokumentach. Jeżeli w Miniratce widoczna jest propozycja, nie należy na tej podstawie zakładać, że pokazuje również aktualne zadłużenie. Obsługa poszukiwania oferty i rozliczanie umowy to odrębne czynności. W razie problemu z dostępem należy skorzystać z kontaktu serwisu, zamiast udostępniać dane identyfikacyjne przypadkowym osobom.
Komu przekazywane są dane z formularza?
Usługa Miniratki obejmuje przekazanie zgłoszenia partnerom zgodnie z zasadami platformy i informacjami przedstawionymi przy formularzu. Dlatego przed wysłaniem danych należy zapoznać się z polityką prywatności, zakresem odbiorców i treścią oświadczeń.
Nie należy zakładać, że informacje wykorzystuje wyłącznie operator strony. Partner prowadzący własny proces może występować jako odrębny administrator i przedstawiać własne zasady przetwarzania. W przypadku Miniratki trzeba odróżnić obsługę zapytania od komunikacji marketingowej. Wycofanie zgody marketingowej nie kończy zawartej pożyczki i nie usuwa automatycznie obowiązków związanych z umową. Pytania dotyczące danych kieruje się do właściwego podmiotu. Żądanie dotyczące danych i reklamację dotyczącą naliczonych kosztów warto opisać osobno, ponieważ wymagają innego sposobu rozpatrzenia.
Czy można wycofać wniosek w Miniratce?
Regulamin Miniratki przewiduje wycofanie zgłoszenia poprzez kontakt na adres iod@markonline.pl. Dotyczy to usługi poszukiwania finansowania. W wiadomości warto podać dane pozwalające zidentyfikować zgłoszenie i jasno wskazać, że chodzi o rezygnację z dalszej obsługi.
Wycofanie formularza trzeba odróżnić od sytuacji, w której podpisano już umowę z partnerem. W takim przypadku obowiązują dokumenty pożyczki i odpowiednie zasady odstąpienia. Rezygnacja ze zgłoszenia w Miniratce nie anuluje zawartego zobowiązania. Jeżeli etap procesu budzi wątpliwości, należy ustalić, czy istnieje już zaakceptowana umowa i do którego podmiotu trzeba skierować oświadczenie. Warto zachować wysłaną wiadomość oraz odpowiedź, aby móc potwierdzić, czego dotyczyła rezygnacja i kiedy została zgłoszona.
Jak spłaca się pożyczkę znalezioną przez Miniratkę?
Spłata odbywa się według harmonogramu instytucji finansującej, a nie jednego wspólnego planu Miniratki. Dokumenty powinny wskazywać wysokość rat, daty płatności, rachunek bankowy i sposób oznaczania wpłaty. Należy korzystać z danych dotyczących własnej umowy.
Przed pierwszym przelewem warto potwierdzić termin, numer konta oraz wymagany tytuł. Nie należy wysyłać raty na rachunek znaleziony przy innej propozycji partnera. Po wpłacie dobrze zachować potwierdzenie i sprawdzić jej rozliczenie. Pytania o saldo lub nieprzypisaną płatność kieruje się do pożyczkodawcy; Miniratka obsługuje własną usługę poszukiwania ofert i nie zastępuje systemu księgowania rat. Przy zmianie rachunku do spłaty trzeba potwierdzić nową informację w oficjalnym kanale instytucji obsługującej zobowiązanie.
Czy można nadpłacić albo wcześniej spłacić całą pożyczkę?
Jeżeli umowa znaleziona przez Miniratkę podlega ustawie o kredycie konsumenckim, klient ma prawo do wcześniejszej spłaty całości lub części. Rozliczenie należy przeprowadzić z kredytodawcą, który obsługuje umowę i saldo zobowiązania.
Wcześniejsza spłata wiąże się z odpowiednim obniżeniem całkowitego kosztu zgodnie z ustawą. Przed nadpłatą warto ustalić procedurę, aktualną kwotę i sposób zmiany harmonogramu. Ewentualna prowizja może występować tylko w określonych ustawowo warunkach. Miniratka nie ustala wspólnego sposobu rozliczania wszystkich partnerów, dlatego nie należy zakładać automatycznego skrócenia okresu lub obniżenia raty bez sprawdzenia zasad danej instytucji. Po rozliczeniu dobrze sprawdzić nowe saldo lub potwierdzenie zamknięcia umowy, a nie wyłącznie wysłanie przelewu.
Co zrobić, jeśli nie można zapłacić raty na czas?
W przypadku trudności ze spłatą pożyczki znalezionej przez Miniratkę należy szybko skontaktować się z instytucją finansującą. Warto przedstawić sytuację i zapytać o dopuszczalne rozwiązania. Prośba o zmianę warunków sama w sobie nie przesuwa terminu raty.
Opóźnienie może powodować odsetki i działania wynikające z umowy oraz przepisów. Możliwość restrukturyzacji lub innego harmonogramu wymaga uzgodnienia z partnerem. Miniratka nie gwarantuje przedłużenia każdej pożyczki. Jeżeli pojawia się propozycja nowego finansowania, trzeba ocenić jej łączny koszt i wpływ na budżet. Ustalenia dotyczące zaległości należy potwierdzić, aby było jasne, jakie płatności i terminy obowiązują. Nie należy traktować kolejnego wniosku o pożyczkę jako automatycznej zgody obecnego wierzyciela na odroczenie płatności.
Czy można odstąpić od umowy pożyczki?
Przy umowie objętej ustawą o kredycie konsumenckim co do zasady przysługuje 14 dni na odstąpienie. Dotyczy to umowy z kredytodawcą znalezionym przez Miniratkę, a nie jedynie zgłoszenia w platformie. Oświadczenie kieruje się zgodnie z dokumentami instytucji finansującej.
Odstąpienie nie oznacza zatrzymania otrzymanych pieniędzy. Trzeba zwrócić kapitał oraz należne odsetki za rzeczywisty okres korzystania ze środków, najpóźniej 30 dni od złożenia oświadczenia. Warto zachować dowód wysłania i ustalić rachunek do rozliczenia. Wycofanie formularza Miniratki nie zastępuje tego oświadczenia, jeżeli umowa została już zawarta z partnerem. Przed wykonaniem przelewu warto ustalić kwotę rozliczenia na dany dzień i sposób oznaczenia zwracanych środków.
Gdzie zgłosić reklamację lub pytanie o obsługę?
Sprawy dotyczące platformy kieruje się do Miniratki. Serwis podaje telefon 732 108 777 i e-mail kontakt@miniratka.pl; obsługa jest wskazana w dni robocze 8:00-20:00, a w weekendy 8:00-18:00. Regulamin przewiduje odpowiedź na reklamację usługi w ciągu 14 dni od otrzymania.
Jeżeli problem dotyczy raty, naliczonych kosztów, wypłaty lub wcześniejszej spłaty, właściwa jest instytucja wskazana w umowie. W zgłoszeniu warto podać numer sprawy lub umowy, opis zdarzenia i oczekiwane rozwiązanie. Miniratka i pożyczkodawca odpowiadają za różne etapy, dlatego poprawny adresat pomaga sprawnie wyjaśnić problem i uzyskać odpowiedź dotyczącą właściwego zobowiązania. Regulamin Miniratki wskazuje dla reklamacji platformy adres iod@markonline.pl oraz adres korespondencyjny operatora przy ul. Prostej 70 w Warszawie.
Podsumowanie oferty Miniratki – pożyczki ratalne online
Miniratka jest rozwiązaniem dla osób, które chcą rozpocząć poszukiwanie pożyczki na raty przez internet i poznać propozycje współpracujących instytucji. Główny formularz obejmuje 500-150 000 zł oraz 2-48 miesięcy, co pozwala zgłaszać zarówno mniejsze potrzeby finansowe, jak i zapytania o większą kwotę z dłuższym harmonogramem. Dostępność konkretnych parametrów potwierdza partner po analizie sytuacji klienta.
Atutem organizacji procesu jest jeden formularz i bezpłatna usługa platformy. Użytkownik może rozpocząć poszukiwania bez samodzielnego przeglądania każdej strony partnera. Nie oznacza to jednak braku kosztów pożyczki ani automatycznej akceptacji: oprocentowanie, prowizje, RRSO, wymagane dokumenty i wypłatę określa instytucja udzielająca finansowania. W sieci występują propozycje związane z rynkiem bankowym i pozabankowym, dlatego charakter produktu należy ustalić na podstawie konkretnej umowy.
W ocenie Moneta24 opis tej oferty powinien być czytany przede wszystkim jako prezentacja możliwości znalezienia finansowania. Przed przyjęciem propozycji najważniejsze jest porównanie kwoty wypłaty, raty, całkowitego kosztu, sumy do zapłaty i terminów spłaty. Równie istotne są tożsamość pożyczkodawcy, zasady wcześniejszej spłaty oraz konsekwencje opóźnień. Szybkość formularza nie zastępuje świadomej oceny umowy.
Miniratka może ułatwić dotarcie do propozycji pożyczki ratalnej, lecz nie zapewnia finansowania każdemu, jednakowych cen ani zawsze najtańszej oferty na rynku. Wybór powinien wynikać z warunków przedstawionych konkretnemu klientowi i możliwości terminowej spłaty. Dopiero dokumenty partnera pozwalają ocenić, czy znaleziona pożyczka odpowiada potrzebom i budżetowi.
Data sprawdzenia informacji: 9 października 2026 r. Opis opracowano na podstawie strony i dokumentów Miniratki dostępnych w dniu weryfikacji. Zakres ofert, wymagania i koszty partnerów mogą się zmieniać; przed zawarciem umowy należy sprawdzić aktualne warunki wybranej propozycji.
Podobne Produkty


Może Cię zainteresować…


